Gate 研究院:宏观流动性收紧与现货资金回流并行,9 月加密市场在高波动中上涨
摘要
-
9 月全球资产定价受到风险偏好回升与宏观流动性收紧的双重影响,纳斯达克上涨 1.86%,美元指数上涨 2.03%,美债收益率上升 54 个基点。BTC 仍录得 6.4% 的月度涨幅,显示加密市场具备一定的独立资金支撑。
-
9 月美国现货 BTC 和 ETH ETF 分别净流入 26.5 亿美元和 8.32 亿美元,稳定币供应量增长 1.26%,DeFi TVL 增长 10.6%。与此同时,BTC、ETH 永续合约未平仓量下降,表明本轮上涨更多受到现货资金推动,而非杠杆扩张。
-
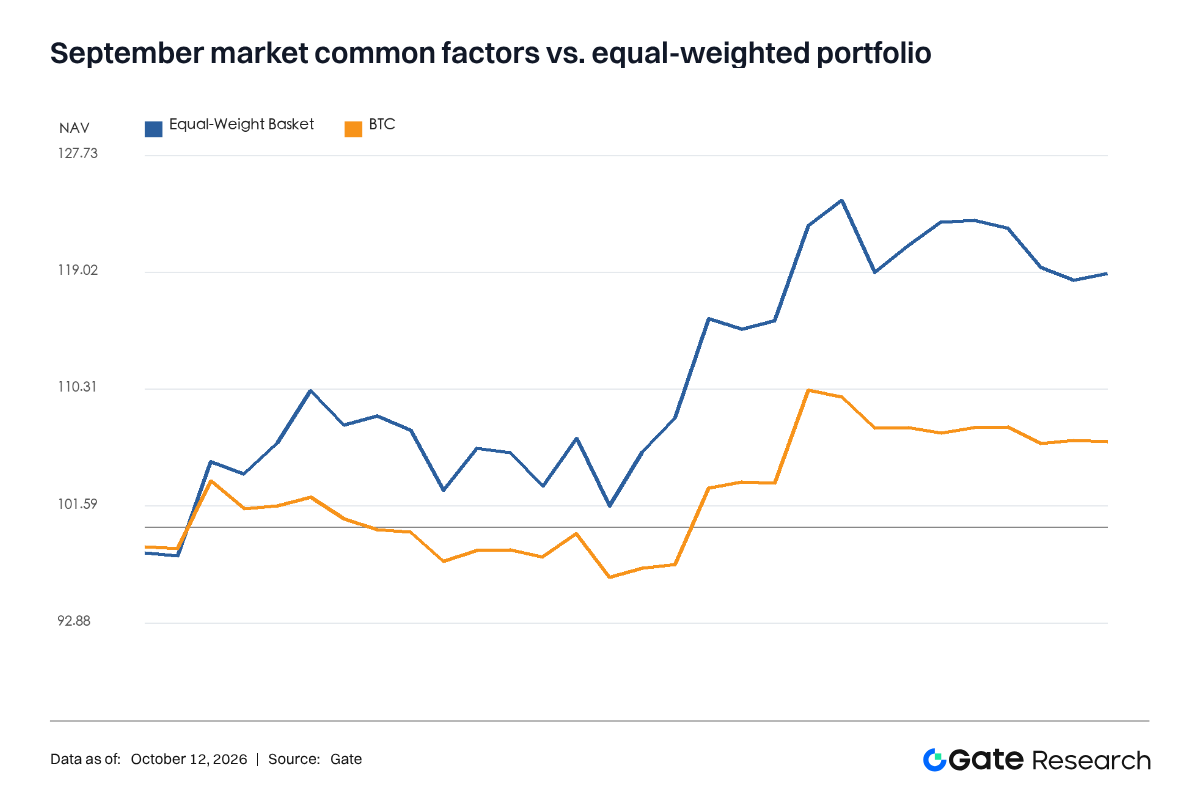
9 月加密市场呈现高收益、高波动特征,七资产等权组合收益达 18.93%,年化波动率为 59.05%,其中 ZEC 以 69.65% 的涨幅贡献了主要收益。资产间相关性较高,传统等权配置的风险分散效果有限。
-
策略回测显示,时间序列动量在 2026 年前九个月实现 21.1% 的累计收益,Sharpe 达 0.77;波动率管理策略则将最大回撤控制在 12.22%。结合宏观风险过滤与动态仓位调整,有助于降低组合波动与回撤。
一、宏观因子与跨资产传导
1.1 月度宏观观察
9 月标普 500 下跌 0.45%,纳斯达克上涨 1.86%,两类股票指数出现分化。WTI 上涨 11.66%,广义美元指数上涨 2.03%,美国十年期收益率上升 54 个基点,VIX 上升 1.42 点。能源、利率和美元同时走高,会抬升风险资产的贴现率和融资约束;科技股保持正收益,则为 BTC 的风险偏好因子提供支撑。BTC 6.40% 的月收益是在混合宏观状态中实现,单一“风险偏好上升”标签无法概括全月。
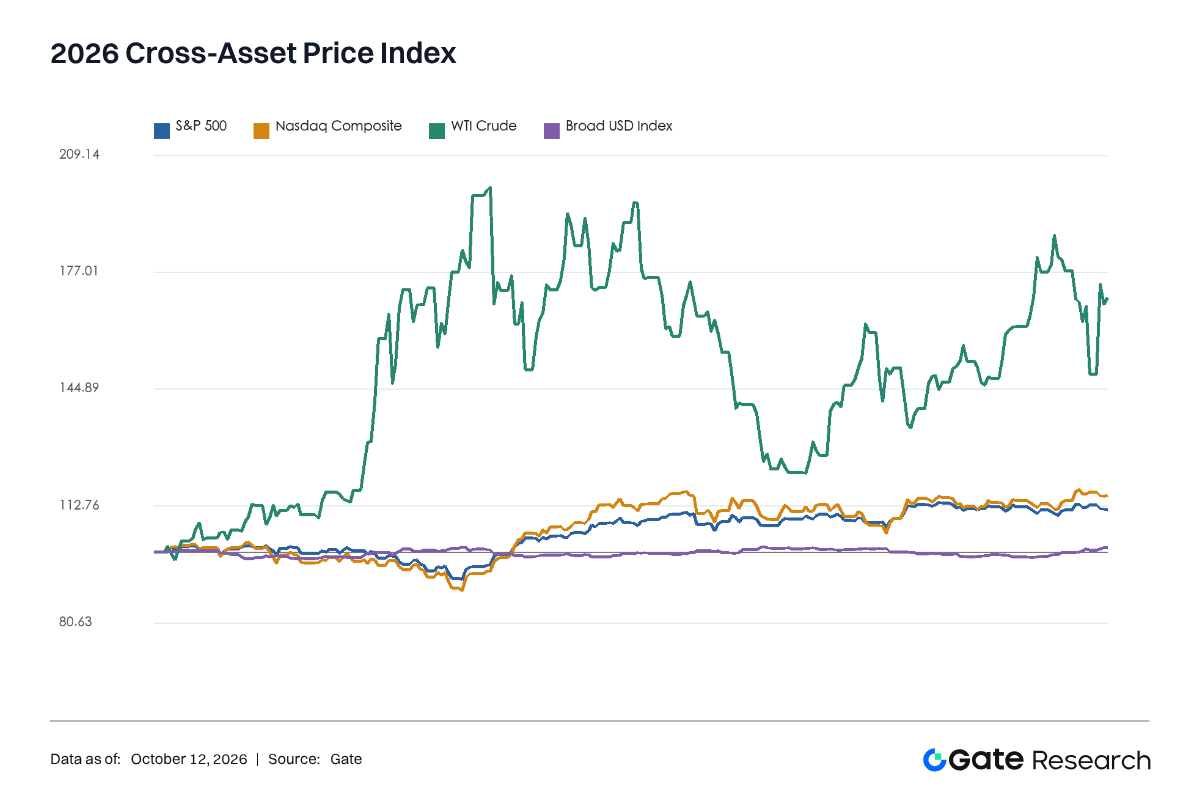
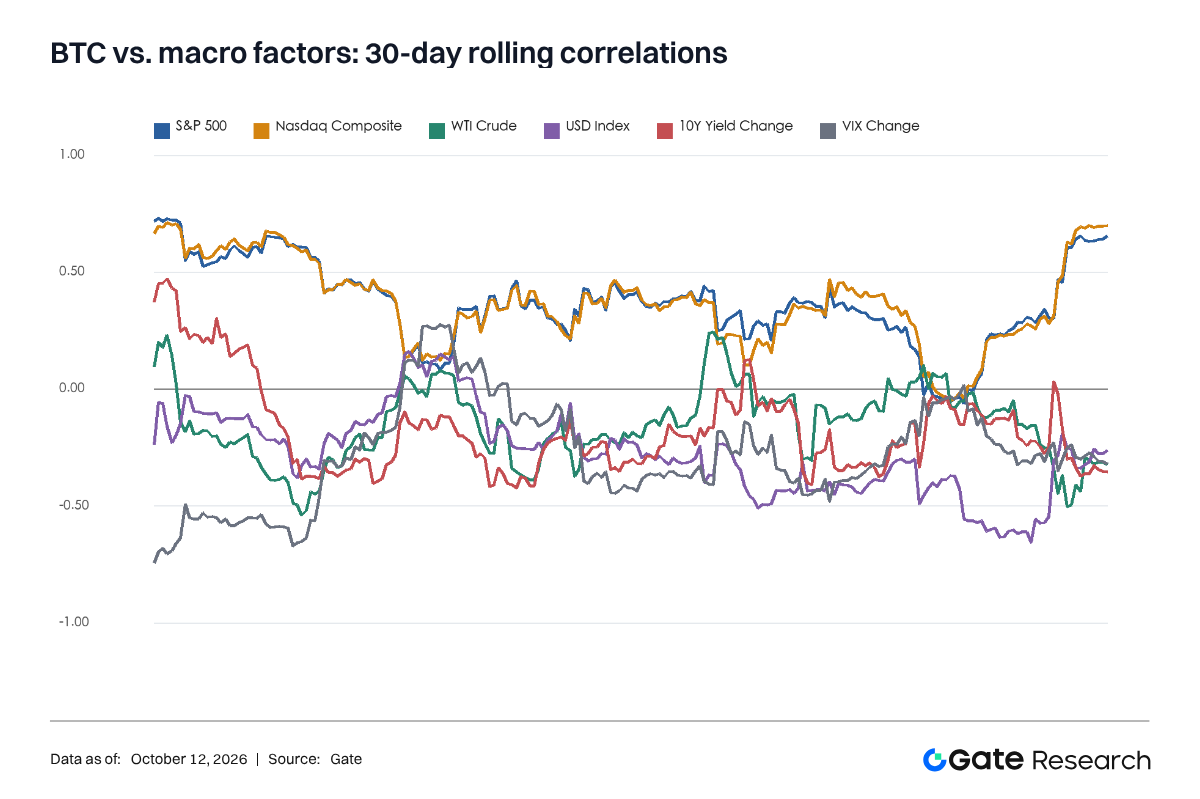
日频相关性显示 BTC 的权益属性在 9 月增强。BTC 与标普 500、纳斯达克的相关系数分别为 0.65 和 0.7,高于 1 月至 9 月的 0.42 和 0.41。BTC 与 WTI、美元、十年期收益率变动、VIX 变动的 9 月相关系数分别为 -0.32、-0.26、-0.36、-0.32。相关方向符合高久期风险资产的常见表现,但三十日滚动结果频繁穿越零轴,说明静态对冲比率容易失效。
1.2 多变量回归
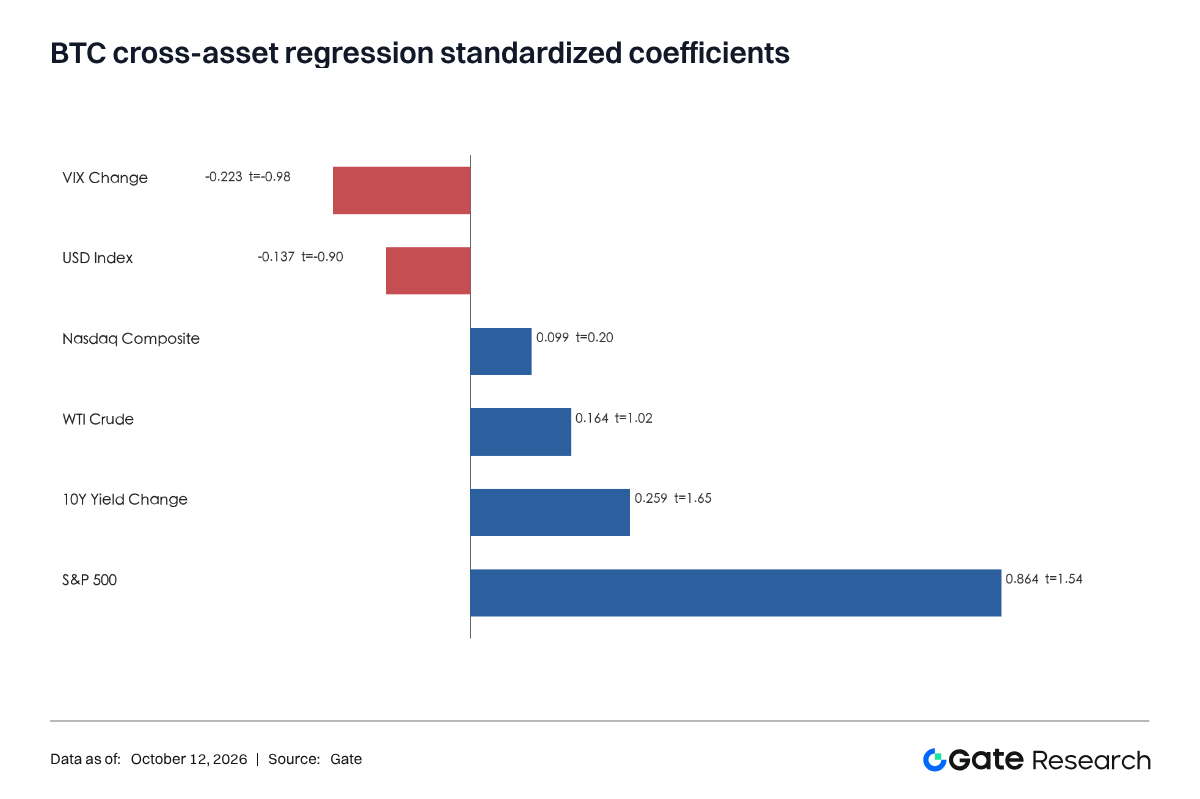
以 2026 年 1 月至 9 月日数据做六因子同步回归,模型 R 平方为 19.85%。标普 500、纳斯达克、WTI、美元、十年期收益率变动、VIX 变动的标准化系数分别为 0.864、0.099、0.164、-0.137、0.259、-0.223 个百分点。标普系数的 t 值为 1.54,十年期收益率为 1.65,其余变量绝对 t 值低于 1.1,常用显著性阈值下均不足以单独确认稳定解释力。
9 月单月回归 R 平方升至 60%,纳斯达克系数为 2.174 个百分点,t 值 2.02。高 R 平方应解释为当月风险共振增强,但不可视为可长期使用的预测模型。
1.3 宏观风险过滤的策略检验
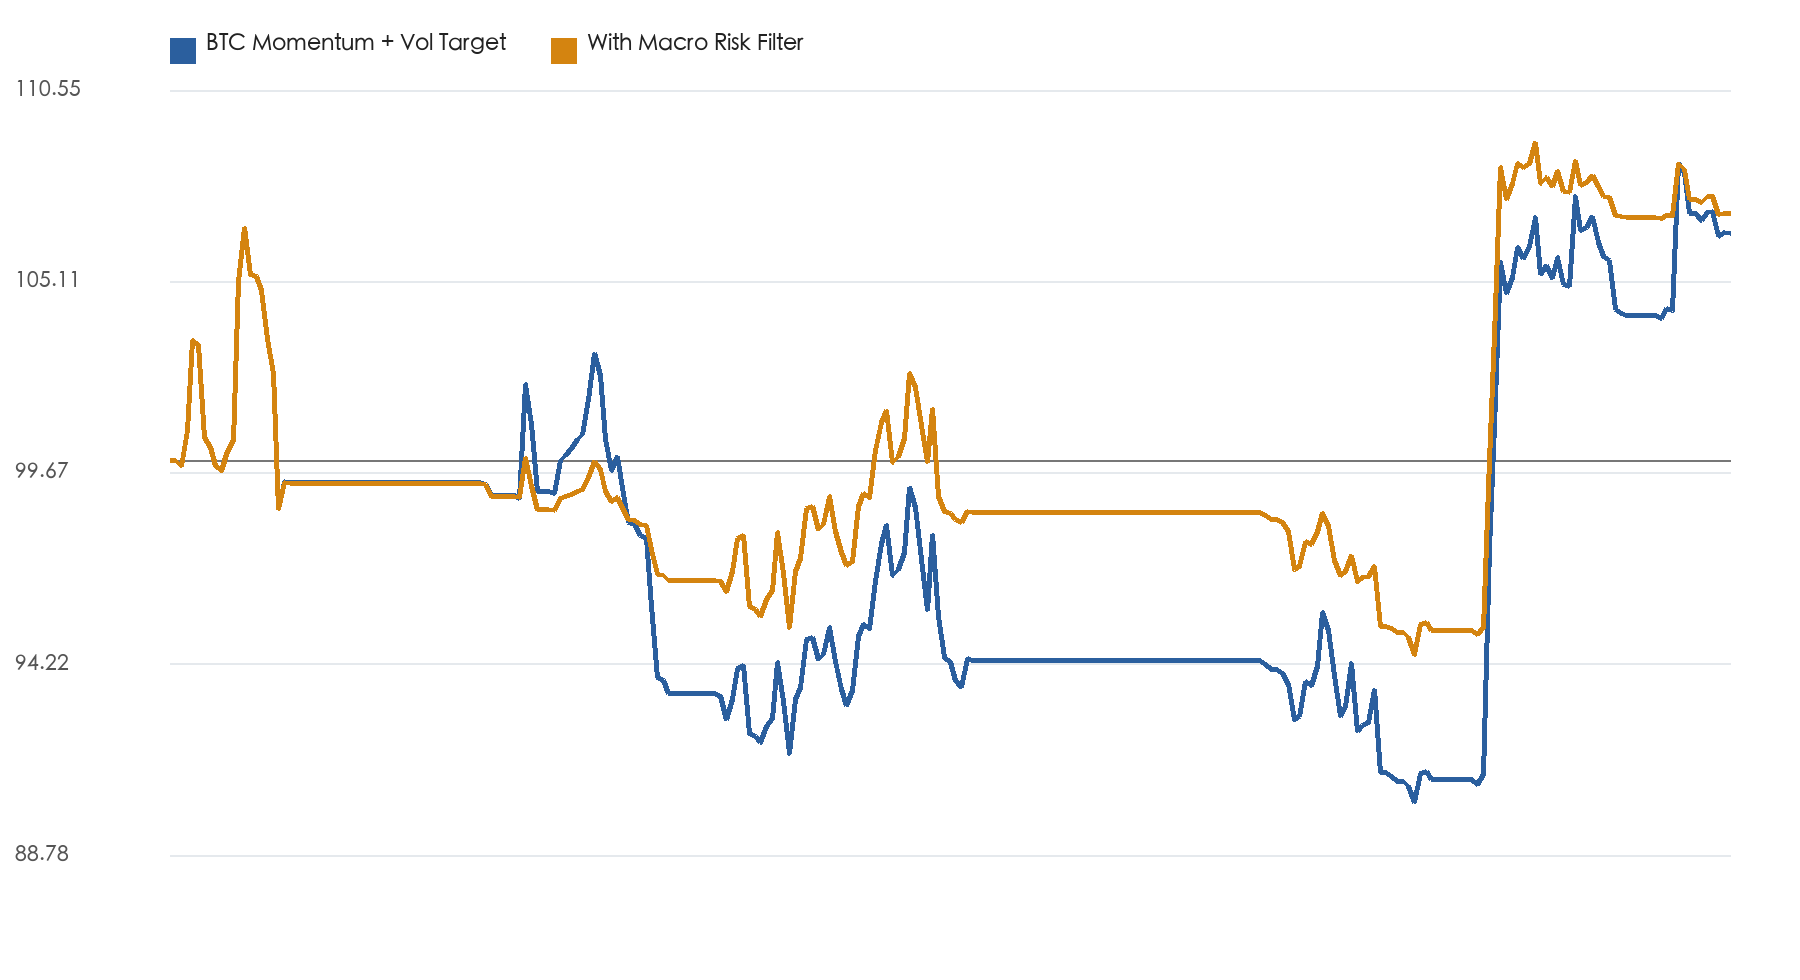
宏观过滤器每天计算四个滞后状态:十年期收益率二十日变化是否为正、美元二十日收益是否为正、VIX 十日变化是否为正、标普二十日收益是否为负。风险计数达到三项时将目标仓位乘以 0.35,达到两项时乘以 0.7,其余状态维持原仓位。底层 BTC 策略要求二十日动量为正,并以 25% 年化波动为目标,最大权重为 100%。
未过滤策略 1 月至 9 月累计收益 6.47%,年化波动率 19.5%,Sharpe 0.53,最大回撤 -15.33%,成本拖累 3.74 个百分点。加入过滤后,累计收益为 7.03%,年化波动率 15.50%,Sharpe 0.66,最大回撤 -11.39%,成本拖累 3.32 个百分点。风险调整后指标改善来自压力状态减仓。
二、机构资金流 衍生品与链上流动性
2.1 ETF 资金流
美国现货 BTC ETF 9 月净流入 26.5 亿美元,现货 ETH ETF 净流入 8.32 亿美元。8 月 31 日至 9 月 6 日,BTC 与 ETH ETF 分别净流入 9.25 亿和 8.16 亿美元;9 月 7 日至 14 日,BTC 转为净流出 4.63 亿美元,ETH 仍净流入 1.97 亿美元;9 月 14 日至 20 日,BTC 约为净流入 0.06 亿美元,ETH 净流出 1.41 亿美元;9 月 21 日至 27 日,BTC 与 ETH 分别净流入 23.86 亿和 6.9 亿美元。
四个周度观察说明月度流量被最后一周显著拉高。ETF 流量与当周收益同步时,无法区分申购推动价格和价格上涨吸引申购。可执行监控需要使用流量占基金资产净值比例、五日流量加速度和价格冲击后的残差收益,避免把名义流入额直接当作方向信号。
2.2 永续合约和期权状态
Gate 数据显示,BTC 永续未平仓量 9 月下降 1.85%,ETH 下降 8.97%。BTC 与 ETH 的平均资金费率分别为每八小时 0.00353% 和 0.00431%,正资金费率观测占比分别为 85.56% 和 90%。多头仍支付持仓成本,但仓位规模未随价格同步扩张。
9 月 21 日至 27 日,跨交易所 BTC 未平仓量周度下降 12.81%,资金费率一度转负,DVOL 回落,偏度仍为负。该组合指向杠杆去化和下行保护需求并存。若只有价格上涨而 OI 与隐含波动率下降,趋势策略可保留现货风险预算,但不宜同步提高杠杆;若价格、OI、资金费率三者同时快速上升,则应把拥挤惩罚加入目标权重。
2.3 加密原生流动性
稳定币供应量 9 月由约 3,073 亿美元升至 3,112 亿美元,增幅 1.26%;DeFi TVL 增长 10.6%;DEX 月交易量为 3175.42 亿美元,日均约 105.85 亿美元。稳定币供应变化可近似表示可进入链上市场的结算资产,TVL 同时受到净流入和代币价格重估影响,DEX 交易量则受波动率、套利和活动激励影响。三项指标方向一致时,流动性判断的置信度高于单指标判断。
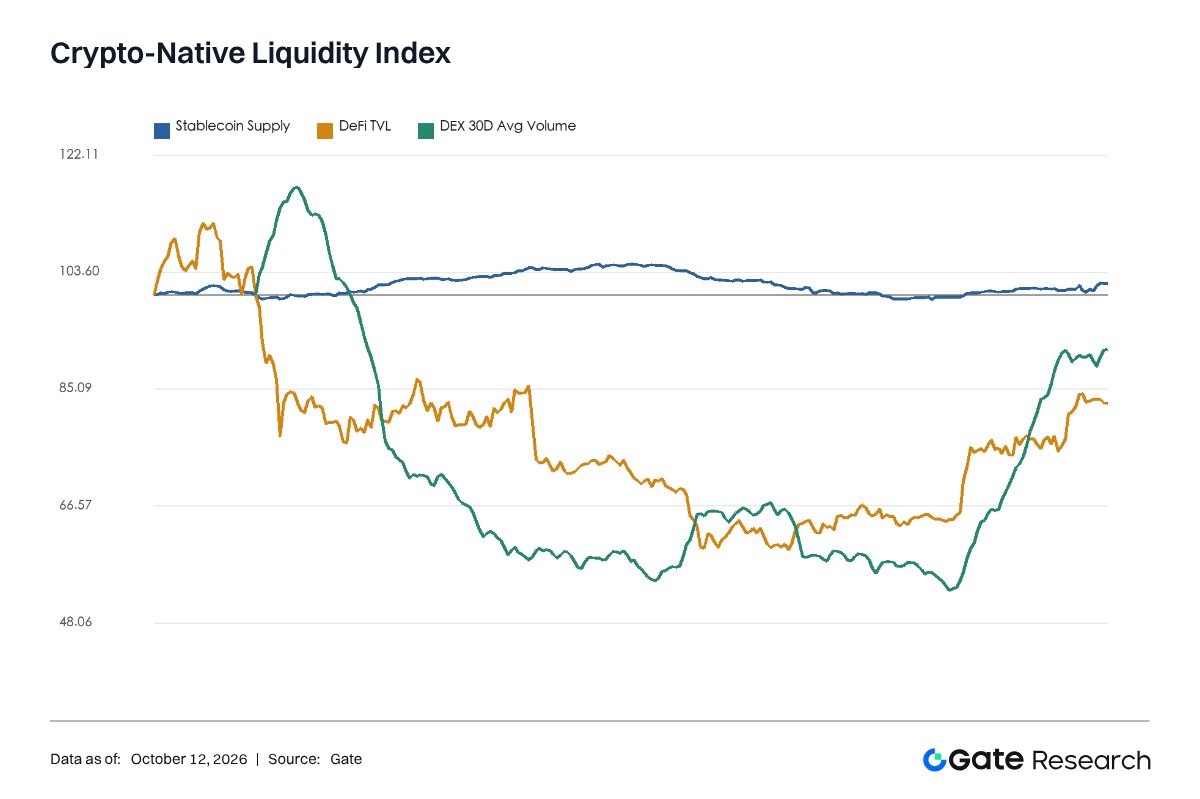
9 月稳定币与 TVL 同步扩张,但 DEX 三十日均量的路径更为波动。该结构支持资金存量改善、交易活跃度未线性扩张的判断。组合管理可把稳定币三十日增速设为慢变量,把 DEX 七日均量相对三十日均量设为快变量;慢变量转负时降低总风险预算,快变量骤升且价格下跌时提高流动性折价和滑点假设。
三、市场状态与共同因子
3.1 状态识别
市场状态由 BTC 二十日收益方向和十日实现波动率共同定义。9 月有 21 天处于上涨高波,2 天处于上涨低波,5 天处于下跌低波,2 天处于下跌高波。上涨高波期间,BTC 平均日收益为 0.56%,七资产篮子(BTC、ETH、SOL、BNB、XRP、DOGE 和 ZEC)平均日收益为 1.08%。下跌高波期间,两者分别为负 1.07% 和负 2.28%。
高波状态放大了方向收益,也扩大了资产间分化。横截面动量在这种状态下容易捕捉强者延续,但仓位会集中在高波资产。波动率管理则主动削减仓位,其 9 月收益落后于其余策略。状态识别没有直接预测下一日方向,它用于解释策略为何在同一月份出现不同收益路径。
3.2 主成分分析
七资产日收益相关矩阵的第一主成分解释 74.86% 的总方差,第二主成分解释 11.53%。第一主成分载荷的绝对值在 BTC、ETH、SOL、XRP 和 DOGE 上介于 0.40 至 0.42,BNB 为 0.34,ZEC 为 0.22。第一主成分可视为市场方向因子,第二主成分主要吸收 ZEC 与主流资产之间的相对走势。
第一主成分占比接近四分之三,等权分散对系统性风险的作用有限。组合风险控制需要降低总市场 Beta,或引入稳定币、期权和跨市场资产。仅在七个正相关现货资产之间重新分配权重,主要改变的是风险集中度和尾部暴露。
3.3 Beta 与尾部风险
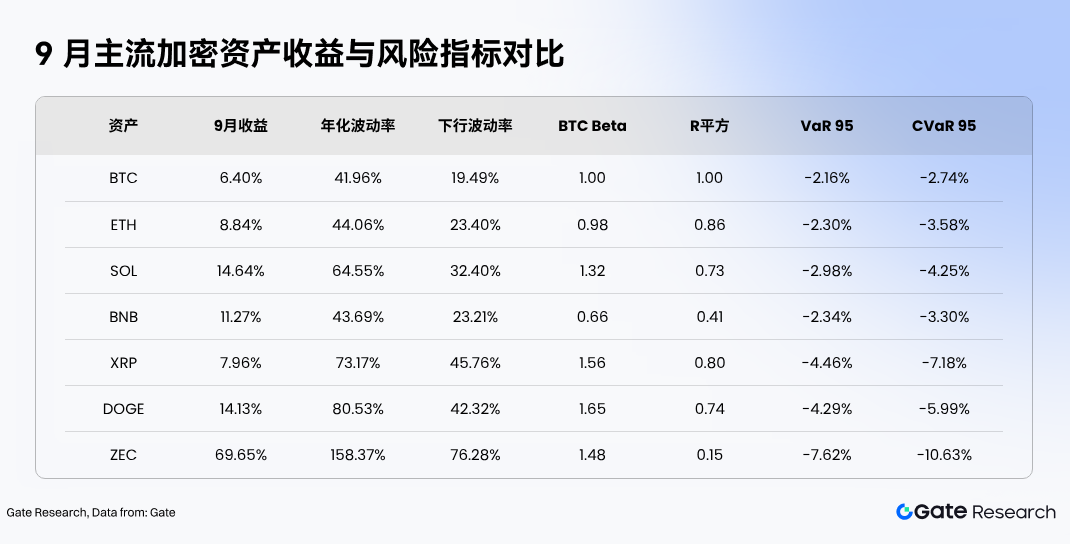
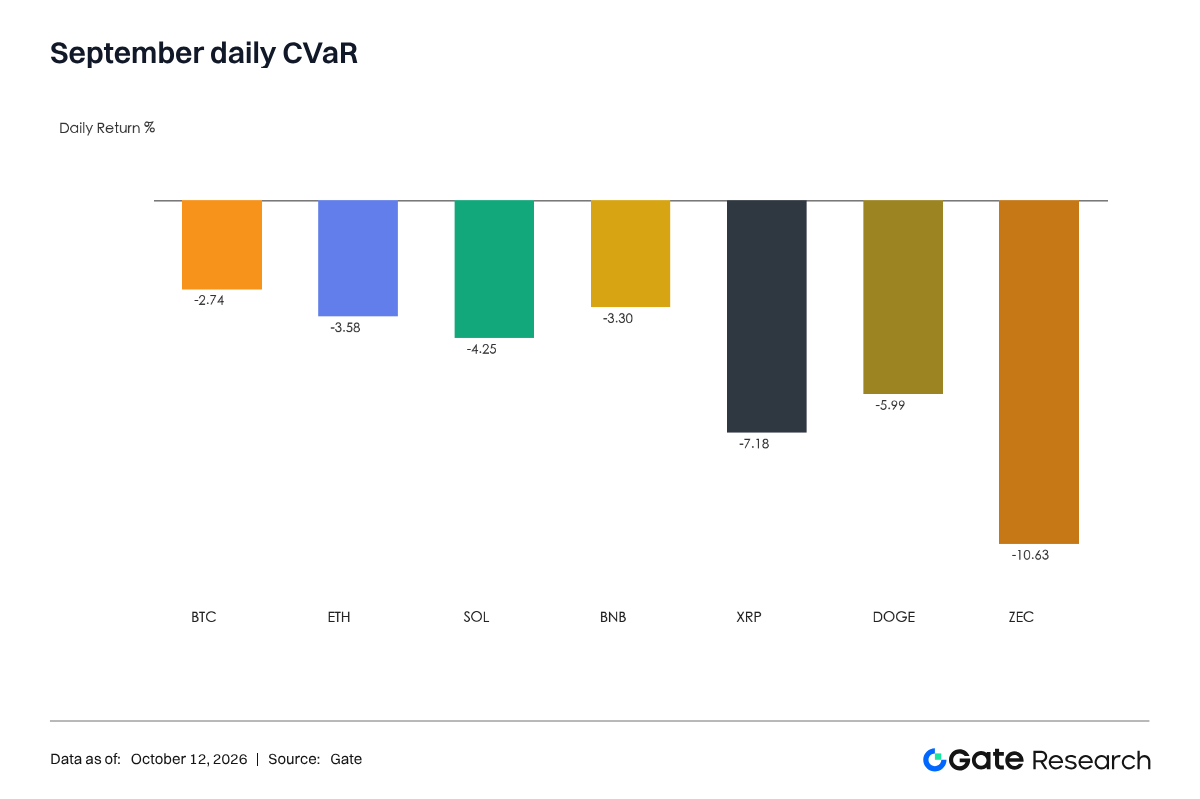
以 BTC 日收益为解释变量,ETH 的 9 月 Beta 为 0.98,SOL 为 1.32,BNB 为 0.66,XRP 为 1.56,DOGE 为 1.65,ZEC 为 1.48。XRP 和 DOGE 的 Beta 高于 1.5,市场下跌时预期损失会放大。ZEC 回归 R 平方仅为 0.15,说明其月内收益主要由独立因子驱动,BTC Beta 无法充分描述其风险。
四、因子暴露与横截面排序
4.1 因子定义
动量因子由五日、二十日和六十日收益的横截面标准分取平均。防御因子为二十日年化波动率标准分的相反数。流动性因子使用二十日平均成交额的对数标准分。综合得分按动量 50%、防御 25%、流动性 25% 加权。该权重用于描述,不参与前述策略回测。
9 月末所有资产五日动量均为负,数值从 ETH 的负 0.22% 到 ZEC 的负 7.54%。二十日与六十日动量仍为正,说明月末发生短周期回撤,中期趋势尚未转负。多周期信号的分歧会降低追涨策略的仓位确定性。
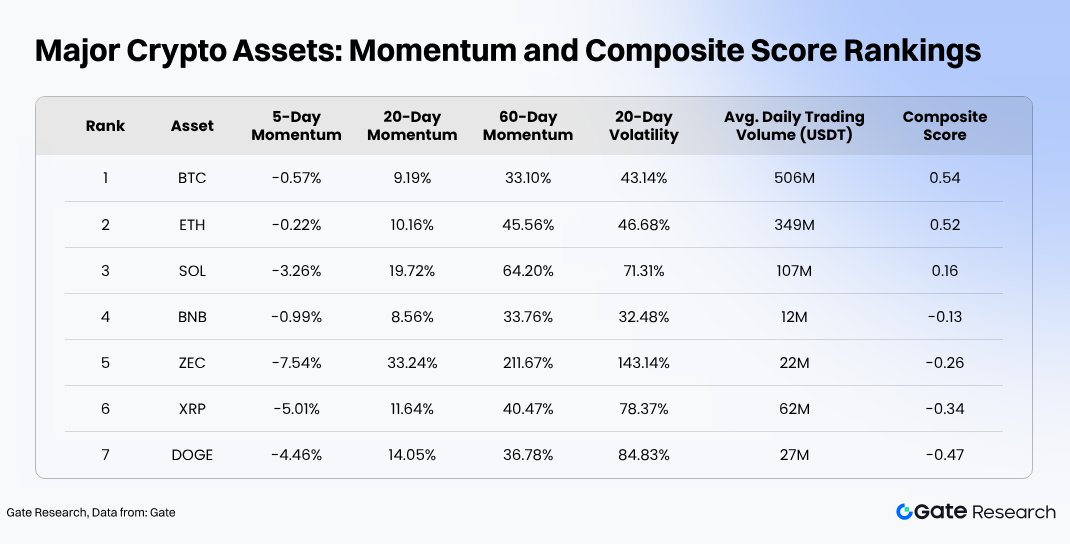
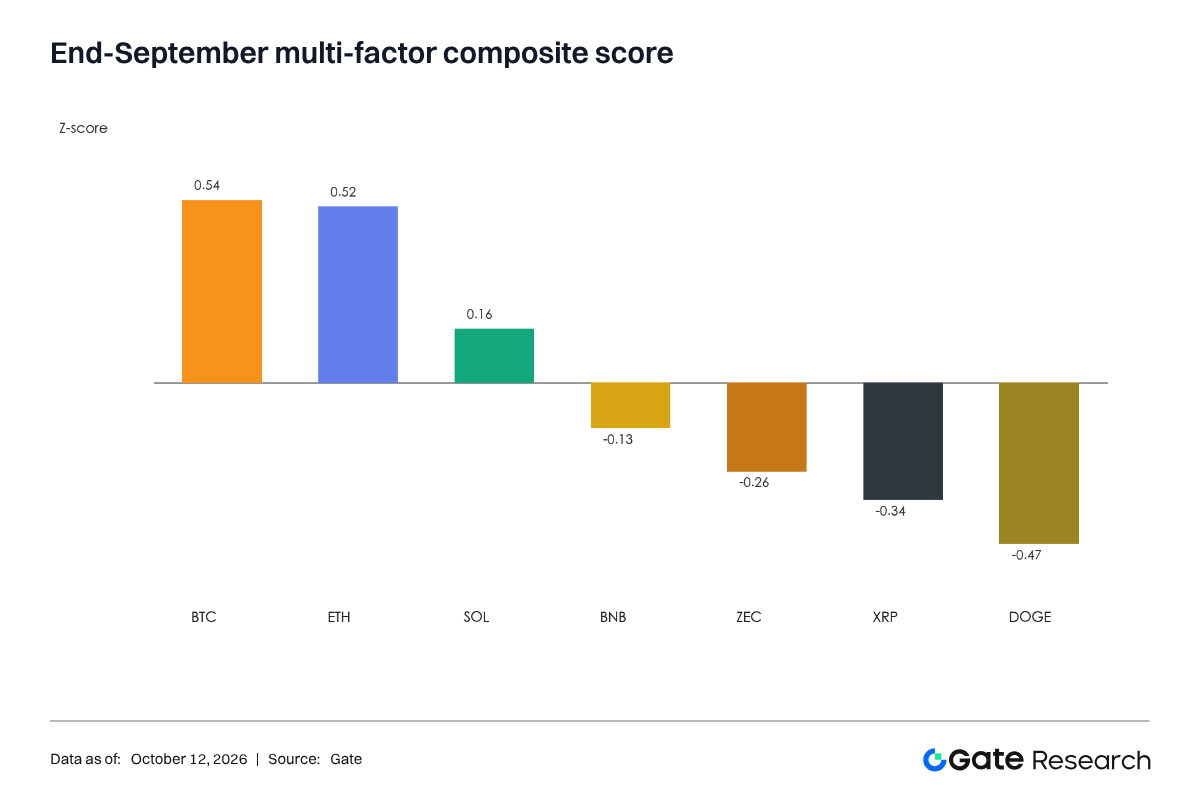
BTC 和 ETH 的综合得分领先,来源是流动性与较低波动率。ZEC 的动量得分最高,但高波动和较低流动性把综合得分压至负值。BNB 的二十日波动率最低,防御得分最高,成交额较低限制了综合排名。因子排序把收益速度、可交易规模与风险放在同一框架中,避免单独依据涨幅配置。
4.2 因子拥挤与反转
横截面动量 9 月的主要收益贡献来自 ZEC 12.45 个百分点、SOL 5.66 个百分点和 BNB 5.04 个百分点,DOGE 贡献 -2.06 个百分点。组合高度依赖少数排名靠前资产。若 ZEC 权重受到 20% 单资产上限约束,策略收益会下降,但尾部风险和估计误差也会下降。
月末五日动量全面转负,提示中期动量与短期反转同时存在。部署时可将五日动量作为减仓变量,例如二十日动量为正但五日动量低于横截面 20% 分位时,将目标权重减半。该规则需要在 10 月以后做样本外检验,本报告不把假设性改进计入历史业绩。
五、风险模型与组合构建
5.1 等权组合
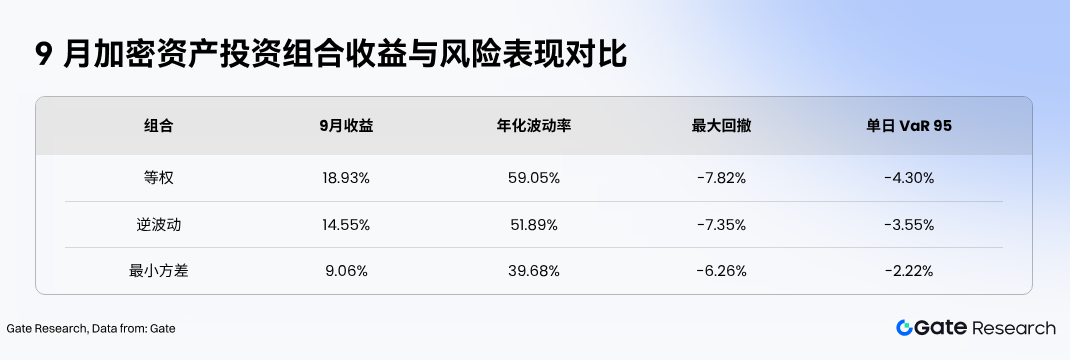
月度再平衡等权组合不依赖协方差估计,每个资产初始权重为 14.29%。9 月收益为 18.93%,年化波动率为 59.05%,最大回撤为 7.82%,单日 VaR 95 为负 4.30%。ZEC 对组合收益贡献接近一半,同时贡献了显著的尾部波动。等权方法分散了名义资金,没有分散等量风险。
5.2 逆波动组合
逆波动权重使用 8 月 31 日之前六十日年化波动率的倒数。BTC、ETH、SOL、BNB、XRP、DOGE 和 ZEC 权重分别为 19.34%、12.28%、14.03%、24.36%、10.68%、12.58% 和 6.74%。9 月收益为 14.55%,年化波动率为 51.89%,最大回撤为 7.35%,VaR 95 为负 3.55%。
逆波动法把 BNB 和 BTC 置于较高权重,限制 ZEC 权重。风险改善幅度有限,因为它忽略资产相关性。BTC、ETH、SOL、XRP 和 DOGE 共享较强市场因子,单独压低各资产波动率仍会留下集中 Beta。
5.3 最小方差组合
长仓约束最小方差组合使用相同六十日协方差矩阵。权重集中在 BTC 49.6%、BNB 47.67% 和 DOGE 2.73%。9 月收益为 9.06%,年化波动率为 39.68%,最大回撤为 6.26%,VaR 95 为负 2.22%。风险指标优于等权和逆波动,收益也最低。
角点解表明样本协方差对小幅估计变化敏感。实际组合应增加单资产上限、最小持仓数、协方差收缩和换手惩罚。以35% 单资产上限为例,最小方差解必须持有至少三个资产,估计误差造成的权重跳变也会收敛。
六、策略检验与绩效归因
6.1 策略比较
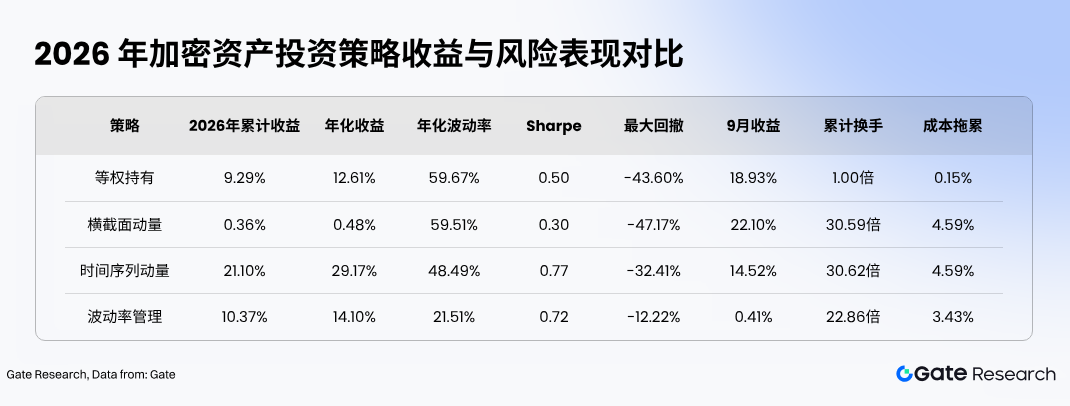
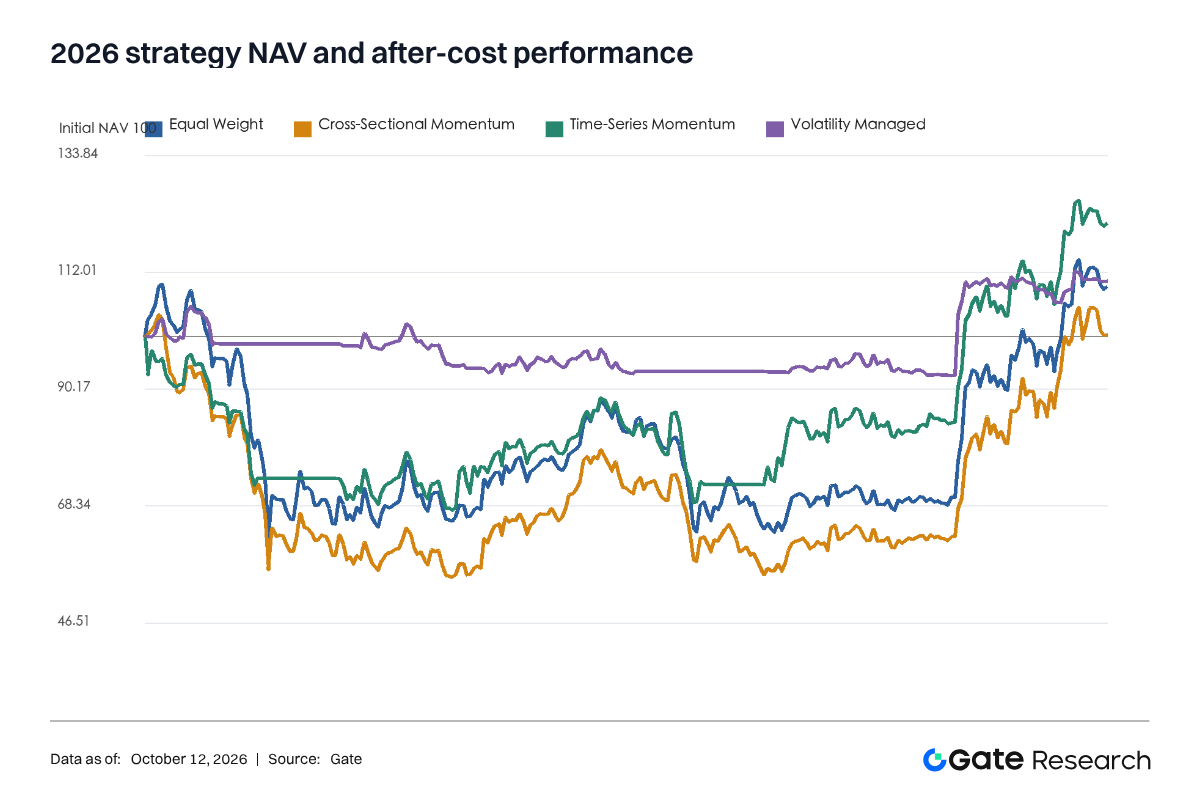
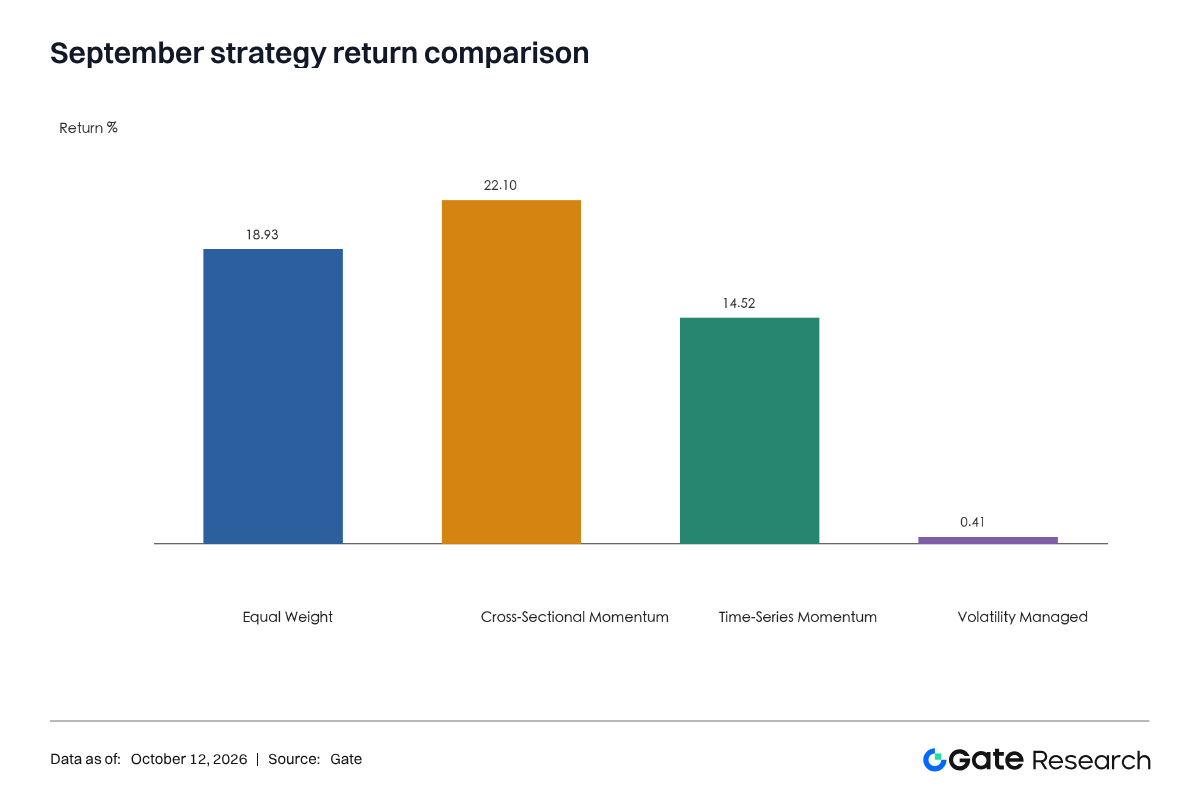
时间序列动量取得最高年度收益和 Sharpe,最大回撤仍达到 32.41%。横截面动量在 9 月领先,年度累计收益接近零,说明单月强势与跨期稳定性之间存在差距。年度交易成本对两类动量策略均造成约 4.59 个百分点拖累,成本占毛收益的比例不可忽略。
波动率管理的年化波动率为 21.51%,约为时间序列动量的 44%,最大回撤减少 20.19 个百分点。9 月上涨高波状态使它只获得 0.41%,属于预期内的收益让渡。若资金目标强调回撤上限或净值稳定性,波动率管理的资金效率优于等权策略。
6.2 9月收益归因
横截面动量的毛贡献集中在 ZEC、SOL 和 BNB,三者合计贡献 23.15 个百分点;DOGE 和 ETH 合计拖累约 2.11 个百分点,调仓成本进一步压低净收益。时间序列动量的贡献分布更均衡,ZEC、BNB、SOL、ETH 分别贡献 5.07、3.76、3.57 和 3.51 个百分点,BTC 与 DOGE产生负贡献。
波动率管理只持有 BTC 和 ETH,9 月毛贡献约为 1.04 个百分点,成本和仓位切换后净收益降至 0.41%。该策略的主要功能是压缩风险,不适合用单月绝对收益评价。评价指标应同时包含回撤、实现波动率和资金利用率。
6.3 稳健性判断
时间序列动量的年度表现优于其余策略,但当前结果仍不足以确认稳定超额收益。七个资产共享较高市场因子,策略收益可能来自市场择时而非独立 Alpha。横截面动量对单一强势资产依赖较大,若排名第一资产出现跳空反转,历史贡献会迅速逆转。
七、压力测试与部署规范
7.1 历史压力日
9 月 BTC 跌幅最大的三个交易日为 9 月 15 日、9 月 10 日和 9 月 23 日,BTC 日收益分别为 -3.28%、-2.21% 和 -2.10%。七资产篮子同期平均收益分别为 -4.77%、-4.23% 和 -4.36%。篮子跌幅大于 BTC,验证了高 Beta 资产在压力日放大损失。
按 9 月 Beta 做线性冲击,若 BTC 单日下跌 10%,ETH、SOL、BNB、XRP、DOGE 和 ZEC 的条件损失估计分别为 9.75%、13.16%、6.64%、15.56%、16.51% 和 14.78%。该情景忽略相关性在危机期上升、流动性恶化和非线性跳空,实际损失可能更大。
7.2 风险限额
实盘化部署建议以风险限额控制策略,而非以名义资金控制。组合年化波动目标可设为 20% 至 25%,单资产权重不超过 25%,单资产预期风险贡献不超过组合的 30%。当十日实现波动率高于过去一年 90% 分位时,总风险预算减半。单日净值回撤超过 3% 时暂停新增仓位,并核对行情、订单、手续费和持仓。
换手限额应直接进入优化目标。周度总换手超过 100% 时,只有预期因子收益覆盖 15 个基点成本和额外安全边际才执行。低成交额资产使用成交额参与率约束,目标订单不超过过去二十日日均成交额的 0.5%。该比例仍需用 Gate 盘口数据校准。
7.3 执行与监控
信号计算、目标权重、订单生成和成交核对应分别记录时间戳。回测使用日线开盘或收盘无法描述真实盘口冲击,实盘应保存委托价、成交均价、中间价、滑点和拒单原因。资金费率虽然不进入现货策略,仍可作为拥挤度监控变量;资金费率高于 0.05% 且未平仓量快速上升时,应降低高 Beta 资产风险预算。
策略停用条件应提前写入规则。连续六十个交易日 Sharpe 低于零、实现成本超过模型成本两倍、最大回撤越过历史回测 1.25 倍,任何一项触发后进入复核。复核只检查数据、执行和结构变化,不依据近期盈亏临时修改参数。
八、结论
9 月加密市场在宏观约束增强的环境中保持上涨。美元指数和美国十年期国债收益率同步上行,风险资产的估值压力有所增加;纳斯达克维持正收益,美国现货 BTC 与 ETH ETF 录得净流入,稳定币供应量和 DeFi TVL 同步扩张,为加密资产提供了资金支持。BTC 与 ETH 分别上涨 6.4% 和 8.84%,七资产等权组合上涨 18.93%,但组合收益较多依赖 ZEC 等高波动资产,名义上的资产分散未能充分降低共同市场风险。
衍生品数据与现货表现存在分化。BTC 和 ETH 永续合约未平仓量分别下降 1.85% 和 8.97%,资金费率保持温和正值,价格上涨期间未出现明显的杠杆同步扩张。ETF 净流入、链上流动性增长和永续仓位收缩同时出现,使本轮行情更接近现货资金参与和杠杆去化并行的结构。后续若未平仓量、资金费率与价格同时快速上升,组合需要提高拥挤度惩罚,并降低高 Beta 资产的风险预算。
策略结果显示,时间序列动量在 2026 年前九个月取得 21.1% 的累计收益,横截面动量在 9 月取得 22.1% 的收益,但其回撤、换手和单一强势资产依赖均较高。波动率管理策略将最大回撤控制在 12.22%,在高波动上涨阶段的收益相对有限,但提供了更稳定的风险路径。后续执行应继续使用宏观风险过滤、波动率调仓、单资产权重上限和交易成本约束,并通过样本外数据检验策略在不同市场状态下的稳定性。
参考链接:
- The Block, https://www.theblock.co/news/markets/2026-10-02-spot-bitcoin-etfs-september-inflows-417547
- FRED, https://fred.stlouisfed.org
- DefiLlama, https://defillama.com
Gate 研究院是一个全面的区块链和加密货币研究平台,为读者提供深度内容,包括技术分析、热点洞察、市场回顾、行业研究、趋势预测和宏观经济政策分析。
免责声明
加密货币市场投资涉及高风险,建议用户在做出任何投资决定之前进行独立研究并充分了解所购买资产和产品的性质。 Gate 不对此类投资决策造成的任何损失或损害承担责任。
相关研报
相关文章