摘要
-
BTC 修复成立,但趋势尚未完全接管价格。BTC 从 7 月 1 日的 $58,566 回升至 8 月 1 日的 $62,897,月度上涨 7.39%,月内最高触及 $66,803。价格最终没有守住月内高位,上方存在获利了结和宏观不确定性带来的压力。
-
ETH 的相对强势有资金面支撑。ETH 月度上涨 18.68%,ETH/BTC 上涨 10.51%。美国现货 ETH ETF 在 7 月 22 个交易日中有 17 日净流入,逐日汇总为 +$347.4M;同期 BTC ETF 月度仅净流入 +$172.4M。ETH 的上涨获得了更连续的受监管渠道的资金需求。
-
山寨扩散并未获得验证。SOL 月度为 −0.93%,小时级最大回撤 −13.02%,与 BTC、ETH 形成鲜明反差,7 月应被归类为 BTC 修复 + ETH 相对行情。
-
策略上,趋势过滤优先于抄底。最近 365 个 BTC 日度观测的 20/60 日趋势过滤器并未创造正收益,但把最大回撤从买入持有的 −53.05% 压低至 −13.61%。它的意义在于控制净值路径。对 ETH 的配置应建立在 ETH/BTC 强度与资金流持续性的共同确认上;对 SOL 及长尾资产则需更严格的趋势和流动性门槛。
一、7 月分化:BTC 修复、ETH 走强,山寨行情缺席
7 月资金没有沿着风险偏好从大市值资产向高波动资产逐步扩散。BTC 自月初 $58,566 升至 $62,897,ETH 从 $1,570 升至 $1,863,SOL 却由 $73.56 小幅回落至 $72.88。三者的月末收益分别为 +7.39%、+18.68% 和 −0.93%。资金明显集中于能够获得现货 ETF 和主流流动性支持的资产,而非推动一轮普遍上涨的“山寨季”。
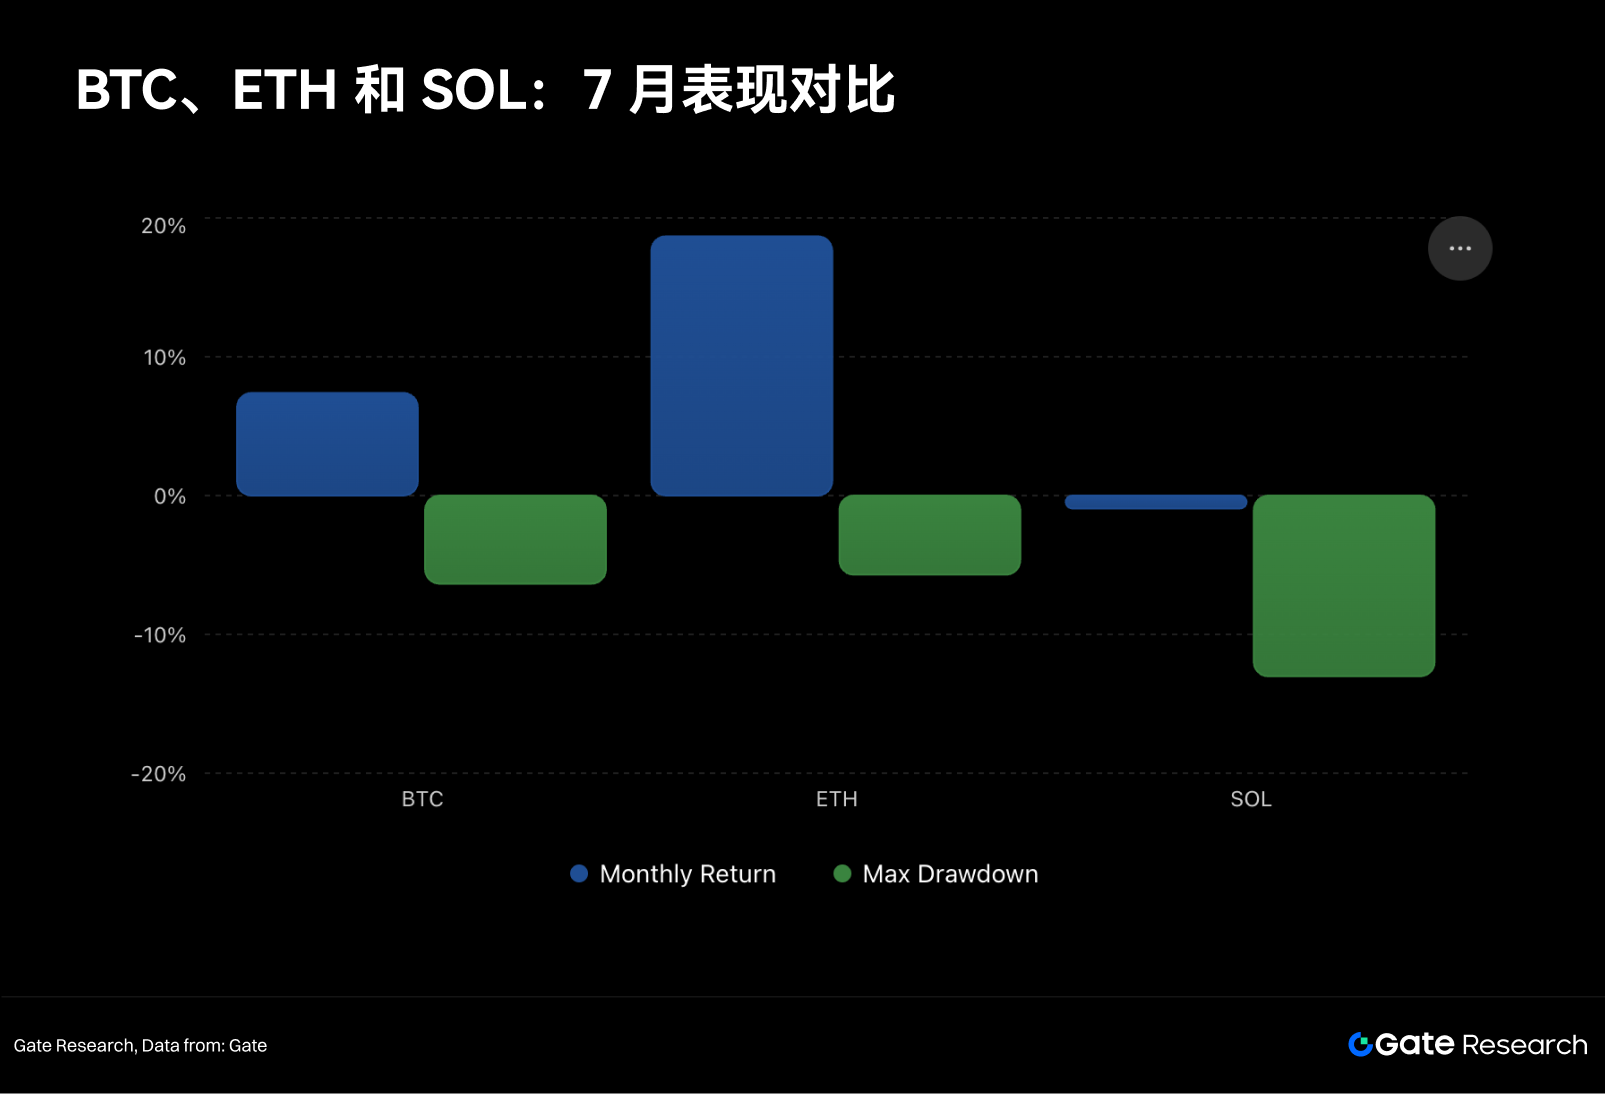
BTC 在 7 月整体以修复为主。月内最高价为 $66,803,月末收盘仍低于这一位置约 5.8%;从月内峰值回落的幅度与 −6.35% 的最大回撤基本一致。买盘足以推动 BTC 从 $58K 区间重新站上 $60K,但在接近 $66K 后,继续追涨的动力明显减弱。
ETH 的表现则明显强于 BTC。它的月内高低振幅达到 25.44%,高于 BTC,但最大回撤仅为 −5.7%,甚至低于 BTC 的 −6.35%。ETH/BTC 从 0.02680 升至 0.02962,7 月上涨 10.51%。在波动更大的情况下,ETH 仍取得更高收益和更低回撤,说明价格下跌时有较强买盘承接。逐日数据也支持这一判断。美国现货 ETH ETF 在当月 22 个交易日中有 17 日净流入,月度累计 +$347.4M;同期 BTC ETF 仅累计 +$172.4M,且资金流入流出反复切换。
SOL 曾上探 $83.39,但未能将反弹延续至月末,最终月度下跌 0.93%,最大回撤达到 13.02%。一般而言,当市场风险偏好明显回升时,SOL 这类高 beta 资产通常会在 BTC 上涨后获得更强的跟随买盘,但 7 月并未出现这一现象。因此,ETH 的强势更多反映资金对 ETH 本身的重新定价,而不应该把它外推为整个山寨币篮子的做多信号。
二、价格节奏:从恐慌修复到月末重新转向谨慎
2.1 月初:价格先修复,资金流后确认
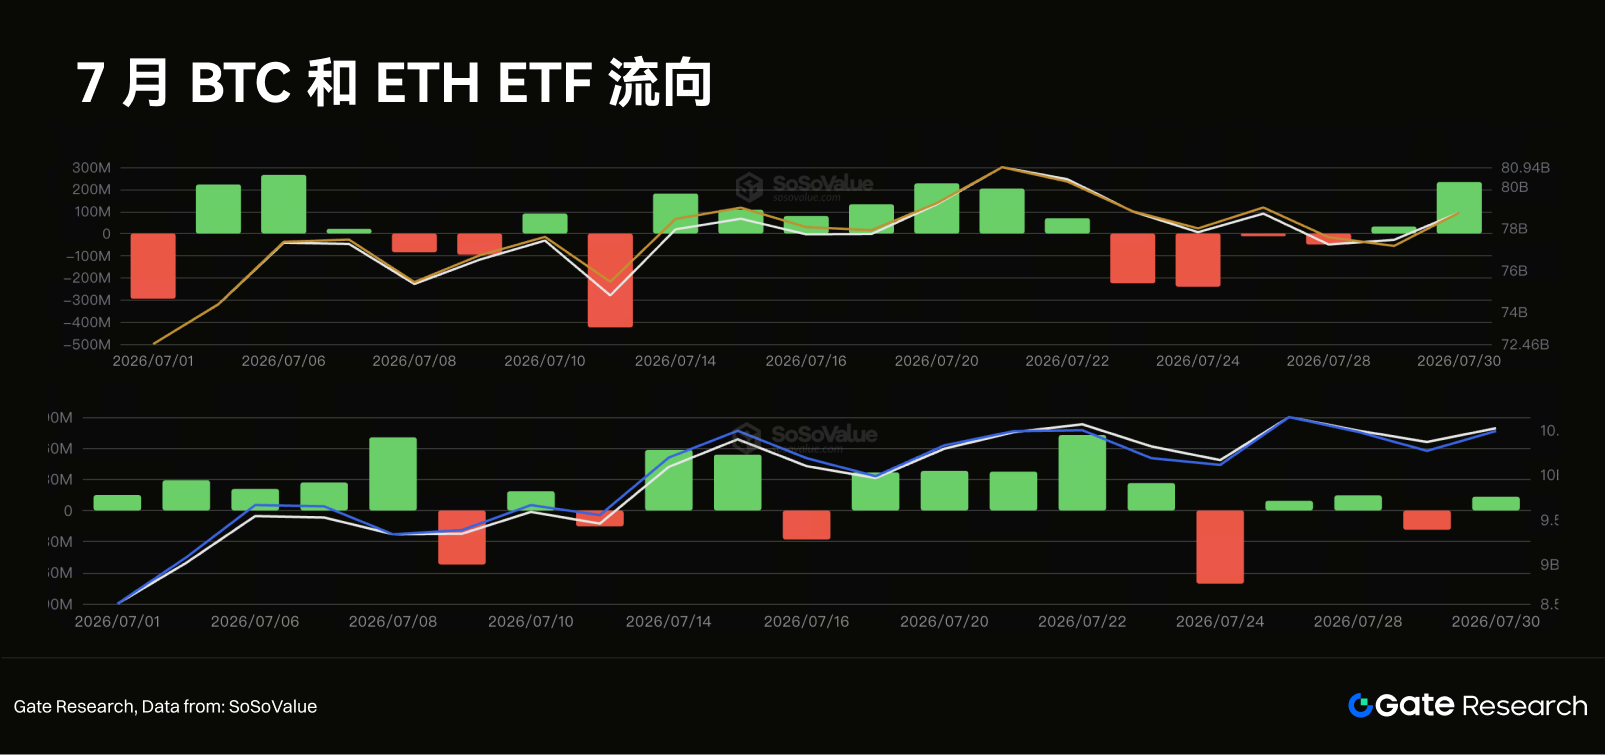
7 月 1 日,市场仍受到 6 月去风险行情的影响,BTC ETF 当日净流出 $294.6M;7 月 2 日随即转为净流入 $221.7M,7 月 6 日再次流入 $265.7M。从大额流出到资金快速回流,说明低位的买卖力量正在发生变化。卖方压力不再像 6 月那样持续占据主导,但配置资金也尚未形成稳定、连续的流入。
月初市场首先出现价格修复,随后才由资金流验证反弹能否持续。BTC 在月初重新走向 $62K 区域,说明低位买盘已经足以扭转此前的下跌趋势;但 ETF 资金的大幅波动也表明,市场对宏观和政策变化依然高度敏感。
2.2 月中:BTC 资金反复,ETH 获得更持续的买盘
7 月 13 日是当月最有信息量的交易日之一。美国现货 BTC ETF 单日净流出 $424.7M,为全月最大流出;7 月 14 日又流入 $181.1M。7 月 14—22 日的七个交易日合计流入约 $999.4M,7 月 23—24 日又合计流出 $465.3M。单看月度合计,BTC ETF 录得 +$172.4M;但从每日变化来看,资金仍随着宏观预期和 BTC 价格变化频繁进出。这也解释了 BTC 在 7 月为什么能够反弹,却始终缺少持续向上突破的动力。
ETH 的资金流则更加稳定。7 月美国现货 ETH ETF 的逐日净流量合计 +$347.4M,22 个交易日中17 日为正。7 月 14—23 日累计净流入约 $295.4M;7 月 24 日虽出现 -$70.7M 的资金流出,月末整体仍保持净流入。此外,CoinDesk 在 7 月 16 日的报道显示,当周前三个交易日 ETH ETF 已流入 $96M,而 7 月 15 日的 $53.8M 中,BlackRock 的 ETHA 与 ETHB 合计吸收约 $49.3M。这个细节说明两点:第一,ETH 正通过受监管的 ETF 渠道获得新增资金;第二,资金仍明显集中于少数产品,因此单一发行人的强劲流入还不能代表整个市场都在增加 ETH 配置。
ETH 同期还获得了 ETF 之外的叙事支持。Robinhood Chain 于 7 月 1 日主网上线,以 ETH 支付 Gas 并结算至 Ethereum;其日 DEX 交易量一度超过 $800M,主要来自 Meme 交易。虽然这不足以单独解释 ETH 的上涨,但提供了链上应用活跃度方面的支持。
因此,月中发生的变化是 BTC ETF 流量保持反复的同时,ETH 获得了一段更加连续的资金流入窗口。
2.3 月末:利率未动,但宏观压力仍在
7 月 29 日,美联储以 9 比 3 维持联邦基金利率目标区间在 3.5%—3.75%。声明一方面承认经济仍在扩张,另一方面强调通胀依然高于 2% 的目标;三位委员投票反对维持利率不变,并主张当次会议加息 25 个基点。对加密市场而言,维持利率不变避免了立即加息带来的直接冲击,但也没有释放进一步宽松的信号。市场关注点因此转向通胀和能源价格是否会推动美联储在后续会议上采取更鹰派的政策。
月末 ETF 资金流也体现了这种谨慎情绪。7 月 30 日 BTC ETF 流入 $233.1M,7 月 31 日又流出 $265.4M。利率维持不变避免了当次会议立即收紧带来的冲击,但三张加息反对票以及通胀表述也限制了市场进一步下调利率风险的空间。BTC 最终收在月内高点下方,也反映出月末市场重新趋于谨慎。后续值得关注的是实际利率预期、能源价格和 ETF 资金流能否同时朝着有利于风险资产的方向变化。
三、衍生品与现货:去杠杆后的市场如何改变趋势质量
判断一轮上涨是否健康,不能只看价格,还要看它是由现货买盘推动,还是由杠杆资金快速堆积推动。
7 月 16 日市场数据显示,主流永续合约资金费率接近零,此前市场中较为拥挤的杠杆多头已经得到明显清理。与高资金费率环境相比,市场继续上涨时发生大规模多头连环平仓的风险有所下降。
但低资金费率本身并不是上涨信号,它只能说明市场没有明显过度拥挤,决定价格能否继续走高的仍然是新增买盘。
从这一角度观察,7 月是一轮杠杆降温之后,更偏向由现货资金推动的修复行情。
BTC ETF 全月净流入 $172.4M,但每日资金进出幅度较大;ETH ETF 全月净流入 $347.4M,而且 22 个交易日中有 17 日录得净流入,对 ETH 形成了更加连续的资金支持。相比之下,SOL 虽已有现货 ETF 产品,但 7 月末相关资金流规模仍较小,也没有形成类似 ETH 的连续买盘,月内反弹最终未能转化为正收益。
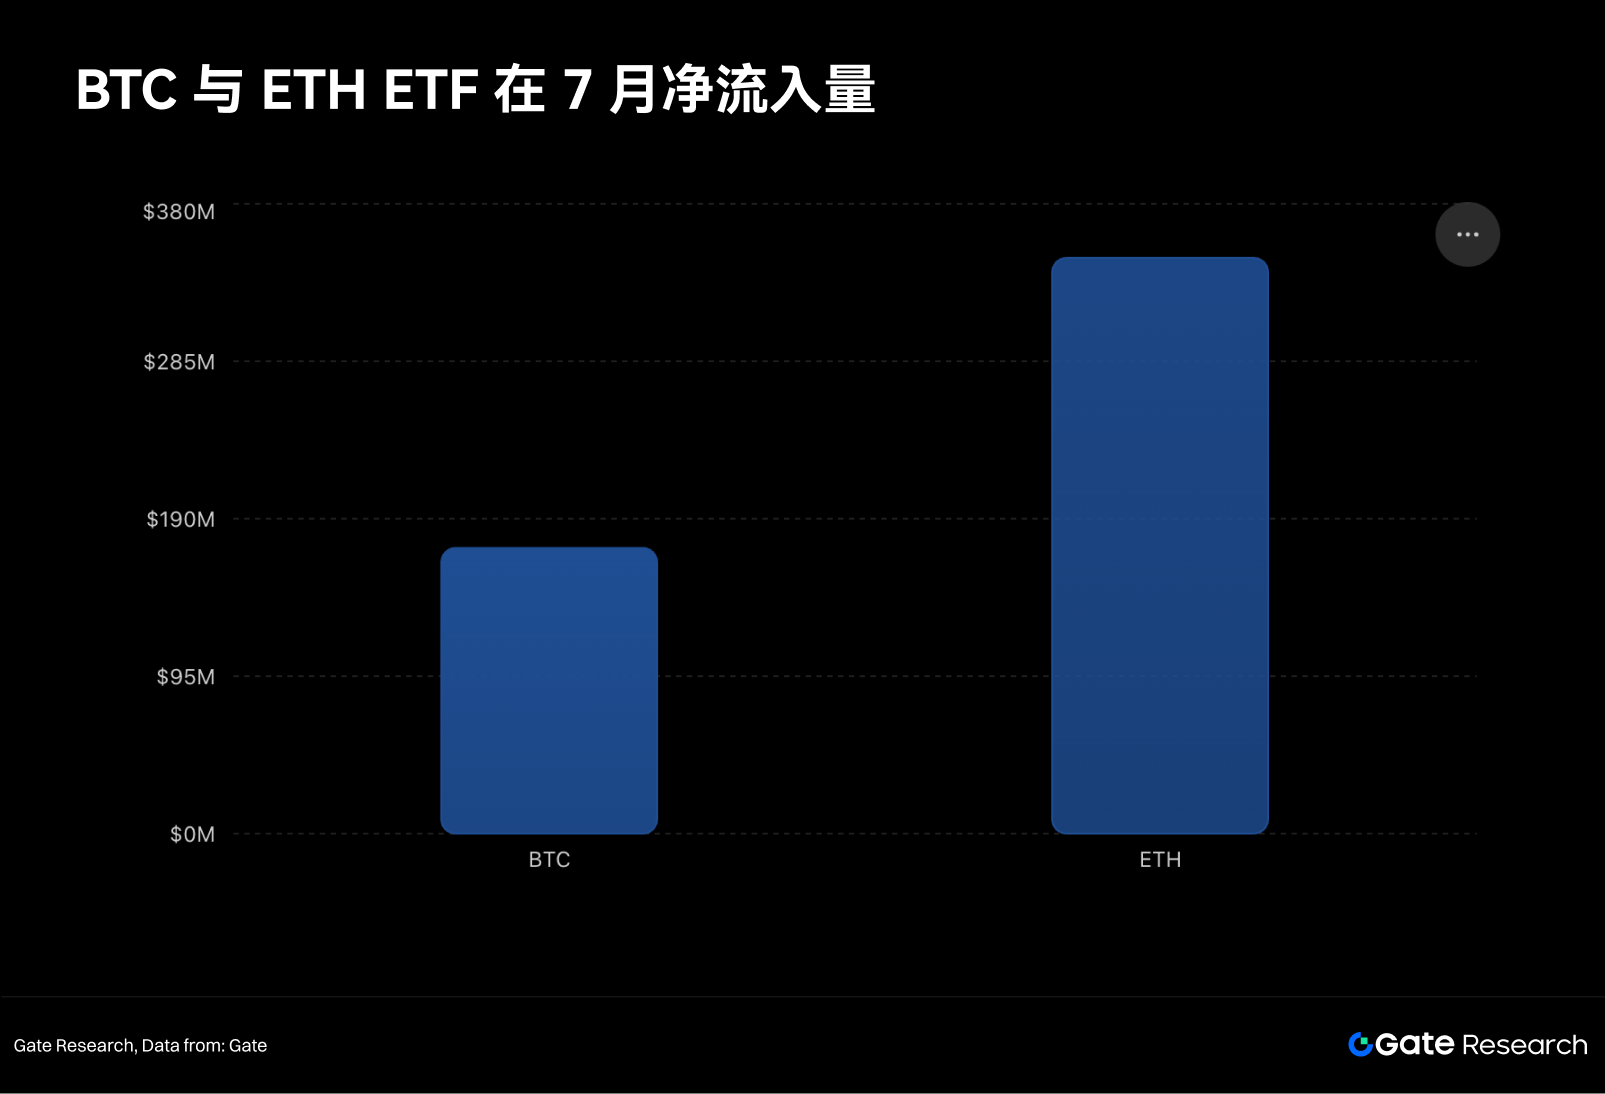
这与典型的合约驱动行情存在明显区别。后者通常伴随未平仓合约快速增加、资金费率持续走高,以及价格在短时间内突破多个关键位置。7 月能够确认的是来自 ETF 申购、现货买盘以及 ETH 相对需求改善,而不是高杠杆资金推动的快速上涨。
四、量化验证:趋势策略的价值首先是控制回撤
市场研究可以帮助判断资金正在流向哪里,但执行时,还需要一套规则决定什么时候承担风险。本报告使用一个简单的 BTC 现货趋势过滤器进行验证。它并不预测 BTC 下一天上涨还是下跌,而是回答一个实际的问题,即当前市场是否适合继续持有 BTC。
规则保持简单:当 BTC 上一日收盘价高于 60 日均线,同时 20 日均线高于 60 日均线时,下一日持有 BTC;其他时间持有现金。
所有信号均滞后一日执行,每次买入或卖出计入 10bp 单边成本,现金收益按 0 计算。样本使用 CoinGecko 最近 365 个日度收益,对应 366 个 BTC 价格点,并与同期买入持有进行比较。
(注:20/60 日参数为预先设定,本报告未针对 7 月或该 365 日样本进行参数寻优。)
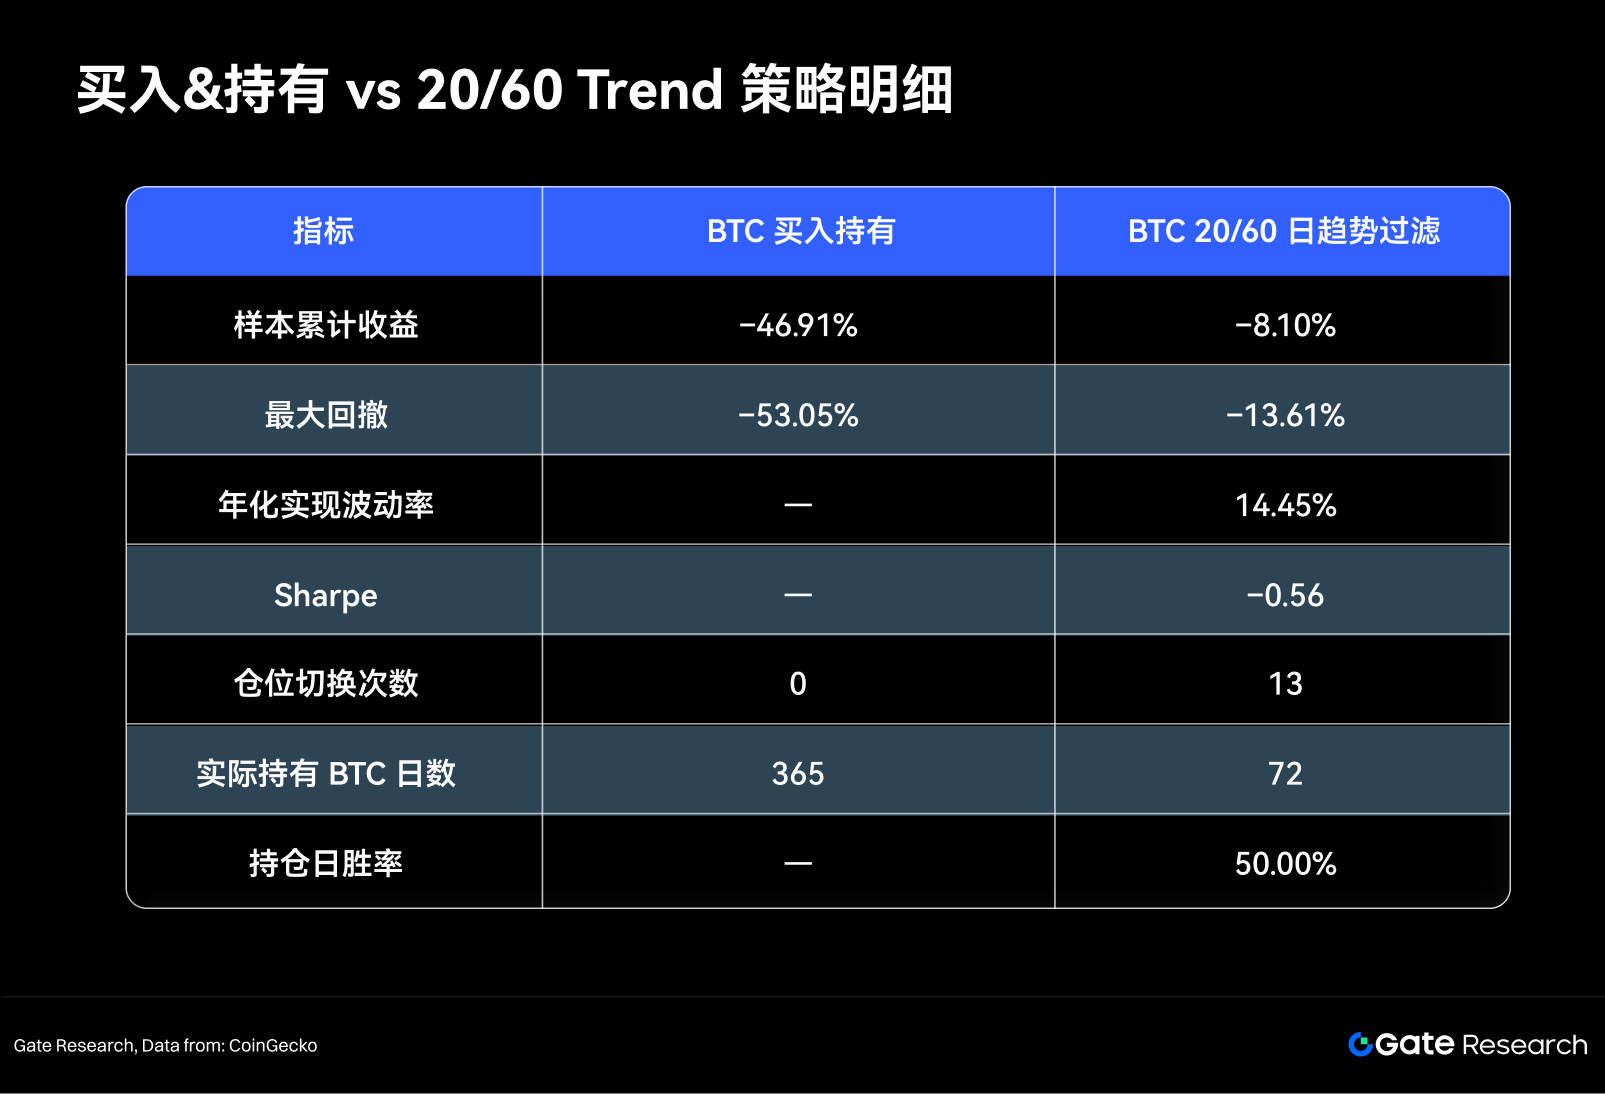
样本内共发生 13 次仓位切换,10bp 单边成本对应约 130bp 的名义交易摩擦。若单边成本机械上调至 25bp,在交易序列不变的情况下,将额外侵蚀约 195bp,策略累计收益将由 −8.10% 降至约 −10.05%。这一敏感性测试并非重新优化后的回测,而是用于说明执行成本对结果仍有影响。
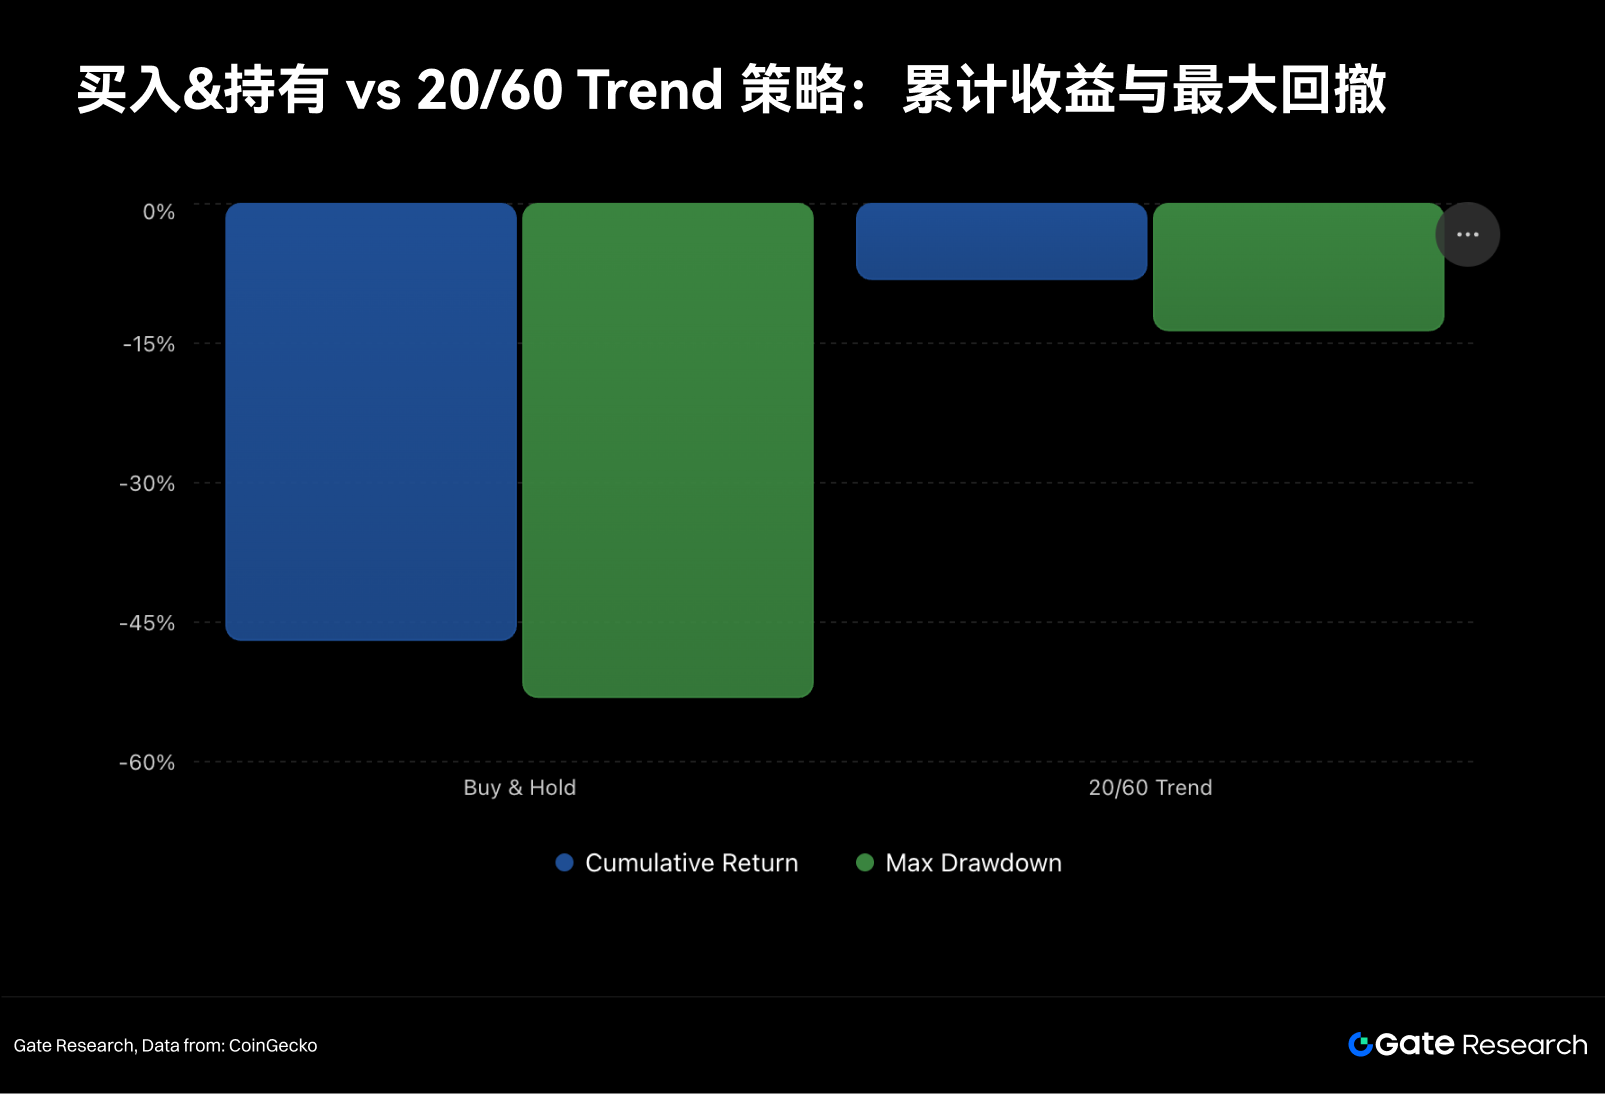
值得关注的不是收益,而是回撤。
趋势过滤策略在这一样本中同样亏损 8.1%,Sharpe 也为负,它改善的是下跌过程中的风险控制。买入持有最大回撤达到 53.05%,趋势过滤后下降至 13.61%,缩小约 39.44 个百分点;累计亏损也从 46.91% 降至 8.1%。
原因并不复杂。策略只在 72 个交易日持有 BTC,而不是全年保持满仓。它没有准确预测每一次涨跌,只是在中期趋势不符合条件时选择不参与。
BTC 在 7 月上涨 7.39%,直接持有可以获得更高的单月收益;但期间仍出现 6.35% 的最大回撤。趋势策略则是等待中期趋势得到确认后再承担风险。
因此,对于更重视净值稳定的组合而言,它的作用接近风险开关。
ETH 则不应该简单照搬 BTC 的均线规则。合理的策略是,先用 BTC 趋势判断整个市场是否适合增加方向性仓位,再观察 ETH/BTC 和 ETH ETF 多日资金流,决定是否增加 ETH 配置,最后观察 SOL 和山寨市场是否跟随。
7 月前两层已经出现改善,但第三层仍然缺失。这意味着 ETH 已经形成独立的相对强势,但这种强势尚未扩散到整个山寨市场。
五、8 月及后续:接下来重点观察三个信号
截至报告撰写时,BTC 约为 $63,740,低于 7 月高点 $66,803。市场脱离 6 月最弱的阶段,但 7 月的修复能否进一步演变成持续上涨趋势,目前仍需要确认,需要观察三个信号是否继续改善。
第一,BTC 能否形成稳定的中期上涨趋势。
BTC 需要稳定运行在 60 日均线之上,同时 20 日均线保持在 60 日均线上方。如果价格持续在 $66K 下方震荡,同时两条均线重新靠近,说明 7 月可能只是此前下跌后的修复,而非新一轮趋势的开始。这种情况下,没有必要因为某一天 ETF 大额流入就频繁提高仓位,重要的是等待价格趋势本身给出确认。
第二,ETH 能否继续跑赢 BTC。
ETH/BTC 在 7 月从 0.02680 升至 0.02962。如果这一比率重新跌回 7 月初附近,同时 ETH ETF 的 5 日或 10 日累计资金流转负,就意味着此前推动 ETH 超额收益的两项重要条件正在减弱。反过来,如果 ETH/BTC 继续保持强势,同时 ETF 维持多日净流入,那么 ETH 的独立行情仍有延续基础。这里尤其需要避免被单日 ETF 数据误导。由于 ETH ETF 的资金流存在较高的产品集中度,连续数日的资金方向比某一天的大额申购更有参考意义。
第三,资金是否真正开始进入山寨市场。
SOL 相对 BTC 的表现、山寨币季节指数以及高流动性山寨币的整体走势,可以用来判断 ETH 的强势是否开始向外扩散。当前山寨币季节指数只有 43,SOL 在 7 月也没有取得正收益。因此,在这些指标明显改善之前,山寨市场仍应被视为高波动但缺乏充分资金确认的区域。
这三个信号实际上对应一条很简单的资金路径:BTC 趋势确认 → ETH 相对走强 → 山寨市场扩散。7 月走到了第二步,但还没有进入第三步。
如果未来三者同时改善,市场才真正具备进一步提高风险仓位的基础;如果 BTC 趋势转弱,或者 ETH/BTC 和 ETF 资金流率先恶化,则应该重新考虑降低风险,而不是继续寻找所谓的“补涨资产”。
宏观环境同样需要纳入这一框架。如果通胀重新走高、能源价格上涨,或者美联储释放更明显的鹰派信号,市场可能重新提高对利率维持高位甚至进一步加息的预期。届时 ETF 资金流和价格趋势都有可能同步转弱。
六、结论
7 月加密市场是一次明显的分层修复。BTC 从 6 月的抛售压力中恢复,重新站上 $60K;ETH 在 ETF 持续净流入和 ETH/BTC 走强的直接支持下明显跑赢 BTC,Robinhood Chain 等新链则进一步强化了其链上叙事;SOL 则没有跟随上涨,并出现更大的月内回撤。这说明资金重新进入核心加密资产,但还没有全面扩散至高波动山寨市场。
与此同时,衍生品杠杆明显降温,资金费率接近中性,7 月行情更多由现货和 ETF 资金推动。本轮修复相比高杠杆行情更加稳定,但也意味着价格想进一步突破,需要持续的真实买盘。
量化回测进一步说明,趋势策略在当前样本中的主要价值是减少错误行情中的风险暴露。20/60 日趋势过滤器录得亏损,但将最大回撤从 53.05% 降低至 13.61%。因此,它适合作为决定什么时候承担风险的工具。
后续判断可以沿着一条清晰的路径展开:BTC 首先确认中期趋势,ETH 随后维持相对强势,最后观察 SOL 和更广泛的山寨资产是否跟随。7 月已经出现前两层改善,但第三层仍未得到验证。
因此,接下来重要的是观察资金是否从核心资产进一步向外扩散。只有 BTC 趋势、ETH 相对需求和市场广度同时改善,7 月的分层修复才有可能升级为更广泛的风险扩张。
参考链接:
- TFTC, https://www.tftc.io/bitcoin-etf-flows/july-2026
- FOMC, https://www.federalreserve.gov/newsevents/pressreleases/monetary20260729a.htm
- CoinDesk, https://www.coindesk.com/markets/2026/07/16/ether-outruns-bitcoin-as-etf-money-returns-almost-all-of-from-blackrock-s-fund
Gate 研究院是一个全面的区块链和加密货币研究平台,为读者提供深度内容,包括技术分析、热点洞察、市场回顾、行业研究、趋势预测和宏观经济政策分析。
免责声明
加密货币市场投资涉及高风险,建议用户在做出任何投资决定之前进行独立研究并充分了解所购买资产和产品的性质。 Gate 不对此类投资决策造成的任何损失或损害承担责任。
相关研报
相关文章