Gate 研究院:去杠杆能否预测反弹?——BTC 价格、OI、Funding 与清算规模的时序检验
引言
今年以来,BTC 市场出现了一个值得关注的现象:价格与未平仓合约(OI)、资金费率(Funding Rate)及清算规模之间,多次出现不同步甚至明显背离。按照常规理解,在趋势性上涨阶段,价格走高通常伴随着 OI 扩张、Funding 转正或抬升,反映杠杆多头持续入场;而在下跌阶段,价格回落往往对应 OI 收缩、Funding 走弱以及多头清算放大。但今年的多轮行情中,这一关系并不总是成立。
尤其值得注意的是,部分急跌行情中,BTC 价格仍在下探,但 OI 已率先大幅下降,Funding 快速回落甚至转负,同时伴随集中清算;随后价格反而出现阶段性企稳或反弹。换言之,衍生品市场的“去杠杆”有时似乎领先于现货价格完成风险释放。
这引出了一个更具交易意义的问题:去杠杆能否预测 BTC 的反弹?
因此,本文将围绕 BTC 价格、未平仓合约量、实际多空清算规模与资金费率之间是否存在稳定关系开展验证,通过 OI 骤降、清算强度变高与 Funding 转负等变量判断能否预测未来 1—14 日的 BTC 反弹或波动回落。
检验区间设定为 2025 年以来,我们发现,在 OI 跌幅进入自身过去 90 日最低 10%、同时当日价格收涨的 13 次事件中,未来 1、3、7、14 日平均收益分别为 +0.38%、+2.00%、+1.45%和 +2.10%;Funding 由负转为非负且价格收涨的 22 次事件中,对应收益为 +0.63%、+0.35%、+0.86%和 +1.04%;前一日出现较高多头清算且价格下跌、次日价格翻正的 21 次事件中,对应收益为 +0.39%、+0.24%、+1.05%和 +0.91%。
整体而言,去杠杆压力与未来反弹不是无条件正相关,只有当 OI 收缩、Funding 修复或多头清算之后出现价格止跌确认信号,未来 1—14 日收益整体才有可能转为正向。
1. 2026 年四个指标的走势回测
1.1 四个指标分别回答什么问题
1.1.1 价格:最终结果,而非仓位原因
价格是所有现货与衍生品交易共同作用后的结果。价格上涨可以由现货买盘、新增合约多头、空头止损或空头回补推动;价格下跌也可以由现货卖出、新增空头、多头止损或强平推动。仅看价格无法识别背后的仓位来源。
1.1.2 OI:有多少合约风险仍留在场内
OI 统计尚未平仓的合约总量。OI 上升说明新风险仓位进入,OI 下降说明仓位关闭,但它本身不告诉我们关闭的是多头还是空头。价格下跌伴随 OI 下降可能是多头止损、强平或主动减仓;价格上涨伴随 OI 下降则可能是空头回补。两种事件对未来收益的含义可能完全相反。因此,“OI 上升=看多”或“OI 下降=看空”在定义上都不成立。这里我们采用以 BTC 计量的总未平仓数量,而不是美元价值,因为 BTC 数量口径更接近“场内合约风险单位是否增加”。
1.1.3 Funding:永续价格相对现货的纠偏现金流
Funding 是多空之间定期交换的现金流。正 Funding 通常由多头支付给空头,反之亦然;此外,Funding 还会受到基差、利率、交易成本和套利约束影响。本文将一天内实际结算的 Funding 相加,换算为基点/日。
清算规模:已经实现的被迫减仓
清算与 OI、Funding 最大的区别,是它记录了风险由“潜在”变成“已实现”的过程。多头清算通常发生在价格快速下跌时,空头清算通常发生在快速上涨时。本文使用 Gate 公开合约统计中的日度金额,并除以同源美元 OI 得到清算强度,避免把不同市场规模下的绝对金额直接比较。
1.2 回测结果
研究对象: BTCUSDT 永续合约
完整检验区间: 2025 年 1 月 1 日—2026 年 8 月 24 日,共 601 个 UTC 日度观测
今年以来观察区间: 2026 年 1 月 1 日—2026 年 8 月 24 日,共 236 个观测
上图蓝线为 BTC 永续价格,橙线为以 BTC 计量的 OI;中图柱状图为日累计 Funding,黑线是 14 日均值;下图是 Gate 实际多头与空头清算额及 14 日总清算均值。紫色三角标出“多头清算后价格翻正”的确认日,清算数据从 3 月 1 日开始。
1.2.1 1—2 月:从“价格跌、OI 不降”转向集中去杠杆
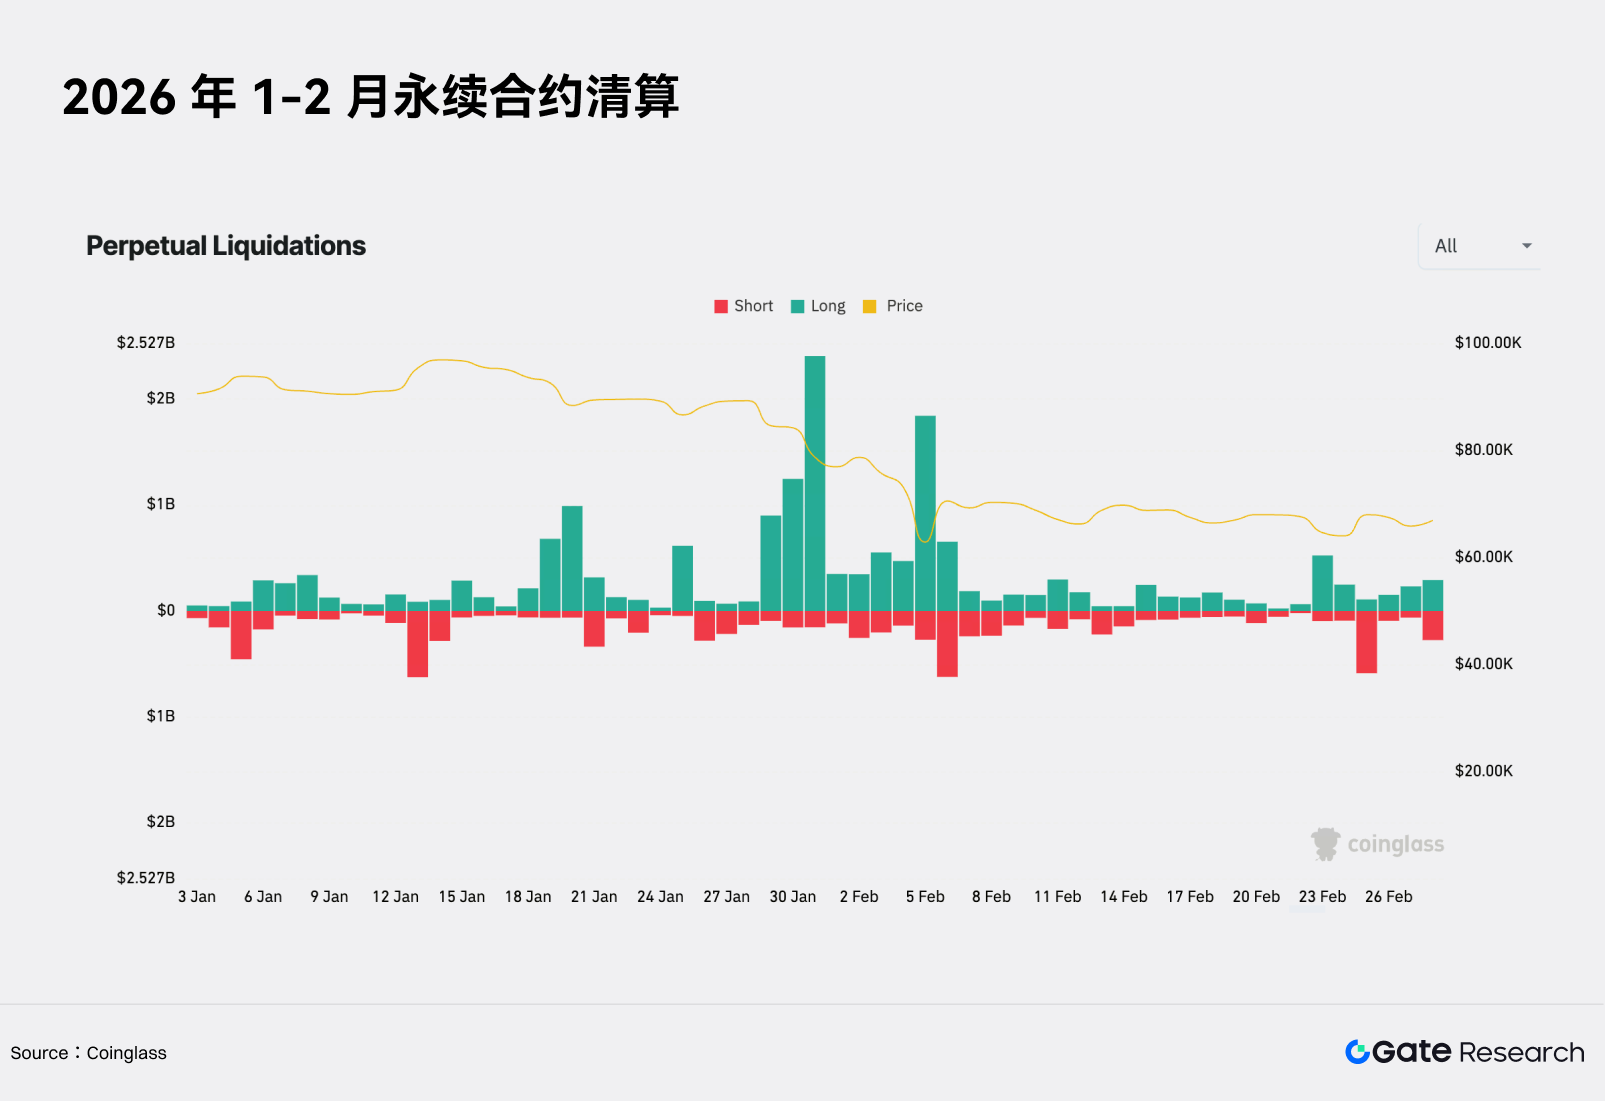
1 月 BTC 价格月内下跌 11.4%,但 OI 仅下降 0.4%,日均 Funding 仍高达 +1.48 个基点。也就是说,价格已经明显走弱,永续市场的合约数量和多头持仓成本却没有同步收缩。1 月 20 日和 29 日尤其典型:价格分别下跌 4.5%和 5.2%,OI 反而单日增加 5.2% 和 4.9%。这一阶段更接近“下跌中继续建仓”,风险被推迟而不是消失。
1 月 31 日成为第一个关键去杠杆节点:BTC 单日下跌 6.5%,OI 同步下降 8.4%,多头被集中清算超过 $24 亿。进入 2 月后,价格月内再跌 13.0%,OI 下降 13.6%,Funding 均值转为−0.23 个基点,市场由前期的“价格跌、仓位扛住”切换为价格、仓位和持仓成本共同收缩。
2 月 5—6 日最能展示四指标框架中的“压力—确认”逻辑。2 月 5 日价格暴跌 14.0%;2 月 6 日价格反弹 12.2%,OI 却继续下降 8.2%,Funding 降至−2.88 个基点。这不是新增多头大举加杠杆推动的上涨,而更像存量仓位退出、空头拥挤后出现的减仓反弹。价格、OI 和 Funding 已经共同显示出一次明显的出清拐点。
1.2.2 3—4 月:负 Funding 环境下,价格与 OI 共同修复
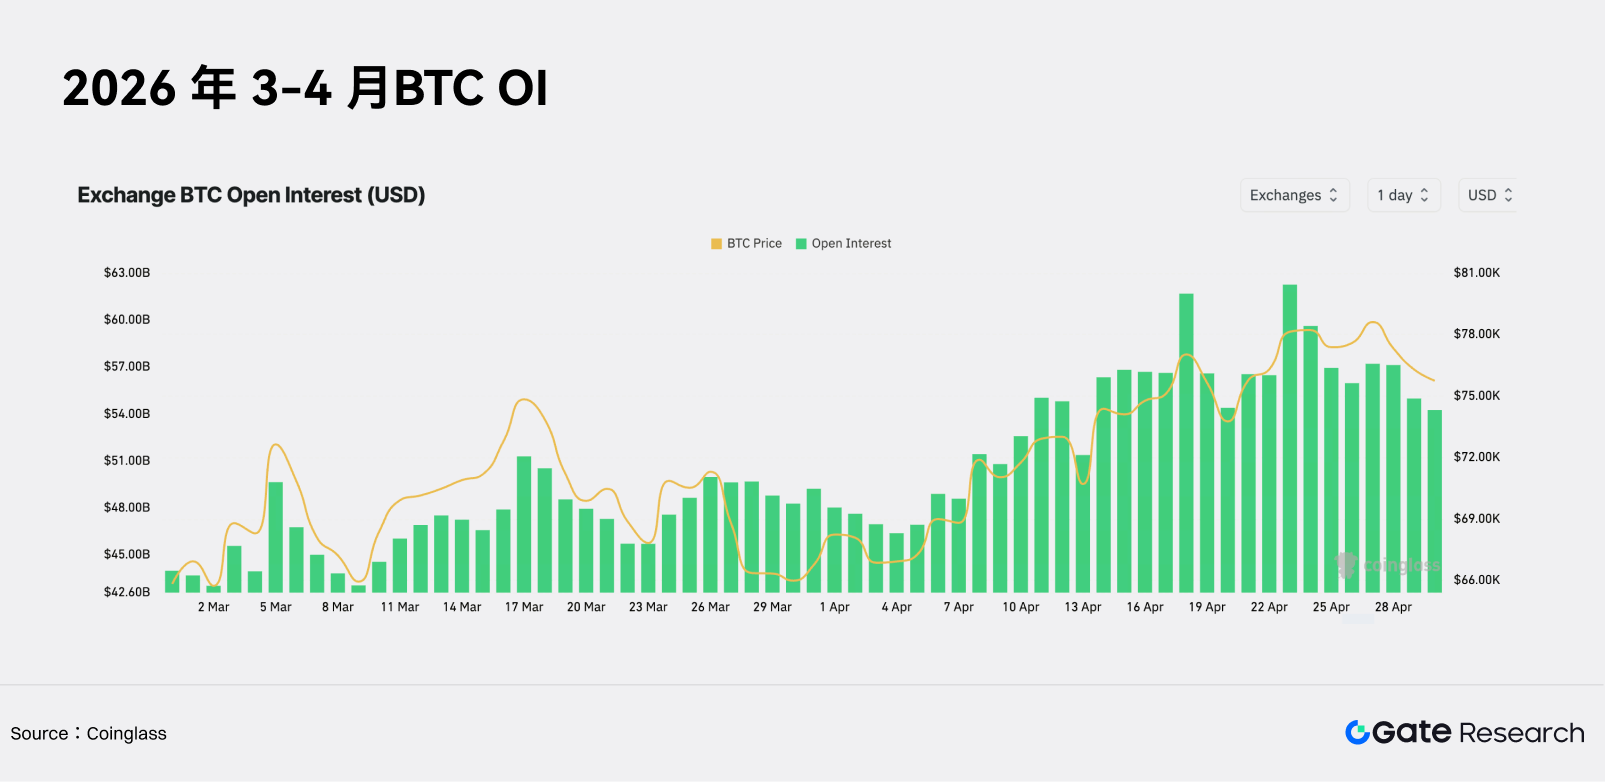
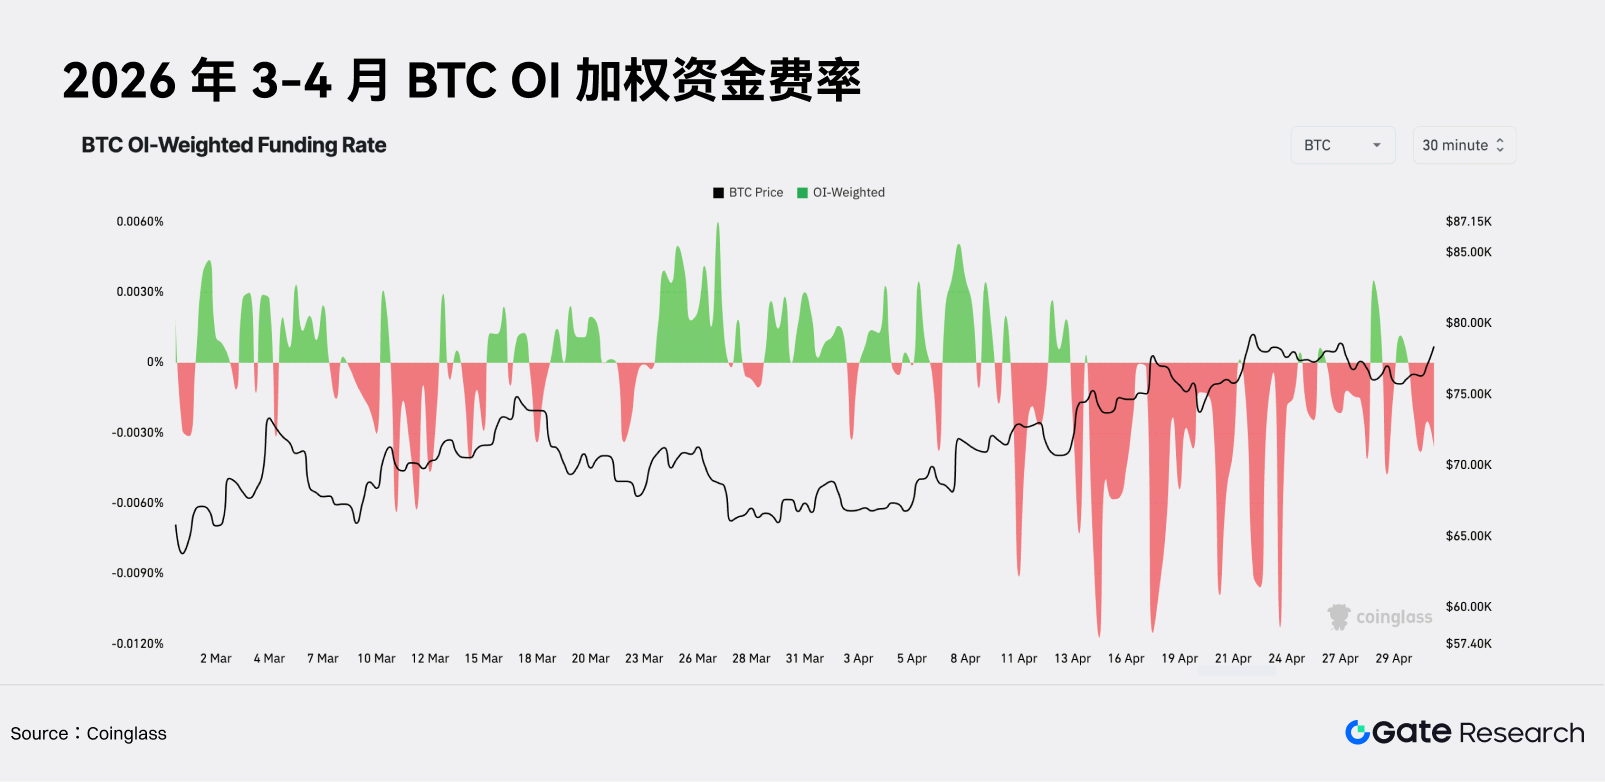
3 月市场从去杠杆转入仓位重建:价格月内上涨 3.8%,OI 大幅增加 14.6%,但日均 Funding 仍为−0.30 个基点,且 61.3% 的日期 Funding 为负。价格和 OI 已经修复,而合约持仓成本仍偏向空头,说明上涨并未伴随典型的多头过热,反而具备一定空头回补燃料。
3 月 4 日是这一阶段的第一个关键节点。BTC 单日上涨 6.4%,OI 增加 15.5%,当日总清算 3,231 万美元,其中空头清算 3,018 万美元、占 93.4%。这是一轮“空头清算+新仓进入”同时发生的上涨。3 月全月累计清算 3.04 亿美元,说明反弹过程并不平稳,而是在反复挤压多空杠杆中完成仓位重建。
4 月价格上涨 12.1%、OI 增加 6.9%,延续价格与仓位共振;与此同时,日均 Funding 进一步降至−0.59 个基点,负 Funding 日期占三分之二,1.74 亿美元月度清算中空头清算占 1.16 亿美元。综合来看,3—4 月的主线不是多头 Funding 驱动,而是负 Funding 背景下,空头回补、清算和新仓重建共同推动价格上行。
1.2.3 5—6 月:价格转弱、OI 不退,多头清算由点状变为集中爆发
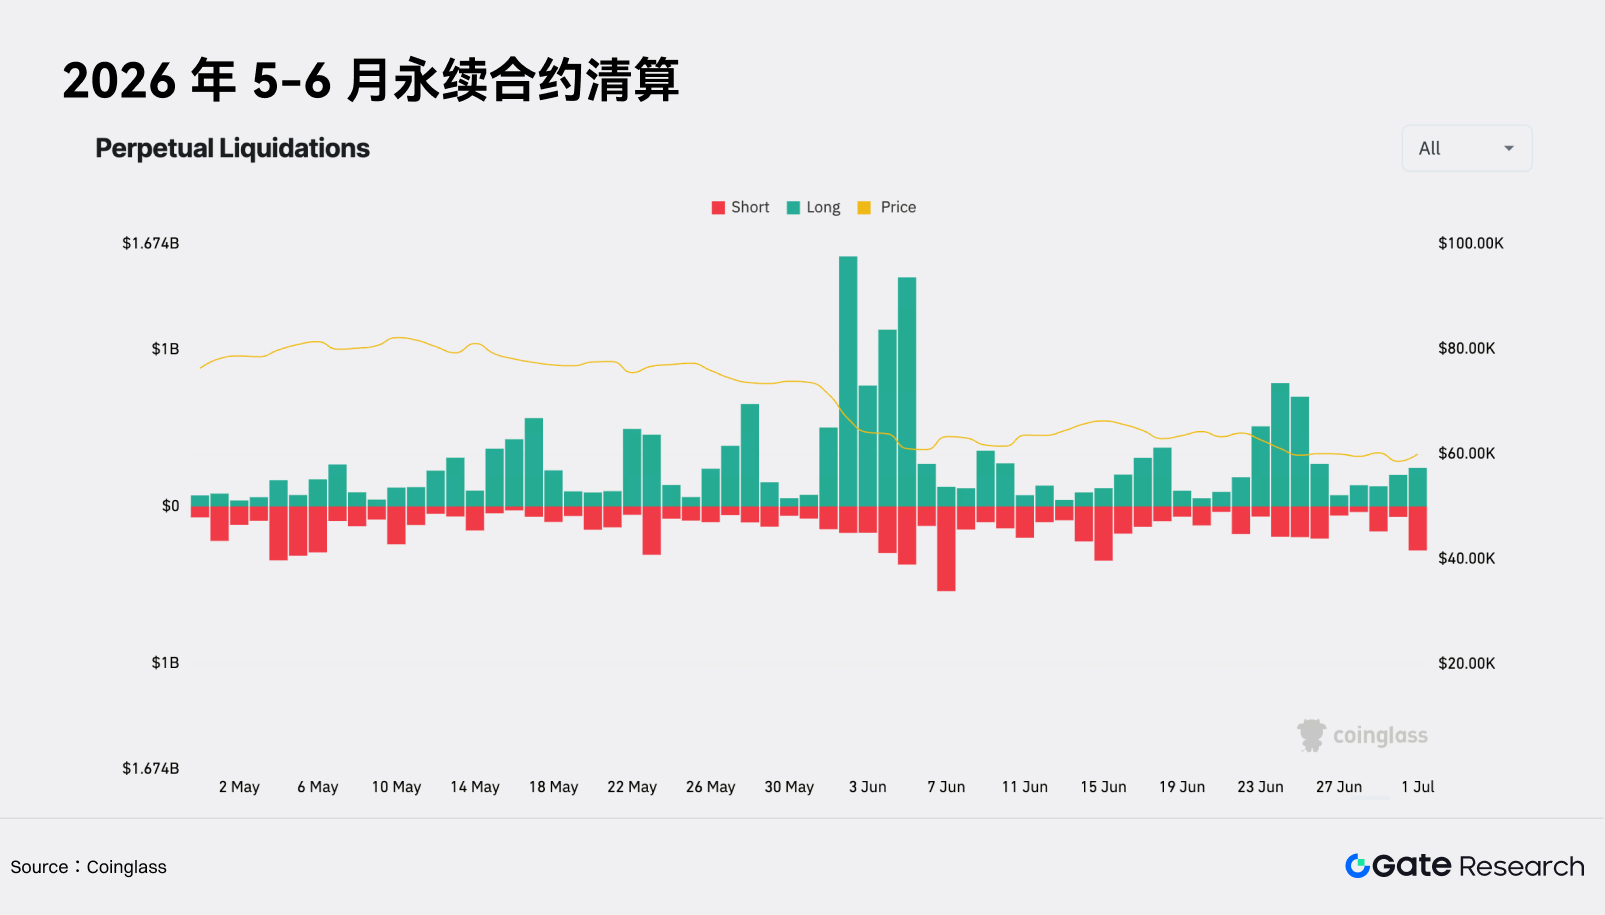
5 月的四指标关系开始反转。价格月内下跌 5.8%,OI 仍增加 1.1%,Funding 均值由负转为 +0.75 个基点。价格走弱、合约数量不降、做多成本上升,意味着风险开始向多头一侧集中。全月清算额增至 2.47 亿美元,其中多头清算 1.49 亿美元。5 月 17 日总清算 2,808 万美元,多头占 94.1%,是“多头杠杆开始被动退出”的明确节点,但当月 OI 没有持续下降,说明退出的仓位很快被新仓补回。
6 月则是全年最清晰的多头踩踏区间。价格月内下跌 17.9%,总清算额升至 4.75 亿美元,为 3—8 月各月最高;其中多头清算 3.30 亿美元,占 69.5%。6 月 1—5 日形成连续清算簇:6 月 2 日 BTC 下跌 6.5%,多头清算 5,370 万美元、占 93.4%;6 月 3—4 日又分别发生 3,894 万和 3,129 万美元多头清算;6 月 5 日价格再跌 4.4%,多头清算 5,121 万美元、占 85.7%。
值得注意的是,6 月 OI 月内不降反升 3.0%。这说明 6 月并不是一次彻底、单向的去杠杆,而是“旧多头被清算—新仓重新建立—价格继续承压”的循环。清算规模已经很大,却没有立刻形成可持续反弹,因此这一阶段也解释了为什么裸清算峰值不是充分的见底信号:只要 OI 仍在补充、价格尚未确认止跌,强平本身可以连续发生。
1.2.4 7—8 月:由重新加杠杆上涨,切换为空头清算驱动的去杠杆上涨
7 月价格上涨 4.8%、OI 增加 5.8%,日均 Funding 升至 +1.83 个基点,呈现价格、仓位和多头持仓成本同步上升的趋势扩张。月度清算结构重新偏向空头:总清算 1.78 亿美元,其中空头 1.08 亿美元。
8 月 1—26 日的结构明显不同。BTC 价格上涨 25.8%,OI 却下降 2.7%,Funding 保持 +1.89 个基点;总清算 3.15 亿美元中,空头清算达到 2.46 亿美元、占 78.0%。价格强劲上行却没有对应的 OI 扩张,是今年以来最显著的“价格涨、OI 降”月度背离,意味着上涨的重要动力来自空头被迫平仓,而不是永续多头数量持续增加。关键节点集中在 8 月 19—21 日,三天内价格累计快速抬升、空头清算连续放大而 OI 没有同步扩张,构成一轮典型的短挤压和去杠杆式上涨。
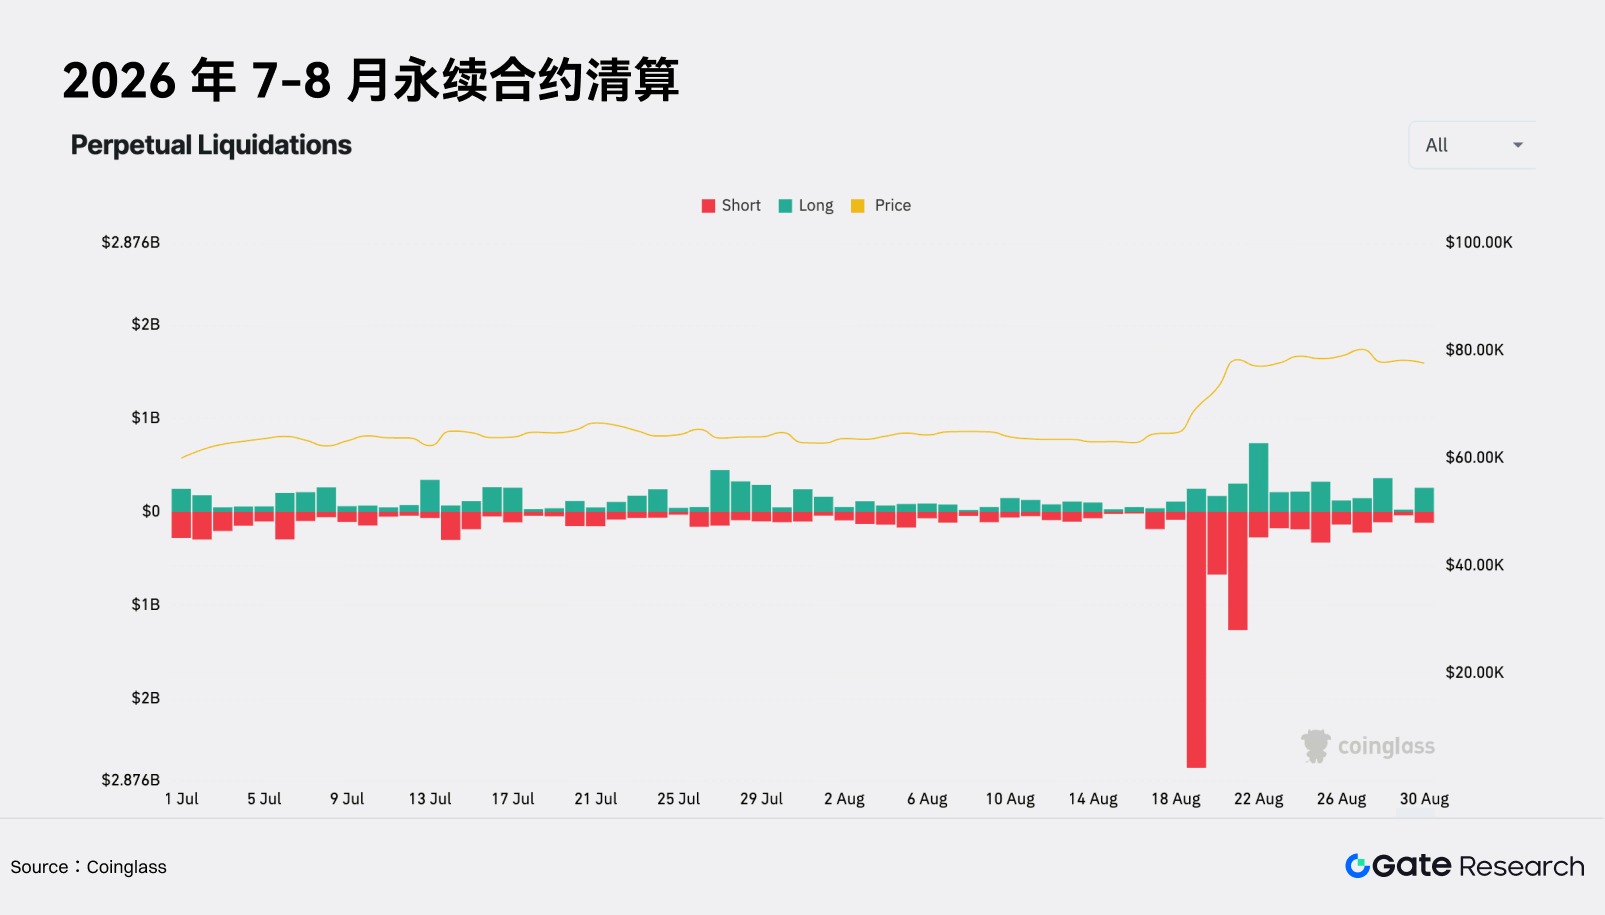
1.3 阶段性结论
从月度与节点演化看,四指标之间不是固定相关,而是依次经历了四种状态:1 月价格下跌但杠杆抗拒退出;2 月价格与 OI 共同出清;3—4 月在负 Funding 和空头清算支持下修复;5—6 月价格转弱但 OI 持续补充,引发连续多头清算;7 月重新加杠杆上涨;8 月则由大规模空头清算推动价格加速上行。
因此,我们通过指标组合发生切换的节点可以总结出:
-
价格下跌、OI 上升、Funding 偏正 通常代表风险尚在积累;
-
价格下跌、OI 下降、多头清算放大 代表去杠杆正在发生;
-
只有随后出现 价格翻正、OI 不再扩张或继续下降,清算才更可能由趋势延续信号转为反弹确认信号。
2. 数据与检验方法:去杠杆能否预测反弹
那么,如何将“去杠杆能否预测反弹”这一问题真正落到可检验的指标上?从市场表现来看,去杠杆既可能来自多头拥挤后的被动清算,也可能来自投资者主动减仓,其最直观的价格表现通常是 BTC 承压下跌。而在衍生品市场中,这一过程往往伴随着几个典型特征:清算规模明显放大、Funding 转负或快速下降,以及 OI 大幅收缩。因此,这三类指标可以作为识别市场是否正在经历集中去杠杆的基础信号。
同理,如果是反弹确认信号,则可以明显看到 OI 骤降但当日收涨,Funding 由负变正等迹象。具体而言,“反弹”采用两个可复核标准:一是事件后累计收益是否大于零,即反弹胜率;二是事件后的平均累计收益是否为正,并与非事件日比较。确认型信号只能在确认日收盘后识别,所以可执行起点是下一交易日。
基于这一思路,下面将以今年以来的 BTC 价格、OI、Funding 与清算规模四类数据为底层变量,并将去杠杆事件进一步划分为三个层次:
-
基础去杠杆信号:只判断衍生品市场是否出现明显的杠杆收缩,例如 OI 骤降、Funding 极端走弱或清算规模异常放大,不加入价格方向限制,用作最基础的对照组。
-
方向性去杠杆信号:在基础信号之上加入价格方向,例如 BTC 下跌同时 OI 骤降,用于识别“价格下跌+杠杆退出”同时发生的典型去杠杆阶段。
-
价格确认型信号:去杠杆仍在发生,但价格已经表现出抗跌或反转迹象,例如 OI 骤降但 BTC 当日收涨,用于判断市场是否已经从“杠杆出清”进一步进入“价格承接”阶段。
为了避免人为设定固定阈值以及事后寻找最优参数,本文所有异常指标均采用滚动分位数进行识别。在保留“基础去杠杆信号”作为基准组的同时,再逐步加入具有明确经济含义的方向和价格确认条件,从而比较不同信号对于 BTC 后续反弹的解释与预测能力。
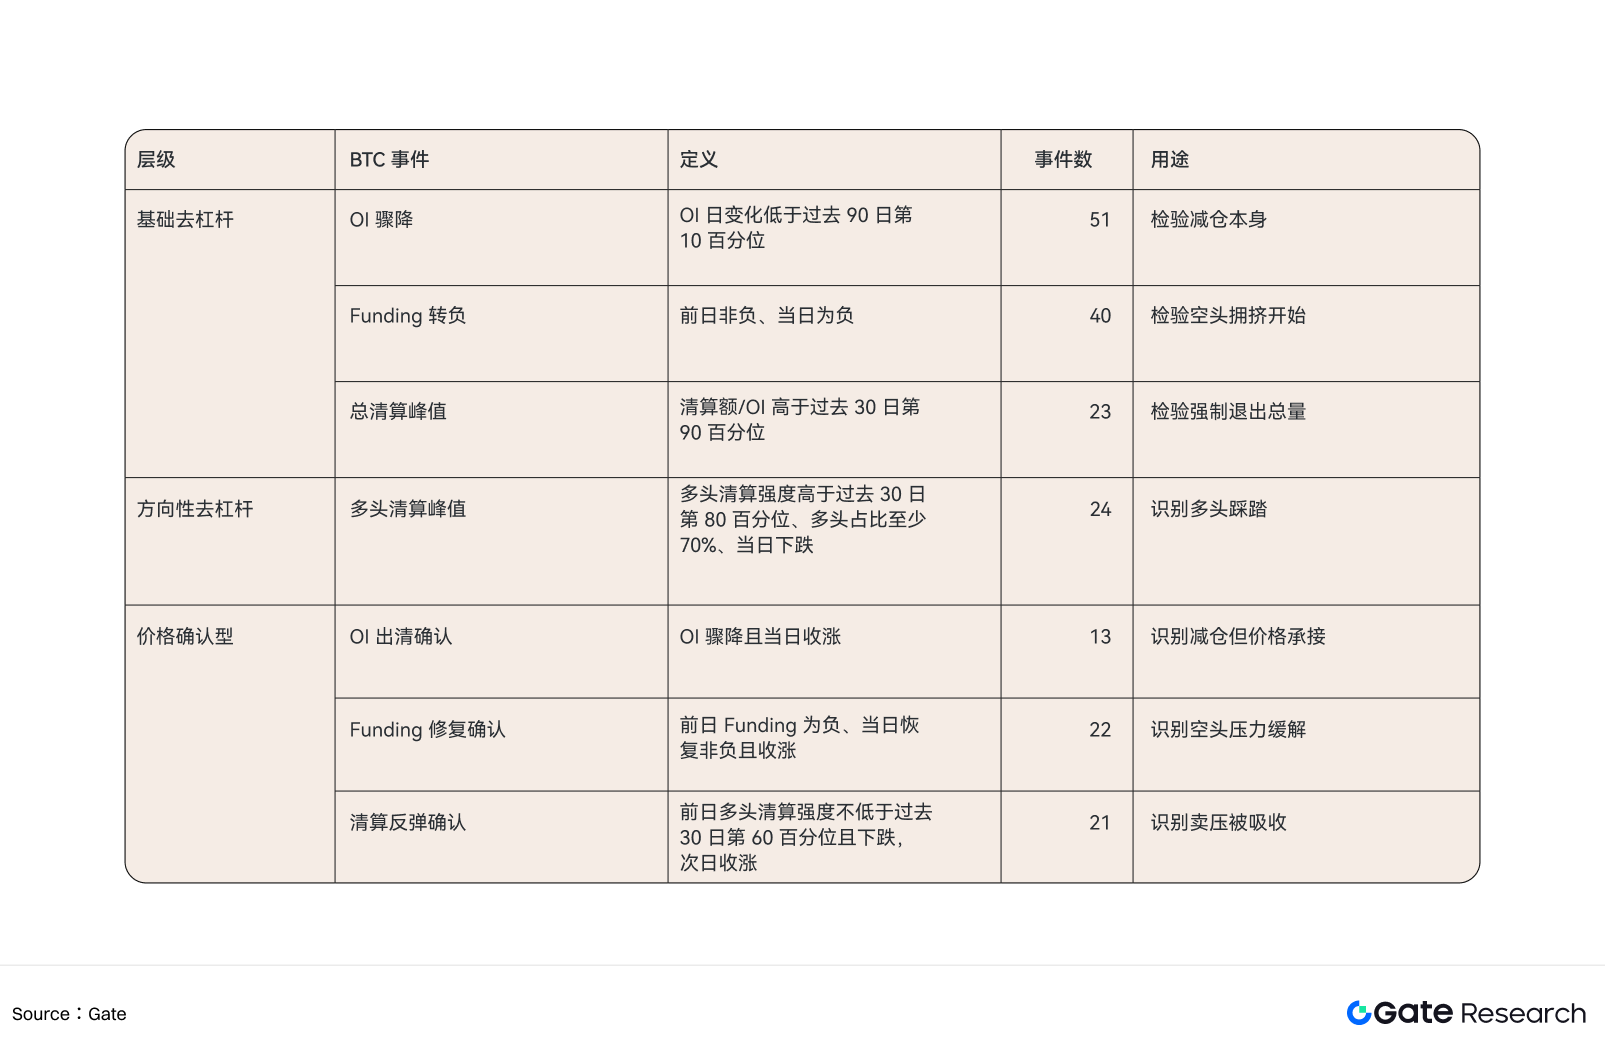
注:清算确认使用第 60 百分位,而不是只取最极端的第 90 百分位,理由是 BTC 反弹往往发生在“持续清算中的拐点”,并非一定发生在绝对最大峰值。
3. 事件结果:正相关来自确认,而非压力本身
3.1 基础去杠杆
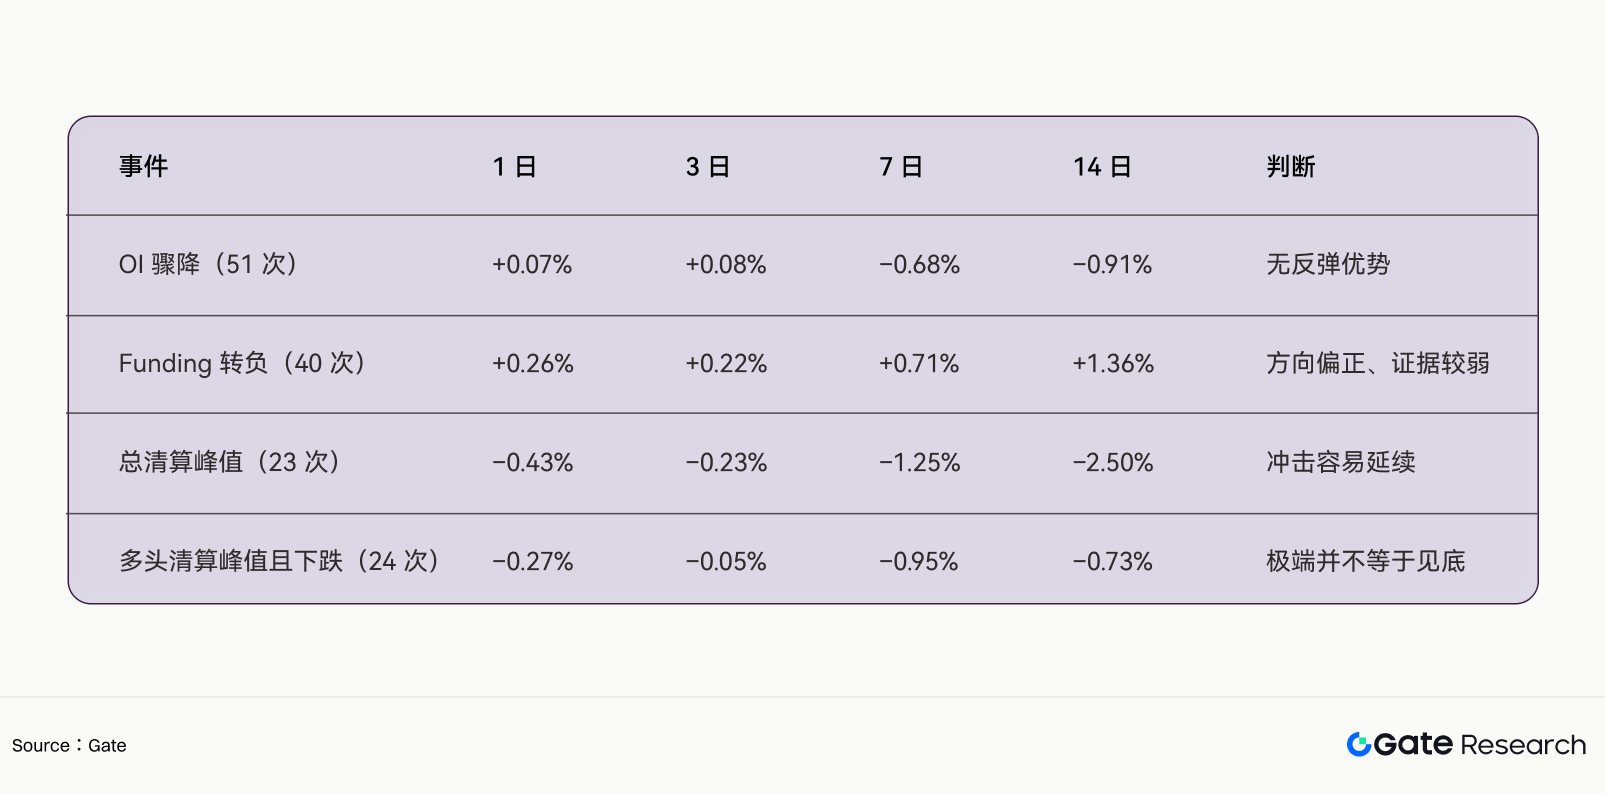
OI 骤降和清算峰值都没有形成 V 形反弹。尤其是总清算峰值,因为它既包括下跌中的多头强平,也包括上涨中的空头挤压,聚合后预测含义更弱。Funding 转负的四个期限均为正,是原始指标中最接近正向预测的变量,但控制当日收益、动量、波动和成交量后,仅 14 日系数达到 +2.21 个百分点,名义 p 值 0.100,仍不能称为稳健显著。
3.2 加入价格确认后的收益
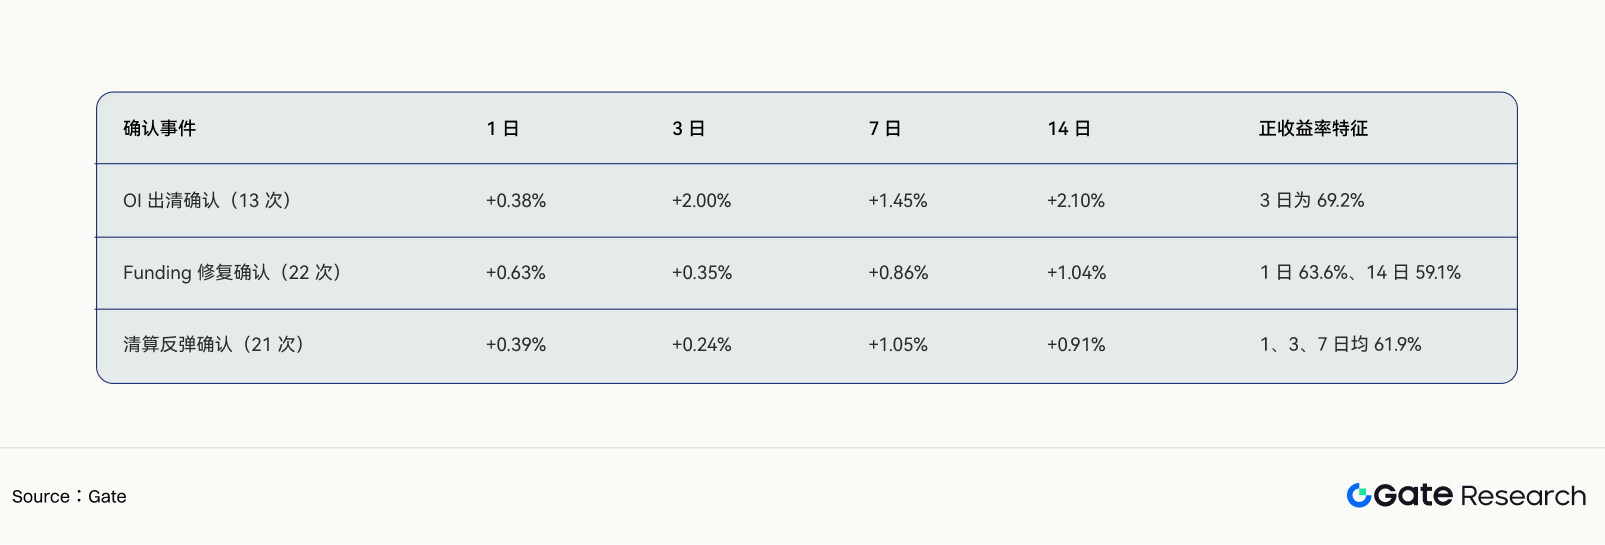
三个确认事件在四个期限上的平均收益全部为正,共 12 个结果没有一个为负,这正是本文可支持结论的主要证据。其经济含义也一致:去杠杆已经发生,而价格在仓位退出后仍能收涨,说明卖盘没有继续压低市场,风险释放更可能转化为短期修复。
控制变量后,OI 出清确认的 3 日和 14 日超额系数分别为 +2.55 和 +3.64 个百分点,名义 p 值为 0.016 和 0.045;Funding 修复确认四个期限的系数仍全部为正;清算反弹确认的 14 日系数为 +1.45 个百分点。但经同一样本内多重检验校正后,没有结果保持常用显著性。这意味着正向关系在条件均值上很清楚,在严格独立预测标准下仍属探索性。
4. BTC 状态判断的四种情形
4.1 情形 A:价格跌、OI 升、Funding 偏正、多头清算尚小
这是风险仍在积累而尚未充分释放的状态。价格走弱但仓位不降,可能是新增空头,也可能是多头接刀;Funding 偏正意味着多头持仓成本仍高。此时不宜提前把“潜在去杠杆”当成反弹依据。
4.2 情形 B:价格跌、OI 跌、多头清算放大、Funding 转负
这是最典型的多头去杠杆。四项证据共同说明强制卖压已经发生,但裸事件结果显示冲击仍可能延续。因此它代表“进入观察区”,不是立即买入信号。
4.3 情形 C:前一日多头清算,次日价格翻正,OI 不再快速扩张
清算移除了脆弱多头,价格随后拒绝继续下跌,未来 1—14 日条件均值偏正。若 Funding 同时由负值回升,说明空头优势也在减弱,信号质量更高。实际执行必须在确认日收盘后,不能用当日低点假设成交。
4.4 情形 D:价格涨、OI 跌、空头清算放大
这通常是空头回补或挤压上涨。空头清算与未来 1—2 日收益存在轻微正相关,说明挤压可能短暂延续;但若随后 OI 迅速重建且 Funding 过热,行情可能从去杠杆上涨重新变成拥挤多头,风险结构随之改变。
5. 结论
BTC 价格、OI、Funding 与清算规模之间并不存在长期稳定的同向关系。OI 与价格在多数交易日均可能出现背离;Funding 更多反映市场持仓拥挤度与杠杆成本;相比之下,清算方向与当日价格波动的对应关系最为直接。实证结果显示,若单独以 OI 骤降、Funding 转负或清算规模达到峰值作为去杠杆信号,并不能获得稳定的后续反弹收益。尤其在大规模清算发生后,价格冲击往往尚未结束,短期仍可能延续原有下跌趋势。
但当研究视角从“去杠杆压力是否出现”进一步转向“压力释放后,价格是否开始吸收卖压”,结果出现明显变化。OI 骤降同时 BTC 收涨、Funding 由负转正同时 BTC 收涨,以及多头集中清算后次日价格转涨,这三类确认型信号出现后,未来 1—14 日平均累计收益均为正。其中,清算确认信号在前后两个子样本中同样保持正收益,显示出相对更好的稳定性。
这意味着,去杠杆能否预测反弹这一假设,更准确的回答并非是去杠杆之后必然反弹,而是去杠杆负责清除脆弱仓位,价格确认则用于判断抛压是否已被市场吸收。只有当压力释放与价格确认依次出现,BTC 后续收益分布才会更明显地向正收益方向偏移。
因此,相较于根据 OI、Funding 或清算规模达到极端阈值直接抄底,压力释放+价格确认的两阶段框架与数据表现更为一致。现有证据可以将其视为识别 BTC 潜在反弹窗口的候选指标,但尚不足以证明其是独立、稳定且可无条件交易的因果信号。后续仍需引入更长周期、多交易所的小时级 OI、Funding 与清算数据,并通过严格的滚动样本外检验,进一步验证信号在不同市场周期下的稳定性与实际交易价值。
数据来源:
- Gate, https://www.gate.com
- Warrington, https://site.warrington.ufl.edu/ritter/files/IPO-Statistics.pdf
- Stockanalysis, https://stockanalysis.com/stocks/spcx/history/
Gate 研究院是一个全面的区块链和加密货币研究平台,为读者提供深度内容,包括技术分析、热点洞察、市场回顾、行业研究、趋势预测和宏观经济政策分析。
免责声明
加密货币市场投资涉及高风险,建议用户在做出任何投资决定之前进行独立研究并充分了解所购买资产和产品的性质。 Gate 不对此类投资决策造成的任何损失或损害承担责任。
相关研报
相关文章