Gate 机构周报:加息预期升温,加密市场展现相对韧性(2026 年 7 月 20 日— 7 月 26 日)
摘要
-
中东能源供应风险推高油价,美联储加息预期升至 36%,10 年期美债收益率一度升至 4.70%。加密市场整体展现出较强韧性,BTC 基本持平、ETH 维持正收益。
-
BTC、ETH 现货 ETF 合计净流入约 1.38 亿美元,Gate TradFi 平台交易量维持高位,美股重新成为核心配置方向。
-
PancakeSwap 成交量反超 Uniswap,PumpSwap 随社媒 Meme 热度回升,而 Robinhood Chain 推动代币化股票与 RWA 交易快速增长,DEX 流动性进一步分散。
-
ETH LST、Aave 借贷及以太坊生态资金继续修复,Monad 等新兴链保持增长。协议收入则继续向稳定币发行、Meme 发行与交易平台等高频应用集中,行业盈利能力进一步向头部基础设施聚拢。
-
BTC 在高位震荡中保持上行中枢,OI 冲高后回落、资金费率持续为正但逐步回落,显示市场仍以多头占优为主。期权成交量围绕价格冲高阶段脉冲式放大,25D Skew 持续修复,短期限看跌保护需求明显下降。
-
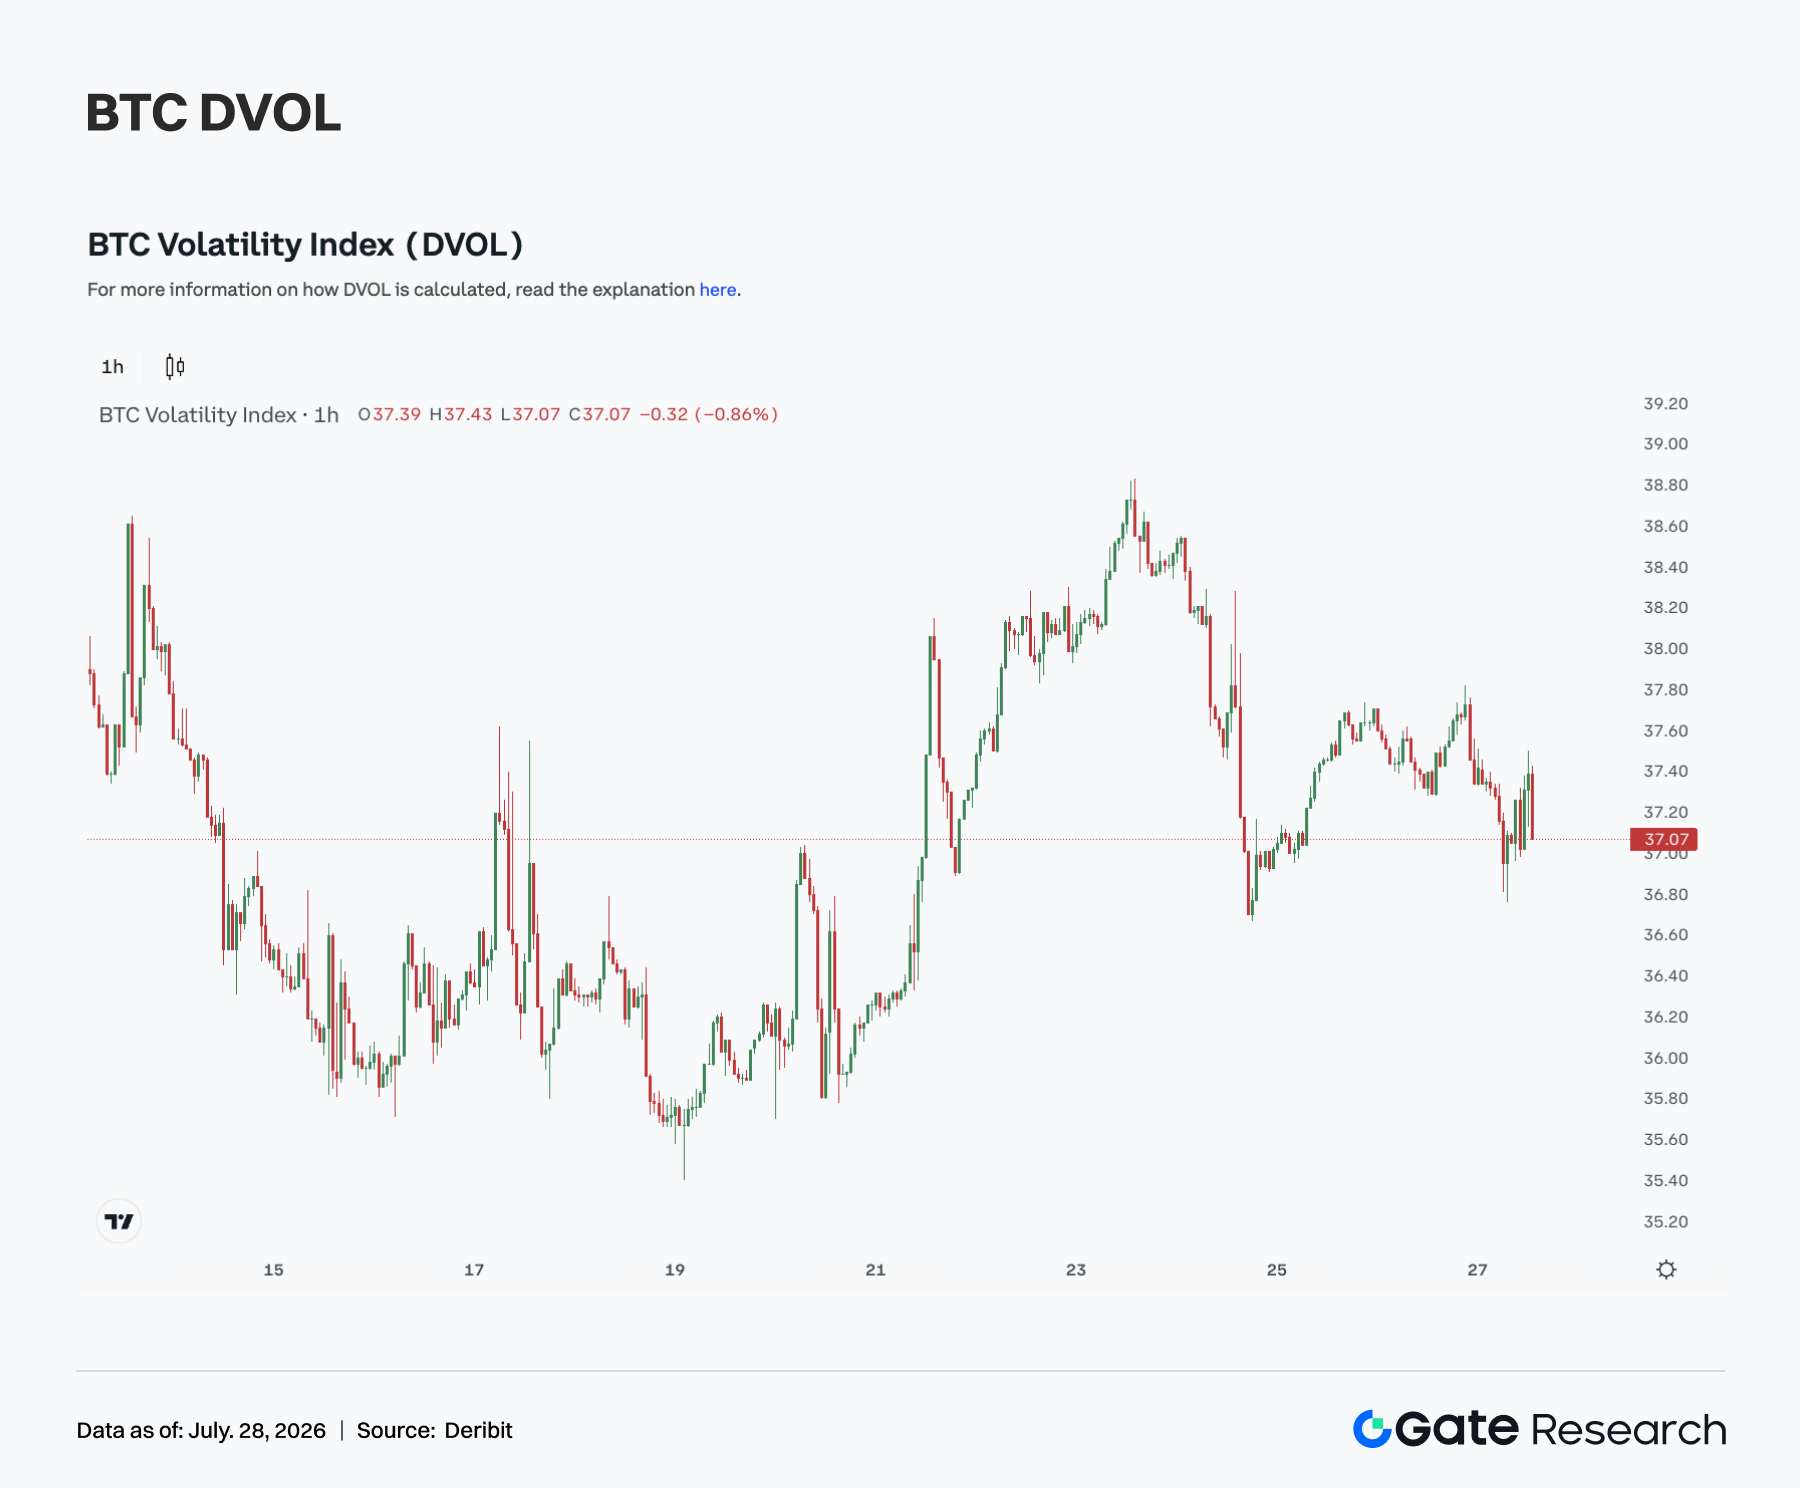
DVOL 维持 36–38 区间低位运行,市场对未来剧烈波动的定价依然克制。期权市场更倾向于交易高位震荡行情,而非押注单边趋势。
1. 市场焦点解读
上周(2026 年 7 月 20 日— 7 月 26 日),市场主线由中东能源供应风险、美国关税政策以及大型科技公司财报共同主导。红海油轮遇袭与霍尔木兹海峡运输受限令布伦特原油一度突破 100 美元,周四收于 100.69 美元,单日上涨 7% ;周五虽回落 3.88% 至 96.78 美元,但能源价格冲击已重新抬升通胀与加息预期。市场定价显示,美联储下次会议加息概率由一周前约 12% 升至约 36% ,美国 10 年期国债收益率一度升至 4.70% 附近,周五报 4.679% ;30 年期收益率报 5.163% ,接近 2007 年以来高位。
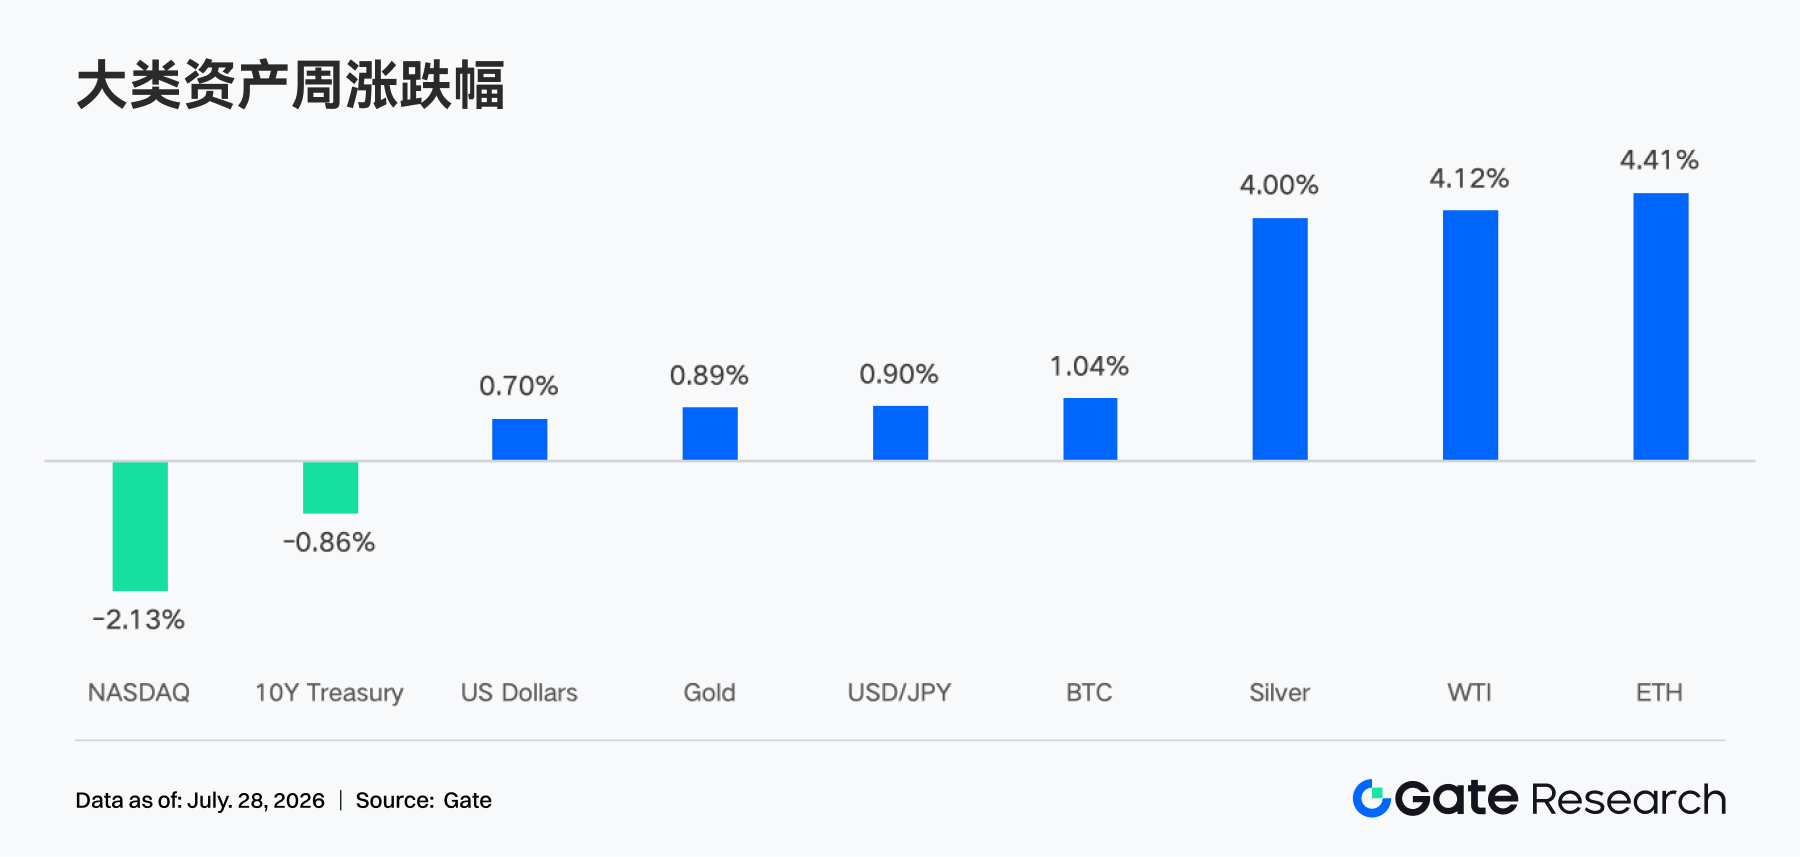
高利率与 AI 投资回报担忧共同压制成长股。Alphabet 上调全年资本开支预期,第二季度 AI 相关投资同比接近翻倍至约 450 亿美元,Tesla 与 Alphabet 周四分别下跌 14.5% 和 7.1% 。全周 S&P 500 下跌 0.6% ,Dow 下跌 0.4% ,Nasdaq 下跌 2.1% 。风险资产承受估值与流动性压力,但加密市场相对抗跌:BTC 在冲高后回吐大部分涨幅,ETH 则凭借资金轮动保持正收益。整体来看,油价冲击与长端收益率上升限制了加密资产估值扩张,而周末油价回落及风险情绪修复为市场提供了一定支撑。
2. 流动性分析
2.1 机构在油价和科技股波动加剧后迅速转向获利了结
上周美国 BTC 现货 ETF 合计净流入约 0.34 亿美元,较前一周的 0.76 亿美元下降 55.10%;周一至周三累计流入 4.99 亿美元,但周四、周五合计流出 4.65 亿美元,显示机构在油价、利率和科技股波动加剧后迅速转向获利了结。产品层面,Grayscale Bitcoin Mini Trust(BTC)净流入最多,约 0.86 亿美元;IBIT 净流出最多,约 0.96 亿美元。BTC ETF 总 AUM 按前期约 777 亿美元基数、币价及净流量调整,7 月 24 日估算约为 783 亿美元,环比增加约 0.8%。
ETH 现货 ETF 合计净流入约 1.04 亿美元,较前一周的 1.06 亿美元仅下降 1.61%,并连续第三周净流入。ETHA 以约 0.96 亿美元居首,FETH 约净流出 0.06 亿美元、表现最弱。ETH ETF 总 AUM 同样采用代理估算,由约 99.4 亿美元升至约 101 亿美元,增幅约 1.6%。整体看,BTC 与 ETH ETF 合计净流入约 1.38 亿美元,环比减少约 23.9%;资金并未全面撤离加密资产,而是明显偏向价格弹性更强、机构配置基数较低的 ETH,机构情绪由普遍回补转为结构性选择。
2.2 TradFi 流动性
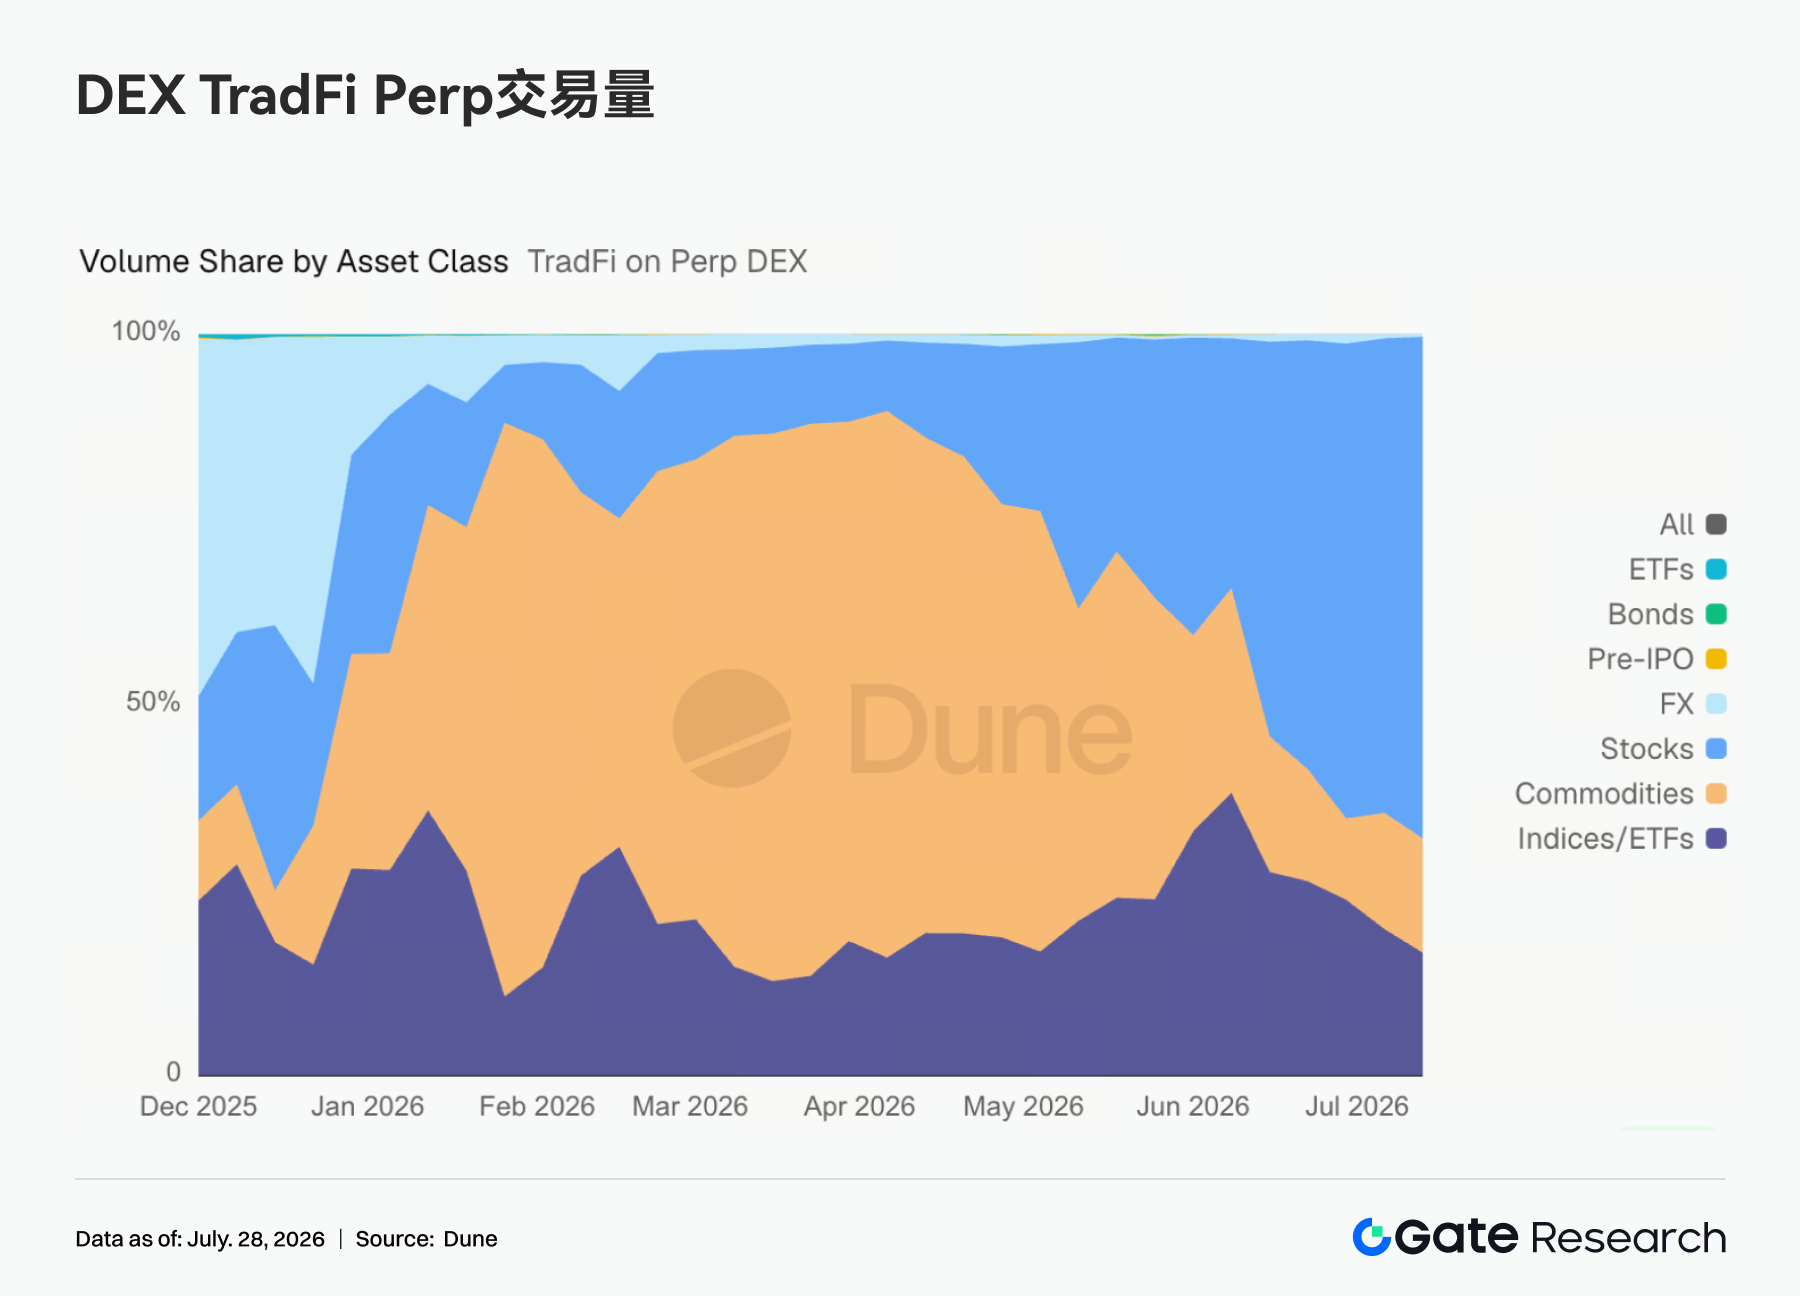
- TradFi Perp DEX: 近一周,Gate 全平台 TradFi 交易结构继续向股票资产集中。股票交易量占比由约 55% 持续攀升至接近 70%,重新成为平台最主要的 TradFi 交易品类;商品占比则由约 35% 回落至约 15%,前期热点明显降温。指数/ETF 产品保持约 15%–20% 的稳定占比,为第二梯队交易品类;外汇、债券、Pre-IPO 及 ETF 等其他资产交易占比始终维持较低水平。整体来看,资金正由阶段性的商品交易重新回流股票市场,平台 TradFi 交易重心再次回归股票资产,交易结构更加集中。
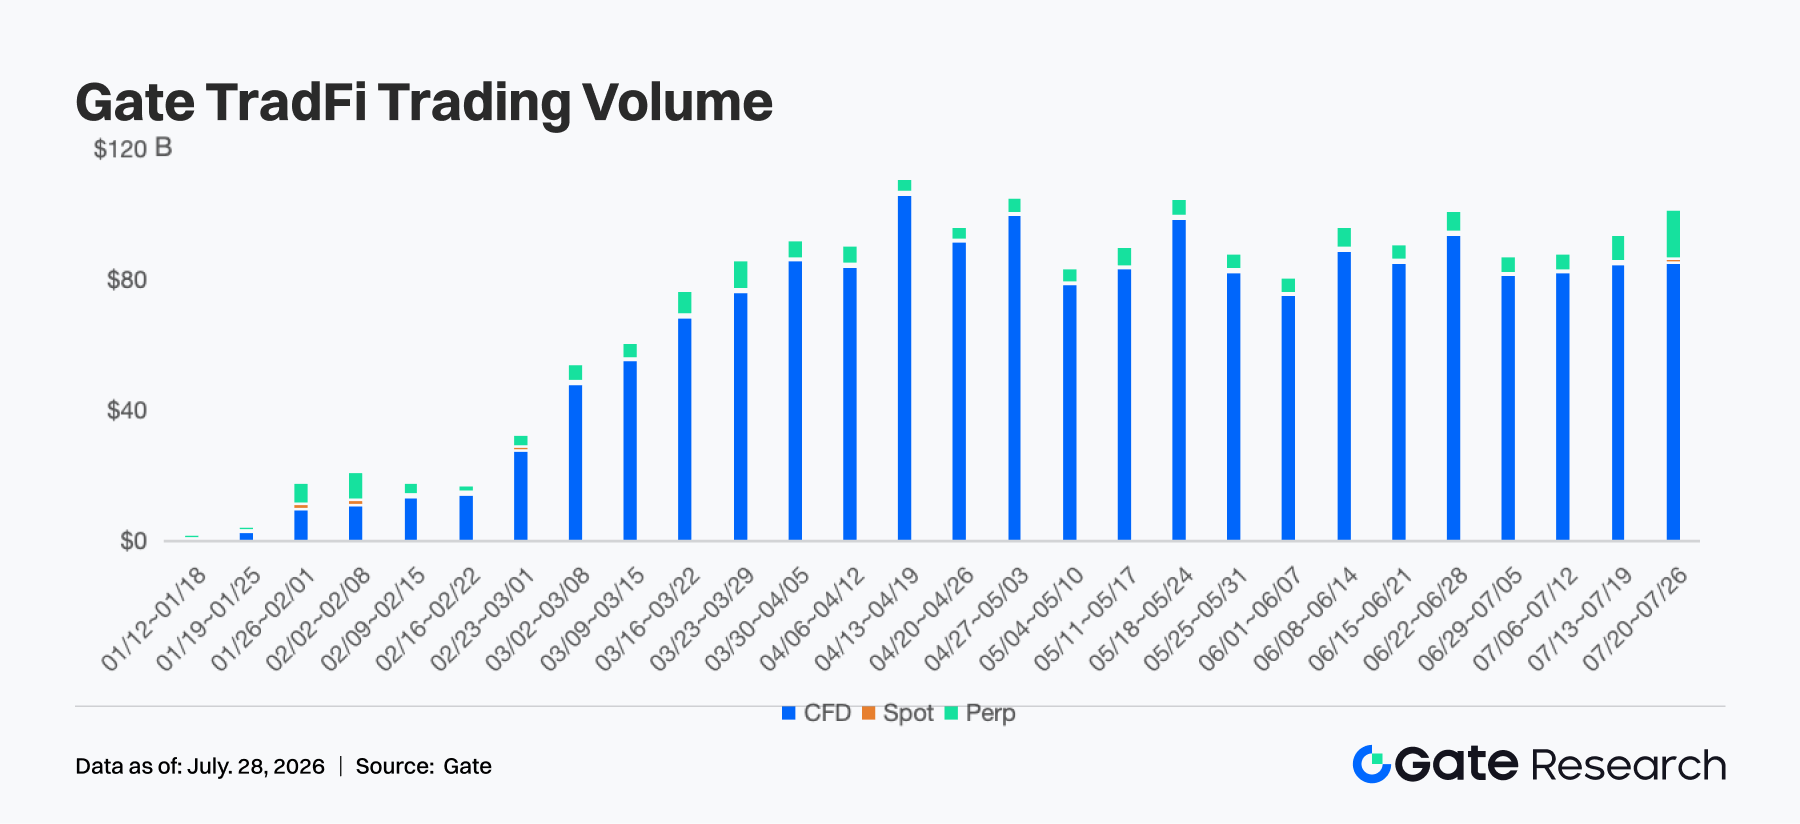
- Gate TradFi 交易量:近一周,Gate 股票交易量整体保持高位稳定,周交易额维持在约 850 亿至 1,000 亿美元区间,较此前波动明显收敛。其中,CFD 仍是绝对主要交易来源,永续产品交易量小幅抬升。整体来看,在市场风险偏好相对稳定的背景下,平台股票交易活跃度保持较高水平。
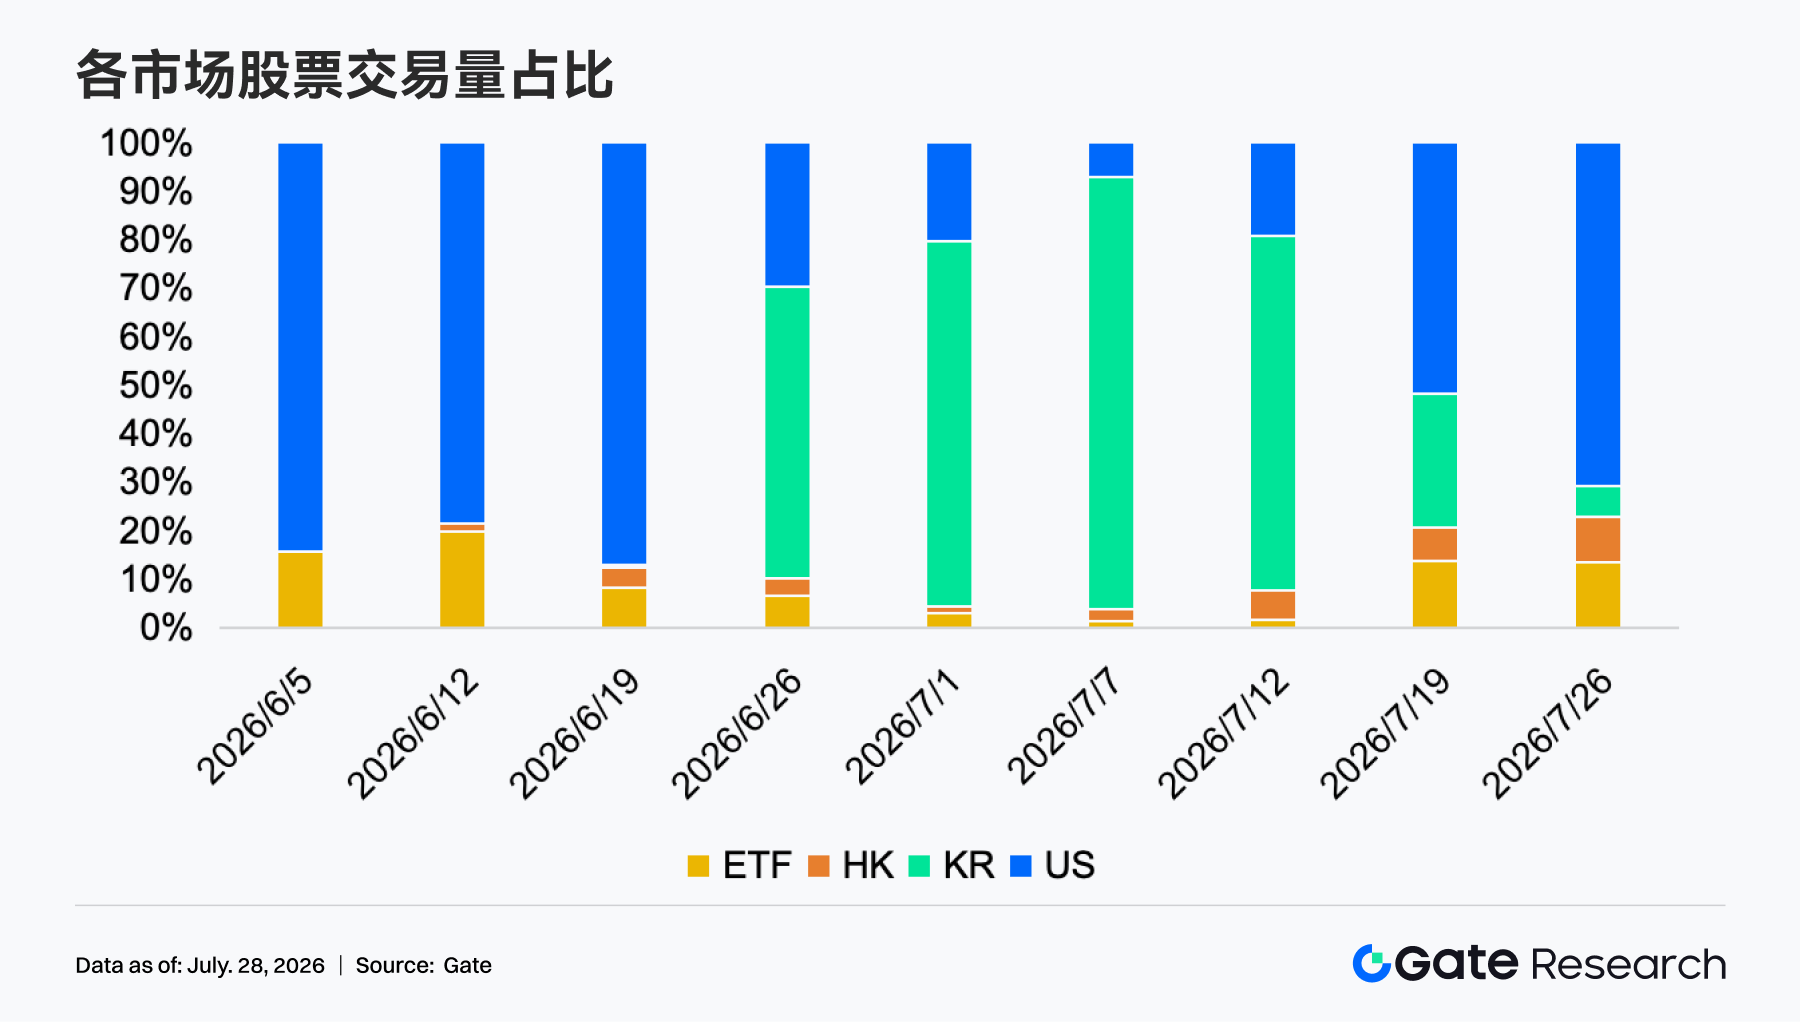
- Gate 股票资产交易量:近一周,Gate 股票资产配置结构出现明显调整。美国股票仍为资产配置主体,但占比由约 52% 快速回升至约 71%,重新成为绝对核心市场;韩国股票占比则由约 28% 大幅降至约 7%,此前的集中配置明显回落。与此同时,ETF 与港股占比均小幅提升至约 14% 和 8%,显示用户在维持美股核心配置的同时,开始增加 ETF 与港股的分散配置,整体资产结构由前期偏向韩国市场重新回归以美股为主的多元配置。
- TradFi 订单簿深度:我们选取 TradFi 交易量最高的 XAUT,对其订单簿深度(Delta)进行分析。过去一周,XAUT 订单簿流动性整体维持偏强。7 月 21–22 日买盘深度一度转负,流动性缺口扩大,对应价格短暂回落至约 4,000 美元附近;随后买盘快速修复,22–24 日净流动性重新转正,并伴随价格反弹至 4,150 美元附近。25–27 日期间,订单簿深度保持正值且波动收敛,虽偶有短暂卖压,但均被新增买单吸收。整体来看,过去一周 XAUT 买盘承接能力较强,流动性环境持续改善,价格在高位震荡并最终稳定于约 4,080–4,100 美元区间,市场情绪仍偏多。
3. 链上数据洞察
3.1 Uniswap 高位回落,PancakeSwap 反超,RWA 与社媒 Meme 交易分流明显
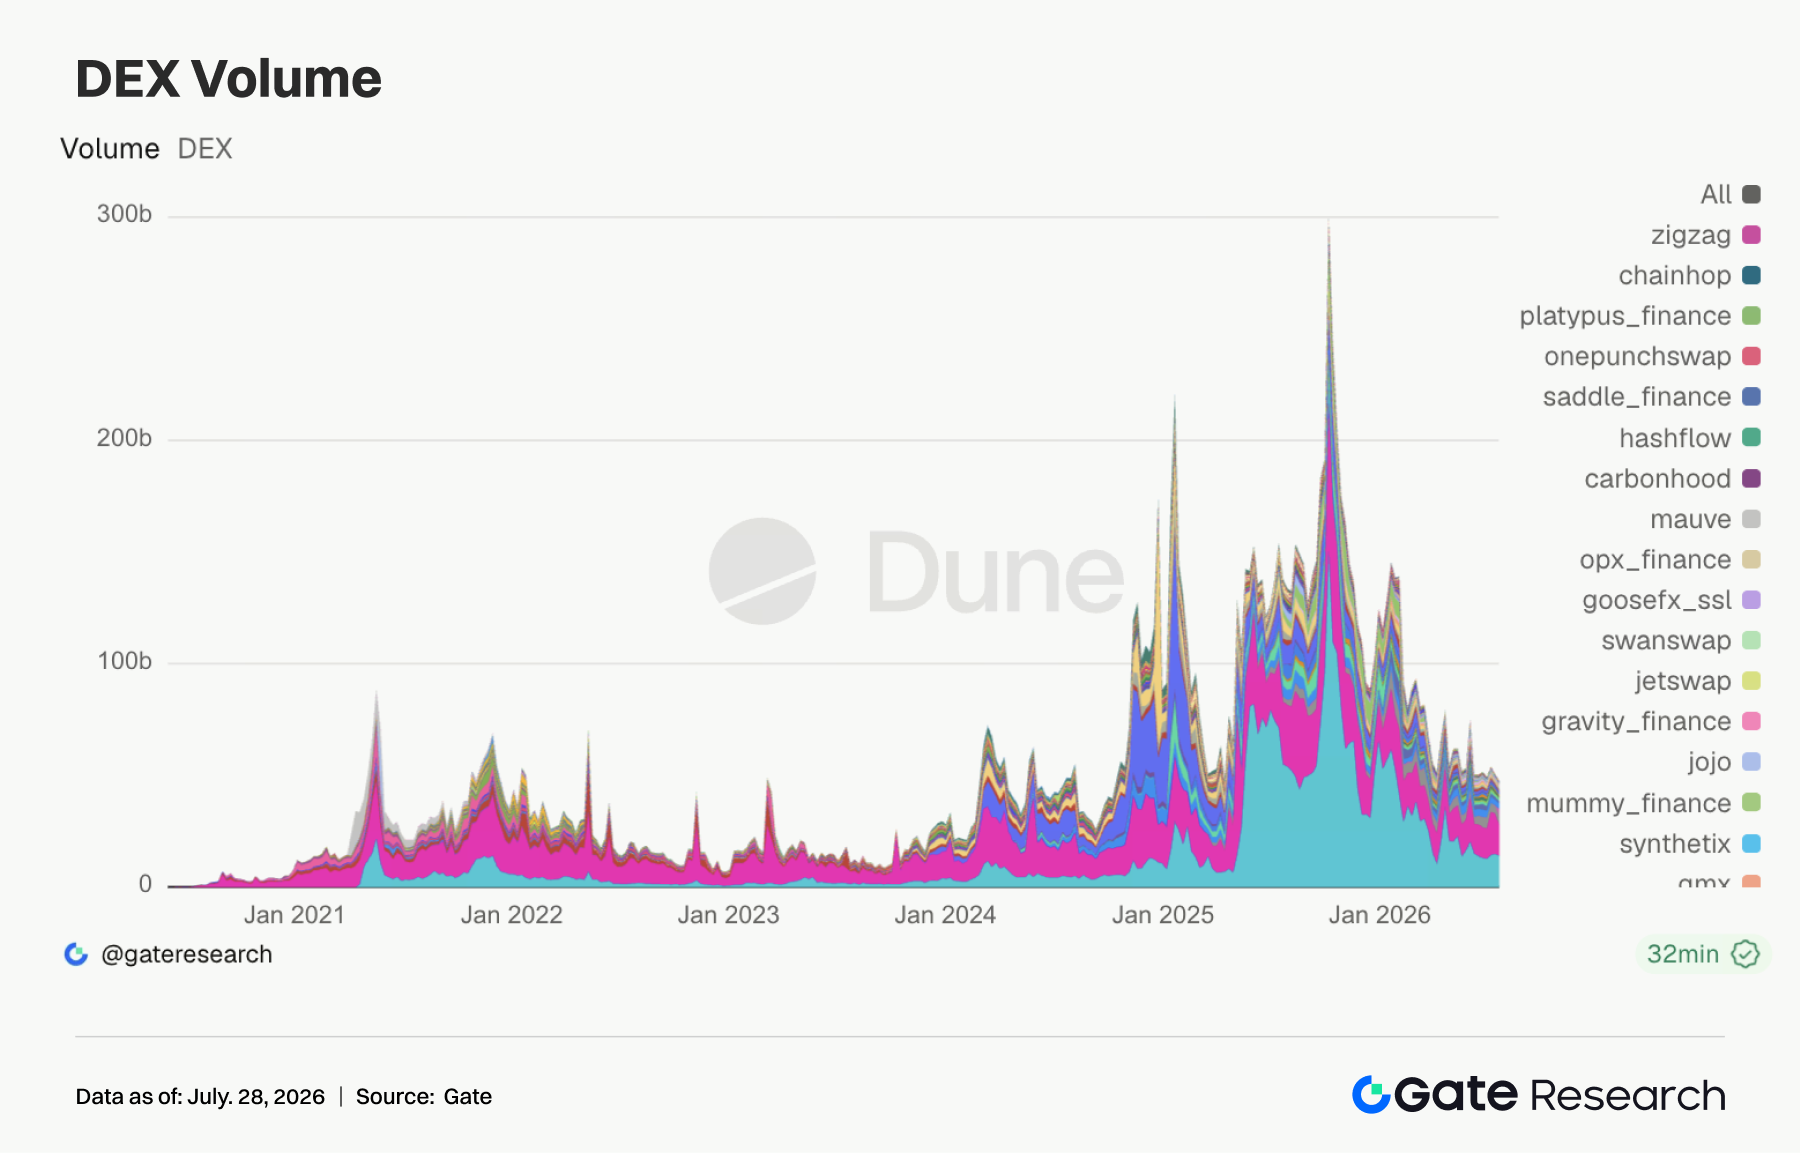
本周 PancakeSwap 成交约 142.7 亿美元,反超 Uniswap 的 136.9 亿美元。Uniswap 较前周明显回落,但交易人数继续升至约 101 万,Robinhood Chain 带来的 Meme 注意力仍在,但大额成交开始分流。过去一周 Robinhood Chain 的 RWA 规模快速增长,tokenized stocks 开始形成真实成交,但链上主流交易仍由 Meme 和稳定币主导。与此同时,Native 成交从约 4.47 亿美元跃升至 34.7 亿美元,和其 RWA/股票类交易对如 QQQB、NVDAon 的路由需求有关。PumpSwap 成交升至约 38.6 亿美元,交易人数增至约 164 万,由社媒驱动的短线 Meme 交易重新活跃;但 Meteora、Raydium、Whirlpool 继续回落,Solana 侧并没有形成全面复苏。
3.2 稳定币供给整体横盘,竞争焦点转向分销渠道和收益分配
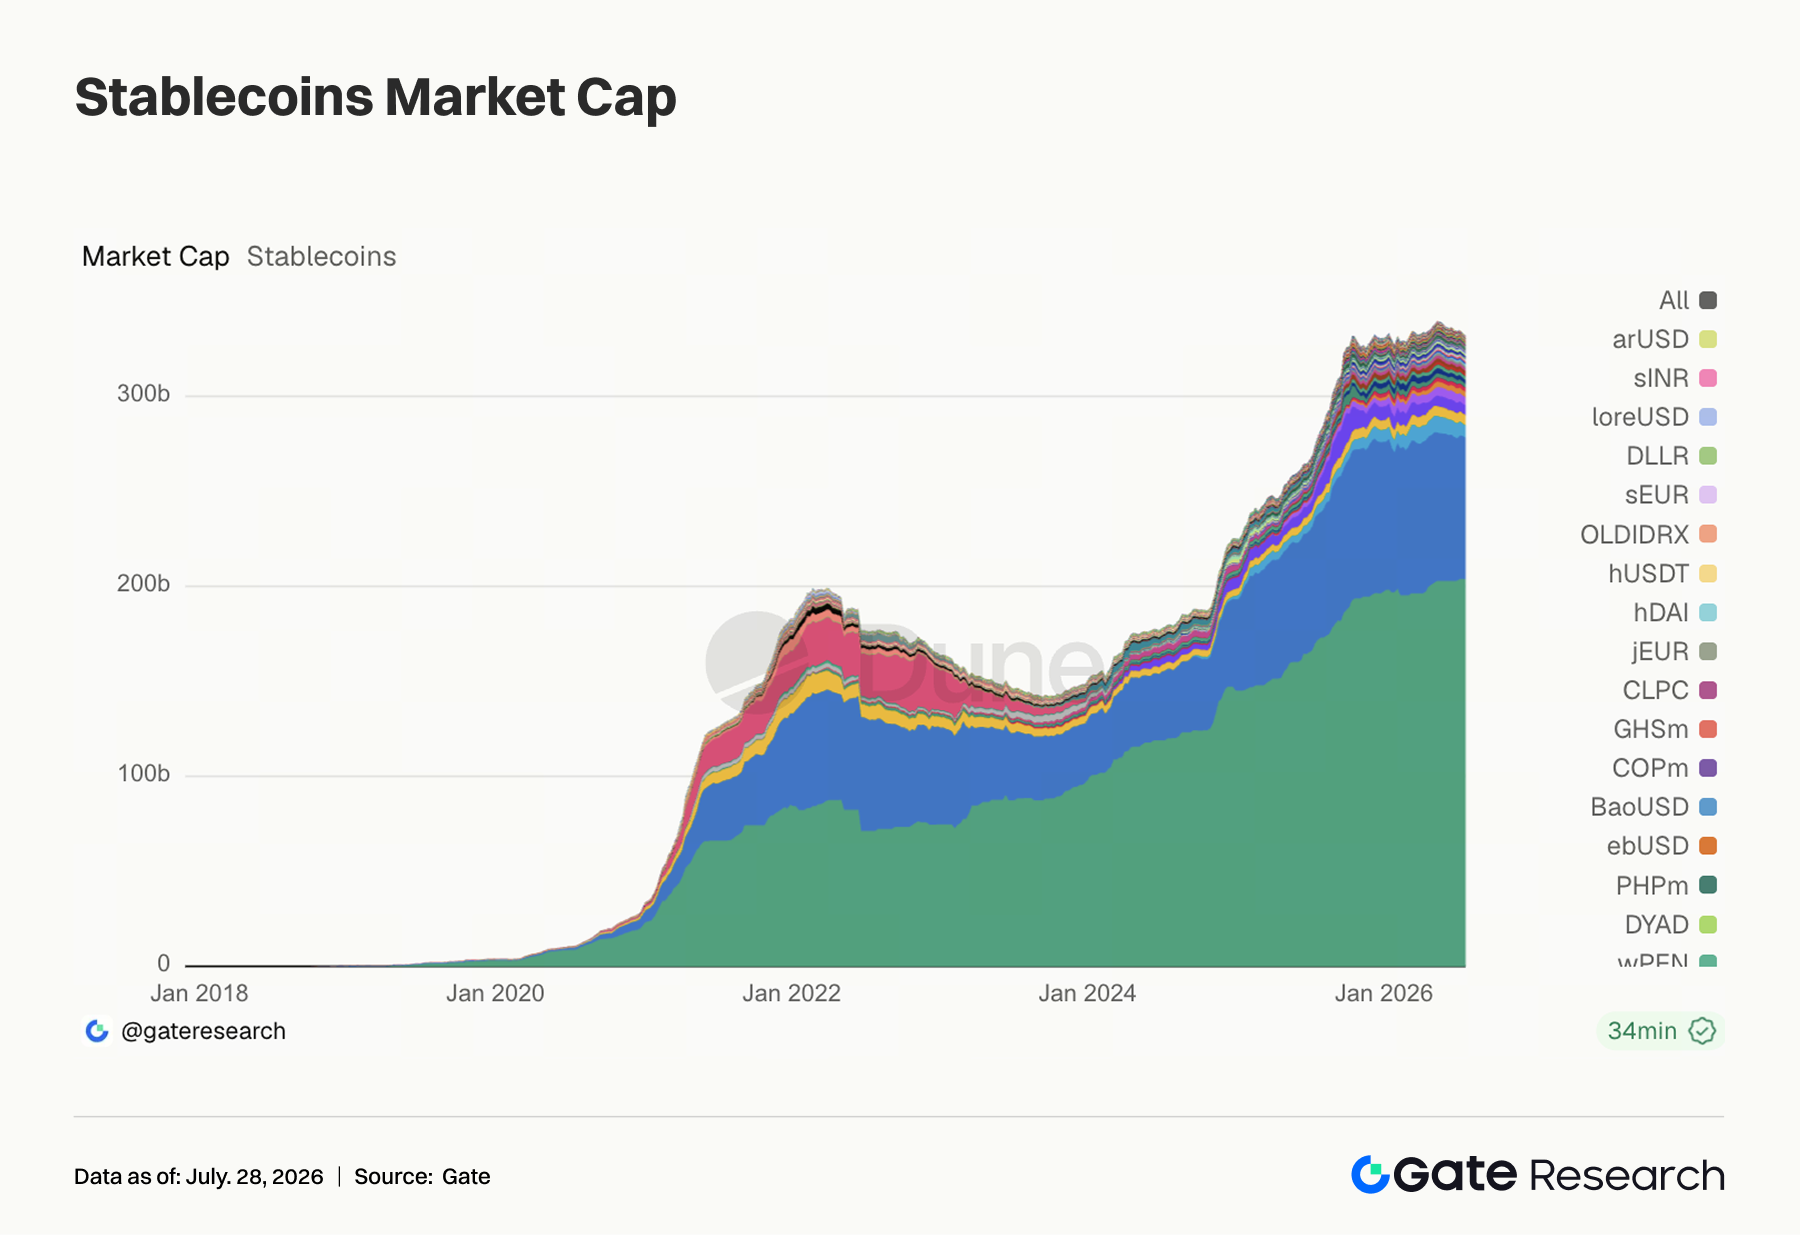
本周 USDT 基本持平,USDC 从约 752.9 亿美元小幅降至 744.4 亿美元,头部稳定币没有出现显著增量。USDe、USD1、PYUSD 回落,收益型和品牌型稳定币在短期内没有继续扩张;相对来看,USDG、USDGO、RLUSD 和 GHO 维持增长,显示新增需求来自特定生态和应用场景。过去一周稳定币市场的热点是分销权竞争:Visa Stablecoin Platform 接入 Open USD,把稳定币发行、钱包、支付和企业金库操作打包成机构产品;同时美国 GENIUS Act 细则未能按期完全落地,使合规稳定币发行仍处在规则等待期。市场没有新增大量美元入场,支付公司、券商和 DeFi 收益入口正在重新分配稳定币的渠道价值。
3.3 ETH LST 继续修复,SOL 与 HYPE 质押资产延续降温
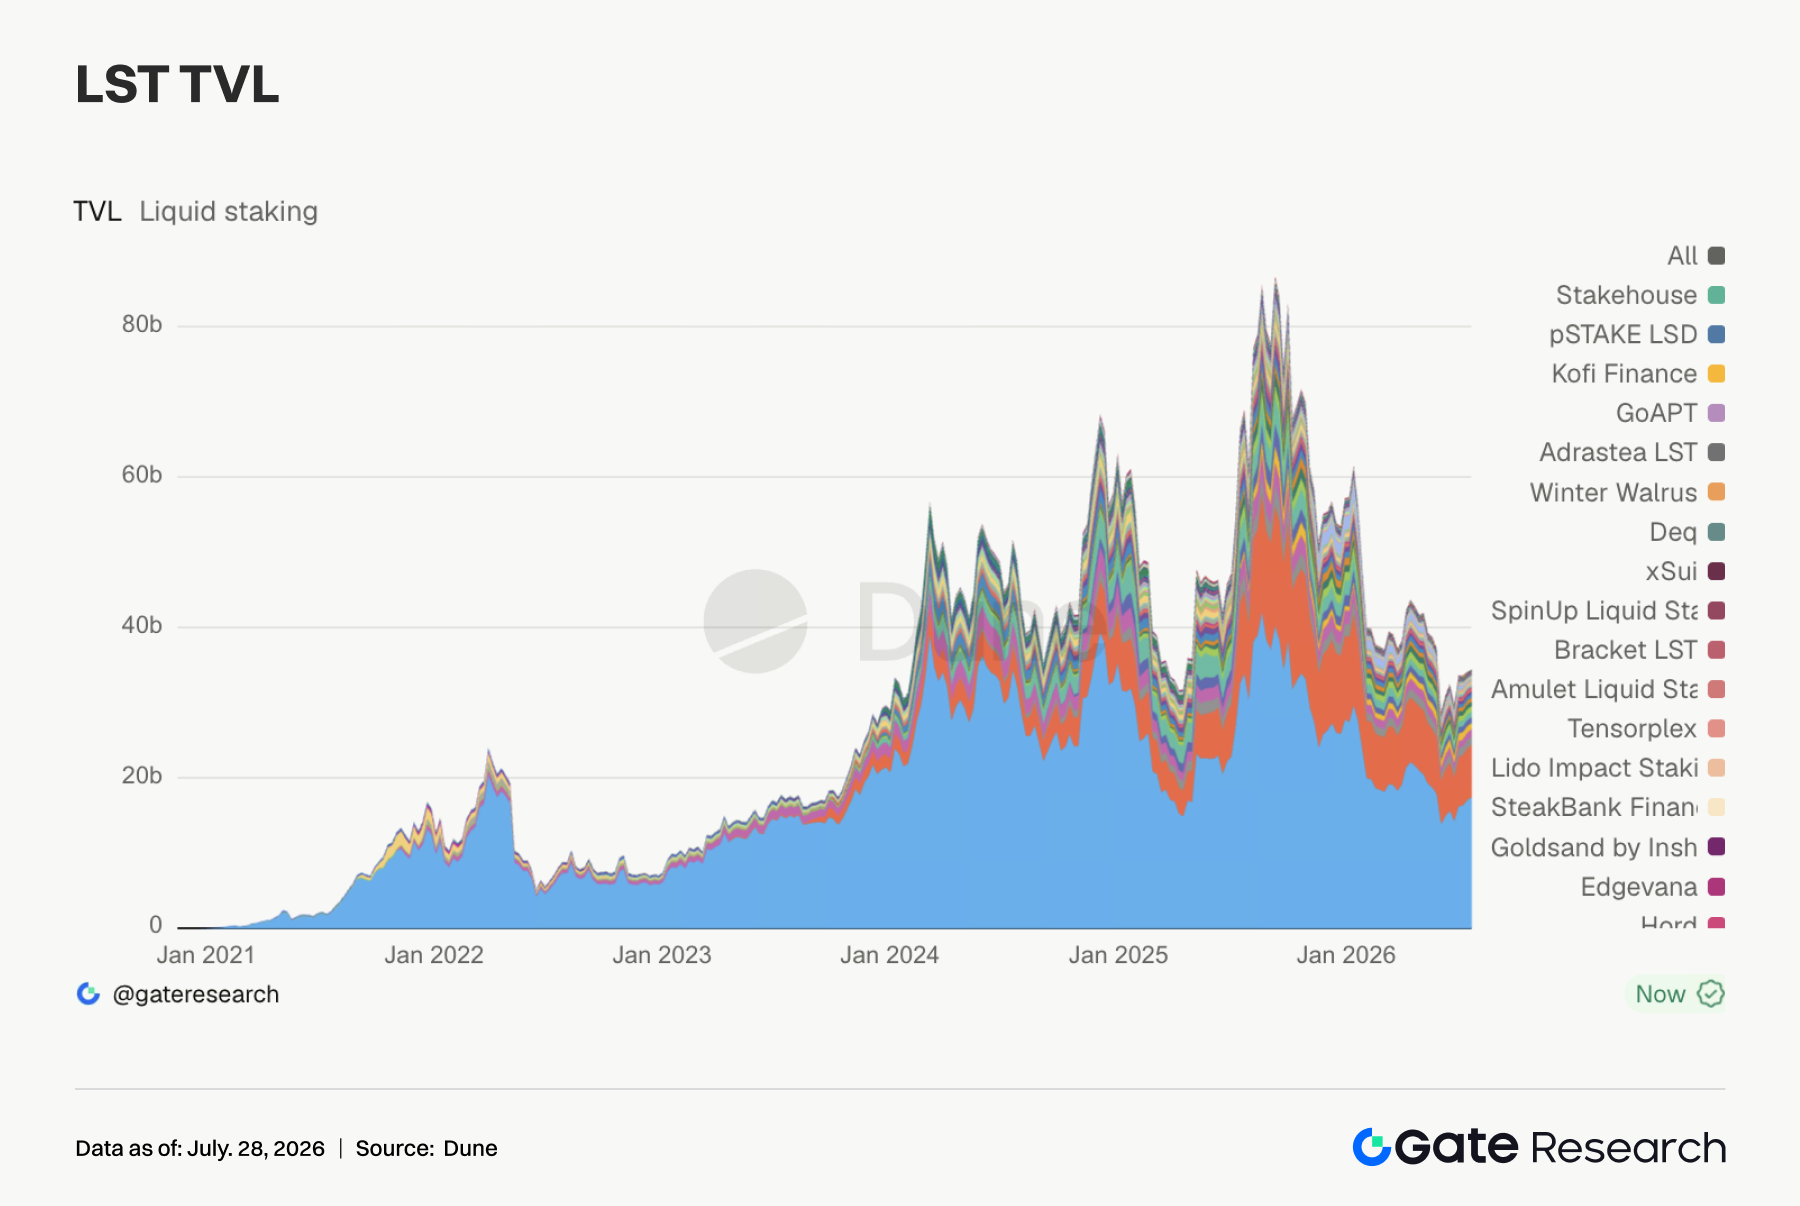
LST 板块继续分化。Lido TVL 升至约 175 亿美元,Rocket Pool、StakeWise、Liquid Collective 与 mETH Protocol 均小幅上行,ETH 质押资产是资金偏好的核心。背后催化是 ETH ETF 资金回流、Robinhood Chain 使用 ETH 作为 gas 和结算资产,以及 RWA/稳定币基础设施重新围绕以太坊展开。相反,Sanctum、Jito、Jupiter Staked SOL、Binance Staked SOL 等 SOL LST 继续小幅下降;Kinetiq kHYPE 与 stHYPE 也回落。
3.4 Aave 借贷由以太坊和 Monad 拉动,新兴链分化进一步扩大
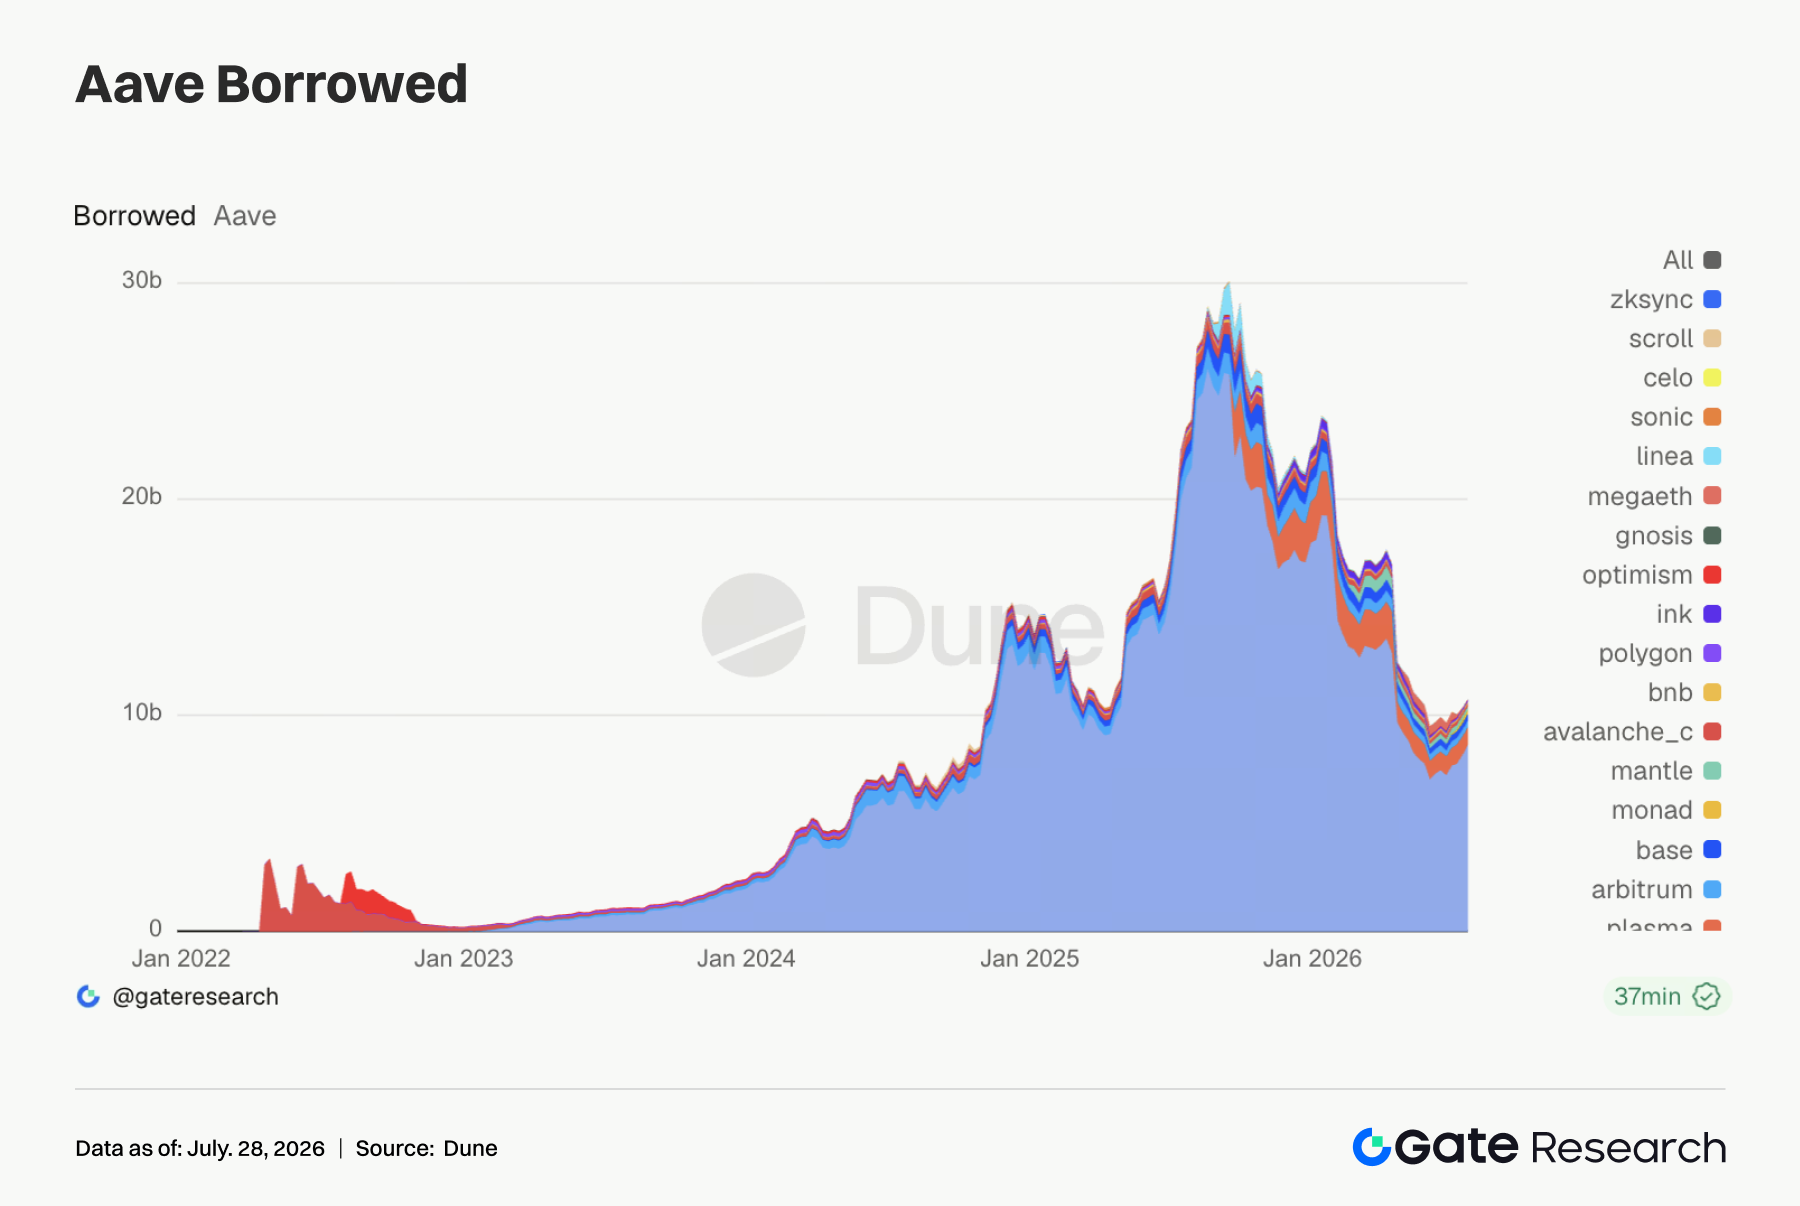
Aave 借贷余额继续向以太坊集中,以太坊市场借款规模升至约 86.5 亿美元,较前周增长约 5.7%。Monad 借款余额升至约 1.92 亿美元,延续快速增长,这与 Aave V3 在 Monad 上线、早期存借激励和新链流动性预期有关。Base 小幅回升,Arbitrum 基本稳定;Plasma、Mantle、MegaETH 等市场继续回落,资金正在从弱激励或不确定性更高的新兴链撤出。结合 Robinhood Earn、Morpho 和 Aave Stable Vaults 的竞争,当前借贷市场的焦点是谁能成为券商、钱包和稳定币收益产品背后的信用层。Aave 的主市场仍稳,但消费级收益分销正在被 Morpho 这类更轻的 vault 模型抢占叙事。
3.5 Aave 利率保持克制,USDC 尾部资金压力未完全消失
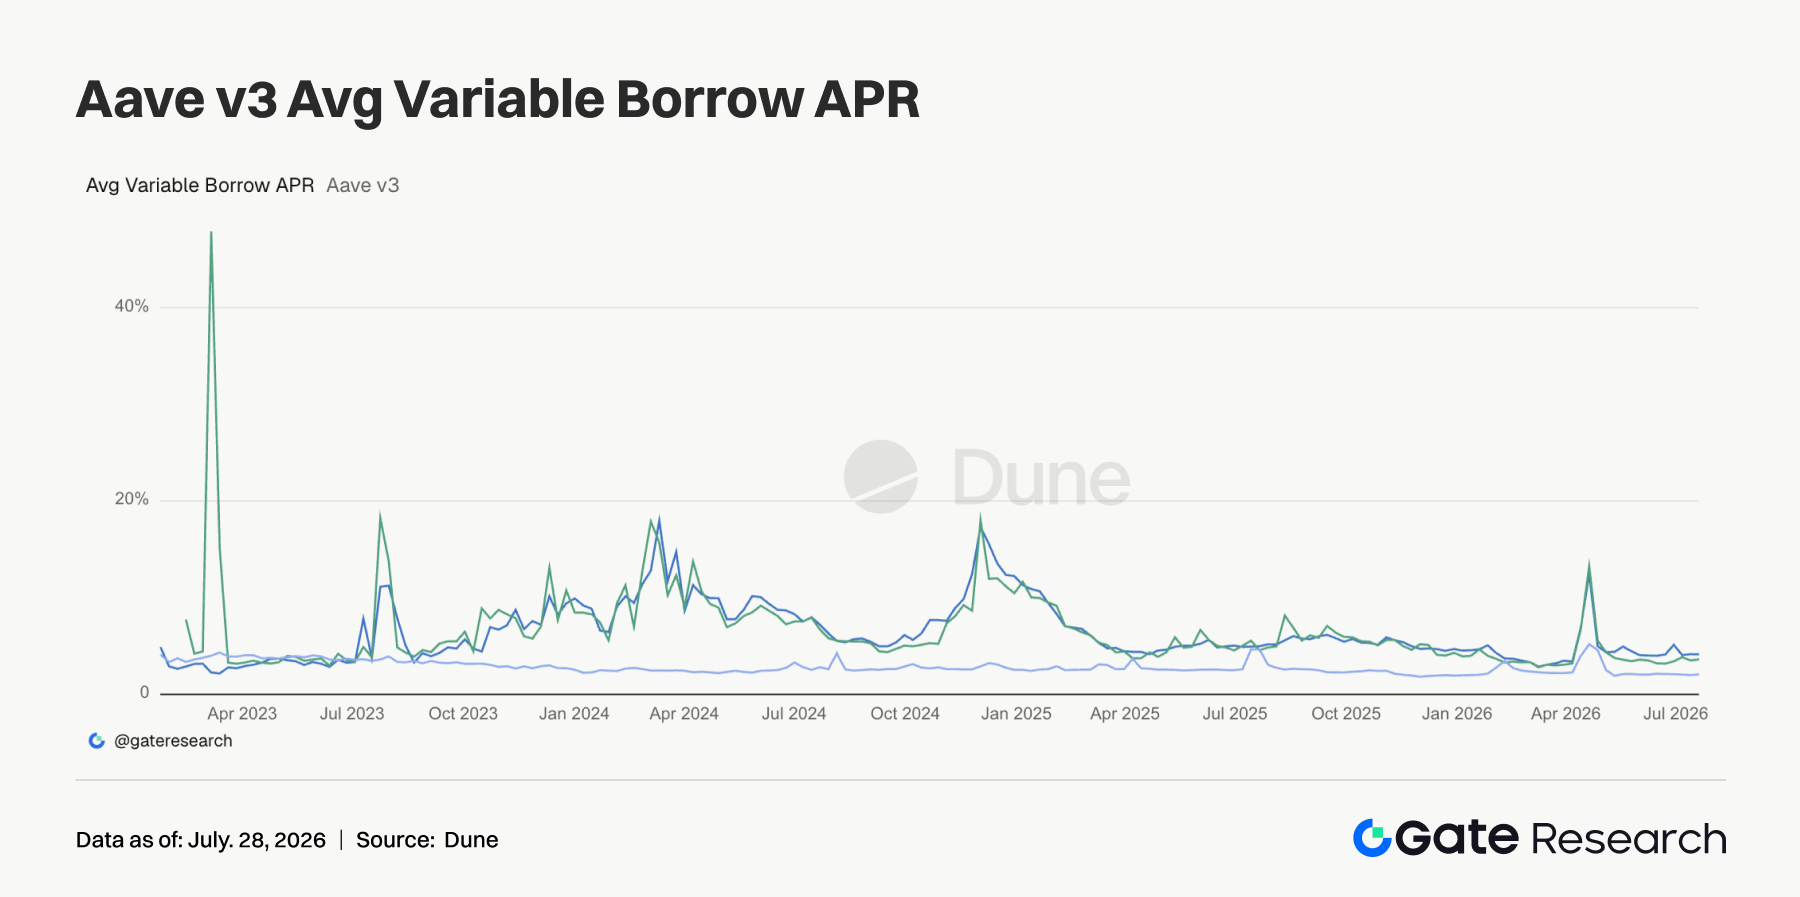
Aave 以太坊主市场利率整体稳定。USDC 平均借款利率约 4.17%,与前周接近,但最高利率仍达到约 13.7%,说明热点交易集中时,USDC 仍会出现短时资金紧张。USDT 平均利率约 3.64%,尾部波动明显低于此前高点;WETH 平均利率升至约 2.10%,但仍处低位。借贷余额增长没有带来系统性融资成本上行,表明 ETH 方向杠杆并不激进。当前更像是机构和套利资金在核心市场里做周转。
3.6 协议收入结构分化,Pump 回暖但 Hyperliquid 降温
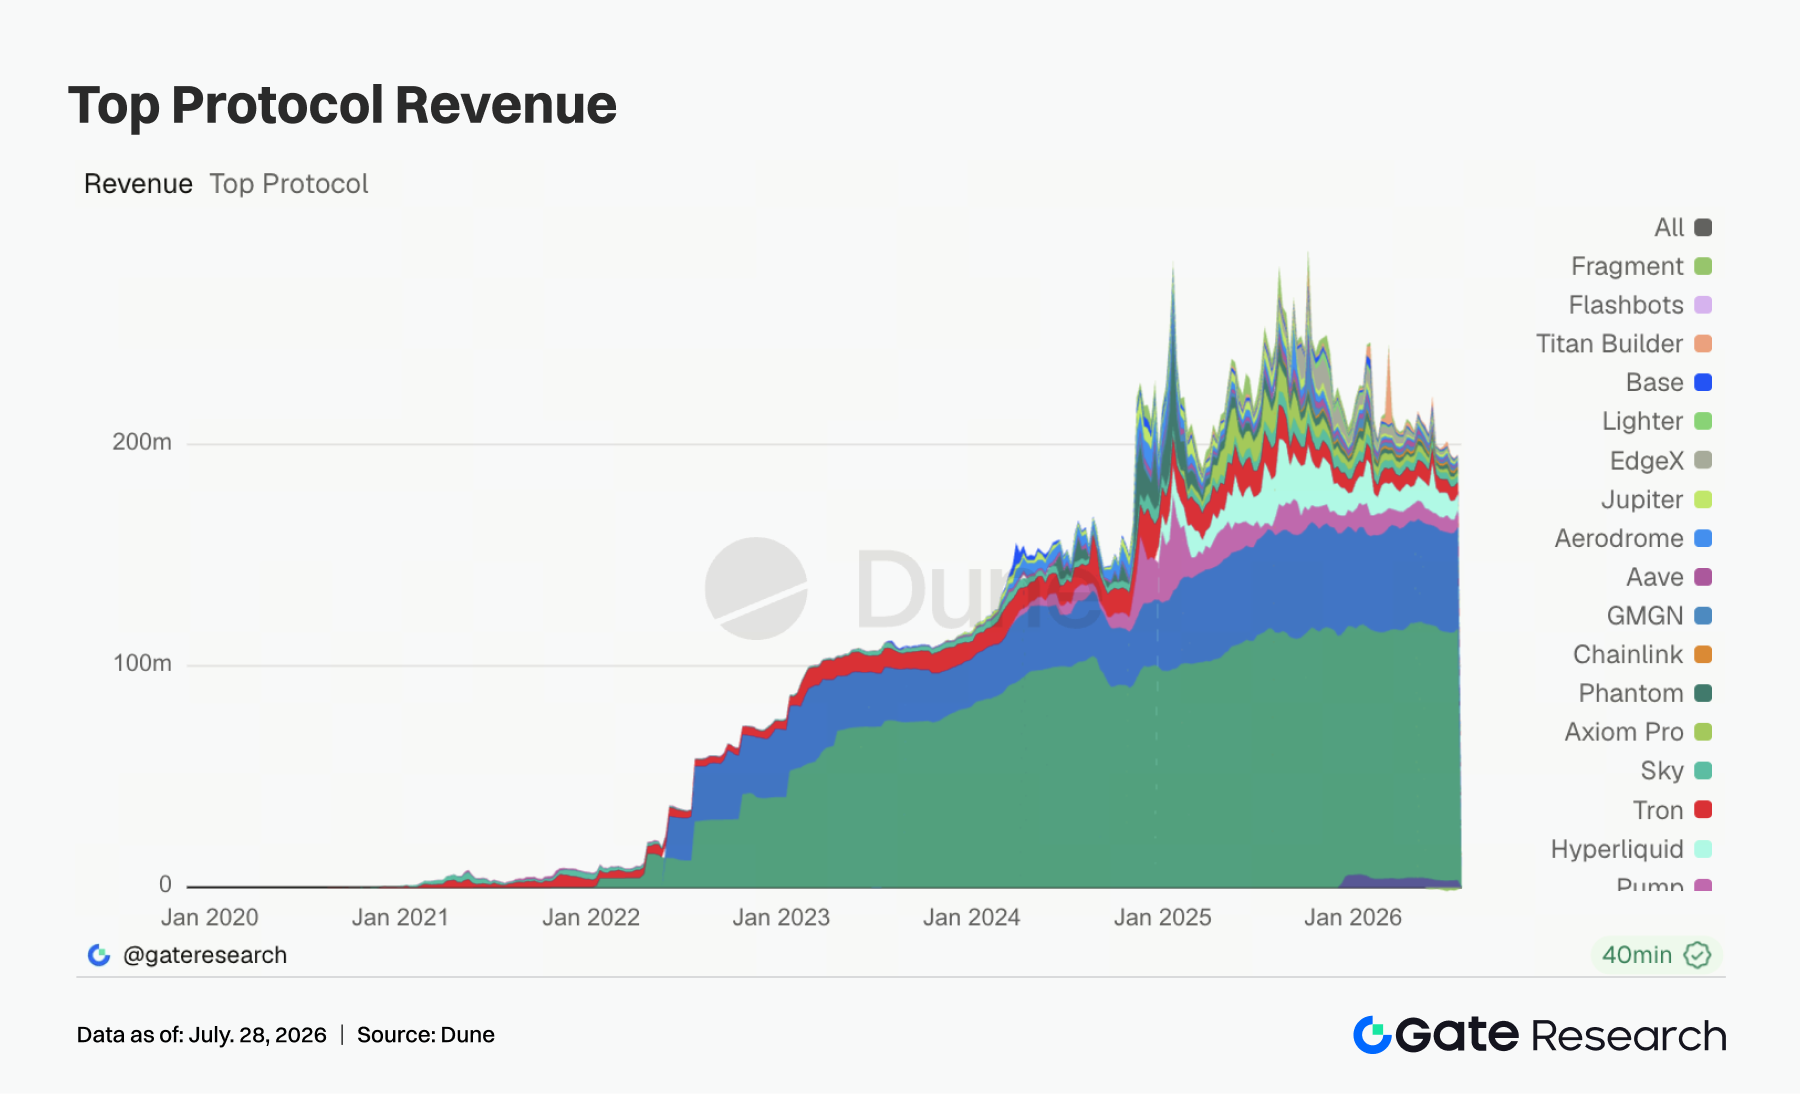
Tether 和 Circle 周收入分别约 1.14 亿美元和 4,577 万美元,稳定币发行端是行业收入底座。Pump 收入升至约 778 万美元,超过 Hyperliquid,和 PumpSwap 成交、交易人数同步回升相互印证,说明 Meme 交易没有全面死亡,只是从大市值转向更短周期的 launchpad 和社媒热点。Hyperliquid 收入降至约 737 万美元,链上 TradFi 永续仍活跃,但加密原生永续的收入弹性有所回落。Axiom Pro、EdgeX、Aave 收入增长,Base、Aerodrome、Titan Builder 下滑。整体来看,真正能沉淀收入的仍是稳定币发行、Meme 发行交易和少数高频衍生品入口。
4. 衍生品追踪
4.1 BTC 价格维持高位震荡,OI 抬升后回落显示杠杆追涨趋于克制
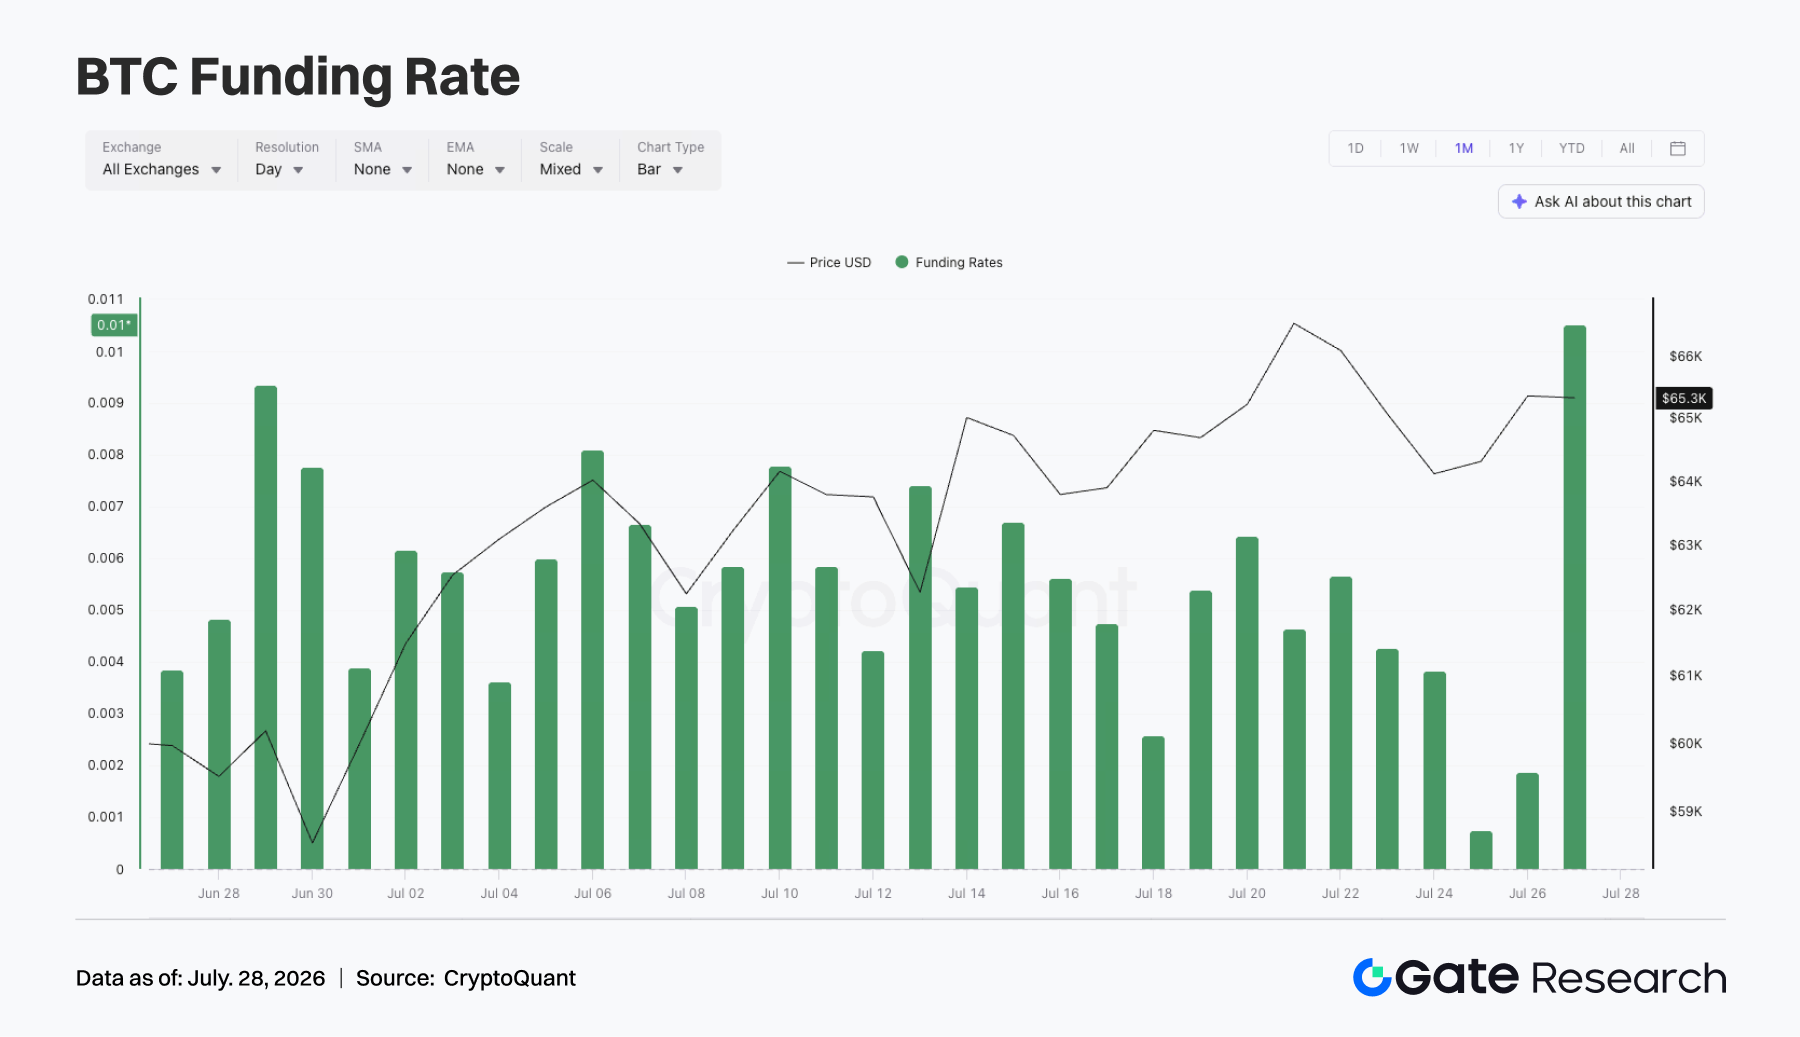
上周 BTC 价格整体维持高位震荡结构。周初价格在 6.4 万至 6.5 万美元附近运行,7 月 21 日至 7 月 22 日一度上探至 6.6 万美元附近,随后回落至 6.4 万美元附近,并在周末重新修复至 6.5 万美元上方。整体来看,价格中枢较前几周进一步抬升,但尚未形成连续突破。OI 方面,本周出现阶段性冲高。7 月 20 日附近 OI 约为 216 亿美元,随后在 7 月 21 日随价格上行快速升至约 231 亿美元,为近期高位。此后 OI 回落至 220 亿美元附近,并在周后半段维持在 222 亿至 225 亿美元区间。价格高位震荡叠加 OI 冲高回落,说明杠杆资金曾集中参与突破交易,但追涨动能并未持续扩张。资金费率全周维持正值,但整体先高后低。周初资金费率仍处于 0.005 至 0.006 附近,随后逐步回落,7 月 25 日附近一度接近中性,说明多头拥挤度有所缓和。尽管如此,资金费率并未转负,表明市场整体仍偏向多头结构。
综合来看,本周 BTC 衍生品市场呈现“价格高位震荡 + OI 高位波动 + 资金费率温和为正”的组合。当前多头仍占优,但杠杆追涨意愿有所收敛。若 BTC 后续站稳 6.6 万美元,OI 可能重新扩张;若价格跌回 6.4 万美元下方,则需要关注前期新增多头仓位的回撤压力。
4.2 期权成交量阶段性放大,短线波动交易需求集中释放
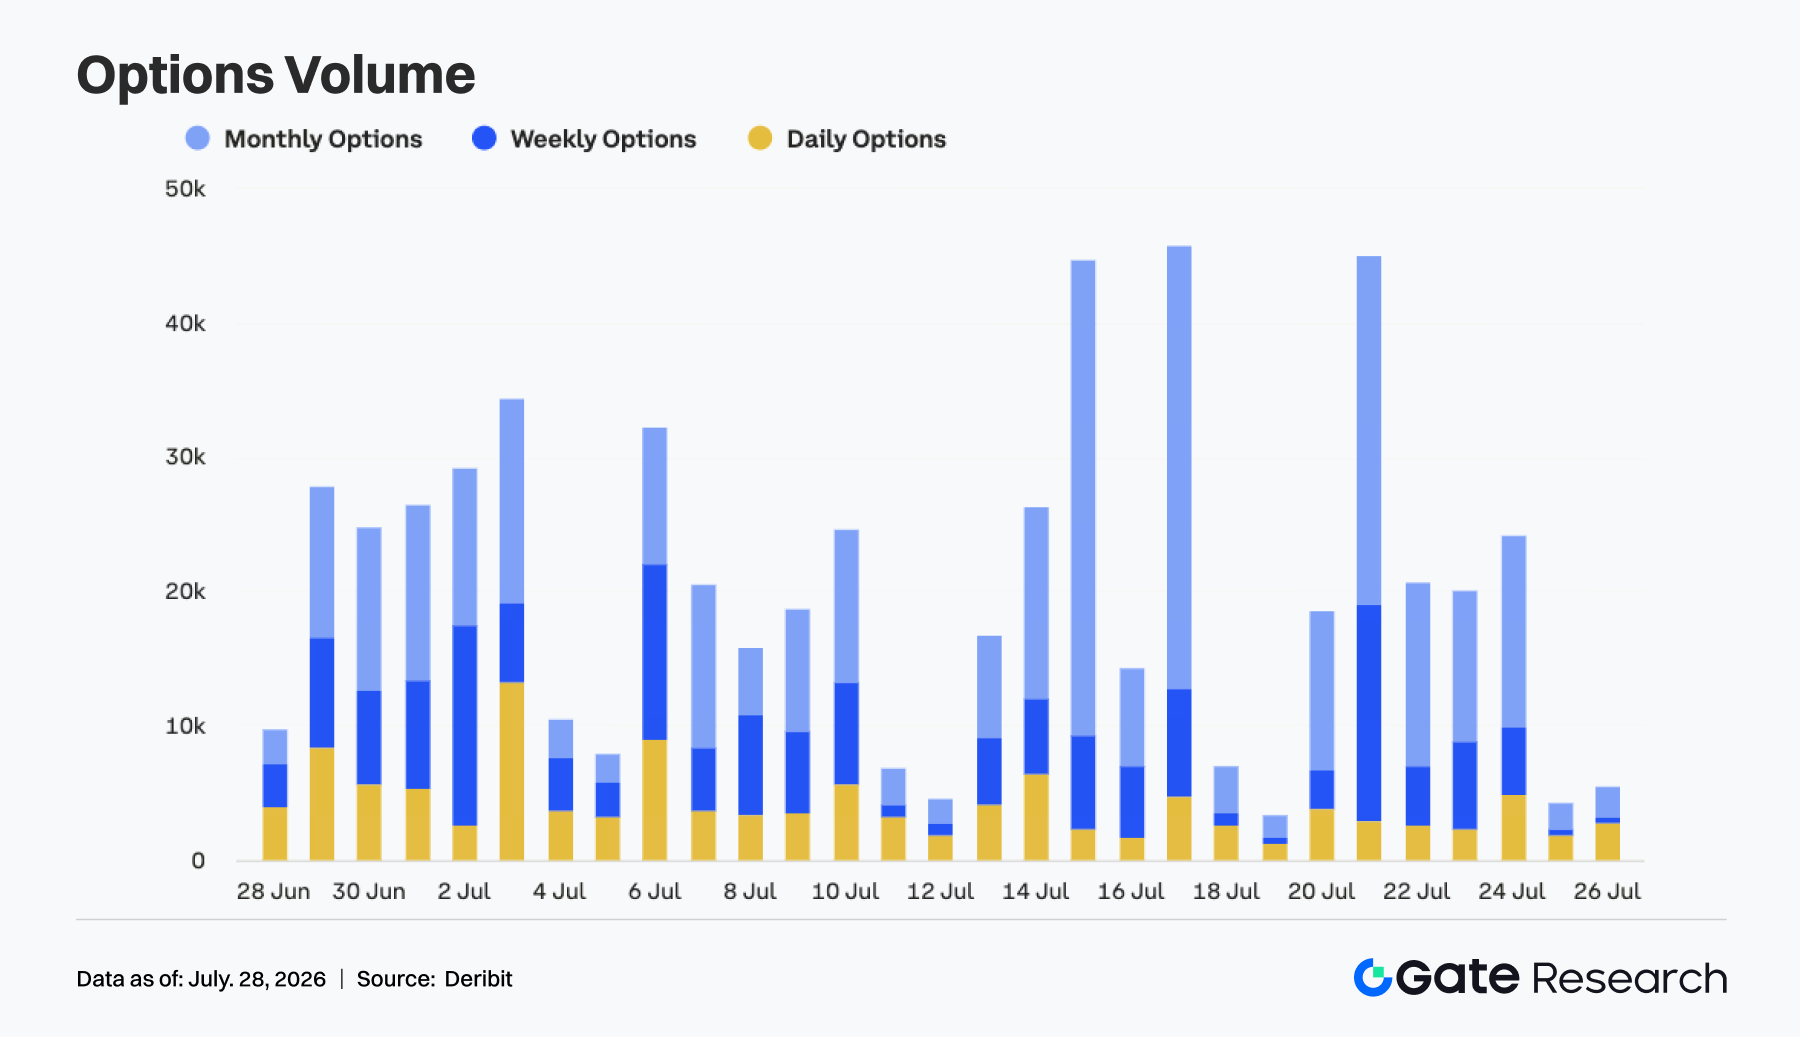
期权端在上周出现明显脉冲式放量。7 月 20 日成交量约为 1.8 万张,随后在 7 月 21 日快速升至约 4.5 万张,为周内高点。7 月 22 日至 7 月 24 日,成交量回落至 2 万至 2.4 万张区间,周末则进一步降至 4000 至 6000 张附近。从结构上看,月度期权仍是主要成交来源,尤其在 7 月 21 日放量阶段贡献了主要增量,说明市场仍以中期仓位调整和风险管理为主。周度期权在价格冲高阶段也明显活跃,反映短线方向性交易需求同步上升。日度期权成交占比整体不高,但在部分交易日仍有一定贡献,说明市场在高位波动期间使用短期限工具进行临时对冲和事件交易。成交量在周末明显回落,表明短线交易热度并未持续。
整体而言,本周期权市场并未出现持续性恐慌放量,而是围绕价格上探和高位震荡进行集中换仓。若 BTC 突破 6.6 万美元,期权成交量可能重新放大;若价格继续横盘,成交量或维持低位震荡。
4.3 25D Skew 修复至近阶段高位,保护性需求明显下降
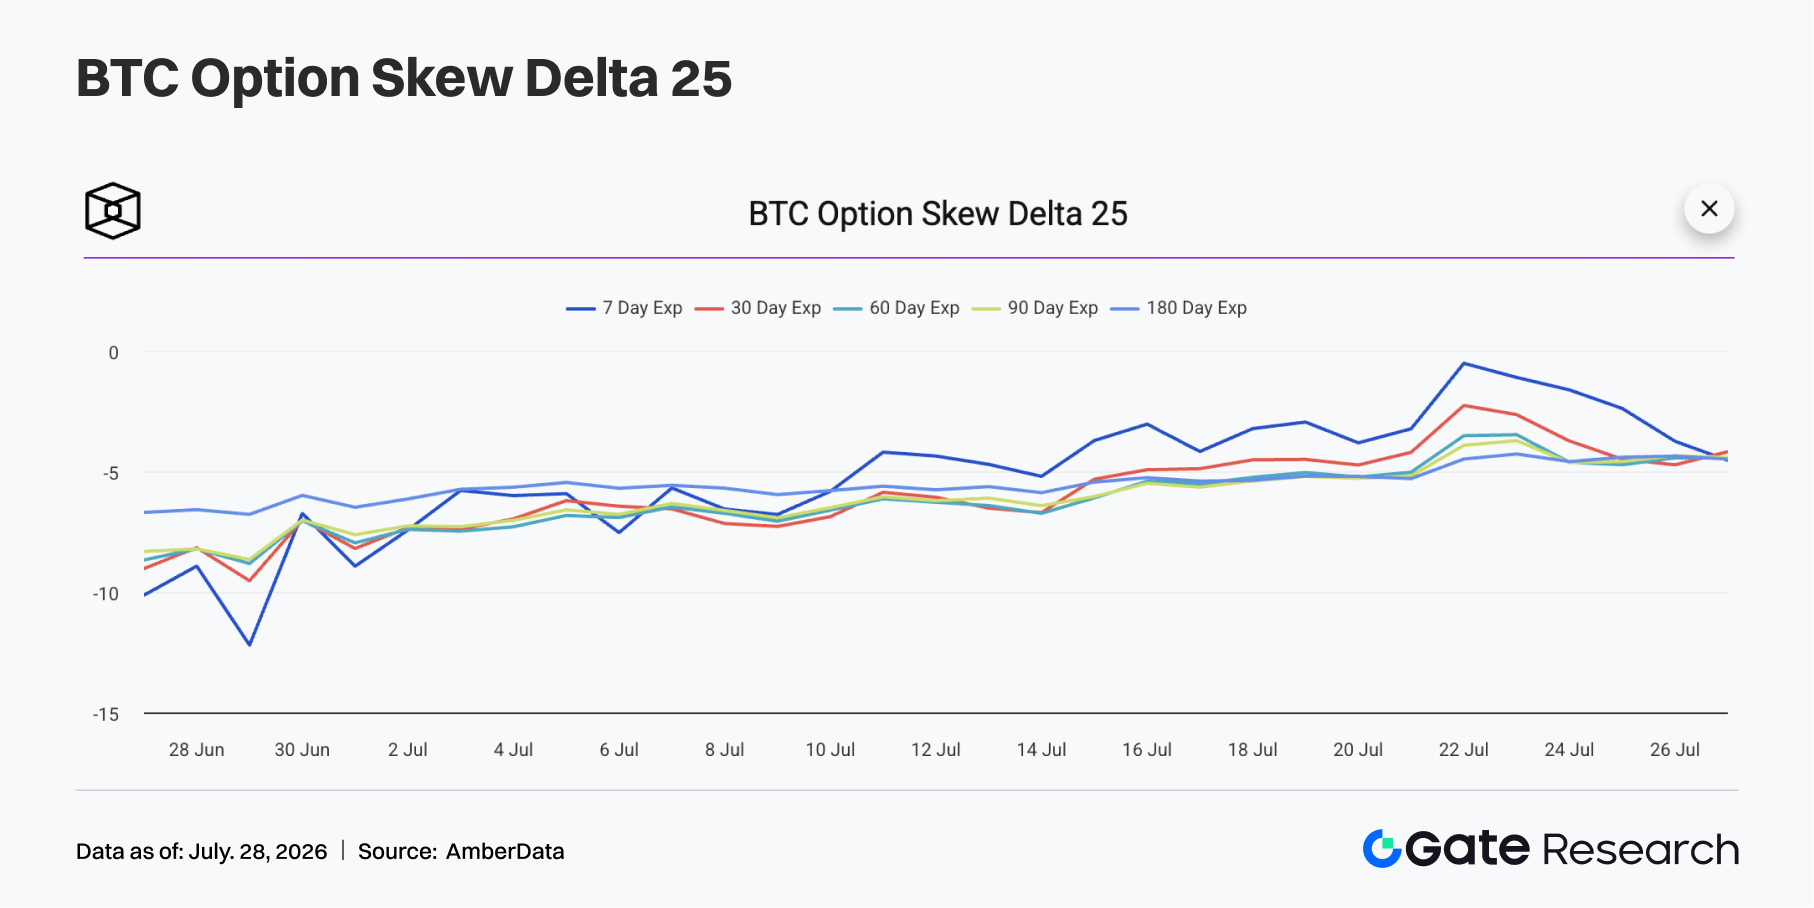
从 25D Skew 来看,上周 BTC 各期限 Skew 整体延续修复趋势。周初各期限 Skew 大多位于 -5 至 -6 附近,仍处于负值区间,但较 6 月底和 7 月初的深度负值水平已明显改善。7 月 21 日至 7 月 22 日,7D Skew 一度快速修复至接近 0 附近,为近阶段最强水平,显示短期限看跌保护溢价大幅回落,市场对短期急跌的担忧明显缓和。30D、60D、90D 与 180D Skew 也同步修复,大多回升至 -4 至 -5 区间。不过,周后半段 7D Skew 再度回落至 -3 至 -4 附近,说明价格未能持续突破后,短线保护需求有所恢复。中长期限 Skew 仍维持负值,表明市场虽然风险偏好改善,但并未完全放弃下行保护。
整体来看,本周 Skew 结构显示期权市场防御情绪明显降温。若 BTC 继续站稳 6.5 万美元上方,Skew 有望进一步向中性区间靠拢;若价格跌回 6.4 万美元下方,短期限保护需求可能重新抬升。
4.4 DVOL 低位震荡后小幅回升,波动率定价仍较克制
波动率方面,BTC 波动率指数 DVOL 上周整体维持低位震荡。周初 DVOL 处于 36 至 37 附近,随后在 7 月 23 日附近一度回升至 38.5 左右,反映价格高位波动和 OI 抬升带来一定波动率修复。但从整体区间看,DVOL 并未出现明显扩张。7 月 24 日之后,DVOL 再度回落至 37 附近,说明市场对未来剧烈波动的定价仍较克制。与 6 月下旬 45 以上的水平相比,当前波动率风险溢价仍处于明显压缩状态。DVOL 低位运行与 Skew 修复相互印证,说明期权市场整体风险偏好有所改善。市场当前更倾向于定价高位震荡,而非极端方向性波动。
整体而言,当前 BTC 处于“价格高位震荡 + Skew 修复 + DVOL 低位”的组合状态。若价格突破 6.6 万美元,波动率可能从低位重新抬升;若价格继续横盘,DVOL 可能维持在 36 至 38 区间。
5. 本周展望
数据来源:
- Investing, https://investing.com/currencies/xau-usd-historical-data
- Gate, https://www.gate.com/trade/BTC_USDT
- CMC, https://coinmarketcap.com/real-world-assets/?type=all-tokens
- Coinglass, https://www.coinglass.com/pro/depth-delta
- Dune, https://dune.com/gateresearch/gate-institutional-weekly-report
- CryptoQuant, https://cryptoquant.com/asset/btc/chart/derivatives
- Amberdata, https://pro.amberdata.io/options/deribit/btc/current/
Gate 研究院是一个全面的区块链和加密货币研究平台,为读者提供深度内容,包括技术分析、热点洞察、市场回顾、行业研究、趋势预测和宏观经济政策分析。
免责声明
加密货币市场投资涉及高风险,建议用户在做出任何投资决定之前进行独立研究并充分了解所购买资产和产品的性质。 Gate 不对此类投资决策造成的任何损失或损害承担责任。
相关研报

相关文章