


核心要点
-
10 年期美债收益率接近 5%,意味着股票估值面对更高的无风险收益率竞争
-
AI 龙头的业绩增长可以抵消部分利率压力,但不能无限抵消估值压缩
-
高利率对远期现金流占比高、估值高的科技股影响通常更敏感
-
AI 行业内可能继续分化:真正产生现金流的公司与依赖远期故事的公司会被区别定价
-
美股下一阶段的核心交易变量,可能从“AI 需求有多强”转向“AI 盈利能否跑赢利率”
10 年期美债收益率为什么突然成为 AI 牛市的核心变量
今年美股市场一直围绕 AI 盈利和企业资本开支展开,但进入 9 月之后,另一个变量开始重新抢回定价权:美国国债收益率。9 月 2 日,10 年期美债收益率一度达到约 4.81%,市场开始重新讨论 5% 这一具有心理意义的水平。与此同时,标普 500 年内仍保持明显上涨,说明盈利增长暂时还在抵消利率上升的压力。
问题在于,利率并不是一个普通的宏观数据。它直接进入股票估值模型。对成长股而言,未来几年甚至十几年后的现金流占据公司价值的重要部分,因此折现率每上升一点,理论价值都会受到影响。
所以真正值得关注的不是“10 年期美债到 5% 股票就一定暴跌”,而是市场会不会开始要求 AI 公司提供更高的盈利增长,才能证明当前估值合理。
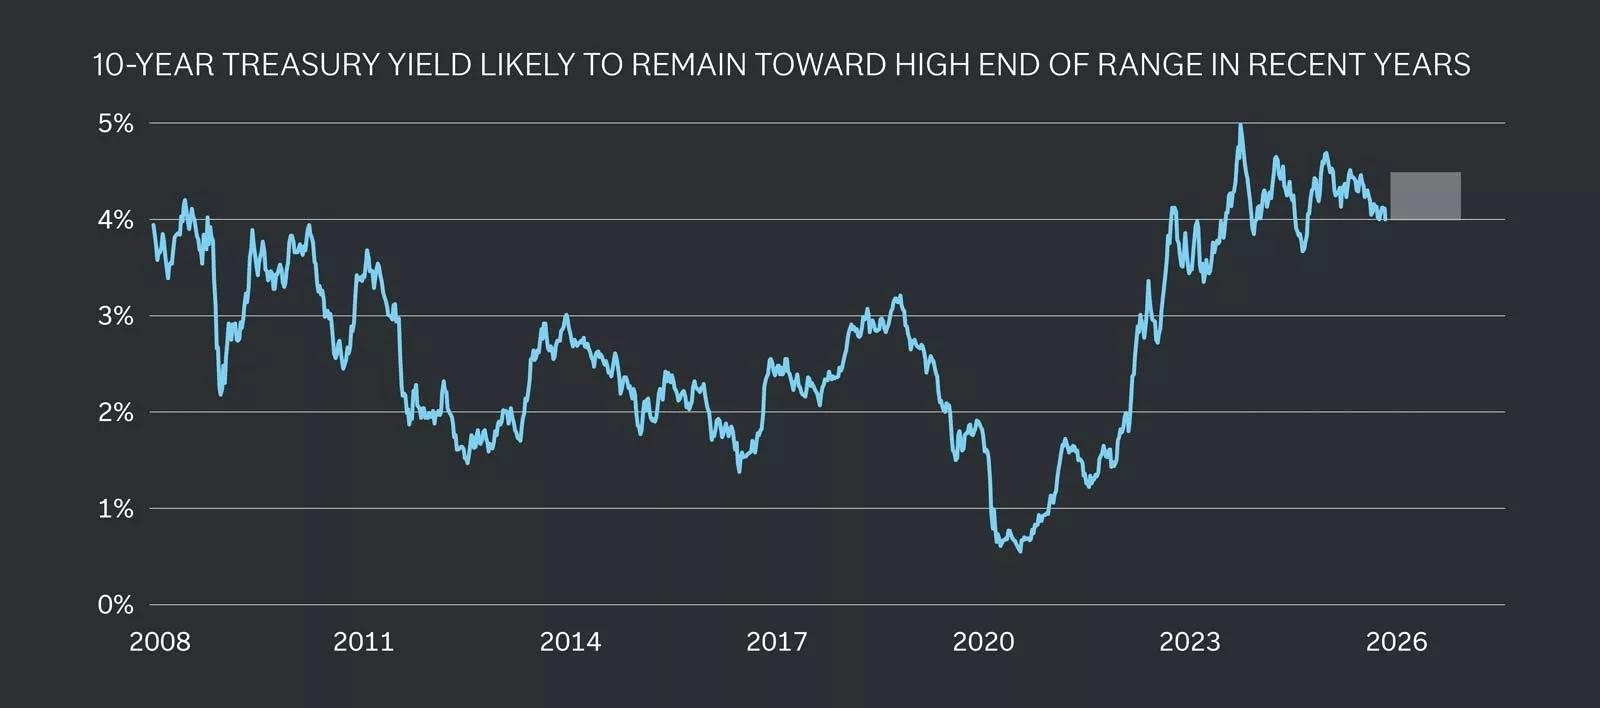
为什么高利率对 AI 股票特别敏感
股票估值可以简单理解为未来现金流的折现。无风险利率越高,未来现金流折算到今天的价值越低。对于成熟、现金流稳定的公司,这种影响相对容易被当前盈利覆盖;对于高增长公司,估值更多依赖未来,因此利率变化会更加敏感。
AI 龙头的情况比较特殊。Nvidia、Microsoft、Amazon、Alphabet、Meta 等公司拥有强劲现金流和较高盈利能力,这让它们比没有收入的概念型公司更能抵御利率上升。但 AI 产业又需要持续巨额资本开支,数据中心、GPU、网络、电力和模型训练都需要长期投入。
因此市场实际上同时在交易两个变量:AI 能创造多少新增利润,以及这些利润需要多少资本才能实现。如果资本开支继续增长,而自由现金流改善速度跟不上,利率上升就会让投资者更认真地审视 AI 回报率。
AI 牛市最怕的不是高利率,而是“增长低于估值预期”
高利率本身并不一定能终结牛市。历史上也存在高利率与强劲股票市场同时出现的阶段。真正危险的组合是:无风险收益率持续上升,同时企业盈利增长开始低于市场预期。
一家被市场按照未来多年高速增长定价的公司,不仅需要保持收入增长,还需要不断证明利润率、现金流和资本回报率。只要其中一个环节开始放缓,估值就可能从两个方向同时承压:一边是盈利预期下调,另一边是折现率上升。
这就是为什么 AI 股票下一阶段可能从“主题交易”变成“财报交易”。市场不会只问公司有没有 AI 产品,而会问 AI 到底带来了多少收入、多少利润,以及每增加一美元资本开支能产生多少长期现金流。
10 年期收益率上升,会怎样改变美股内部的资金流向
利率上升带来的另一个变化,是不同股票之间的相对吸引力发生改变。当国债提供更高的无风险收益率时,投资者持有高估值成长股需要获得更高的预期回报才能合理。
因此资金可能从最依赖远期增长的公司,转向现金流更稳定、估值更合理或拥有定价权的企业。AI 行业内也会出现类似分化:拥有真实订单、强自由现金流和高进入壁垒的公司更容易获得资金,而仅靠 AI 概念支撑估值的公司更容易受到压缩。
这并不意味着资金会离开科技板块。强势 AI 公司可能继续吸收资金,只是市场对“什么样的 AI 公司值得高估值”的标准会变得更加严格。
AI 资本开支为什么会成为下一个交易焦点
过去市场对 AI 的核心问题是需求:企业是否真的需要更多 GPU、云计算和模型服务。现在市场正在增加第二个问题:这些资本开支能否产生足够高的回报。
Google、Amazon、Microsoft、Meta 等公司都在持续扩大 AI 基础设施投入。资本开支本身可以推动上游芯片、服务器、网络和数据中心需求,但对于股东而言,最终需要看到的是更高的收入和现金流。如果 AI 基础设施长期处于高投入、低回报阶段,资本市场就会开始质疑整个产业链的估值。
所以 AI 牛市的下一阶段可能更像一场资本回报率竞赛。谁能最早证明 AI 投资从“建设期”进入“收获期”,谁就更可能获得估值溢价。
为什么美债收益率接近 5% 是一个心理关口
5% 并不是某个自动触发股市下跌的数学阈值,但它具有很强的市场心理意义。收益率越高,债券对股票的替代效应越明显;同时,高收益率也意味着市场要求企业未来利润提供更高的风险补偿。
如果 10 年期收益率只是短期冲高,市场可能继续把它视为噪音;如果收益率因为通胀、财政赤字和长期债券供给持续处于高位,那么估值体系就可能发生更持久的变化。
这也是当前市场最值得观察的地方:AI 公司业绩仍然强劲,但宏观变量正在重新获得解释权。过去投资者可以用“AI 增长”解释很多估值,现在则需要同时解释利率为什么高、现金流为什么值得等待,以及增长能否覆盖更高的资本成本。
投资者应该如何重新理解 AI 美股
AI 股票不能再简单归类为一个整体。第一类是已经拥有巨大现金流和成熟业务的 AI 龙头,它们的估值更多由盈利增长决定。第二类是 AI 基础设施公司,它们受益于资本开支,但对产业投资周期更加敏感。第三类是尚未形成稳定利润、主要依赖远期预期的公司,它们对利率变化最敏感。
在高利率环境下,投资者可以把关注点从“AI 概念是否成立”转向几个更具体的问题:收入增长是否真实、利润率是否改善、资本开支是否产生回报、自由现金流是否持续,以及估值是否已经把未来增长提前透支。
这会让市场从过去的“买 AI”进入“选 AI”。同样是 AI 公司,不同商业模式、现金流质量和资本回报率可能对应完全不同的估值。
结论:AI 牛市真正的敌人,是利率与盈利预期同时反向
10 年期美债收益率接近 5%,并不意味着 AI 牛市已经结束。只要 AI 需求继续增长、企业盈利持续兑现,股票仍然可以在高利率环境中上涨。
真正危险的是两件事同时发生:利率继续上升,而 AI 盈利增长开始放缓。此时估值和盈利会形成双重压力,市场就可能从追逐产业故事转向重新计算现金流。
因此,美股下一阶段最值得观察的并不是“AI 还能涨多久”,而是 AI 企业创造利润的速度能否跑赢资本成本上升的速度。只要这个关系没有逆转,AI 牛市仍然有基础;一旦逆转,市场会更快地奖励现金流,也更快地惩罚高估值。
关键观察
| 市场环境 | 更受益的 AI 股票 | 更容易承压的股票 |
|---|---|---|
| 收益率稳定、盈利上升 | 高现金流 AI 龙头、平台型公司 | 纯概念型高估值公司 |
| 收益率上升、盈利强劲 | 利润增长快、资本回报率高的公司 | 远期现金流占比高的公司 |
| 收益率上升、盈利放缓 | 防御性与现金流资产 | 高估值成长股、重资本开支公司 |
| AI 资本开支扩张 | 芯片、云、数据中心基础设施 | 资本回报率无法证明的跟随者 |
FAQ
为什么 10 年期美债收益率会影响科技股?
因为收益率会影响股票的折现率和无风险收益率。成长型科技股的价值更依赖未来现金流,因此通常对折现率变化更加敏感。
10 年期美债到 5% 就意味着美股要下跌吗?
不意味着。5% 是重要的心理关口,但真正决定市场方向的是收益率上升的原因、持续时间,以及企业盈利能否继续增长。
AI 龙头为什么能比普通成长股更抗利率?
因为大型 AI 龙头通常拥有更强的收入、利润和自由现金流,可以部分抵消估值受到的折现压力。
AI 资本开支为什么会成为风险?
资本开支本身并不是坏事,但如果投入持续增加而收入、利润和自由现金流没有同步改善,市场就会开始重新评估 AI 投资的回报率。
当前 AI 美股最应该看什么?
建议同时看盈利增长、自由现金流、资本开支、估值和美债收益率。单独看其中一个指标,很容易忽略市场定价正在发生的变化。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章





Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%
