


对于希望理解比特币全球流动性的投资者来说,真正值得关注的并不是央行是否在“印钞”。利率、债券收益率、美元、央行资产负债表、银行信贷以及政府现金流动,都可能改变金融环境。由于比特币在全球市场全天候交易、没有传统意义上的收益来源,并且对风险偏好变化高度敏感,其价格可能对此作出强烈反应。
但这并不意味着全球流动性能够解释每一次短期价格波动。ETF 资金流、长期持有者抛售、新增发行量、杠杆、监管进展以及加密货币市场特有的冲击,都可能在一段时间内占据主导。流动性分析的实际意义,在于为理解比特币上涨的驱动因素提供宏观背景,而不是把任何单一货币指标当作价格信号。
关键要点
-
全球流动性广义上是指整个金融体系中可用的资金和信贷,以及这些资本在不同资产之间流动时所处的条件。
-
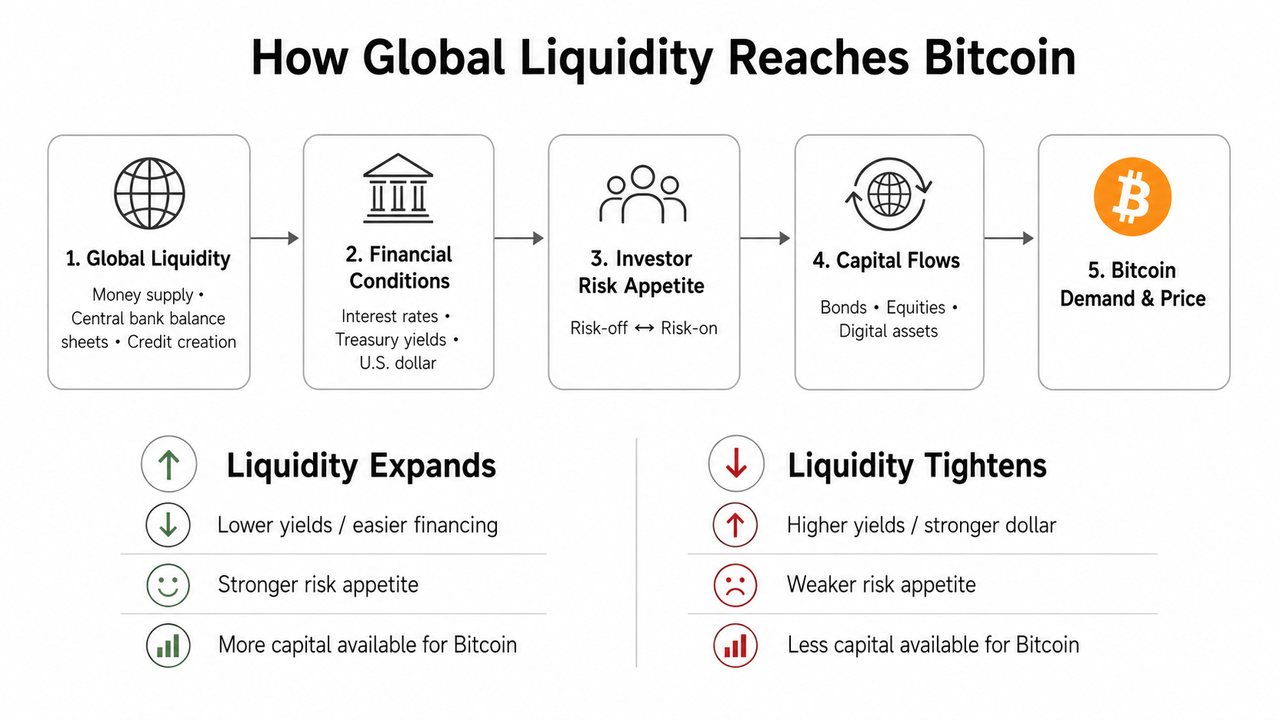
流动性扩张可能通过缓解融资约束、提升投资者对风险资产的需求来支持比特币;流动性收紧则可能产生相反影响。
-
一项覆盖 2013 年 05 月至 2024 年 07 月的研究发现,比特币与所采用流动性指标在完整期间的相关性为 0.94,但滚动相关性明显较弱。在 12 个月周期中,比特币有 83% 的时间与全球流动性朝同一方向变动。
-
利率、美国国债收益率、美元强弱、央行资产负债表以及政府现金余额,都会影响有多少流动性进入金融市场。
-
流动性是宏观背景,而不是独立的交易信号。在交易所故障、强制平仓、监管冲击或长期持有者大规模分配的阶段,比特币可能与流动性脱钩。
什么是全球流动性?
全球流动性广义上是指国际金融体系中可用的资金和信贷规模,以及市场参与者获取并部署这些资本的难易程度。
目前并不存在一个普遍认可的全球流动性指数。分析师可能会综合全球货币供应量、商业银行信贷、央行资产负债表、融资市场指标和外汇调整等数据。全球 M2 是一种常用代理指标,因为它涵盖主要经济体中相对具有流动性的货币。但它并不等同于可立即用于购买金融工具的资本规模。
这一差异十分重要。全球货币供应量上升,并不意味着每新增 1 美元、1 欧元或 1 日元都会直接流入比特币。资金可能继续留在银行存款中,也可能用于私募市场融资、购买债券、支持消费或偿还债务。对资产价格而言,重要的不仅是流动性的数量,还有投资者部署这些流动性的意愿。
央行通过利率、资产购买、资产负债表政策以及流动性工具影响这一环境。商业银行的信贷创造同样重要。在美元市场中,财政现金流动也可能改变政府与私人银行体系之间的准备金分布。
例如,美国财政部一般账户本质上是联邦政府在美联储开立的账户。当财政部收入和支出通过该账户流动时,金融体系其他部分的准备金余额可能发生变化。美联储主席 Jerome Powell 曾表示,TGA 流动会按 1:1 的比例影响准备金供应或其他美联储负债。
为什么全球流动性会影响比特币价格?
比特币主要通过需求对全球流动性作出反应。
假设货币环境趋于宽松,流动性因此扩张。投资者拥有更多可用现金或信贷,利率下降,融资成本降低,而低风险资产的预期收益可能变得不再那么有吸引力。部分资本随后会沿着风险谱系进一步配置。
股票可能因此受益。信贷利差可能收窄。资本可能流入私募市场、大宗商品和数字资产。比特币也会争夺其中一部分资金。
流动性收紧时,则可能出现相反机制。更高的借款成本和更低的信贷可得性,会提升现金的吸引力。投资者可能减少杠杆,提高对短久期工具或避险资产的配置,并卖出波动性较高的持仓。由于比特币仍属于高波动资产,风险偏好下降可能带来远超比例的价格波动。
这有助于解释为什么比特币价格并不只由比特币相关消息决定。即使出现技术层面的利好进展,宏观流动性环境也可能正在恶化,从而削弱其市场影响。反过来,如果金融环境明显趋于宽松,即使加密货币市场消息相对平静,比特币也可能出现强劲上涨。
比特币与全球流动性指数的关系
历史证据表明,两者存在有意义的长期关系,但仍需结合具体背景解读这些数字。
Sam Callahan 撰写、Lyn Alden 委托开展的一项研究考察了 2013 年 05 月至 2024 年 07 月期间的比特币表现。根据该研究采用的全球流动性指标,比特币价格与全球流动性在完整期间的相关性为 0.94,这一数值异常强劲。
当研究转而观察较短的滚动周期时,这种关系有所减弱。12 个月滚动相关性的平均值为 0.51,而 6 个月滚动相关性则降至 0.36。
方向性分析还得出了另一项有用结果。在该研究中,比特币在 83% 的 12 个月周期和 74% 的 6 个月周期内,与全球流动性朝同一方向变动。在接受测试的主要资产类别中,比特币与流动性的 12 个月方向一致性最强。
与其说比特币永久保持 0.94 的相关性,不如准确理解这些研究结果。事实并非如此。0.94 描述的是一组历史数据在完整测量期间的表现,而不是投资者应当预期每个月都保持不变的固定系数。
对于“全球流动性每变化 1%,比特币就必然按某个特定百分比变动”之类的说法,更应保持谨慎。比特币的敏感度会随市场环境变化,而相关性并不能证明存在稳定的 1:1 或杠杆式因果公式。
央行如何改变全球流动性环境
央行行动可以通过多个渠道影响流动性。
较低的政策利率通常会降低短期融资成本。量化宽松通过以证券换取央行准备金,可能扩大央行资产负债表。流动性工具可以向承压的金融机构或市场提供资金。在美国,美元互换额度还可以向参与其中的外国央行提供美元流动性。
资产负债表收缩则可能产生相反作用,但其传导过程并不总是简单直接。
美联储资产负债表说明了为什么投资者需要深入观察 headline 数字背后的情况。截至 2026 年 07 月 01 日,随着储备管理型购买增加美国国债持仓,美联储资产已升至约 $6.7 万亿,而存款类机构持有的准备金约为 $3.1 万亿。
央行资产负债表扩大并不自动意味着比特币会上涨。关键在于政策变化如何影响准备金、货币市场、利率、信贷环境以及最终的投资组合行为。
美国国债收益率、比特币与资金成本
美国国债收益率与比特币之间的联系,源于持有一种不会产生合约规定利息支付的资产所涉及的机会成本。
假设短期政府证券的收益率极低。投资者持有低风险工具只能获得有限收益,这可能促使部分投资组合转向其他预期收益更高的资产。
现在假设美国国债收益率大幅上升。现金和政府债务的竞争力增强,融资成本上升,适用于风险金融资产的贴现率也随之提高。即使全球货币供应量本身没有收缩,这也可能降低市场对股票和数字资产的需求。
这种关系并非机械关系。收益率可能因经济增长走强、通胀预期上升,或投资者要求获得更高的政府债务持有补偿而上升。在不同情况下,比特币的反应可能并不相同。
因此,与其将收益率视为孤立指标,不如结合流动性环境、通胀、信贷利差、股票和美元进行解读。
为什么美元流动性会影响数字资产
比特币在国际市场交易,但美元仍然是全球融资、贸易和金融市场的核心。因此,加密货币美元流动性环境的变化,可能影响美国以外更广泛的风险资产。
美元走强通常伴随着全球金融环境收紧。以美元计价的债务对非美国借款人而言会变得更加昂贵,资本可能转向美元资产,风险偏好也可能减弱。
美元走弱可能带来相反背景,尤其是在实际收益率下降、货币环境趋于宽松的情况下。
从实际市场观察角度来看,关注 DXY、收益率或货币供应量变化的交易员,可以将其与 Gate.com 上的比特币价格和历史图表进行比较。这样做的目的不是假设美元每次下跌都会推高 BTC,而是观察实际价格结构是否验证了宏观判断。
为什么比特币可能比传统资产对流动性更敏感
比特币具有一些可能放大其对流动性变化反应的特征。
首先,比特币没有传统意义上的收益或利息支付。股票的估值部分可以基于预期企业收益,而债券拥有合约规定的现金流。比特币的估值则更直接地取决于买卖双方愿意为这种稀缺数字资产支付的价格。
其次,比特币的波动性仍显著高于许多传统资产。如果投资者从防御性配置转向承担风险,相对有限的投资组合再配置也可能对边际需求产生巨大影响。
第三,可获得的供应量并不等同于流通供应量。一部分 BTC 处于休眠状态,或由不愿在当前价格附近出售的长期持有者持有。当新增资本遇到有限的卖方流动性时,比特币价格可能快速变动。
机构采用还增加了另一条传导渠道。当基金创建需要获得额外 BTC 敞口时,现货比特币 ETF 流入可能将投资者需求转化为底层比特币市场需求。流动性影响取决于市场中实际可供出售的比特币数量。
比特币会立即对流动性作出反应吗?
不一定。
流动性变化可能需要一段时间,才能经过银行、货币市场和投资组合配置,最终传导至加密货币市场。在将全球流动性序列与比特币进行比较时,分析师有时会将其向前或向后移动,从而产生表面上的领先或滞后关系。
不过,不应将固定的 8~10 周滞后视为经济规律。最佳滞后期取决于所采用的流动性指标、货币换算方式、采样频率以及被测试的历史时期。为了让两张图表在视觉上对齐而调整时间序列,也可能造成误导性关系。
对于交易员而言,周度数据可能有助于揭示更长期的宏观流动性周期,但比特币的日常波动通常包含更多噪声。
比特币与全球流动性脱钩的情况
比特币有时会逆着整体流动性趋势变动。
2024 年的流动性研究发现,在加密货币特有事件和比特币估值极端的时期,短期关系有所减弱。例如,重大破产事件、交易所遭黑客攻击、Terra/Luna 崩溃以及其他市场扰动,都可能造成这种情况。
衍生品可能造成另一种暂时性背离。在价格快速上涨期间,杠杆空头仓位被强制平仓,可能形成比特币空头强平连锁反应,使价格上涨速度快于单靠宏观流动性变化所能解释的程度。
长期持有者同样重要。流动性主要影响潜在需求,但价格仍然取决于供应。如果持有者在获得大幅收益后开始大量分配 BTC,新增资金可能被卖盘吸收,而不会产生简单全球流动性模型所预测的价格涨幅。
需要注意的是,脱钩可能朝两个方向发生。即使全球流动性扩张,比特币也可能下跌;而在流动性收紧期间,比特币也可能暂时上涨。
如何监测比特币与全球流动性
没有任何单一关键指标能够完整捕捉流动性周期。更有用的框架是综合观察多个指标:
| 指标 | 可以反映的情况 | 对比特币的潜在意义 |
|---|---|---|
| 全球货币供应量 | 广义货币扩张或收缩 | 全球货币增加可能支持风险资产需求 |
| 央行资产负债表 | 央行资产和准备金的变化 | 有助于识别主要流动性环境变化 |
| 政策利率 | 短期资金成本 | 利率下降可能缓解金融环境 |
| 美国国债收益率 | 政府债务可获得的回报 | 收益率上升可能提高风险资产的机会成本 |
| 美元 / DXY | 全球美元环境 | 美元走强可能伴随风险环境收紧 |
| 银行信贷 | 私营部门的信贷创造 | 信贷增长可能增加可用资本 |
| TGA 和货币市场余额 | 美元准备金和现金配置的变化 | 可能影响系统短期流动性 |
| 比特币现货和 ETF 资金流 | 实际流入比特币的资本 | 有助于确认宏观流动性是否正在转化为 BTC 需求 |
在实际操作中,确认非常重要。如果全球流动性扩张、美元走弱、收益率下降、股票走强,并且主要交易所的比特币需求增加,那么多个渠道正在指向同一方向。如果各项指标相互冲突,宏观信号就不那么明确。
使用全球流动性分析比特币的风险与局限
最大的错误,是将相关性视为预测依据。
在某些时期,比特币与全球流动性的历史关系较强,但在较短时间范围内,相关性会减弱。机构采用、ETF 增长、监管以及市场结构变化等结构性因素,也可能改变未来的关系。
定义差异是另一个问题。两位分析师可能发布不同的全球流动性指标:一位使用全球 M2,另一位使用央行资产负债表,还有一位根据汇率或信贷创造对货币供应量进行调整。
货币因素同样重要。以美元换算的全球货币供应量序列出现上涨或下跌,部分原因可能是汇率相对美元发生变化,而不是当地基础货币存量发生变化。
最后,流动性并不能消除比特币特有的风险。交易所遭黑客攻击、托管失败、杠杆、监管冲击、持有者分配以及意外市场事件,都可能压倒宏观背景因素。
全球流动性最好被视为分析中的一个层面,而不是金融、投资或税务建议。
结论
全球流动性之所以会影响比特币,是因为它决定了可用资本的规模、资本成本,以及投资者是否愿意将资本配置到波动性较高的资产中。
当流动性扩张、利率和美元环境有利、风险偏好改善时,比特币可能受益于需求增加。当流动性收紧、收益率上升、投资者寻求安全资产时,比特币可能面临相反压力。历史数据支持两者存在有意义的长期关系,包括在 12 个月周期内较强的方向一致性,但在更短周期内,这种关系的可靠性会明显下降。
因此,对交易员和投资者而言,更有用的方法并不是简单地认为“流动性上升,比特币上涨”。应当关注全球货币、央行政策、美国国债收益率、美元和信贷环境,然后观察实际的比特币需求、市场流动性、ETF 资金流和持有者行为是否支持同一判断。
常见问题
全球流动性是推动比特币价格的关键因素吗?
全球流动性可能是重要的宏观驱动因素,因为它会影响融资环境和投资者风险偏好。但它并不能单独决定比特币价格;现货需求、杠杆、监管、持有者行为以及加密货币特有事件同样重要。
全球货币供应量扩张时,比特币总会上涨吗?
不会。比特币在历史上与全球流动性表现出较强的长期方向一致性,但由于市场特有冲击、估值极端,或供需变化,比特币可能连续数月与其背离。
比特币与全球流动性的相关性是多少?
一项覆盖 2013 年 05 月至 2024 年 07 月的研究报告显示,两者在完整期间的相关性为 0.94。该研究中的 12 个月滚动相关性平均值为 0.51,6 个月滚动相关性为 0.36,这说明不应将 0.94 这一 headline 数值视为恒定不变。
比特币会与全球流动性朝同一方向变动吗?
在同一项研究中,比特币在 83% 的 12 个月周期和 74% 的 6 个月周期内,与全球流动性朝同一方向变动。历史上的方向一致性并不能保证未来周期仍会保持相同关系。
美国国债收益率上升会打压比特币吗?
可能会形成不利因素,因为政府证券的吸引力增强,融资成本也可能上升。实际影响取决于收益率上升的原因,以及通胀、美元、经济增长和货币政策同时发生了什么变化。
除了全球流动性,交易员还应关注什么?
有用的辅助指标包括政策利率、美国国债收益率、DXY、银行信贷、央行资产负债表、比特币现货成交量、ETF 资金流、衍生品仓位以及长期持有者行为。综合宏观数据和比特币特有数据,可以减少对单一指标的依赖。
免责声明:本内容仅供教育和信息参考,不构成金融、投资、交易、法律或税务建议。数字资产可能具有高度波动性,历史关系不代表未来结果。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
浅析BTC L2技术的核心
什么是比特币挖矿?理解 BTC 网络安全与发行机制

不可不知的比特币减半及其重要性


如何选择比特币钱包?
