核心要点
-
银行进入稳定币市场,说明加密技术正在从交易工具走向金融基础设施
-
稳定币真正的竞争力不只是锚定美元,而是 24/7 结算、链上可编程和跨平台流通
-
银行稳定币与 USDT、USDC 的竞争,本质上是发行信用、流动性和支付网络的竞争
-
未来加密市场的价值捕获可能从“币价”逐渐扩展到支付、清算、托管和链上金融活动
-
稳定币越接近主流金融,合规、储备资产和发行主体的信用就越重要
银行为什么突然认真研究稳定币
稳定币最初解决的是加密市场内部的问题:交易者需要一种比高波动资产更稳定的计价单位,也需要一种可以在交易平台和不同区块链之间快速转移的美元替代物。很长时间里,稳定币因此被看成加密市场的“现金层”。
但市场正在发生变化。2026 年 9 月,21 家金融机构组成的联盟宣布计划成立公司发行美元稳定币,成员包括高盛、美国银行、花旗和德意志银行等大型金融机构,目标是在 2027 年上半年推出产品。这意味着稳定币已经从加密原生公司的业务,进入传统银行主动争夺的金融基础设施领域。
银行真正看中的并不是“发行一种新的代币”,而是链上结算可以让资金在更长时间窗口、更低摩擦的环境中流动。对于跨境支付、企业资金调拨和数字资产结算而言,稳定币提供了一种新的账户与结算层。
稳定币的核心价值,其实是“数字美元的可移动性”
如果只把稳定币理解成一种与美元一比一兑换的代币,它的商业价值并不容易解释。但把它看成“可以在互联网原生网络中移动的美元”,逻辑就清晰得多。
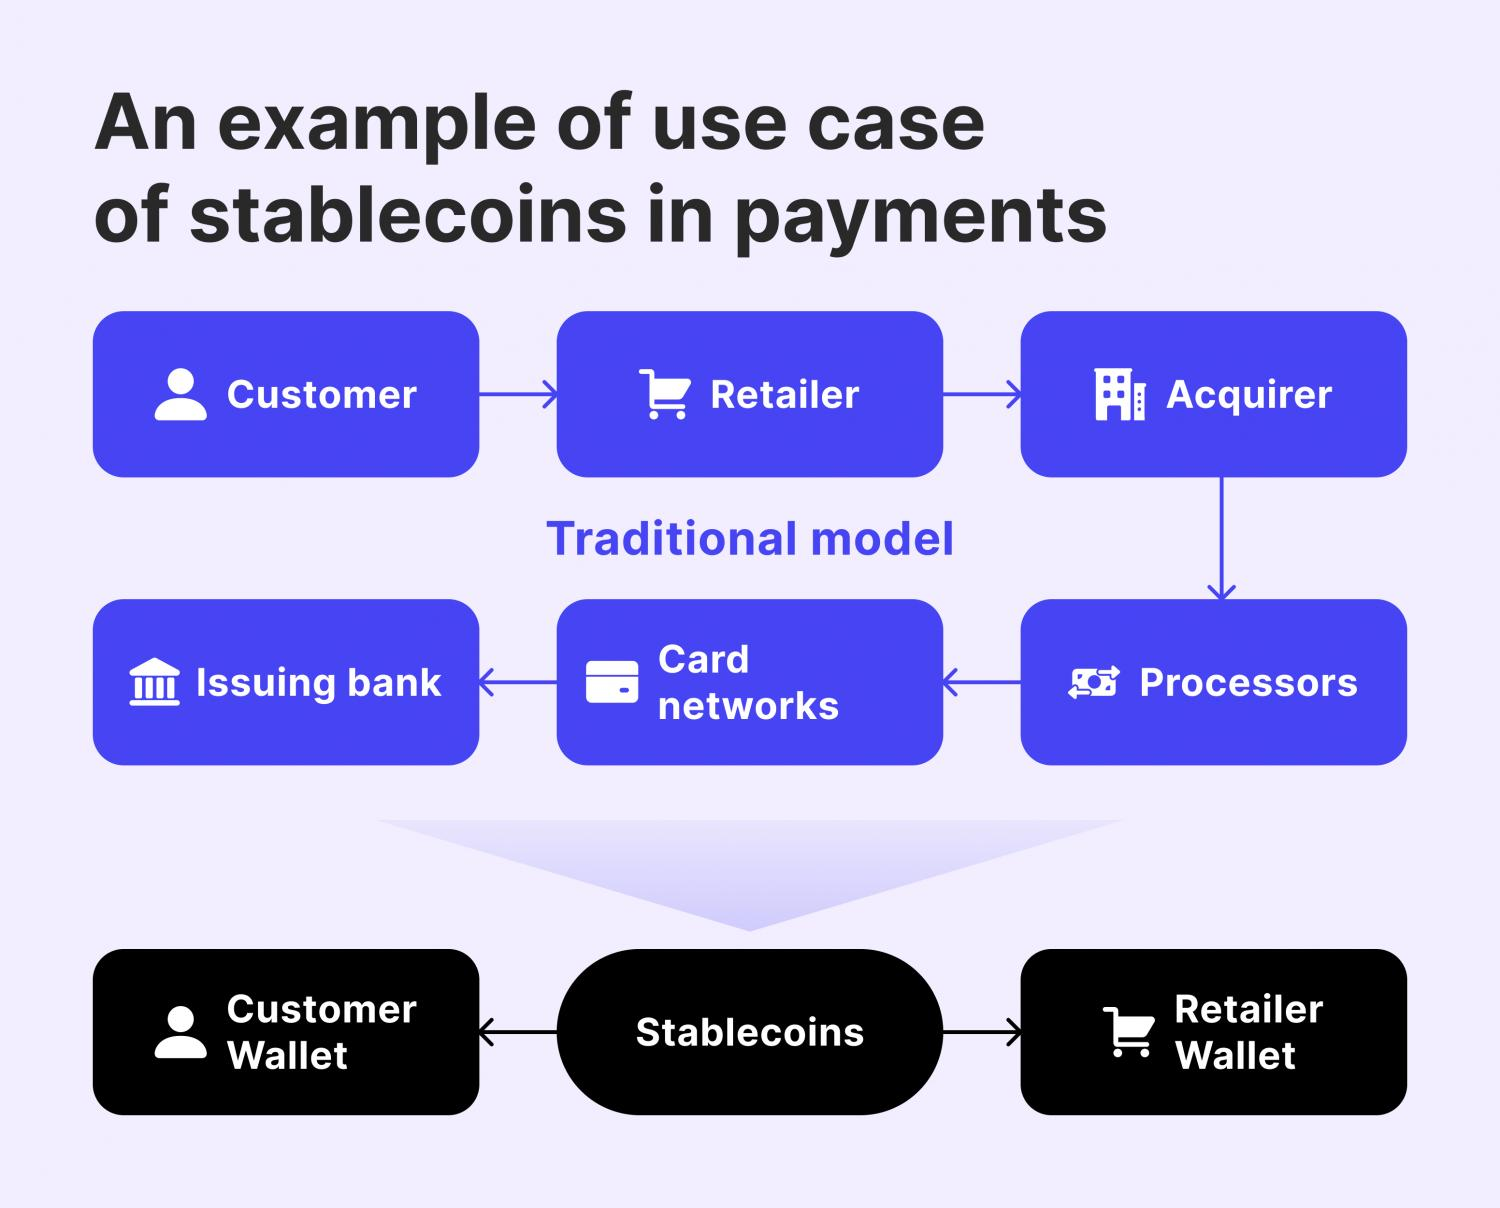
传统银行体系的转账依赖账户、清算网络和营业时间;链上稳定币则可以在区块链网络中全天候转移,并直接嵌入智能合约和自动化程序。企业付款、交易结算或链上金融操作,都可以把稳定币作为资金载体。
因此,稳定币最重要的竞争力不是“币”,而是美元的可编程性。它让美元从银行账户里的余额,变成可以被软件调用、被智能合约处理、被不同网络传递的数字金融资产。
银行稳定币与 USDT、USDC,到底在竞争什么
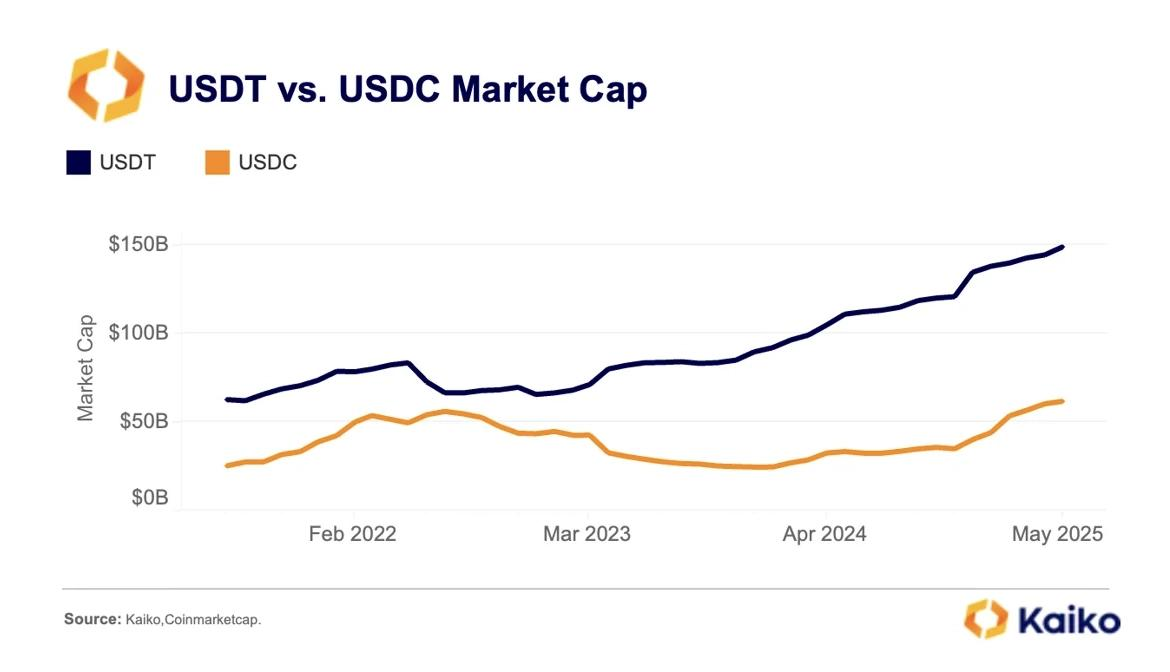
银行进入市场之后,并不意味着现有大型稳定币会立刻失去优势。Tether 和 Circle 已经拥有巨大的流通规模、交易平台支持、钱包分布和链上流动性,这些网络效应很难短期复制。
银行的优势则完全不同:企业客户、法币账户、合规体系、支付关系和信用基础。对于大型企业而言,如果稳定币可以直接嵌入现有银行服务,使用银行发行的数字美元可能比接入纯加密平台更容易。
所以未来可能形成两套网络:加密原生稳定币依靠全球流动性和开放网络扩大规模,银行稳定币依靠企业客户、支付场景和金融信用进入传统经济。胜负不一定由谁发行得更多决定,而可能取决于谁掌握更多真实交易场景。
加密正在从“资产层”向“结算层”迁移
过去市场理解加密行业,往往从比特币、以太坊以及各种代币价格出发。稳定币提供了另一种观察方式:即使加密资产价格波动,链上的美元结算需求仍然可能持续增长。
这意味着加密行业的基础价值可以拆成两层。第一层是资产层,包括比特币、以太坊和各种代币;第二层是金融基础设施层,包括稳定币、托管、交易、清算、身份和链上支付。资产价格更多表达风险偏好,而基础设施决定真实资金如何流动。
当银行开始进入稳定币市场,第二层的重要性会明显上升。传统金融机构不一定需要接受所有加密资产,但它们可以使用区块链的结算能力。这种“使用技术而不必接受全部资产”的模式,可能成为加密行业进入主流金融最现实的路径。
稳定币真正的护城河:流动性、合规和支付入口
稳定币市场并不是简单的技术竞争。区块链本身可以被多个发行者使用,真正难复制的是流动性和网络。
第一是流动性,交易平台、做市商、钱包和链上协议是否支持,会直接影响稳定币的使用效率。第二是合规,储备资产、赎回机制、审计与监管关系决定它能否进入大规模商业场景。第三是支付入口,如果稳定币能够嵌入企业付款、跨境结算和金融机构账户,就更容易形成持续使用。
因此,未来稳定币发行者的竞争可能越来越像支付网络竞争。谁拥有更多流动性、商户与企业、钱包和结算场景,谁就更可能获得网络效应。
银行稳定币会不会挤压银行存款
稳定币进入主流金融之后,一个绕不开的问题是:如果企业和个人把越来越多的钱换成稳定币,银行存款会不会被搬走?这也是银行自己参与稳定币的重要原因之一。
与其让稳定币成为外部机构对传统存款体系的替代,银行更有动力把这种资产形式纳入自己的金融网络。对银行而言,稳定币既可能是竞争威胁,也可能成为新的客户入口。
但稳定币并不天然等于银行存款。它的储备机制、赎回结构和收益归属可能不同于普通存款账户。监管如何处理储备资产、消费者保护和金融稳定,将决定稳定币最终更像存款替代品,还是新的支付工具。
加密市场下一轮价值捕获可能在哪里
如果稳定币逐渐进入支付和结算体系,加密行业的价值捕获就会从“发行更多资产”扩展到“承载更多资金流”。区块链网络、托管机构、支付公司、交易平台以及稳定币发行者,都可能从资金流动增加中获得收入。
这也会改变投资者观察加密行业的方式。过去最容易看到的是代币价格和交易量,未来更值得关注的可能包括稳定币流通量、链上结算规模、企业支付数量、交易平台与钱包覆盖以及真实世界资产的链上规模。
从这个角度看,银行发行稳定币并不一定意味着加密行业被传统金融“收编”。它可能意味着加密技术完成一次角色转换:从独立的资产市场,逐渐变成传统金融可以直接使用的一层基础设施。
结论:加密真正的主流化,可能不是更多人买币,而是更多资金在链上流动
稳定币正在改变市场对加密行业的理解。它不再只是牛市里的交易工具,而开始承担数字美元、支付媒介和链上结算层的角色。
银行进入稳定币市场,也说明竞争核心已经从“谁更懂加密用户”转向“谁能把链上资金连接到真实经济”。未来真正有价值的机构,可能是那些同时拥有金融信用、合规能力、流动性和支付入口的参与者。
因此,加密行业下一阶段最值得关注的指标,也许不是又出现了多少新代币,而是有多少真实的美元、企业付款和金融交易开始通过链上网络完成。
关键观察
| 参与者 | 主要优势 | 竞争关键 |
|---|---|---|
| 加密原生稳定币 | 全球流动性、交易平台与钱包覆盖 | 规模、流动性、链上网络效应 |
| 传统银行 | 企业客户、法币账户、合规与信用 | 支付场景、客户迁移、监管能力 |
| 支付机构 | 商户网络、跨境支付与消费场景 | 结算速度、商户覆盖、成本 |
| 公链与基础设施 | 全天候链上结算与可编程性 | 性能、稳定性、生态和费用 |
FAQ
为什么银行现在开始发行稳定币?
稳定币正在从加密交易工具变成支付和结算基础设施。银行既看到了链上结算的效率,也不希望把数字美元入口完全让给加密原生发行者。
银行稳定币会取代 USDT 和 USDC 吗?
短期内很难。现有大型稳定币已经拥有流动性、交易平台和钱包网络,银行更可能先从企业支付、跨境结算和机构客户等场景切入。
稳定币和普通银行存款有什么区别?
稳定币通常依靠储备资产维持价值并通过区块链网络转移;银行存款属于银行负债体系,两者在收益、保护机制、赎回结构和监管安排上并不完全相同。
稳定币对加密行业意味着什么?
它可能让加密行业从单纯的资产交易市场扩展到支付、结算、托管和金融基础设施,价值捕获因此可能越来越依赖真实资金流。
未来稳定币竞争最重要的是什么?
流动性、合规、储备信用和支付入口都重要。长期来看,谁能够连接更多真实交易场景,谁更容易形成持续的网络效应。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
Telcoin(TEL)代币经济模型解析:供应结构与用途分析
主流 U 卡类型:虚拟卡、实体卡、预付费卡全解析
什么是 Telcoin(TEL)?一文了解 Telcoin 的支付网络、代币用途与电信金融生态
USDT0 是什么?基于 LayerZero 的跨链稳定币解决方案详解