该指标主要用于交易员判断日内价格走势、入场与出场点以及执行质量,并非预测工具。由于 VWAP 的计算基于已成交的价格和交易量,因此更适合作为当前市场状况的参考,而非单独作为指示未来价格走向的信号。
重点摘要
• VWAP 结合价格与交易量,估算自交易时段开始以来的成交量加权平均价。 • 价格高于 VWAP 通常被视为日内强势,价格低于 VWAP 则表示相对弱势。 • VWAP 能作为动态支撑或阻力,并协助交易员评估入场与出场点。 • 机构投资者将 VWAP 作为交易执行基准,尤其在需分散大额交易以降低市场冲击时更为重要。 • VWAP 每个交易时段都会重置,与多数跨日的移动平均线不同。
VWAP 指标是什么?如何评估平均价格?
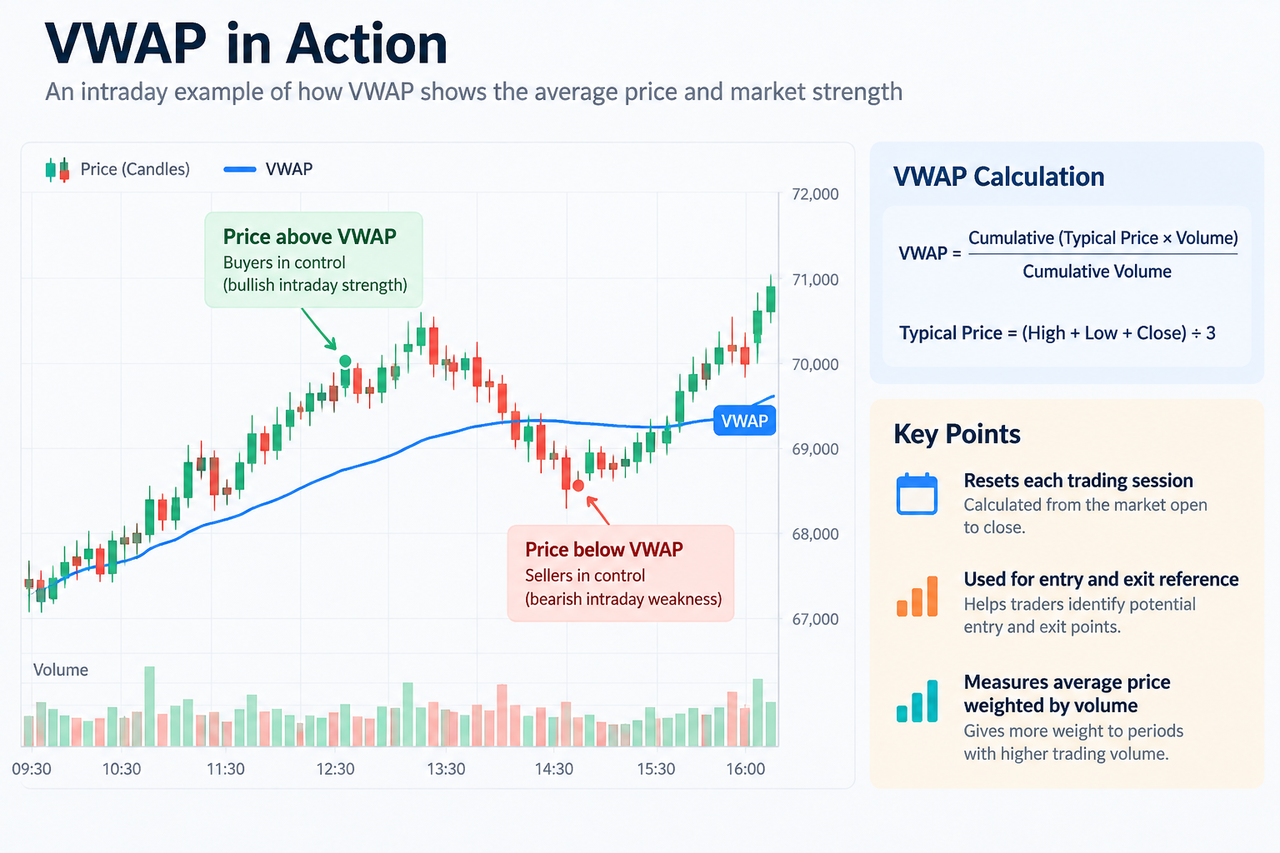
VWAP 是一种技术指标,通过每一价位对应的成交量,对资产实际成交均价进行加权。与简单平均不同,VWAP 赋予交易量更大的时间段更高影响力。
简单平均可能将成交清淡周期与大额换手周期同等对待,而 VWAP 则明确反映交易更集中的实际位置。
VWAP 基本公式如下:
VWAP = 累计(典型价格 × 某周期成交量)÷ 累计成交量
典型价格一般计算:
典型价格 = (最高 + 最低 + 收盘) ÷ 3
举例来说,若有一个五分钟周期的典型价格为 $100,成交量为 1,000 单位,下一个周期典型价为 $102,成交量为 4,000 单位,那么第二周期对 VWAP 的影响是第一周期的四倍。
随着日内数据持续更新,VWAP 会不断重新计算,整条 VWAP 线在交易日内实时变化。
VWAP 在日内交易的作用
传统 VWAP 从每个交易时段开始累积数据,通常在新时段开始时重置。对于有明确开闭市的市场,这样会有清晰的日参考。
加密货币市场全天候交易,图表平台需定义交易时段边界以便正确计算日内 VWAP。交易员需先确认平台的时段与时区设定,避免假定所有 VWAP 都按同一时间重置。
实用的解读框架如下:
| 价格位置 | 常见日内解读 |
|---|---|
| 价格高于 VWAP | 买方令价格维持在本时段 VWAP 之上 |
| 价格低于 VWAP | 卖方令价格低于本时段 VWAP |
| 价格接近 VWAP | 市场在本时段均价附近交易 |
| VWAP 上升 | 加权平均成交价格在上升 |
| VWAP 下降 | 加权平均成交价格在下跌 |
这些均为参考信号而非保证,震荡或波动行情中价格可能多次穿越 VWAP。
VWAP 是否衡量日内市场价值?
VWAP 经常被视为日内公允价值标杆,因为它反映成交量分布下的均价,给予交易员比简单对比开盘价更丰富的市场视角。
举例来说,若 BTC 大部时间交易在 VWAP 上方,且每次回调都在 VWAP 附近企稳,交易员常把 VWAP 视为动态支撑。若价格在 VWAP 下方,同一位置则可能是动态阻力。
在 Gate.com BTC/USDT 市场 中,交易员可以结合价格图和日内成交量分析,而非单独评估价格走势。目标不是假定 VWAP 每次触碰都会反转,而是观察交易活跃度是否支持已显现的市场方向。
成交量亦可单独分析。On-Balance Volume 按收盘涨跌积累成交量,让交易员能比对 VWAP 价量基准与整体买卖压力。
VWAP 如何辅助交易员判断进出场点
VWAP 策略主要围绕当前价格与 VWAP 线的互动。
日内上行趋势中,有些交易员会关注价格始终高于 VWAP,并把回调至 VWAP 作为做多参考。盈利目标或出场,仍需依赖其他依据如价格结构、阻力、电动率或风险回报规则。
看空情形则相反:若价格持续低于 VWAP,反弹到 VWAP 后再被压回,VWAP 就是阻力参考。但卖空风险更高,仅凭一项指标下穿操作并不适用所有情景。
VWAP 可与波动工具联用。Bollinger %B 定位价格在布林带区间,平均真实波动幅度指标 (ATR) 评估波动水平。此类工具与 VWAP 回答的问题不同,可防止单一价线交互被误用为完整交易策略。
机构为何应用 VWAP
机构交易员、对冲基金与大额市场参与者会关注执行价,因为大订单可能带来市场冲击。将大交易拆成小笔分散成交,可降低流动性风险。
VWAP 做为执行参考很重要。若机构整场买单的均价接近或低于该 VWAP,则执行价优于期间市场加权均价;卖方则反过来。
VWAP 的市场基准角色不限于图表分析。CME 集团在多项定价方法中采用加权均价;FINRA 交易报告指引 也认可日终 VWAP 作为交易定价依据之一。
执行质量不仅限于 VWAP。美国 SEC 执行质量说明 还包括执行价格、公开报价、有效点差及价格改善等因素。
VWAP 与移动平均的周期差异
VWAP 和移动平均线在价格图表上外观相似,计算逻辑和回答的问题不同。
简单移动平均 (SMA) 均等权重选定周期价格,VWAP 按每周期成交量加权,并从交易时段起点累计。
因此,VWAP 主要用于日内分析,SMA 可以应用于多种周期并跨周期连续滚动。
| 特点 | VWAP | SMA |
|---|---|---|
| 主输入 | 价格+成交量 | 价格 |
| 权重 | 高成交量周期更重要 | 每周期等权分布 |
| 用途 | 日内交易 | 短~长期趋势分析 |
| 重置 | 通常每时段 | 不限每天 |
| 核心问题 | 成交量加权交易发生在哪里? | N 周期价格均值是多少? |
两者各具优势,所关注问题不同。
Anchored VWAP 与标准日内 VWAP
Anchored VWAP(锚定 VWAP)基于相同价量加权原理,累计计算自指定事件或日期,而非自动以当前交易时段为起点。
交易员可锚定 VWAP 至重要高点、低点、突破、业绩报道等事件。标准日内 VWAP 则直接描述当下交易时段。
Anchored VWAP 可横跨多交易日,锚定点是否具实际意义,决定其作用大小。
VWAP 策略的局限性
VWAP 属于滞后型指标,每项数值仅基于已成交价格与成交量,无法预测后续价格走势。
随交易时段推进,累计观测点越来越多,VWAP 的滞后性也越明显。若尾盘剧烈波动,对 VWAP 的影响比开盘初期较小。
流动性不足也会影响 VWAP。冷清市场中,少量大额交易可扭曲加权均价。VWAP 更适合交易量和流动性充足、能真实代表交易样本的市场。
最关键的是,价格高于 VWAP 并不能保证后续上涨,低于 VWAP 也不确定下跌会持续。结合价格结构与如 Pivot Points 等指标,可提供更完整的支撑与阻力参考。
总结
VWAP 展示了交易时段内各周期按成交量加权的平均成交价。对于日内交易,VWAP 最主要作为市场掌控、动态支撑阻力、进出场规划及执行质量的参考。
VWAP 的定位是展示市场真实成交情况,而非预测未来走势。无论交易员还是机构,均需结合 VWAP、价格走势、流动性、波动性、风险控制及其他指标综合分析。
常见问题
VWAP 是否多空指标?
VWAP 本身不代表多空。价格持续高于 VWAP 常被视为买盘更强,价格低于 VWAP 则显示卖盘主导。频繁穿越 VWAP 通常提示市场方向不明。
VWAP 是否每日重置?
标准 VWAP 通常在新交易时段开始时重置。加密货币市场持续交易,具体重置点取决于平台对交易时段的定义。
VWAP 是否优于移动平均?
两者各有优势。VWAP 同时结合价格与成交量,主要适合日内分析;SMA、EMA 等移动平均可用于多周期趋势监测。
VWAP 能否用于进出场?
可以,交易员常以 VWAP 为进出场参考。价格作为动态支撑或阻力时尤其重要。VWAP 信号需配合价格结构、成交量、波动率及风险管理综合评估。
VWAP 线下跌代表什么?
VWAP 线下跌表示本时段累计成交量加权平均价在下降。虽可作为日内看空参考,但不能直接证明卖方始终主导。
VWAP 与 Anchored VWAP 有何区别?
标准日内 VWAP 通常于当前交易时段起点开始,并会在下时段重置;Anchored VWAP 由交易员选定事件、价位或日期锚定,可连续跨多时段。
免责声明: 本文内容仅供教育,不构成金融或投资建议。技术指标基于历史市场数据,无法保证未来价格表现。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章




Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%

什么是山寨币