市场背景 + 为什么重要:随着全球经济从现金支付转向数字支付,支付网络已经成为现代金融体系的重要基础设施。消费者一次普通的刷卡、移动支付或线上付款,背后都需要复杂的支付网络完成数据交换,而 VisaNet 凭借全球覆盖、高处理能力和安全体系,成为全球支付生态的重要组成部分。
金融科技视角的延展价值:面对 AI、区块链、稳定币以及开放金融的发展,VisaNet 正从传统银行卡交易网络向更加开放的数字支付基础设施演进。通过提升实时支付能力、加强人工智能风控以及探索数字资产结算,Visa 正推动全球支付网络进入新的技术阶段。
VisaNet 是什么
VisaNet 是 Visa 建立的全球支付交易处理网络,也是 Visa 支付体系中最核心的技术基础设施。简单来说,VisaNet 负责在消费者、商户、银行以及金融机构之间传递支付信息,帮助一笔交易完成身份验证、风险判断、授权确认以及后续清算流程。
很多消费者认为刷 Visa 卡支付就是银行之间直接完成资金转移,但实际上,一次支付交易需要多个参与方协同完成。其中包括持卡人的发卡银行、商户所在的收单银行、商户终端设备以及 Visa 支付网络。
VisaNet 的作用类似于全球支付系统中的“高速通信层”。它并不直接持有消费者资金,也不会像银行一样向用户提供贷款,而是负责让不同金融机构能够按照统一标准交换支付信息。
例如,当消费者在海外商店使用 Visa 卡消费时,交易信息不会直接从商户传递到消费者银行,而是经过 VisaNet 进行连接和处理。VisaNet 会将交易请求发送至相关金融机构,并根据账户状态、交易金额、风险模型等信息完成授权判断。
从技术架构来看,VisaNet 包含多个核心系统,包括交易授权系统、清算系统、风险管理系统以及数据分析平台。这些系统共同支撑全球范围内的大规模支付活动。
随着数字经济快速发展,VisaNet 的角色也正在发生变化。过去,支付网络主要服务于实体银行卡交易,而如今,数字钱包、移动支付、电子商务以及企业支付都需要类似的基础设施支持。因此,VisaNet 已经逐渐成为数字金融时代的重要底层网络。
Visa 的支付流程如何完成
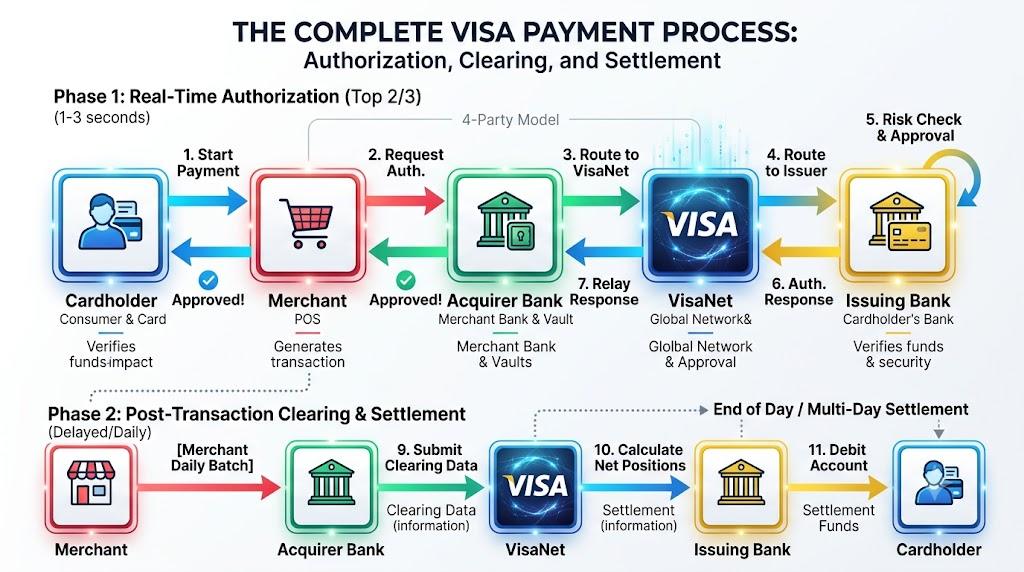
一笔 Visa 支付交易看似只需要几秒钟完成,但背后涉及多个环节。理解 VisaNet 的工作方式,需要先了解一次完整支付流程。
当消费者使用 Visa 卡或绑定 Visa 网络的数字支付工具付款时,第一步是由商户发起交易请求。
例如,消费者在网上购买商品并输入银行卡信息,或者在线下商店刷卡、使用移动设备支付,商户终端会生成一笔支付请求,并将交易信息发送给收单机构。
收单行负责接收商户提交的交易信息,并将请求传递给 Visa 网络。
随后,VisaNet 会发挥核心作用。系统会识别交易信息,并将请求发送至消费者对应的发卡银行。
发卡银行收到交易请求后,会检查账户状态,包括余额、信用额度、账户安全情况以及交易风险。如果符合要求,发卡银行会返回批准信息。
批准结果随后通过 VisaNet 返回给收单行,再传递给商户。整个过程通常只需要几秒钟。
交易完成后,并不代表资金已经最终转移。支付系统还需要进行后续清算和结算。
清算阶段主要负责记录交易金额、手续费以及各方资金关系;结算阶段则负责实际完成资金转移。
因此,一次完整的 Visa 支付实际上包括:
消费者发起支付 → 商户提交交易 → 收单行处理 → VisaNet 连接网络 → 发卡行授权 → 返回结果 → 清算结算。
VisaNet 的价值就在于,它让全球不同银行、不同支付系统之间能够按照统一规则完成协作。
发卡行、收单行与 Visa 分别承担什么角色
在 Visa 支付生态中,发卡行、收单行和 Visa 扮演不同角色。
发卡行(Issuer)是向消费者提供 Visa 卡片的金融机构。例如消费者持有某家银行发行的 Visa 信用卡,那么这家银行就是发卡行。
发卡行主要负责:
-
审核用户信用资格;
-
管理账户余额或信用额度;
-
判断交易是否批准;
-
承担信用风险。
当消费者付款时,发卡行最终决定是否允许交易通过。
收单行(Acquirer)则负责服务商户。
例如,一家零售商希望接受 Visa 支付,需要接入支付服务商或银行,这类机构就是收单机构。
收单行主要负责:
-
连接商户支付系统;
-
接收交易请求;
-
将交易信息发送至 Visa 网络;
-
帮助商户完成资金结算。
Visa 的角色则更加偏向基础设施提供者。
Visa 不直接决定消费者是否拥有支付能力,也不管理商户商品交易,而是提供全球支付网络,让发卡行和收单行能够高效连接。这种模式也是 Visa 商业模式的重要特点。
相比传统银行需要承担贷款风险,Visa 主要依靠支付交易量增长获得收入。当全球消费增长、数字支付增加时,Visa 可以从支付网络服务中获得收益。
Visa 如何保障支付安全
支付安全一直是全球支付网络最重要的竞争因素之一。
随着电子商务和移动支付快速增长,支付欺诈、账户盗用以及网络攻击风险也不断增加。VisaNet 需要在处理大量交易的同时,快速识别异常行为。
Visa 主要通过人工智能、机器学习和数据分析技术提升支付安全。Visa 的风险系统会分析大量交易数据,包括交易地点、消费习惯、设备信息、交易金额以及历史行为模式。
例如,一名用户长期在亚洲地区消费,如果突然出现异常地区的大额交易,系统可能会判断该交易存在风险,并要求额外验证。相比传统固定规则风控,AI 模型能够根据不断变化的数据环境调整判断方式,提高风险识别能力。此外,Visa 也推动 EMV 芯片技术、Tokenization(支付代币化)以及身份认证技术的发展。
支付代币化是近年来数字支付中的重要技术。它可以将真实银行卡信息转换为一次性或设备绑定的数字 Token,减少银行卡信息泄露风险。
例如,消费者使用移动支付时,商户通常不会直接获得完整银行卡号码,而是接收经过保护的 Token 信息。
这种方式提高了数字支付环境下的安全性,也成为 Visa 支持移动支付发展的重要技术基础。
VisaNet 为什么能够处理海量交易
VisaNet 能够成为全球支付基础设施的重要原因之一,是其具备处理大规模、高频率交易的能力。在全球数字支付快速增长的背景下,支付系统不仅需要完成交易,更需要保证交易速度、稳定性以及安全性。消费者一次普通的刷卡、线上付款或移动支付,看似只是一次简单操作,但背后可能涉及复杂的数据验证、风险检测以及跨机构信息交换。
VisaNet 的核心优势来自高度分布式的技术架构。相比传统单一服务器系统,VisaNet 通过多个数据处理节点、网络中心以及安全系统协同工作,将全球交易请求进行快速分配和处理。这种架构能够避免单点故障,同时保证不同地区的用户都可以获得稳定的支付体验。
支付网络最大的技术挑战在于“高峰流量”。例如大型购物节、节假日消费高峰或者全球突发性支付需求增长,都可能导致短时间内交易数量快速增加。VisaNet 需要在极短时间内完成大量交易授权,并保持低延迟运行。
为了应对这一挑战,Visa 长期投入支付技术基础设施建设,包括高性能计算系统、实时数据处理能力以及人工智能风险分析系统。
人工智能已经成为现代支付网络的重要组成部分。Visa 通过 AI 模型分析交易模式,对数百万甚至数十亿笔交易进行实时风险判断。例如,系统可以根据用户历史消费习惯、交易地点、设备信息以及金额变化,判断某笔交易是否存在异常。
此外,VisaNet 的规模效应也是其竞争壁垒的重要来源。支付网络并不是单纯的软件产品,而是一种依赖生态规模的基础设施。连接的银行、商户和消费者越多,网络价值越高。
这也是 Visa 能够长期保持竞争力的重要原因之一。新进入者即使拥有先进技术,也很难在短时间内复制 Visa 多年来建立的全球支付生态。
Visa 与 Mastercard 的支付网络有何不同
在全球支付网络领域,Visa 和 Mastercard 是最具代表性的两家公司。两者都不直接发行信用卡,而是作为支付网络连接消费者、银行和商户,因此商业模式具有高度相似性。
Visa 和 Mastercard 的核心业务都是提供交易处理基础设施。当消费者使用银行卡支付时,交易信息会通过 VisaNet 或 Mastercard 的支付网络完成授权、验证以及后续清算流程。
两家公司最大的共同点在于网络效应。
支付网络需要同时服务消费者和商户。消费者希望自己的支付工具能够被更多商户接受,而商户希望支持拥有大量用户的支付方式。因此,规模越大的支付网络,竞争优势越明显。
不过,Visa 和 Mastercard 在市场定位和业务策略上仍存在一些差异。
Visa 长期以来在全球银行卡支付领域拥有较强影响力,尤其是在国际支付、旅游消费以及大型商业支付场景中具有广泛覆盖。公司近年来也积极拓展数字支付、企业支付以及区块链相关技术。
Mastercard 则更加重视数据服务、身份认证和金融科技合作,通过收购和技术投资扩大支付生态边界。从技术角度来看,两者的支付网络架构都具备高处理能力、安全验证以及全球连接能力,普通消费者在日常使用中很难感受到明显区别。真正影响两家公司未来竞争的因素,可能不再只是传统银行卡市场,而是数字钱包、实时支付、稳定币、开放银行以及 AI 驱动金融服务的发展。
未来支付网络的竞争,将从单纯的交易处理能力,扩展到谁能够成为全球数字金融基础设施的重要入口。
全球支付网络面临哪些挑战
虽然 VisaNet 建立了强大的全球支付体系,但支付行业正在经历新的变化,也面临来自技术、监管和市场结构的多重挑战。
金融科技公司的竞争
过去,支付主要由银行和传统支付网络控制,但近年来大量金融科技企业、数字钱包平台以及移动支付公司进入市场。这些企业通过更灵活的产品设计和更贴近用户的服务方式,正在改变消费者支付习惯。
例如,数字钱包、账户到账户支付(A2A Payment)以及即时支付系统的发展,使部分交易场景开始绕过传统银行卡网络。
监管压力
支付网络涉及金融数据、交易手续费以及跨境资金流动,因此一直受到全球监管机构关注。
不同国家对于支付费率、数据隐私、市场竞争以及金融基础设施开放程度存在不同要求。未来,如果监管环境发生变化,可能影响支付网络企业的商业模式。
区块链和稳定币带来的潜在影响
区块链技术提供了一种新的资金转移方式。相比传统支付系统,区块链网络具备全天候运行、全球可访问以及链上结算等特点。
近年来,稳定币逐渐成为数字资产领域的重要支付工具。一些企业开始探索利用稳定币进行跨境支付和资金结算。
对于 Visa 这样的传统支付网络企业而言,区块链既是挑战,也是机会。如果稳定币和链上支付规模持续扩大,传统支付企业需要适应新的金融基础设施;另一方面,凭借自身合规能力、全球客户资源以及技术经验,Visa 也可能成为连接传统金融和数字资产的重要桥梁。
VisaNet 未来的发展方向
未来,VisaNet 的发展方向将围绕数字化、智能化以及全球金融连接展开。
支付能力将成为重要趋势。随着消费者对于即时交易体验要求提高,传统支付网络需要进一步提升交易速度和资金流转效率。未来支付系统不仅需要支持消费交易,还需要满足企业资金管理、跨境支付以及金融服务场景需求。
AI 将进一步改变支付网络运行方式。过去,AI 主要应用于支付风险控制,但未来 AI 可能参与更多环节,包括智能资金管理、交易预测、个性化金融服务以及自动化商业支付。对于 Visa 而言,长期积累的大规模交易数据是发展 AI 能力的重要基础。
VisaNet 可能进一步连接数字资产生态。随着区块链技术成熟,传统金融基础设施与数字资产网络之间的边界正在逐渐模糊。
Visa 已经探索稳定币结算、区块链支付以及数字资产相关应用,希望利用自身全球支付网络优势参与下一代金融基础设施建设。
此外,全球资产数字化趋势也正在推动金融体系变化。
从支付网络到股票交易,从数字资产到传统证券市场,不同金融生态之间正在加强连接。例如,Gate 股票交易通过数字资产用户熟悉的交易环境连接美股、港股及韩股市场,支持超过 12,500 只股票及 ETF 资产,为数字资产用户进入全球资本市场提供新的路径。
这类金融基础设施的发展逻辑,与 VisaNet 所代表的网络连接价值具有一定相似性:通过技术降低不同市场之间的连接成本,让资金和资产能够更加高效流动。
未来,支付网络的竞争可能不再局限于银行卡交易,而是围绕全球金融基础设施展开。能够连接更多资产、更多用户和更多金融场景的平台,将拥有更大的发展空间。
总结
VisaNet 是 Visa 全球支付体系的核心基础设施,通过连接消费者、商户、发卡行和收单行,实现全球支付交易的信息传输、授权处理以及清算协调。
其核心优势来自全球化网络、高交易处理能力、安全体系以及长期积累的金融生态。面对数字钱包、金融科技、区块链和稳定币的发展,VisaNet 正从传统银行卡支付网络向更加开放的数字金融基础设施演进。
未来,全球支付行业的竞争将不仅围绕交易规模展开,也将围绕 AI、数字资产、跨境支付以及金融连接能力展开。
对于 Visa 而言,VisaNet 不只是一个支付处理系统,更是一套连接全球经济活动的金融基础设施。而随着全球资金流动方式持续变化,支付网络在数字金融时代的重要性仍将不断提升。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
2026 年黄金价格深度展望:高位震荡偏强,还是开启新一轮趋势上涨?
比特币的未来与传统金融 (3,3)
SpaceX(SPCX)是什么?SpaceX 私募股权投资机会与 SPCX 运作机制解析
GoldFinger 如何运作?黄金资产代币化机制、储备证明与链上流通全解析
GoldFinger 在 DeFi 中的应用场景有哪些?黄金资产如何进入链上金融体系?