veCRV 这套机制由 Curve 在 2020 年首创,开创了 vote-escrowed tokenomics(投票托管代币经济学)的先河,此后被 Balancer 的 veBAL、Frax 的 veFXS 等协议借鉴。在 Curve(CRV)的整体架构中,CRV 既是治理代币,也是锁仓转化为 veCRV、引导流动性分配的枢纽资产;围绕「谁控制更多 veCRV」的争夺则演化为 Curve War,并催生出 Convex Finance(Convex)这类聚合锁仓平台。
核心要点
- veCRV 是 CRV 在 VotingEscrow 合约中锁定 1 周至 4 年后生成的投票托管凭证,权重按锁定时长线性换算,余额随时间衰减,不可转让、不可提前赎回。
- 持有 veCRV 的三项核心权益是:协议手续费分成、gauge weight 排放投票权、LP 收益最高 2.5 倍 boost(加速)。
- Curve War 的本质是各协议争夺 veCRV 投票权以引导 CRV 排放流向自身池子,由此衍生出 Votium 等贿赂市场。
- Convex 聚合约 53% 的 veCRV(Curve 官方 news「Liquid Lockers and Community Boosts」,2025 年 9 月 10 日),通过 cvxCRV 与 vlCVX 把锁仓收益与治理权拆分为两层。
什么是 veCRV?投票托管机制如何运作?
veCRV 的运作逻辑是「锁时间换权重」:用户把 CRV 存入 VotingEscrow 合约并设定 1 周至 4 年的解锁时间,合约按锁定数量与剩余时长生成对应的 veCRV 余额;veCRV 不可转让、无法出售。
换算规则是线性的:1 枚 CRV 锁满 4 年得到 1 veCRV,锁 1 年得到 0.25 veCRV;余额随剩余时间线性衰减,到期归零后取回原始 CRV。锁仓到期前不可逆,但同一地址可随时追加 CRV 或延长锁定时间。机制细节见 Curve 官方文档的 Voting Escrow 章节。
这套设计把治理权重与长期承诺绑定,Curve 2020 年上线的 vote escrow 模型由此成为 DeFi 行业 ve-tokenomics 的模板。
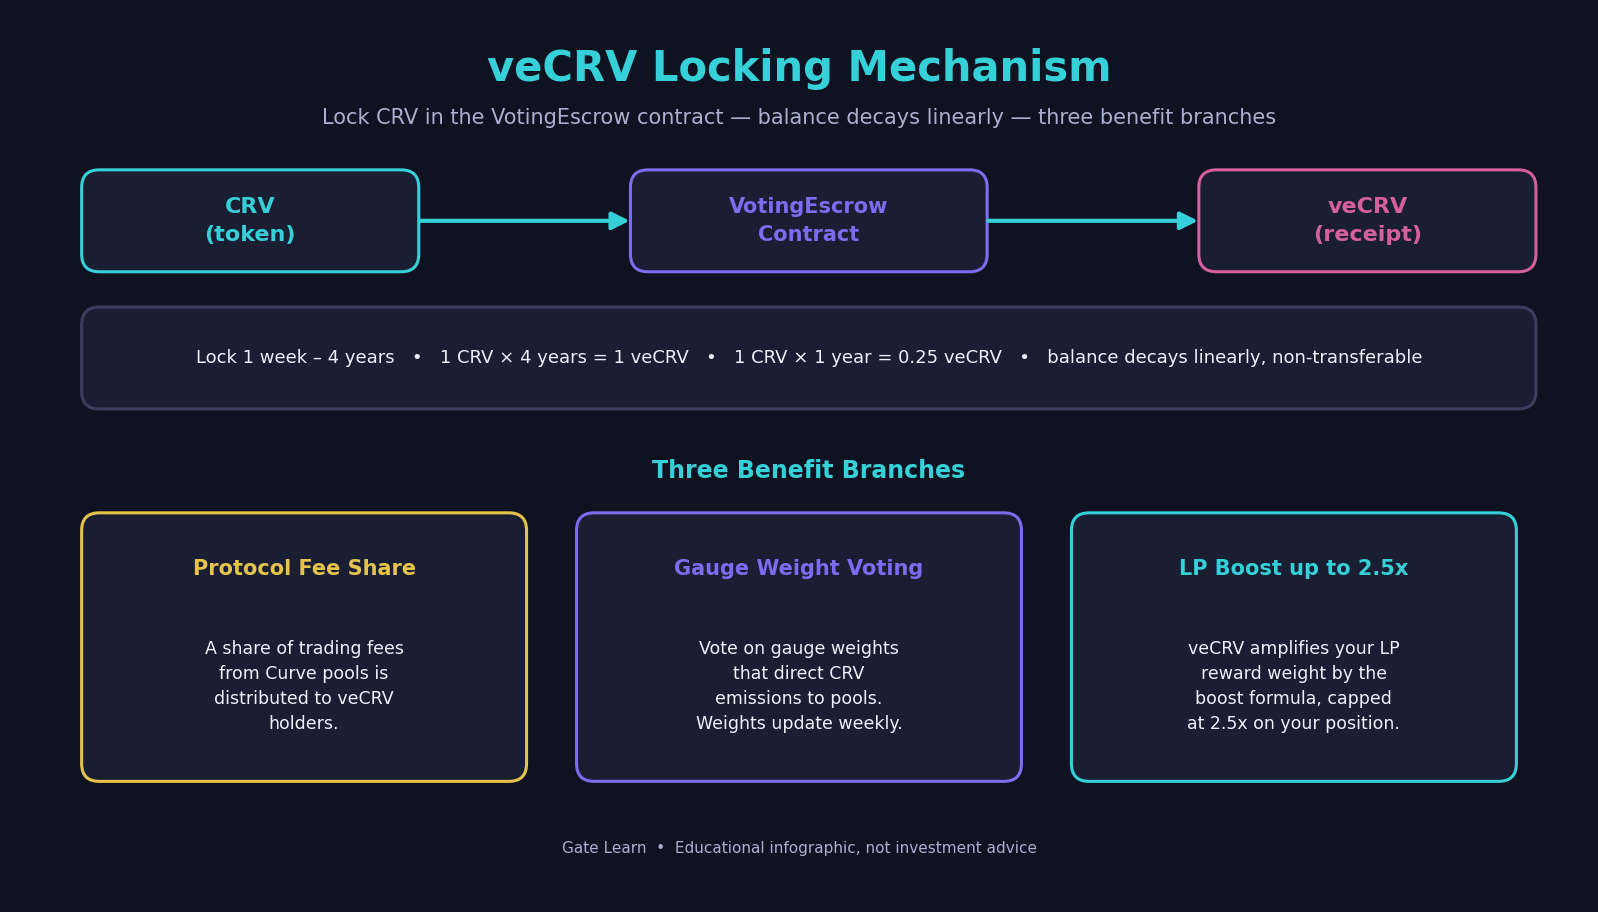
图 1. veCRV 锁仓机制流程:CRV 进入 VotingEscrow 合约后按锁定时长线性生成 veCRV,余额随时间衰减,并对应手续费分成、排放投票与 LP 加速三类权益。
持有 veCRV 能获得哪些权益?
veCRV 持有者享有收益权与治理权两大类共三项权益:手续费分成、gauge weight 投票权、LP 收益加速(liquidity boost)。
- 协议手续费分成:Curve 各池交易手续费按一定比例分配给 veCRV 持有者。
- gauge weight 投票:CRV 排放流向由 veCRV 持有者按 gauge(计量合约)投票决定;权重每周四 00:00 UTC 更新,单个 gauge 调整有 10 天冷却期,规则见 Curve 官方文档的 gauge weight 说明。
- LP 收益最高 2.5 倍 boost:veCRV 持有者的流动性份额可按 boost 公式放大,最高至 2.5 倍。
boost 的定性逻辑是:合约把用户流动性的约 40% 视为基础份额,剩余部分按用户 veCRV 占全网的比例折算;占比越高,计权的「工作余额」越接近全额流动性,没有 veCRV 的 LP 只能按基础份额领取排放。
什么是 Curve War?各协议为何争夺 veCRV?
Curve War 指各类 DeFi 协议围绕 veCRV 投票权的长期竞争,核心动因是 CRV 排放由 gauge weight 投票引导:池子获得的投票权重越高,获得的 CRV 排放越多,越容易吸引流动性。
对稳定币或衍生资产发行方而言,池子深度直接影响资产的锚定稳定与交易体验,因此有强烈动机争取排放。积累 veCRV 有两条路:协议金库直接锁仓,或向投票权持有者支付激励换取投票,后者形成公开的贿赂市场(bribe market)。Curve 官方在「Liquid Lockers and Community Boosts」中指出,Convex、StakeDAO、Yearn 三大聚合锁仓平台合计控制了绝大部分 veCRV(2025 年 9 月 10 日)。
这场争夺把治理投票变成可定价的资源:排放流向由选票决定,选票可以通过贿赂购买。这一结构与 Curve vs Uniswap 的 AMM 模型差异同源——Curve 用 ve-tokenomics 把排放做成可编程的治理激励,Uniswap 则不依赖排放争夺。
Convex 与 cvxCRV、vlCVX 是什么关系?
Convex Finance(Convex)是建立在 Curve 之上的收益与治理聚合层:用户把 CRV 存入 Convex,Convex 统一锁成 veCRV,用户获得 1:1 的流动凭证 cvxCRV。据 Curve 官方 news「Liquid Lockers and Community Boosts」披露,截至 2025 年 9 月 10 日,Convex 聚合约 53% 的全部 veCRV,是最大的聚合锁仓平台。
cvxCRV 与 CRV 是 1:1 单向映射:存入即永久锁定、不可赎回原始 CRV;cvxCRV 可转让、可二级市场卖出,但因单向不可逆,价格常相对 CRV 折价。质押 cvxCRV 可分得 Curve 手续费分成与平台激励。
Convex 对 CRV 相关收益收取 17% 绩效费,拆分为:10% 给 cvxCRV 质押者、4.5% 给 CVX 质押者、2% 归协议金库、0.5% 奖励触发结算的 harvest caller(数据来源:Curve 官方 news「Liquid Lockers and Community Boosts」,2025 年 9 月 10 日)。
治理权通过锁仓 CVX 形成的 vlCVX(Vote-Locked CVX)行使:CVX 锁仓 16 周(加上到下一个周四纪元的剩余天数),vlCVX 控制 Convex 名下 veCRV 的投票方向,并可到 Votium 收取贿赂。具体流程如下:
- 协议方在 Votium 为指定 Curve 池存入代币激励(贿赂),等待投票轮次开启。
- Convex 的 gauge 投票每两周开启一次(周四 00:00 UTC 至下周二 00:00 UTC);vlCVX 持有者可一次性委托 Votium 自动投向激励最优的池子,也可在 Snapshot 手动投票,委托不转移资产托管权。
- 投票结束后约 24–48 小时,参与者按投票权重比例领取贿赂代币。
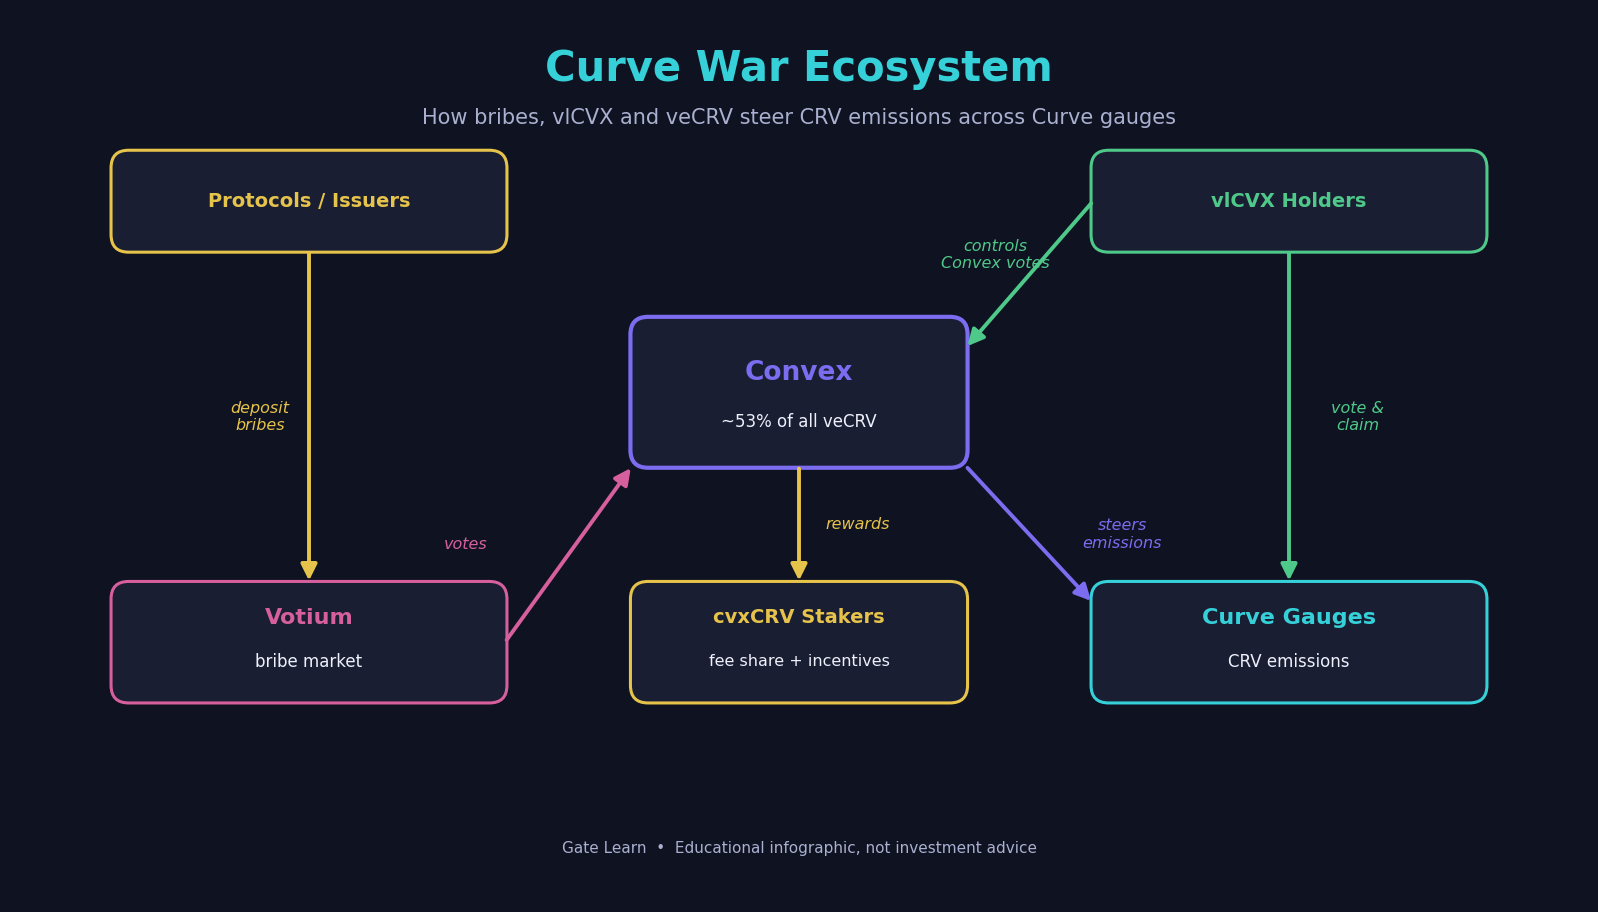
图 2. Curve War 生态关系:协议方在 Votium 提供贿赂,vlCVX 控制 Convex 名下 veCRV 的 gauge 投票方向,决定 CRV 排放流向,cvxCRV 质押者分享手续费与平台激励。
锁定 CRV 与使用 Convex 等流动性质押方案有何差异?
直接锁 veCRV 与通过 Convex、Yearn Finance(Yearn)、StakeDAO(StakeDAO)等 liquid locker(聚合锁仓平台)参与,本质差异是「直接控制、不可退出」与「委托聚合、可交易但有费用与折价」之间的取舍:
| 维度 | 直接锁 veCRV | Convex(cvxCRV) | Yearn(yCRV)/ StakeDAO(sdCRV) |
|---|---|---|---|
| 锁仓性质 | 1 周至 4 年自选,到期可赎回 | 永久锁定,不可赎回 | 永久锁定,不可赎回 |
| 流动性 | 不可转让、不可出售 | cvxCRV 可交易,常折价 | yCRV / sdCRV 可交易,常折价 |
| 治理权 | 自己直接投票 | 经 vlCVX 间接行使 | 平台集中管理投票 |
| 手续费 | 无第三方费用 | 17% 绩效费(10/4.5/2/0.5 拆分) | Yearn 收 10%;StakeDAO 收 17% |
| 收益构成 | 手续费 + 排放 + 贿赂 | 手续费分成 + 平台激励 + 贿赂 | 手续费分成 + 平台激励(Yearn 自动复利) |
| 适合对象 | 大额长期持有者、需直接治理权的协议 | 追求综合收益与治理收益的散户与 DAO | 追求便捷自动化的散户 |
- Choose 直接锁 veCRV if:持仓规模大、愿意承担 4 年级别的长期锁仓,且需要直接参与 gauge 投票或自行收取贿赂。
- Choose Convex cvxCRV if:希望获得手续费分成与平台激励、接受 17% 绩效费,并重视可交易的退出通道;想保留治理收益可进一步锁 CVX 为 vlCVX。
- Choose Yearn / StakeDAO if:偏好自动化复利或特定平台的激励结构,接受各家不同的费率与策略。
参与 veCRV 锁仓有哪些风险与注意事项?
参与 veCRV 锁仓或聚合锁仓产品,需要评估锁仓结构、市场价格、智能合约与代币经济四个层面的风险。
- 锁仓不可逆:veCRV 到期前无法赎回、无法转让,最长 4 年锁定意味着极高机会成本,须确认资金在全周期内无流动性需求。
- cvxCRV 折价风险:cvxCRV 单向铸造、不可赎回,退出依赖二级市场卖出,长期相对 CRV 折价,极端行情下折价可能扩大并侵蚀收益。
- 智能合约风险:委托 Convex 等聚合平台即在 Curve 合约之上叠加平台合约风险。
- CRV 通胀稀释:CRV 持续增发,未锁仓或未获足够 boost 的持仓会被通胀稀释。
- 治理参与门槛:gauge 投票每周更新、贿赂每两周一轮,小额持仓直接参与的 gas 与时间成本较高。
总结
veCRV 是 Curve 把 CRV 锁定 1 周至 4 年后生成的投票托管凭证,权重线性换算、余额线性衰减、不可转让,承载手续费分成、gauge 排放投票与最高 2.5 倍 LP 加速三项权益。排放流向由投票决定,各协议为争夺流动性展开 Curve War 并衍生出 Votium 贿赂市场;Convex 以约 53% 的 veCRV 份额成为最大聚合方,通过 cvxCRV 与 vlCVX 把收益权和治理权拆分为两层并收取 17% 绩效费。选择直接锁仓还是聚合锁仓,取决于持仓规模、治理意愿与对折价、费率、锁定期限的权衡。
FAQ
什么是 veCRV?它如何运作?
veCRV 作为 CRV 在 Curve 的 VotingEscrow 合约中锁定 1 周至 4 年后获得的投票托管凭证,换算按线性规则:1 枚 CRV 锁 4 年等于 1 veCRV,锁 1 年等于 0.25 veCRV,余额随剩余锁定时间线性衰减,到期取回原始 CRV。持有 veCRV 可分得协议手续费、投票决定 CRV 排放流向,并为自身流动性获取最高 2.5 倍收益加速。
什么是 DeFi 中的 Curve War?
Curve War 是各类 DeFi 协议围绕 veCRV 投票权的长期竞争。由于 CRV 排放由 gauge weight 投票引导,协议为让自家池子获得更高排放,或直接锁仓积累 veCRV,或通过 Votium 等贿赂市场购买选票。
CRV 与 cvxCRV 有什么区别?
CRV 是 Curve 的原生治理代币,可自由转账与锁仓;cvxCRV 是把 CRV 存入 Convex 后按 1:1 获得的流动性质押凭证,对应的 CRV 被永久锁定、不可赎回。cvxCRV 可转让、可质押赚取手续费分成与平台激励,但因单向不可逆,价格常相对 CRV 折价。
veCRV 可以转让或出售吗?
不可以。veCRV 无法在钱包间转移,也不能出售;它只代表锁仓期间的治理权重与收益权,随到期线性衰减归零,届时取回原始 CRV。若需要可交易的锁仓敞口,只能通过 cvxCRV、yCRV 等流动性质押凭证间接获得。
锁定 CRV 四年有哪些风险?
锁定四年期间 CRV 不可取出、不可转让,机会成本极高;CRV 持续通胀会稀释未获足够 boost 的持仓;锁仓涉及 VotingEscrow 合约,叠加聚合平台则承担双层合约风险;通过 cvxCRV 间接参与还需面对折价扩大的退出风险。锁仓前应确认资金在全周期内无流动性需求。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章

Master Protocol:激活 BTC 生息潜力
什么是 Fluid(FLUID)?一文了解 Fluid 的流动性基础设施与 DeFi 聚合机制
stETH 代币经济学解析:Lido 如何分配质押收益与捕获价值
Fluid(FLUID)代币经济模型解析:用途、分配与激励机制