


美国证券交易委员会(SEC)于 2026 年 9 月 17 日发布“创新豁免”(Innovation Exemption),为符合条件的代币化 NMS 股票交易场所提供五年期、附带条件的监管豁免路径。该命令发布前两天,SEC 主席 Paul Atkins 在参议院推动 CLARITY 法案时未能获得足够支持,因此这项行政措施被市场视为美国监管机构在立法受阻后,主动推进代币化证券试点的重要动作。
近年来,Robinhood Chain、Base、Solana 以及其他链上平台不断扩大代币化股票和美股 Meme 的市场关注度。股票代币可以实现 24/7 交易、跨境流转和链上组合,但其法律性质、基础股票托管、股息分配和投资者权益始终存在争议。部分产品依赖海外发行方或合成资产结构,与美国证券监管框架之间存在距离。
SEC 此次没有直接宣布“代币化股票全面合法化”,而是建立一个有限度的合规试验窗口。真正的问题因此变成:哪些交易场所可以获得豁免?许可制 AMM 如何与证券市场规则衔接?代币化股票持有人究竟拥有股票本身,还是只拥有平台提供的价格敞口?
核心要点
-
SEC 创新豁免为符合条件的 TSV 提供五年期、附条件的代币化 NMS 股票交易路径。
-
豁免重点涉及交易场所的“交易所”认定和部分流动性提供商的“交易商”定义。
-
这不是美国全面放开代币化股票,也不适用于所有匿名 DeFi 平台。
-
许可制 AMM 通过白名单、身份验证和流动性准入,将自动做市与证券监管结合。
-
代币是否代表真实股票,取决于托管、赎回和持有人权利,而不只是代币名称。
-
Robinhood Chain、Base 等平台未来需要解决交易许可、股票托管和投资者保护问题。
-
五年期限意味着政策仍处于试验阶段,后续可能扩大、收紧或被新立法取代。
-
代币化证券的竞争重点将从发行速度转向合规交易、托管、清算和流动性。
SEC 创新豁免是什么
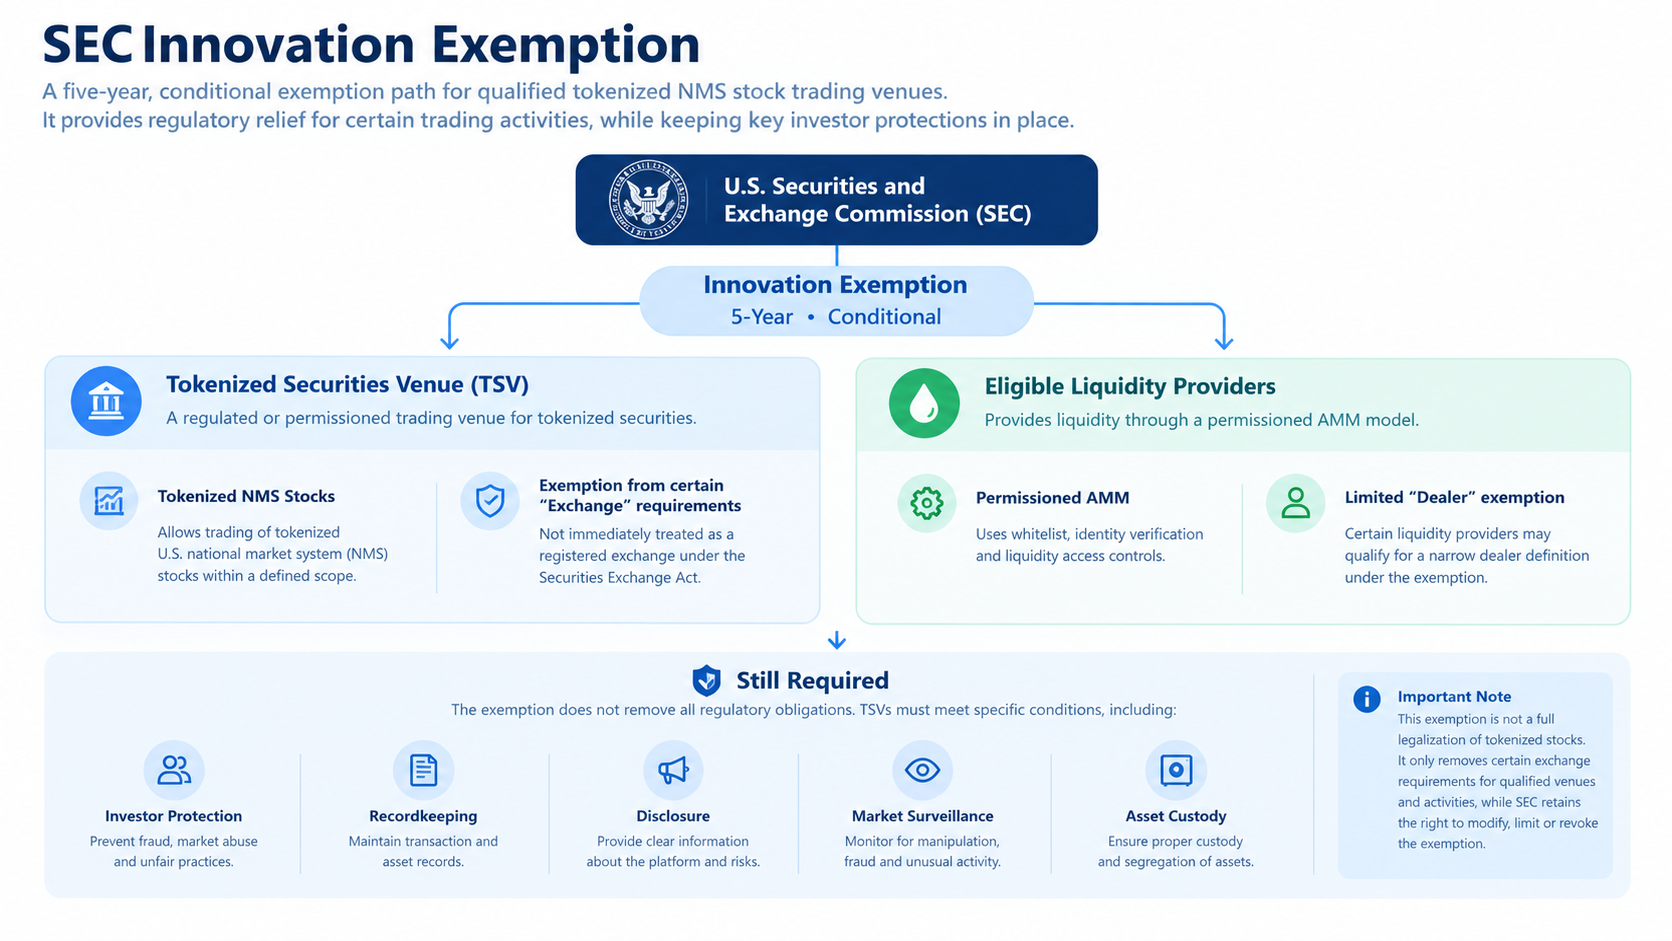
SEC 创新豁免是一项临时性、附带条件的监管安排,允许符合要求的代币化证券交易场所在特定范围内开展交易,而不必立即按照传统证券交易所的全部模式进行注册和运营。
从公开信息看,豁免重点涉及两个监管问题。
第一,符合条件的 Tokenized Securities Venue(TSV)在交易代币化 NMS 股票时,可以暂时获得不被直接认定为《证券交易法》下“交易所”的豁免。
第二,部分流动性提供商可以获得有限的“交易商”定义豁免,使其能够在特定许可制环境中为代币化证券提供流动性。
这里的“豁免”并不是完全免除证券监管。TSV 仍需满足 SEC 规定的业务范围、交易规模、资产种类、披露、记录保存和投资者保护条件。SEC 也保留限制、修改或撤销豁免的权力。
因此,更准确的理解是:SEC 豁免的是部分交易场所监管障碍,而不是代币化股票的全部证券属性。
为什么 SEC 此时推出代币化股票豁免
这项政策与美国代币化证券市场的快速发展有关,也与国会立法推进缓慢有关。
此前,代币化股票产品往往在美国以外的司法辖区发行,平台可以较快上线,但投资者很难确认代币背后是否存在真实股票托管,平台破产时资产是否隔离,代币持有人是否能够获得股息和赎回权,也缺乏统一答案。
如果所有代币化股票项目都按照传统交易所、经纪商和清算机构规则建设,创新成本会非常高;但如果完全不受监管,投资者保护、市场操纵和资产托管风险又难以控制。
创新豁免提供了一条中间路径:允许平台在有限时间和有限规模内试运行,同时把监管重点放在可识别的运营方、真实资产支持、交易记录和风险披露上。
SEC 主席 Paul Atkins 表示,即使国会尚未完成相关立法,SEC 也会在现有法定权限内采取行动。这说明监管机构希望先通过行政命令积累市场经验,再为未来更完整的代币化证券规则提供依据。
Tokenized Securities Venue(TSV)是什么
Tokenized Securities Venue 可以理解为专门为代币化证券提供交易服务的受监管或许可制场所。
它与普通公链上的 DEX 不完全相同。开放式 DEX 通常允许任何用户创建交易对、提供流动性和进行交易,而 TSV 需要明确运营主体、交易规则和风险责任。
TSV 可能具备以下特征:
-
对用户和钱包进行身份验证;
-
只允许符合条件的投资者参与;
-
只支持经审核的股票代币;
-
对流动性提供商设置准入要求;
-
保存完整交易和资产记录;
-
监测异常交易、价格操纵和可疑资金流;
-
设置暂停、回滚或紧急处置机制。
TSV 的出现,意味着代币化证券可能形成一种不同于传统证券交易所和开放式 DeFi 的混合结构。它保留区块链的可编程结算能力,但不追求完全无许可化。
这也会改变“去中心化”的定义。对于股票代币而言,监管机构可能更看重责任主体、资产托管和投资者保护,而不是任何人都能匿名参与。
许可制 AMM 如何交易代币化股票
AMM(Automated Market Maker,自动做市商)通过流动性池和定价公式完成资产兑换,不需要传统订单簿中的买方和卖方逐一撮合。
在开放式 DeFi 中,AMM 通常具有以下特点:
-
用户可以自由进入和退出;
-
任何人都能提供流动性;
-
代币交易全天候进行;
-
智能合约自动执行交易;
-
平台通常不直接审核每个参与者。
这些特点与证券市场规则存在冲突。证券交易通常要求客户身份识别、交易监控、反操纵、记录保存和责任追踪,而开放 AMM 难以满足这些要求。
许可制 AMM 则通过权限控制改造传统模型。例如,只有经过审核的钱包才能交易,只有合规机构才能提供流动性,股票代币只能由指定发行方创建,平台可以限制地区、交易规模和资产类型。
它的价值在于,将 AMM 的自动结算和流动性效率,与证券市场的准入和监控机制结合起来。
但许可制 AMM 仍然面临几个问题。自动做市公式能否防止价格操纵?链上价格与美国主板市场价格如何同步?流动性提供商是否承担做市商责任?如果基础股票暂停交易,链上交易是否也必须暂停?这些都需要在具体豁免条件中进一步明确。
这项政策没有放开什么
它没有允许所有匿名用户在公链上交易代币化美股。无许可 DEX、匿名钱包和境外发行的股票代币,不能因为 SEC 发布创新豁免就自动获得美国合规资格。
它没有确认所有代币化股票都代表真实股票。某些代币可能由托管股票支持,某些可能只是合成资产或平台债权,投资者获得的权利完全不同。
它没有消除经纪、托管、清算和税务义务。代币化交易仍然可能涉及证券经纪、资产托管、转让代理、反洗钱和投资者适当性规则。
它不是永久性规则。五年期限意味着 SEC 把这项政策视为试验安排。未来可能扩大、收紧,也可能在新立法通过后被新的监管框架取代。
因此,把“创新豁免”描述为“美国全面批准链上美股交易”是不准确的。更合适的表述是,美国为受控环境下的代币化 NMS 股票交易打开了一条试点通道。
代币化美股将面临哪些合规要求
代币化美股合规要求如下:
-
需要解释代币与基础股票之间的关系。平台应说明股票由谁持有、托管地点在哪里、代币是否可以赎回,以及平台破产时资产是否与公司自有资产隔离。
-
持有人权利。代币持有人是否拥有股息权、投票权、公司行动参与权和信息获取权,需要在发行文件中明确。仅仅追踪股票价格,并不等于拥有股票股东权利。
-
交易透明度。平台需要提供价格来源、交易记录、流动性状况和异常交易处理机制。如果采用 AMM,用户还需要了解定价公式、滑点和流动性风险。
-
投资者保护。平台应当披露代币化股票可能出现的脱锚、暂停、赎回延迟、托管失败和智能合约风险。对于零售投资者,还可能涉及地区限制和产品适当性评估。
-
市场监管。平台需要监测内幕交易、操纵价格、虚假交易和异常资金流。链上数据虽然公开,但地址与现实身份的关联、跨平台资金流和境外交易仍然需要额外的监管工具。
对 Robinhood Chain、Base 和交易平台意味着什么
Robinhood Chain 等平台推动了股票代币交易进入公众视野,但未来如果希望深入美国市场,就需要面对 TSV 规则、股票托管和交易场所责任等问题。
Robinhood 的优势在于拥有传统金融用户、经纪业务和品牌信任。如果其链上股票代币能够与受监管账户、真实股票托管和清晰赎回机制连接,可能更容易适应美国本土监管。
Base 的优势则在于 Coinbase 的用户入口和开发者生态。它可以承载合规金融应用,但公链本身不等于合规证券交易场所。真正交易股票代币的,可能是部署在 Base 上的许可制应用或受监管平台。
Solana、BNB Chain 和其他公链也可能参与竞争,但链的吞吐量和手续费只是基础条件。代币化证券更看重托管、清算、身份、合规和责任追踪。
这意味着未来的价值分配可能不只属于公链。券商、托管机构、发行平台、合规流动性提供商、钱包和审计服务商,都可能成为代币化证券基础设施的重要参与者。
美国本土与离岸代币化股票的竞争变化
在过去,离岸平台往往更容易上线代币化股票,因为它们不需要立即面对美国交易所和经纪商规则。但离岸模式也存在信任和法律风险。
投资者可能无法确认:
-
代币背后是否存在真实股票;
-
股票由谁托管;
-
代币能否随时赎回;
-
平台破产后资产是否隔离;
-
发生争议时适用哪个司法管辖区。
美国本土豁免路径的意义,在于让部分平台能够在明确规则下开展试点。它可能降低机构参与门槛,也可能促使离岸产品向美国监管体系迁移。
但美国平台的合规成本会更高。身份验证、报告制度、交易限制和审计要求,可能降低产品的开放程度和创新速度。
最终市场可能形成两条路线:
一条是受监管、许可制、资产托管清晰的代币化证券市场;另一条是面向全球用户、更加开放但监管和资产权利不确定的离岸市场。
市场风险与后续观察重点
-
豁免期限风险。五年期限结束后,平台是否需要重新注册、调整业务,仍存在不确定性。
-
托管风险。代币价格稳定并不代表基础股票安全。如果发行方、托管方或平台发生破产,投资者能否取回股票是关键问题。
-
流动性风险。链上交易可以 24/7 运行,但基础股票市场并非全天候开放。非交易时段的价格发现、暂停交易和大幅溢价都可能造成风险。
-
智能合约风险。AMM、跨链桥和托管合约出现漏洞,可能影响代币余额和赎回能力。
-
市场操纵风险。链上交易透明,不代表市场天然公平。低流动性股票代币容易受到大额交易、虚假交易和地址协同影响。
未来需要重点观察几个信号:SEC 是否扩大交易品种和交易规模,是否有大型券商申请参与,代币发行方能否提供清晰托管证明,以及五年期试点是否最终转化为永久规则。
总结
SEC 创新豁免的真正意义,不是美国突然允许所有人通过区块链交易美股,而是监管机构为代币化 NMS 股票建立了一个受控的本土试验窗口。
在这套框架下,符合条件的 TSV 可以探索代币化股票交易,许可制 AMM 也有机会在身份可验证、资产可托管和交易可监控的环境中运行。SEC 通过五年期限和附带条件保留了政策调整空间,既为市场创新提供机会,也避免一次性放开全部风险。
对代币化证券行业而言,下一阶段的竞争不会只围绕“谁能发行更多股票代币”,而会转向更基础的问题:代币背后是否有真实股票,持有人拥有哪些权利,资产由谁托管,交易如何清算,平台如何承担责任。
Robinhood Chain、Base 和其他链上平台可以提供技术和流量,但无法单独解决证券合规问题。真正能够长期留在美国市场的代币化股票项目,需要同时获得监管认可、金融机构合作和用户信任。
FAQ
SEC 创新豁免是什么?
它是 SEC 针对符合条件的代币化证券交易场所推出的临时、附条件豁免安排,允许相关 TSV 在五年期限内探索代币化 NMS 股票交易。
这是否意味着美国全面批准代币化股票?
不是。政策只覆盖符合条件的许可制交易场所和特定交易活动,平台仍需遵守资产托管、投资者保护、反欺诈和记录保存等要求。
TSV 是什么?
TSV 是 Tokenized Securities Venue 的缩写,即代币化证券交易场所。它需要具备明确运营主体、准入规则、交易监控和资产记录机制。
许可制 AMM 与普通 AMM 有什么区别?
普通 AMM 通常允许任何人参与交易和提供流动性;许可制 AMM 则设置白名单、身份验证、资产审核和流动性提供商准入要求,更接近受监管的证券交易环境。
代币化股票一定代表真实股票吗?
不一定。它可能由真实股票托管支持,也可能是合成资产或平台债权。投资者需要查看托管安排、赎回机制和持有人权利。
五年豁免期结束后会怎样?
目前无法确定。SEC 可能将政策转化为永久规则、扩大适用范围、修改条件,也可能因市场风险而收紧或终止豁免。
Robinhood Chain 和 Base 会直接获得豁免吗?
不会自动获得。公链本身不等于 TSV,也不代表链上所有应用都符合 SEC 条件。具体资格取决于交易平台、发行方和业务结构。
投资者最需要关注什么?
应重点检查基础股票托管、代币赎回权、股息和投票权、平台许可状态、流动性、智能合约安全以及豁免政策的适用范围。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章

不可不知的比特币减半及其重要性


如何选择比特币钱包?

Master Protocol:激活 BTC 生息潜力
