Shopify 正在积极突破传统电商软件的边界。2026 年,公司加码投入 AI 驱动及代理型电商领域,使商家可直接通过 ChatGPT、Microsoft Copilot、Google Search、Gemini 等 AI 渠道,实现商品的智能发现与便捷购买。这一策略有望使 AI 商贸成为 Shopify 长线增长规划的关键组成部分。
重点摘要
• Shopify(SHOP)为线上、线下及多渠道销售商家提供商贸基础设施; • 公司业务主要分为订阅解决方案及商家解决方案两大板块; • 商家解决方案(涵盖支付及综合商贸服务)为 Shopify 提供大部分收入; • 2026 年第二季度 Shopify 处理商品交易总额(GMV)达 1155.7 亿美元,同比增长 32%; • 2026 年第二季度收入达 35.8 亿美元,同比增长 34%; • AI 工具(Sidekick、Shopify Catalog、Agentic Storefronts、Universal Commerce Protocol)正成为 Shopify 产品战略核心; • SHOP 股价受商家增长、GMV、支付覆盖率、消费水平、AI 商贸落地、利润以及整体科技行业估值等多项因素影响;
Shopify(SHOP)——全球领先商贸平台
Shopify 是一款综合性商贸平台,为各类企业带来销售产品与服务所需的技术基础。商家可通过 Shopify 搭建独立网店、管理商品和库存、处理收付款、跟进订单、做营销推广,亦可拓展至实体零售店。
不论是初创个体创业者,还是全球头部品牌,Shopify 平台均能为其不同成长阶段提供支持。官网数据显示,目前平台已服务于 175 个国家和地区、数百万活跃商家。
Shopify 的核心价值在于不做零售商本身,而是为商家提供运营所需“基础设施”,公司业务表现与平台商家生态体量及其交易活跃紧密相关。
Shopify 的盈利模式
Shopify 收入主要来源于订阅解决方案和商家解决方案两大板块。
订阅解决方案即商家购买平台套餐及相关订阅产品所产生的经常性收费,形成了随着商家规模变化而持续积累的收入池。
商家解决方案则和实际商家经营深度挂钩,尤其 Shopify Payments 以及相关交易和服务产品。由于与平台总交易额(GMV)直接相关,收入增速紧随交易体量扩张。
两项业务结构体现公司生态特性:订阅收入代表 Shopify 与商家软件合作的直接关系,商家解决方案受益于交易量和支付渗透上升。
订阅解决方案:赋能商家运营
订阅解决方案为商家赋能,提供平台商贸软件及周边工具。
根据套餐类型与功能偏好,商家可一站式获得线上经营、库存管理、数据分析、营销投放、收结算、团队管理等多重能力。Shopify App Store 提供 21,000+ 应用,丰富插件生态同样涵盖数千第三方扩展,商家还可获得全天候客户支持和学习资源。
订阅收入具有高复购特性,受单笔交易额波动影响较小。随着商家规模壮大,Shopify 也能为其提供越来越多样的产品选项。
2026 年第二季度,订阅解决方案实现 8.02 亿美元收入,较去年同期 6.56 亿美元增加 22%。
商家解决方案赋能实体零售
商家解决方案为公司收入主力,聚焦商家销售环节的关键服务。
Shopify Payments 支付体系尤为核心,使商家能在平台生态下直接收款,内嵌安全结算流程。Shopify Checkout 转化率高达游客结算的 1.5 倍。Shop Pay 帮助商家触达 2.5 亿优质意向买家,开拓全球市场。其余商家相关服务也为公司带来持续创收。
这种产品结构使 Shopify 收入与平台交易活动高度正相关。GMV 增长及商家对 Shopify 服务黏性提升,将驱动商家解决方案收入同步提升。
2026 年第二季度,商家解决方案创收 27.8 亿美元,较去年同期的 20.2 亿美元增长 37%。
商品交易总额(GMV)
GMV(Gross Merchandise Volume)即在特定期间内通过 Shopify 平台完成的商品订单总值,经退款等项目调整后计算得出。
这是衡量 Shopify 生态商贸体量的核心指标,并不等同于公司本身收入。Shopify 主要从与这些活动相关的订阅及商家服务中获得实际营收。
2026 年第二季度平台 GMV 达 1155.7 亿美元,去年同期为 878.4 亿美元,同比提升 32%。
投资者应同时关注 GMV 增速及公司对活跃交易体量的支付服务及其他附加服务变现率。
2026 年财务表现
Shopify 2026 年第二季度报再次印证公司多项财务数据持续扩张。当前公司市值 1671.2 亿美元,股价 130.15 美元。
| 指标 | 2026 年 Q2 | 同比增速 |
|---|---|---|
| GMV | 1155.7 亿美元 | 32% |
| 收入 | 35.8 亿美元 | 34% |
| 订阅解决方案收入 | 8.02 亿美元 | 22% |
| 商家解决方案收入 | 27.8 亿美元 | 37% |
| 毛利润 | 17.1 亿美元 | 31% |
| 经营利润 | 4.88 亿美元 | 68% |
| 自由现金流利润率 | 18% | — |
| 净利润 / 利润率 / 稀释每股收益(LTM) | 15 亿美元 / 41.92% / 1.44 美元 | — |
估值数据还显示,市盈率 90.32,年初至今回报率 19.33%,一年回报 12.19%,52 周股价高点 182.19 美元,盈利趋势依然是核心衡量维度。
公司预计 2026 年第三季度收入同比增长区间为低 30% 段,自由现金流利润率维持高 10% 至低 20% 区间。上述为公司展望指引,非保证值。
Shopify AI 商贸战略
AI 正成为 Shopify 未来产品布局的重心之一。
传统电商流量高度依赖搜索、社交、第三方市场与直接网站访问。AI 电商则让消费者可对话表达诉求,由 AI Agent 自动筛选、推荐、比对乃至完成支付。
Shopify 正通过 Shopify Catalog、Agentic Storefronts 和 Universal Commerce Protocol 打造 AI 商贸底层能力。公司目标是让商家和产品能随时出现在 AI 购物界面而无需为每一平台定制集成。
Shopify Catalog 与 UCP:Web 与移动端全覆盖
Shopify Catalog 将商品信息结构化,便于 AI 系统发现、解读及展示,包括品类、规格、可用库存、定价等全量数据。
Universal Commerce Protocol(UCP)是 Shopify 与 Google 联合开发的开放标准,贯穿从商品发现到购物车再到结算全流程。该协议得到 Amazon、Meta、Microsoft、Salesforce、Stripe、Etsy、Target、Wayfair 等主流企业支持。
2026 年春,Shopify 广泛向开发者开放上述代理型电商能力。开发者可对接 UCP 及 Catalog API,将 AI Agent 与 Shopify 商家生态深度联通。
Agentic Storefronts:AI 渠道销售革新
Agentic Storefronts 让 Shopify 商家可通过 AI 驱动的新型购物渠道完成销售闭环。
现已支持通过 ChatGPT、Microsoft Copilot、Google Search AI 模式及 Gemini App 等多渠道分发产品。商家统一在 Shopify Admin 后台管理,无需为任一 AI 平台单独搭建前台店铺。
这彻底改变了商家获客流程,商品发现可直接发生在 AI 会话场景中,而不再局限于商家自有网站。
Shopify 通过这一布局将确保即使购物起点离开传统电商,仍是交易后端的关键基础设施。
Shopify Sidekick 简介
Sidekick 是 Shopify 针对商家推出的 AI 驱动运营助手。
区别于一般聊天机器人,Sidekick 能结合商家实际业务提供辅助支持,并基于数据报表优化决策。Shopify 还已开放 Sidekick 应用扩展,第三方应用可通过其对话界面输出数据与操作建议。
2026 年第一季度,Sidekick 周活店铺数量同比增长 4 倍,体现 Shopify 正将 AI 既作为消费层产品,也用作商家操作入口。
SHOP 股票驱动力分析
GMV 增长动能
GMV 作为 Shopify 商家解决方案收入的核心决定因素,增速越快,平台交易服务和支付业务的创收空间越大;反之,消费或商家业绩承压则带来交易收缩。
商家吸引与留存
平台持续增长需不断吸引新商家并提升留存。可定制主题、拖拽式搭建、统一库存及产品管理、供应链集成等能力提升了平台粘性。
商家运营愈发深入,规模扩大、支付及增值服务使用率提升,均持续推高平台生态价值。代发货、按需印刷等业务场景也同步受益。
Shopify Payments 渗透提升
支付是商家解决方案的重要引擎。Shopify Payments 提供便捷、安全的结算体验,带动更多商家交易在平台内结算并产生增值。
平台还通过融资等附加服务增加商家粘性。因此,支付业务进展高度影响 Shopify 收入与 GMV 之间的联动性。
AI 商贸渠道拓展
AI 未来可为商家带来增量分发通路。消费者若逐渐在 AI 会话中发现并购买商品,Shopify 的 Catalog、UCP 和 Agentic Storefronts 可维系平台对关键交易的掌控。
不过,最终成效仍取决于商家采纳意愿、消费行为、交易量及平台对新渠道变现能力。
盈利能力与自由现金流表现
投资者关注 Shopify 是否能将收入增速有效转化为经营利润及自由现金流。
2026 年第二季度,平台自由现金流利润率达 18%,经营利润同比大幅提升 68%。
经营杠杆释放将影响投资者对 SHOP 的定价,若成本上升或利润率承压则可能反向拉低估值。
竞争格局
Shopify 所处赛道为电商及商贸科技领域,全球化竞争激烈。
主要对手包括其他电商平台、支付企业、线上综合市场、POS 系统、社交型电商、新晋 AI 商贸基础设施厂商等。
商业模式上,Shopify 聚焦云端一体化,力求打通线上、线下多渠道布局,而非打造单一店铺产品。平台赋能社交媒体、第三方市场、自有 Web 端和移动端等多元场景,并全面集成交付、支付、营销及 AI 能力,形成完整的商家生态闭环。竞品通常聚焦于渠道广度或内容生态。
AI 战略进一步拓展平台影响力,使商家产品库存及结算能力可在任意消费发现渠道高效覆盖。
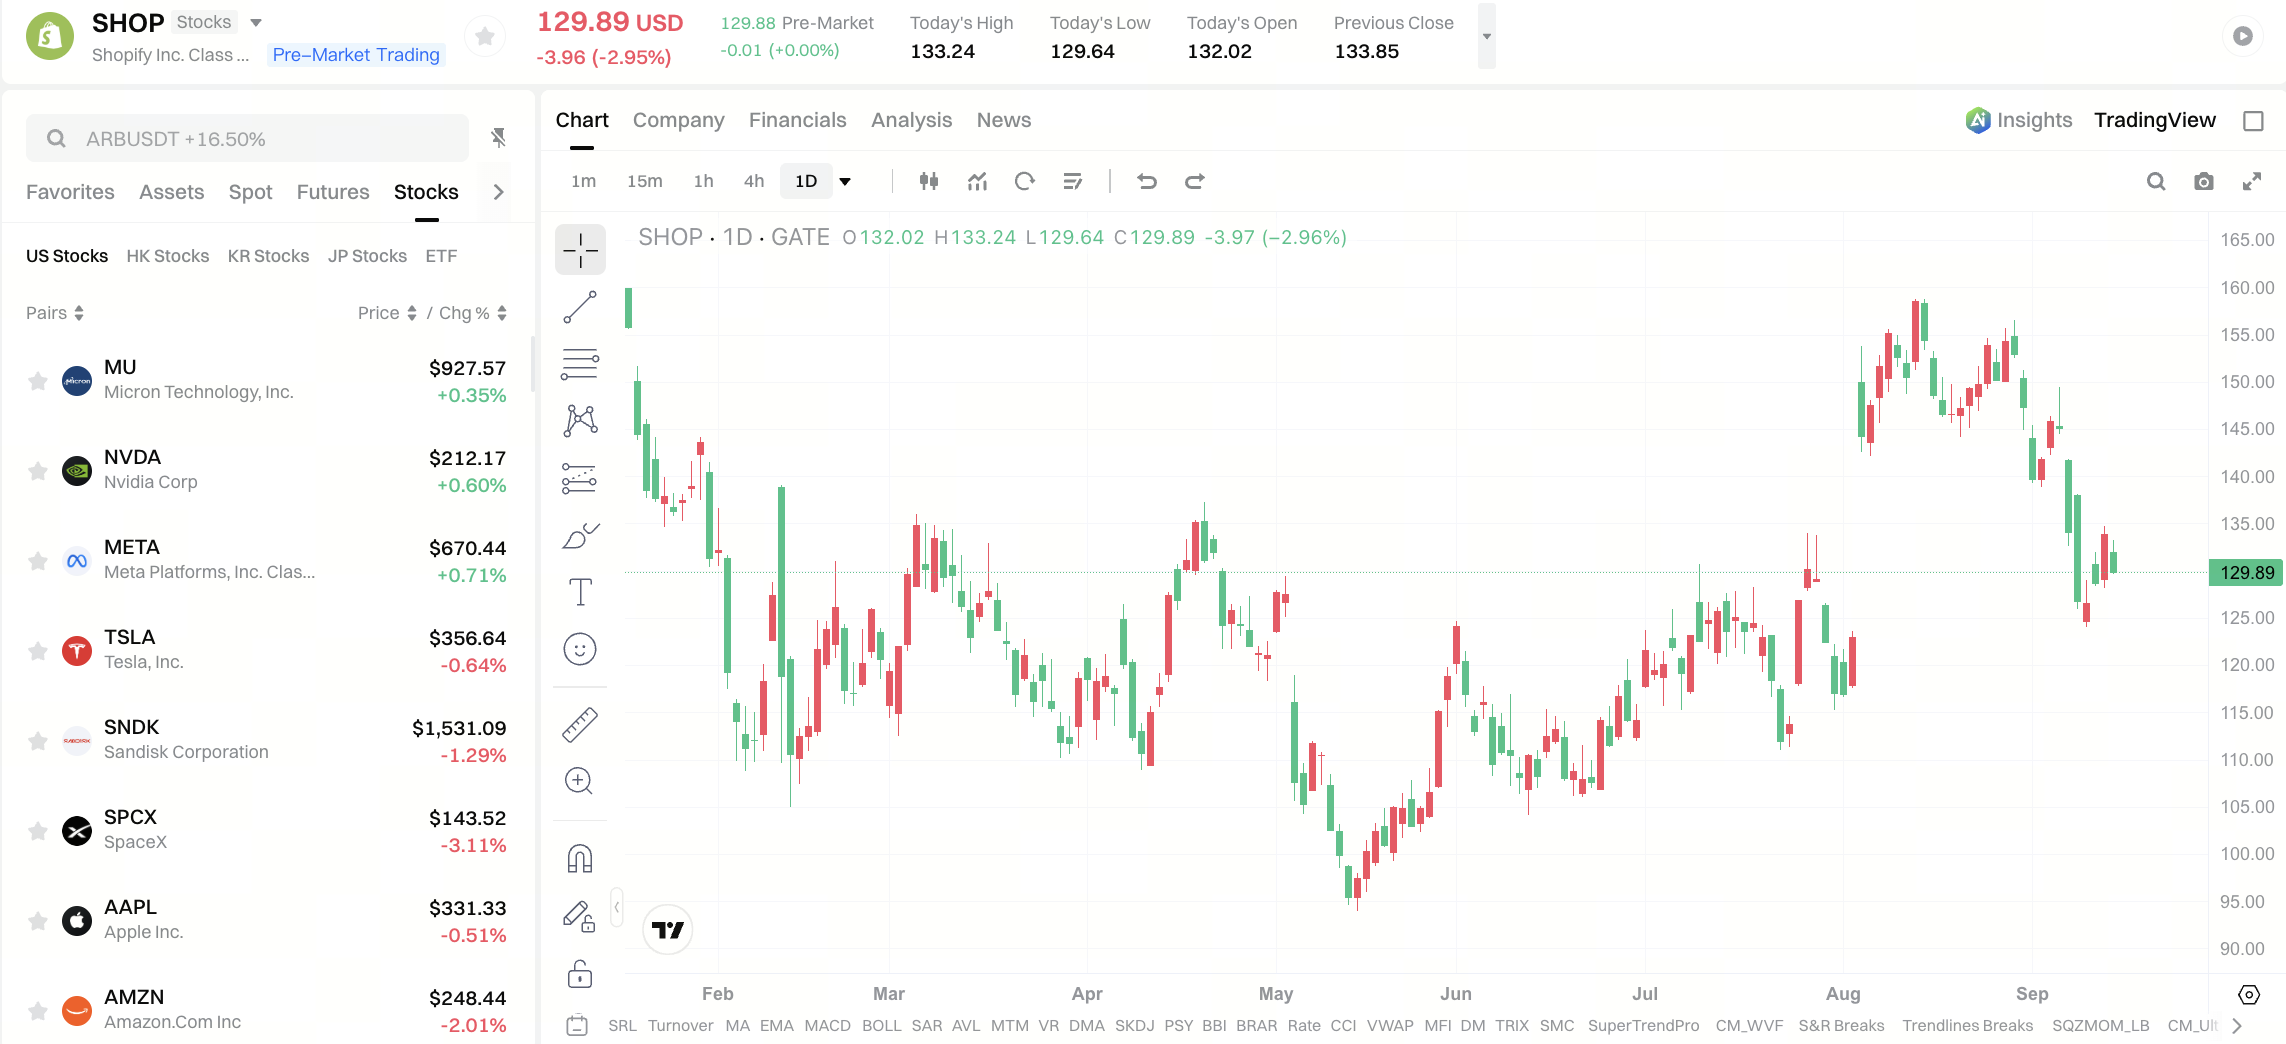
Gate 交易 SHOP 股票指引
SHOP 可在 Gate TradFi 股票交易服务平台直接交易。您可前往 SHOP 股票市场 查询实时行情及配套交易数据。
目前 SHOP 股价为 130.15 美元,市值 1671.2 亿美元,市盈率 90.32,最新市场指标亦便于结合盘前动态或分析师评级参考。
由于 Shopify 同时涉足科技和消费等多重市场,GMV 体量、商家活跃、支付覆盖、AI 商贸发展、消费趋势及科技行业大势均可能对 SHOP 表现造成显著影响。
因此,建议在分析该股时既关注公司核心运营指标,也警惕股价短期波动的非基本面驱动。
常见问题解答
什么是 Shopify(SHOP)?
Shopify 是一家全球商贸科技公司,为企业线上、实体和多渠道销售提供综合基础设施。产品涵盖电商软件、支付、结算、收银系统、营销及各类商家服务。
Shopify 如何实现营收?
Shopify 主要靠“订阅解决方案”及“商家解决方案”赚取收入。前者为持续的软件类订阅费,后者则包括与商家实际经营相关的支付和服务收入;平台也整合一体化支付、库存、订单与物流管理。
什么是 Shopify GMV?
GMV(商品交易总额)指的是按 Shopify 统计标准,在一段时间内平台撮合订单的总金额,反映平台商贸体量,而非公司营收金额。
Shopify 在 AI 方向的核心举措有哪些?
Shopify 正积极打造代理型电商基础设施,核心产品包括 Shopify Catalog、Agentic Storefronts、Sidekick 及 Universal Commerce Protocol,助力商家和商品无缝连接 AI 购物新体验。
为什么 SHOP 股价易受电商行业波动影响?
Shopify 商家业务紧密相关于电商和整体消费景气度。GMV 变化、商家扩张、支付应用、交易量等均将直接影响公司营收增长预期与股价走势。
SHOP 属于科技股还是电商股?
Shopify 常被划归“科技公司”范畴,但其实际业务横跨电商基础设施、支付、软件和商家服务,因此公司股价既受技术趋势影响,也受零售和消费行业轮动驱动。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章


Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%
Gate 研究院:BTC 突破 10 万美元大关,11 月加密货币交易量首次突破 10 万亿美元
Gate 研究院:2025 年 Q1 加密货币市场回顾
Gate 研究院:加密货币市场 2024 年发展回顾与 2025 年趋势预测