ServiceNow 助力企业自动化工作流,连接数据与系统,实现部门间高效运营管理。平台覆盖技术运营、客户服务、人力资源、财务、安全、行业专属工作流及应用开发等领域。
随着人工智能日益嵌入企业软件,ServiceNow 正将平台打造为 AI 工作流的操作基座。Now Assist 与 ServiceNow AI Agent 等产品不仅拓展工作流管理,更进一步支持企业自动化任务、编排流程,并推动 AI 能力覆盖业务各场景。这使得 NOW 股票对关注企业级 SaaS、持续订阅收入和 AI 科技引领者的读者极具参考价值。
关键信息
- ServiceNow 通过 ServiceNow AI Platform 提供基于云的企业级工作流软件。
- 以订阅制为主营模式,实现收入持续增长和客户长期合作。
- 产品矩阵覆盖技术、CRM 与行业、核心业务、创作者及其他场景。
- AI 驱动增长——Now Assist 与 AI Agent 持续扩展助力平台升级。
- 2026 年第二季度,订阅收入达 38.77亿 美元,同比增长 24.5%;当前剩余履约义务(cRPO)为 132亿 美元。
- ServiceNow AI 年合同价值(ACV)于2026年第二季度突破 10亿 美元。
ServiceNow(NOW)企业软件简介
ServiceNow 是总部位于美国加州圣克拉拉的企业软件公司。其平台专为企业数字化和自动化复杂业务流程设计,连接人员、数据、应用和工作流。
公司最初以 IT 服务管理起家,如今 Now Platform 已发展为多领域数字工作流的核心系统。业务现已延展至 IT 运营管理、资产与运营技术管理、集成风险控制、人力资源服务、合同及办公空间服务、网络安全、客户服务、财务、供应链、现场服务等多业务线。
生态核心的 ServiceNow AI Platform 是一套云端解决方案,融合工作流应用、数据连接、机器学习、自动化、治理、AI 推荐,赋予企业灵活在现有流程落地 AI 能力。
盈利模式解析
ServiceNow 主要通过订阅型软件服务盈利。客户与公司签订订阅协议,获取产品和服务使用权,由此为企业持续带来合同周期内的收入。
在客户基础扩展的同时,企业能够随着业务需求增加,不断叠加新的流程和功能。例如,IT 服务管理上线后,客户可逐步部署安全运维、客服、HR 流程或 AI 产品等,推动收入提升。
大单合同极为关键。2026 年 6 月 30 日止,公司年合同价值超 500万 美元客户数达 658 名,同比增长约 23%。
云端解决方案产品及业务领域
ServiceNow 按大类将产品归为:技术、CRM 与行业、核心业务、创作者及其他四大方向。
| 业务领域 | 代表产品 | 主要应用场景 |
|---|---|---|
| 技术 | IT 服务管理、安全运营、战略组合管理 | IT 运维、网络安全、资产及运营技术、风险与技术相关工作流 |
| CRM 与行业 | 客户服务管理、现场服务管理、销售/订单管理 | 客服、现场服务、订单/销售及行业工作流 |
| 核心业务 | HR 服务交付、法律服务、采购运营 | 人力资源、法律合同、采购、办公场所服务 |
| 创作者及其他 | App Engine、Workflow Data Fabric、平台安全 | 低代码开发、数据集成、工作流定制、安全及配套工具 |
如此丰富的产品线,帮助企业各部门在同一平台下实现多元工作流整合。
ServiceNow AI 及 AI Agent 战略
人工智能能力已成 ServiceNow 产品战略核心。Now Assist 在各类工作流中普及 AI 能力,AI Agent 可协助自动化执行、编排企业流程。
ServiceNow 的优势在于深度将 AI 融入数据、执行、治理和安全体系,实现业务流程中 AI 赋能和监管联动。
实际案例中,AI Agent 可辅助客服、HR 请求、安全、采购、现场服务、应用开发等。公司不仅为企业提供定制与治理 Agent 的工具,还推动自主型 AI Agent 及 AI 控制塔,保障安全和部署可靠性。平台具备复杂任务管理与企业级可靠性保障。
2026 年第二季度,ServiceNow AI 年度合同价值已突破 10亿 美元,企业级 Agentic 部署同比增长九倍,显示企业级平台 AI 应用快速提升。
财务表现与现金流
2026 年第二季度(截止 6 月 30 日),公司市值约 1466.8亿 美元,员工规模 29,187 人。同期订阅收入 38.77亿 美元,同比增长 24.5%;总收入 39.87亿 美元,增速 24%。
剩余履约义务持续上升,cRPO(未来 12 个月合同收入)达 132亿 美元,同比增长 21%;总 RPO 为 290亿 美元。
| 指标 | 2026 年 Q2 | 年度变化 |
|---|---|---|
| 订阅收入 | 38.77亿 | 0.245 |
| 总收入 | 39.87亿 | 0.24 |
| 当前 RPO | 132亿 | 0.21 |
| 总 RPO | 290亿 | 0.21 |
| ServiceNow AI ACV | >10亿 | — |
| ACV 超500万客户数 | 658 | 0.23 |
当季非 GAAP 自由现金流为 63400万 美元,自由现金流率达 16%。当前市盈率 88.90。2026 年上半年非 GAAP 自由现金流达 22.99亿 美元。
ServiceNow(NOW)股票驱动因素
企业级 AI 采纳
企业级 AI 落地是 ServiceNow 增长关键。各行各业正借助 Now Platform,将 AI 与业务数据、机器学习、数字工作流深度结合,推动数字化转型。
公司以 AI Agent 和 Now Assist 深度集成工作流平台,预计持续采纳可推升 AI 产品需求和平台整体使用,进一步拓宽 AI 解决方案场景。
客户内部渗透扩容
ServiceNow 增长不仅依赖新客户,更可激活现有大客户新的流程部署,推动更多管理类服务及产品应用。
如已部署 IT 运维的客户可陆续上线现场服务、订单、集成风险管理、安全、客服、HR、财务及 AI 相关流程,提升年度合同价值。
可持续订阅收入模式
订阅制带来业绩可预期性,众多企业客户签多年度协议。cRPO、RPO 指标可监控整体需求健康度。
2026 年 Q2,cRPO 达 132亿 美元,总 RPO 为 290亿 美元,均同比上涨 21%。
工作流标准化整合
大型企业多系统多工具断裂,ServiceNow 致力于云端统一工作流平台,跨部门自动化标准化管理,提升渗透市场空间并深化客户粘性。
竞争格局
ServiceNow 跨足多个企业软件赛道,既可与 Salesforce、Microsoft、Atlassian、Workday、SAP、Oracle 竞争,也服务于公共部门、电信和生命科学等垂直行业。
其核心差异在于平台化——将 AI、数据、流程自动化于一体,并支持行业专属企业级 AI 方案全球云端交付。
但市场竞争依然激烈,大型软件公司持续整合生成式 AI 和 Agent,或带来价格、产品与客户变化。同时公司已覆盖亚太、中东等国际市场。
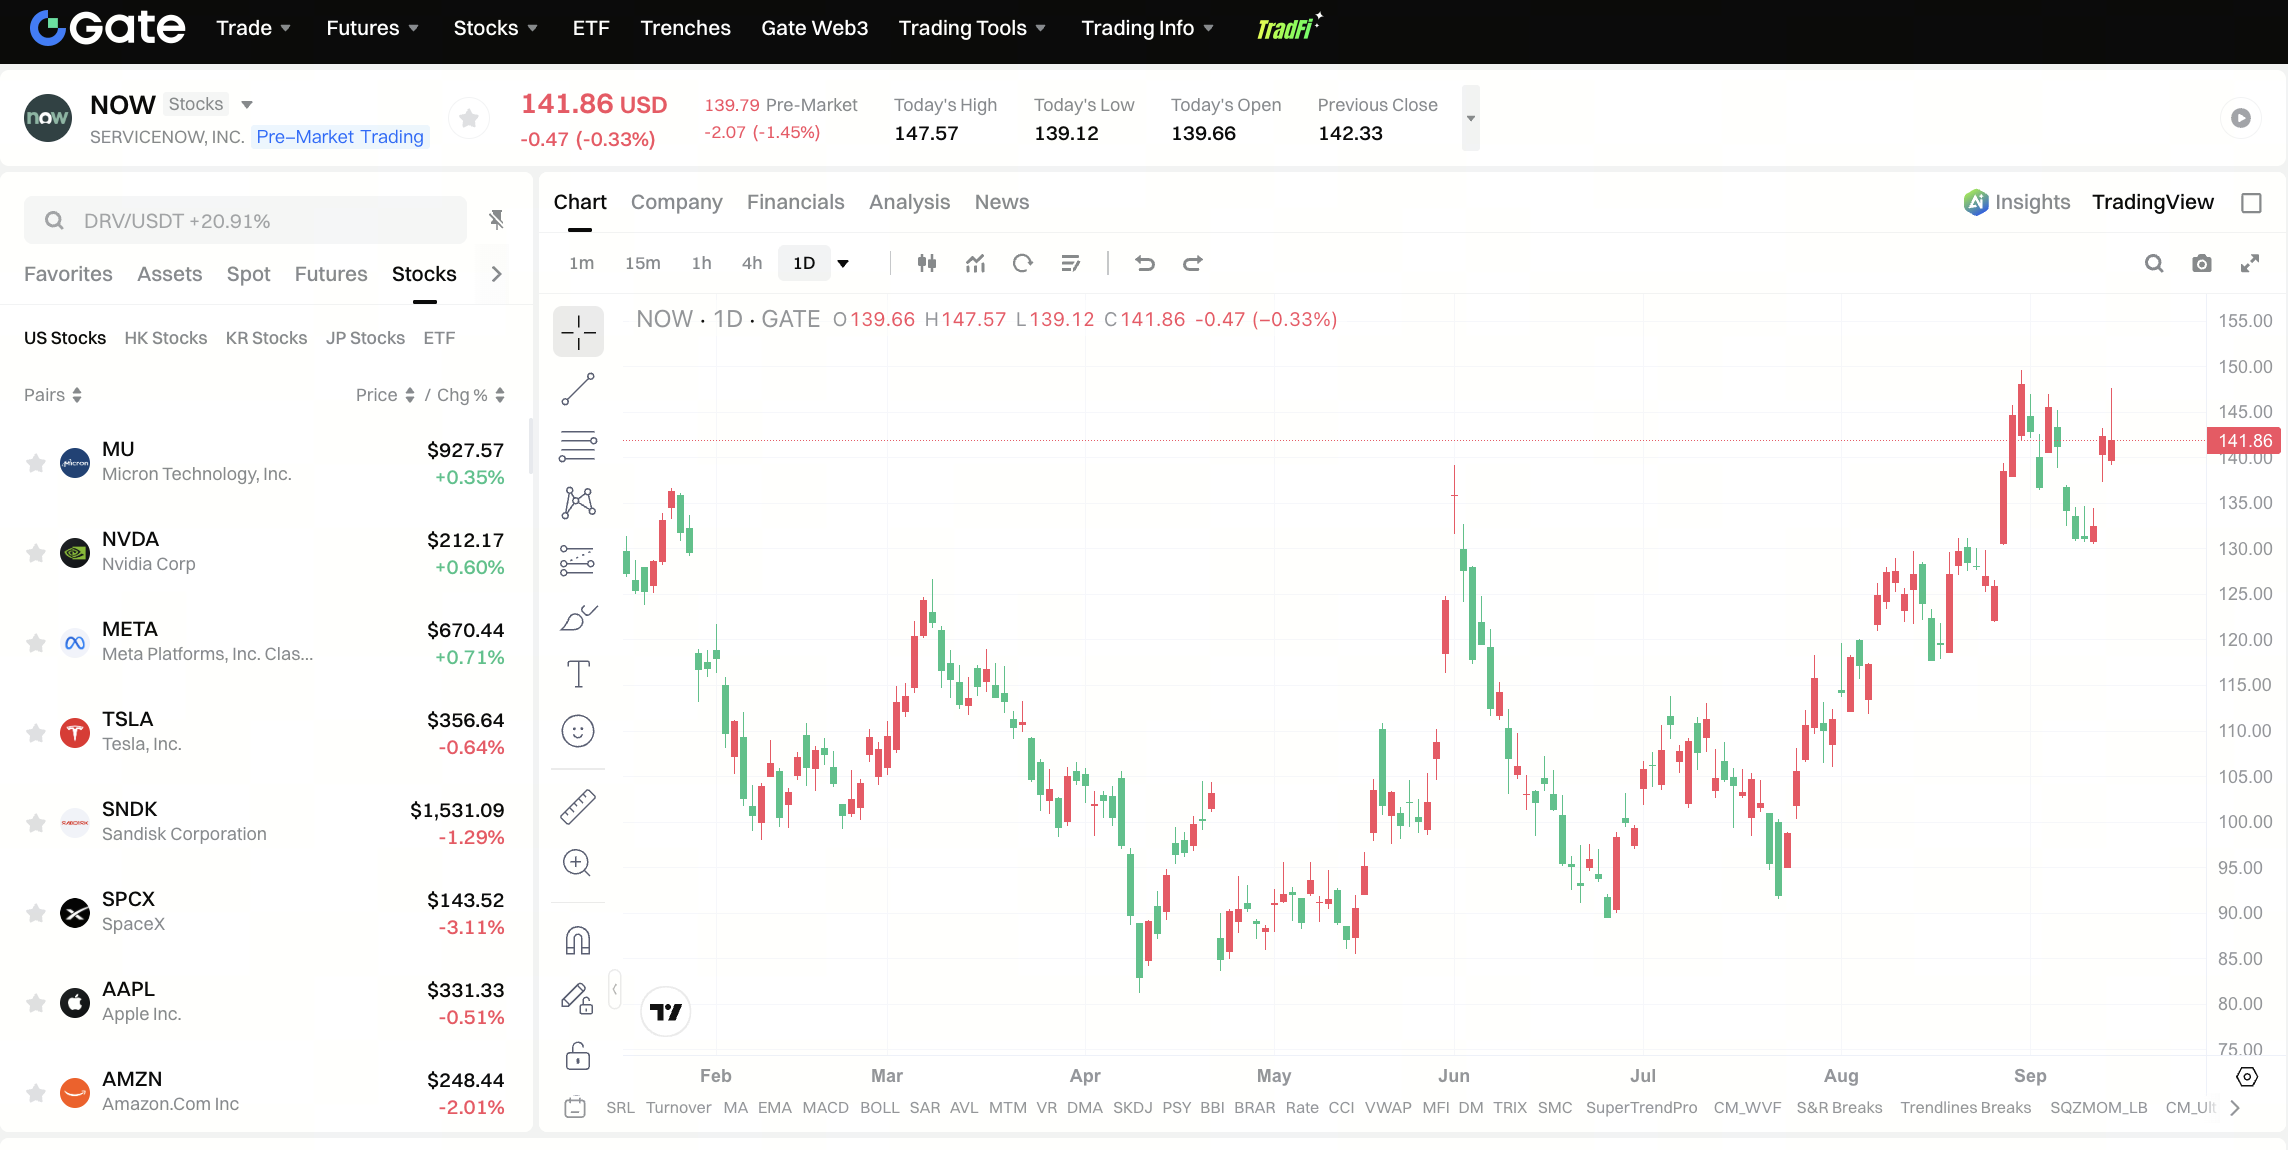
Gate 平台 ServiceNow (NOW) 股票交易说明
Gate 用户可前往 NOW 股票市场 页面查阅 ServiceNow 股票详情,进入交易界面。
Gate Stocks 支持合规用户通过 Gate 账户直接用 USDT 参与美股及 ETF 交易。该服务与加密货币衍生品(如差价合约、永续合约)业务彼此独立。
交易前,建议用户在 Gate 平台查阅最新可交易性、交易时段、产品信息及相关业务规则。
NOW 股票风险提示
ServiceNow 增长基础之一在于企业 IT 投入持续。若预算收紧或数字化进度放缓,新合同数量或受拖累。
企业级软件竞争激烈,Microsoft、Salesforce、Oracle、SAP、Atlassian 等巨头持续投资 AI 自动化,有可能影响 ServiceNow 客户获取、定价及产品渗透。
AI 普及也带来安全、治理与技术落地风险,客户对平台安全性、可靠性和回报有更高诉求,ServiceNow 必须持续高强度平台投入确保增长和盈利能力。
并购亦可能造成整合、摊销、重组等成本波动,短期影响财务表现。
此外,股价波动除业绩驱动外,还受估值、利率、市场情绪、盈利预期和行业行情等因素影响。
常见问题
ServiceNow 主要业务内容?
ServiceNow 提供 Now Platform 企业级软件,支持 IT、客服、人力资源、安全、财务等场景自动化工作流、数据系统连接和业务流程管理,同时服务政府和公共部门用户。
ServiceNow 如何实现利润?
公司核心盈利模式是订阅制,客户基于协议付费,使用平台及相关流程产品。
ServiceNow AI 指什么?
即平台内 AI 能力集,包括 Now Assist、AI Agent、AI 工作流、数据连接和治理工具,还包含引导计划、AI 推荐和自主 AI Agent 支持。
ServiceNow 属于 SaaS 公司吗?
是。ServiceNow 基于云端提供软件订阅服务,典型的企业级 SaaS 供应商。
NOW 股票代码是什么?
NOW 为 ServiceNow, Inc. 在纽约证券交易所(NYSE)挂牌代码。分析师评级主要有强烈买入、买入、持有、卖出四类,约 92% 评级为买入。Needham 维持买入评级、调高目标价至 155 美元,近期评级日期为 2026-09-11。
Gate 上如何交易 NOW 股票?
符合条件用户可至 Gate 查看 ServiceNow 股票页面,获取最新交易信息,使用支持的股票交易界面下单。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章


Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%
Gate 研究院:BTC 突破 10 万美元大关,11 月加密货币交易量首次突破 10 万亿美元
Gate 研究院:2025 年 Q1 加密货币市场回顾
Gate 研究院:加密货币市场 2024 年发展回顾与 2025 年趋势预测