


对于中心化加密货币交易所而言,储备金证明可提供额外的透明度,因为客户通常无法控制与交易所托管资产相关的私钥。
许多交易所采用默克尔树等密码学技术,使用户能够验证其账户余额是否已纳入已发布的储备金评估。
然而,储备金证明并非完整的财务审计。它不一定披露所有负债、证明偿付能力,也不保证客户资金始终可供提取。
核心要点
-
储备金证明有助于验证交易所的资产持有情况。它可提供加密货币储备的证据;若纳入负债信息,还可显示这些储备是否覆盖所评估的客户余额。
-
默克尔树支持个人验证。用户可以通过密码学方式确认其账户余额已纳入已发布的负债快照,而无需披露其他客户的信息。
-
储备率反映报告的覆盖情况。比率高于 100% 表示报告的储备资产超过计算中纳入的相应客户负债。
-
用户可独立查看 Gate 的储备金证明。Gate 通过其官方储备金证明页面提供储备信息披露和账户级验证工具。
储备金证明如何运作?
储备金证明将交易所报告的储备资产与特定评估中纳入的客户余额或负债进行比较。
典型的 PoR 流程包含三个部分:识别储备资产、确定客户负债,以及提供可验证报告信息的证据。
1. 识别交易所储备资产
交易所识别纳入其储备评估的加密货币钱包及其他资产。
对于链上资产,可以根据公开可用的区块链记录核查钱包余额。
交易所还可能提供密码学签名或其他证据,以证明其控制相关钱包地址。
但是,识别钱包中的资产并不自动证明这些资产未受权利负担,或仅可用于满足客户索赔。
2. 计算客户负债
交易所在指定快照时间计算纳入评估的客户余额。
这些余额代表交易所在评估范围内应付给客户的金额。
例如,若客户在某交易所合计持有 10,000 BTC,则该交易所至少需要持有 10,000 BTC 的合格储备,才能在同币种计算的基础上证明其 BTC 覆盖率为 100%。
负债计算的准确性和完整性至关重要。若评估排除了相关客户余额或其他义务,则可能呈现不完整的情况。
3. 将储备与客户余额进行比较
将报告的储备资产与相应的客户负债进行比较。
常用指标是储备率:
储备率 = (报告的储备资产 ÷ 报告的客户负债)× 100%
例如:
| 储备资产 | 客户负债 | 储备率 |
|---|---|---|
| 10,000 BTC | 10,000 BTC | 100% |
| 11,000 BTC | 10,000 BTC | 110% |
| 9,000 BTC | 10,000 BTC | 90% |
储备率为 100% 表示报告的资产等于评估中纳入的客户负债。
比率高于 100% 表示报告的覆盖额有盈余,而比率低于 100% 则表示报告的储备未完全覆盖相应负债。
必须根据评估方法解读这些数据。仅凭储备率并不能确定交易所的整体财务状况。
储备金证明中的默克尔树是什么?
默克尔树是一种密码学数据结构,它使用加密哈希将多条记录组织成单一的可验证结构。
在储备金证明中,默克尔树通常用于证明单个客户余额记录已纳入交易所发布的负债快照。
每条客户记录均以一个哈希值表示。这些哈希值通过逐层组合,最终生成一个称为默克尔根的单一数值。
默克尔根是对底层数据集的密码学承诺。
如果底层记录发生变更,生成的默克尔根通常也会发生变化。
默克尔树验证如何运作?
设想一家拥有数千个客户账户的交易所。
交易所无需公开披露每位客户的余额,而是可以根据其客户负债记录构建默克尔树。
验证流程通常如下:
-
**余额快照:**交易所在指定时间记录客户余额。
-
**生成哈希值:**将客户记录转换为加密哈希值。
-
**构建默克尔树:**组合这些哈希值以生成默克尔根。
-
**发布:**交易所发布相关的密码学承诺和验证信息。
-
**用户验证:**客户使用其账户专属证明,确认其记录已纳入已承诺的数据集。
这使用户能够在不访问其他客户私人信息的情况下,检查其余额是否已纳入其中。
但是,默克尔证明仅能证明记录被纳入已承诺的数据集。它无法独立证明该数据集包含所有客户负债,也无法证明交易所控制了充足的储备资产。
储备验证和负债验证是全面 PoR 评估中相互独立的组成部分。
为什么储备金证明对加密货币交易所很重要?
中心化加密货币交易所通常代表客户持有资产。
与直接控制其私钥的用户不同,使用托管型交易所的客户依赖交易所的系统和控制措施来保障并返还其资产。
储备金证明可提供有关交易所报告资产覆盖情况的额外信息。
提升透明度
PoR 使交易所能够发布有关储备持有量和客户余额覆盖情况的可验证信息。
用户不必完全依赖有关资产支持的声明,而是可以查看已发布的储备数据,并在支持的情况下验证其自身余额是否已被纳入。
独立验证
区块链记录使用户和独立研究人员能够检查公开披露的储备地址。
密码学验证方法也可帮助客户确认其是否被纳入负债快照。
独立验证的程度取决于交易所提供的信息和工具。
监测储备覆盖情况
定期披露储备信息使用户能够观察报告的储备余额和覆盖率随时间发生的变化。
例如,某项资产的储备率下降可能需要进一步调查。
但是,储备率可能因客户存款、提款、资产转移、估值变化及其他运营因素而变化。比率变化不一定表示财务困境。
支持审慎选择交易所
储备金证明可以是用户评估中心化交易所时考虑的因素之一。
其他重要考量因素包括监管状态、托管安排、安全实践、财务披露和提款政策。
PoR 与这些额外信息来源结合使用时最具参考价值。
储备金证明有哪些局限性?
尽管储备金证明提升了透明度,但它仍存在重要局限性。
1. 储备金证明不是完整的财务审计
PoR 评估通常侧重于特定的储备资产和客户余额。
它可能不包括评估交易所整体财务状况所需的全部财务义务、运营费用、或有负债或其他信息。
因此,交易所可以证明特定资产的储备覆盖情况,但无法借此证明企业具备偿付能力。
2. 储备快照仅代表特定时间点
许多 PoR 评估使用在预定日期获取的快照。
交易所的资产持有量和客户负债可能在快照后发生变化。
因此,已发布的储备率描述的是特定时间的评估状况,而非保证持续覆盖。
3. 借入或存在权利负担的资产可能难以识别
链上验证可以证明资产存在于指定的区块链地址。
但是,它可能无法确定这些资产是否为借入资产、是否被质押为抵押品,或是否受到其他索赔的约束。
交易所可能在评估前临时取得资产,从而可能对其基础财务状况造成误导性印象。
4. 负债数据可能不完整
默克尔树验证可以确认某一特定客户记录已被纳入数据集。
但它本身无法证明每一个相关客户账户或负债均已被纳入。
独立评估程序和额外的密码学技术可能有助于解决这一局限性,但其有效性取决于所采用的方法。
5. 储备金证明不保证可以提款
即使报告的储备超过客户负债,提款仍可能受到运营中断、法律限制、流动性约束或其他风险的影响。
因此,储备率高于 100% 不应被解读为保证所有客户都可以同时提取其资产。
加密货币交易所可以持有哪些储备资产?
加密货币交易所可能根据其客户余额、托管安排和储备政策持有不同类型的资产。
常见的储备资产包括比特币(BTC)、以太币(ETH)以及 USDT 和 USDC 等稳定币。
但是,某项资产是否适合作为储备资产,更取决于其市值。
相关考量因素包括:
-
**流动性:**该资产是否可以在不对市场造成重大影响的情况下进行兑换或转移。
-
**价格波动性:**市场价值变化如何影响储备覆盖情况。
-
**资产匹配:**储备资产是否与应付给客户的加密货币相对应。
-
**托管安排:**资产的持有和控制方式。
-
**权利负担:**资产是否受到借款安排、抵押义务或其他索赔的约束。
例如,使用 BTC 储备对应以 BTC 计价的客户负债,可实现直接的资产匹配。
使用不同的加密货币来对应这些负债,会引入额外的价格和流动性风险。
因此,用户应同时查看报告的储备率以及用于支持客户余额的资产。
Gate 的储备金证明如何运作?
Gate 提供储备金证明系统,旨在帮助用户查看其已发布的加密货币储备信息,并验证其账户余额是否被纳入其中。
Gate 自 2020 年起发布第三方储备评估报告,随后发展其储备验证框架,以纳入密码学验证方法。
其历史评估包括由 Armanino LLP 开展的工作。这些早期报告应与 Gate 当前的储备金证明方法和披露信息加以区分。
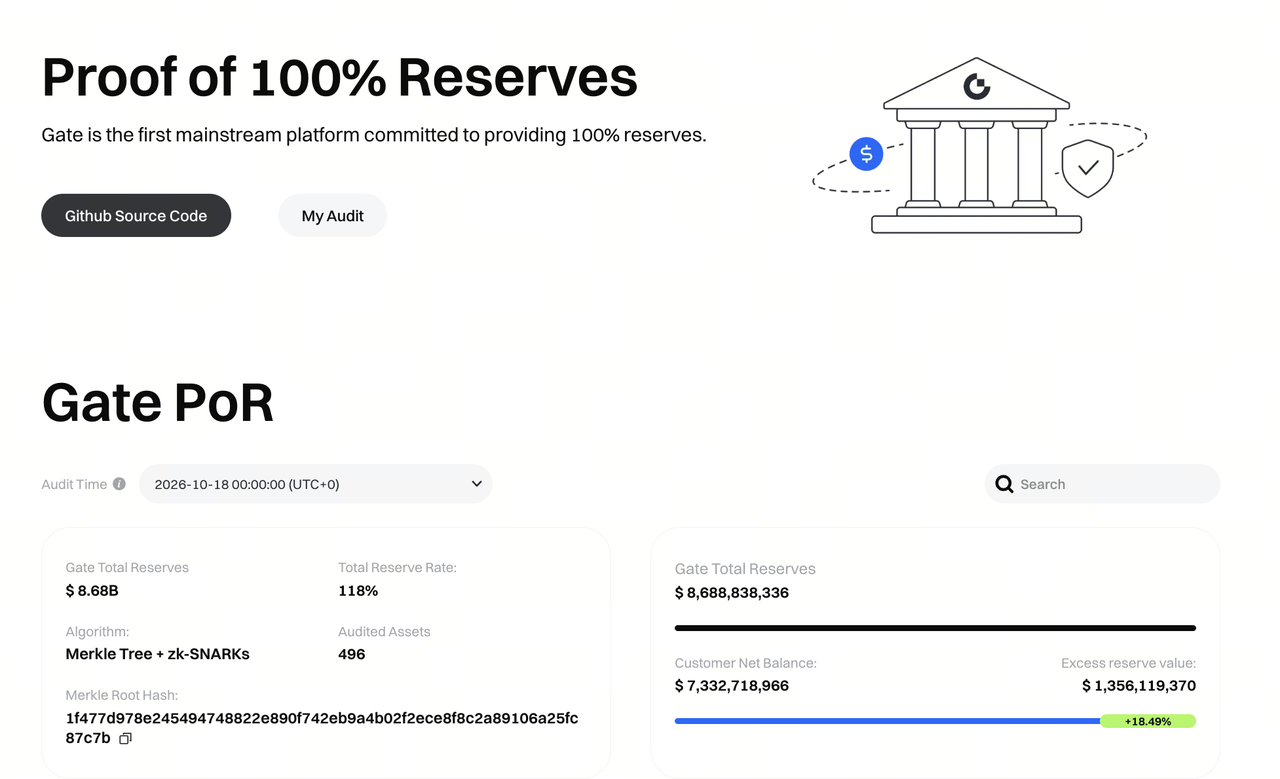
Gate 官方储备金证明页面提供有关支持资产、报告的储备覆盖情况和可用验证方法的信息。
Gate 的储备率是什么?
Gate 将支持加密货币的储备率作为其储备金证明披露的一部分按季度发布,并按月进行审计。储备率将报告的储备资产与评估中纳入的相应客户负债进行比较。
例如,报告的 BTC 储备率为 110%,表示计算中纳入的 BTC 储备比相应的 BTC 客户负债高出 10%。
但是,该数据仅适用于相关评估和快照日期。
由于储备余额和覆盖率会发生变化,用户应查阅 Gate 最新发布的储备金证明报告,而非依赖历史数据。
如何使用 Gate 的储备金证明验证您的资产
Gate 通过其官方储备金证明页面提供账户级验证功能。
随着系统更新,具体的验证界面和可用方法可能发生变化。
一般流程如下。
第 1 步:访问 Gate 的储备金证明页面
打开 Gate 官方储备金证明页面,并查看最新可用的储备披露信息。
核对评估日期、支持的加密货币和报告的储备率。
第 2 步:进入账户验证
通过官方网站登录您的 Gate 账户。
在储备金证明部分找到账户验证功能。
第 3 步:获取您的验证信息
按照 Gate 提供的说明,访问与您账户相关的验证信息。
根据验证方法不同,相关信息可能包括账户专属的密码学数据或可下载的证明文件。
第 4 步:验证您的账户是否被纳入
使用 Gate 支持的验证方法,检查您的账户余额记录是否已纳入相关负债快照。
验证成功表明所提供的记录与已发布的密码学承诺一致。
第 5 步:查看评估详情
确认快照日期和支持的资产。
如果您的账户是在快照后创建,或相关余额未被纳入评估范围,则该期间可能没有可用的验证数据。
请注意,验证您的账户是否被纳入默克尔树,并不能独立证明所有客户负债均已被纳入,也不能证明交易所具备偿付能力。
结论
储备金证明为加密货币交易所用户提供了一种查看报告的资产覆盖情况,并验证客户余额相关特定信息的方式。
通过结合区块链数据、默克尔树等密码学技术和储备评估,PoR 可提升中心化交易所所持资产的透明度。
但是,储备金证明存在局限性。它不一定涵盖每一项财务负债、证明储备资产未受权利负担,或保证始终可以提款。
Gate 的储备金证明系统使用户能够查看已发布的储备信息,并使用可用验证工具检查其账户是否被纳入相关评估。
评估交易所时,用户应将储备金证明与监管披露、托管实践、安全控制措施及其他可用财务信息一并考虑。
常见问题
100% 的储备率意味着什么?
100% 的储备率表示报告的储备资产等于计算中纳入的相应客户负债。它不一定证明交易所整体具备偿付能力,也不保证可以提款。
储备金证明与财务审计有什么区别?
储备金证明侧重于特定资产持有量,以及在某些方法中涉及的客户负债。财务报表审计则根据适用的会计和审计框架评估财务报表,通常涵盖更广泛的财务信息。
储备金证明可以被操纵吗?
如果排除相关负债、临时借入资产,或所采用的方法未能充分验证资产控制权和权利负担,PoR 评估可能具有误导性。PoR 的可靠性取决于评估的完整性和质量。
储备金证明是否意味着加密货币交易所安全?
储备金证明仅能提供额外透明度,无法消除托管、网络安全、流动性、运营或市场风险。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
浅析BTC L2技术的核心

您必须了解的 10 项加密货币交易风险
什么是比特币挖矿?理解 BTC 网络安全与发行机制

不可不知的比特币减半及其重要性
