Papertrade 适合持仓几分钟而非数周的交易者;在收资金费与 taker 费的场所,这些成本可能吃掉行情本身。Papertrade 与订单簿场所的分工是结构性的——Hyperliquid 提供参考价,其订单簿是参考市场;Papertrade 提供合约逻辑、只靠后续亏损补充的资金池,以及决定赢家何时真正拿到钱的偿付队列。成本几乎都落在盈利一侧,因此费率表比标题里的杠杆倍数更值得先看。
核心要点
- Papertrade 是 HyperEVM 上的合成永续合约场所,不是订单簿;每笔交易都是与协议 LP 按 Hyperliquid BBO 中间价进行的互换。
- LP 从零开始,用亏损方的 PnL 支付赢家;现金不足时,利润进入 FIFO 队列,保证金立即返还。
- 盈利平仓要经过 0.2 bps deadband、非对称 impact haircut 和 2% 费用;亏损平仓只付亏损,队列为空时从 LP 收益中划出 2% LP 侧费用。
- PAPER 由已实现亏损铸造,上线时不可转账;在 1000 倍杠杆下,约 5 bps 的缓冲就可能吞掉全部逐仓保证金。
Papertrade 是什么?
作为部署在 HyperEVM(链 ID 999)上的合成永续合约交易所,Papertrade 以 HyperCore 上的 USDC 结算。上线时列出 BTC 与 ETH,最高支持 1000 倍杠杆,每个仓位的名义价值上限为 1000 万美元。Hyperliquid 上并不交换合约:Papertrade 合约读取最优买价与卖价(BBO),锁定中间价作为入场价,并针对 LP 记账盈亏(PnL)。
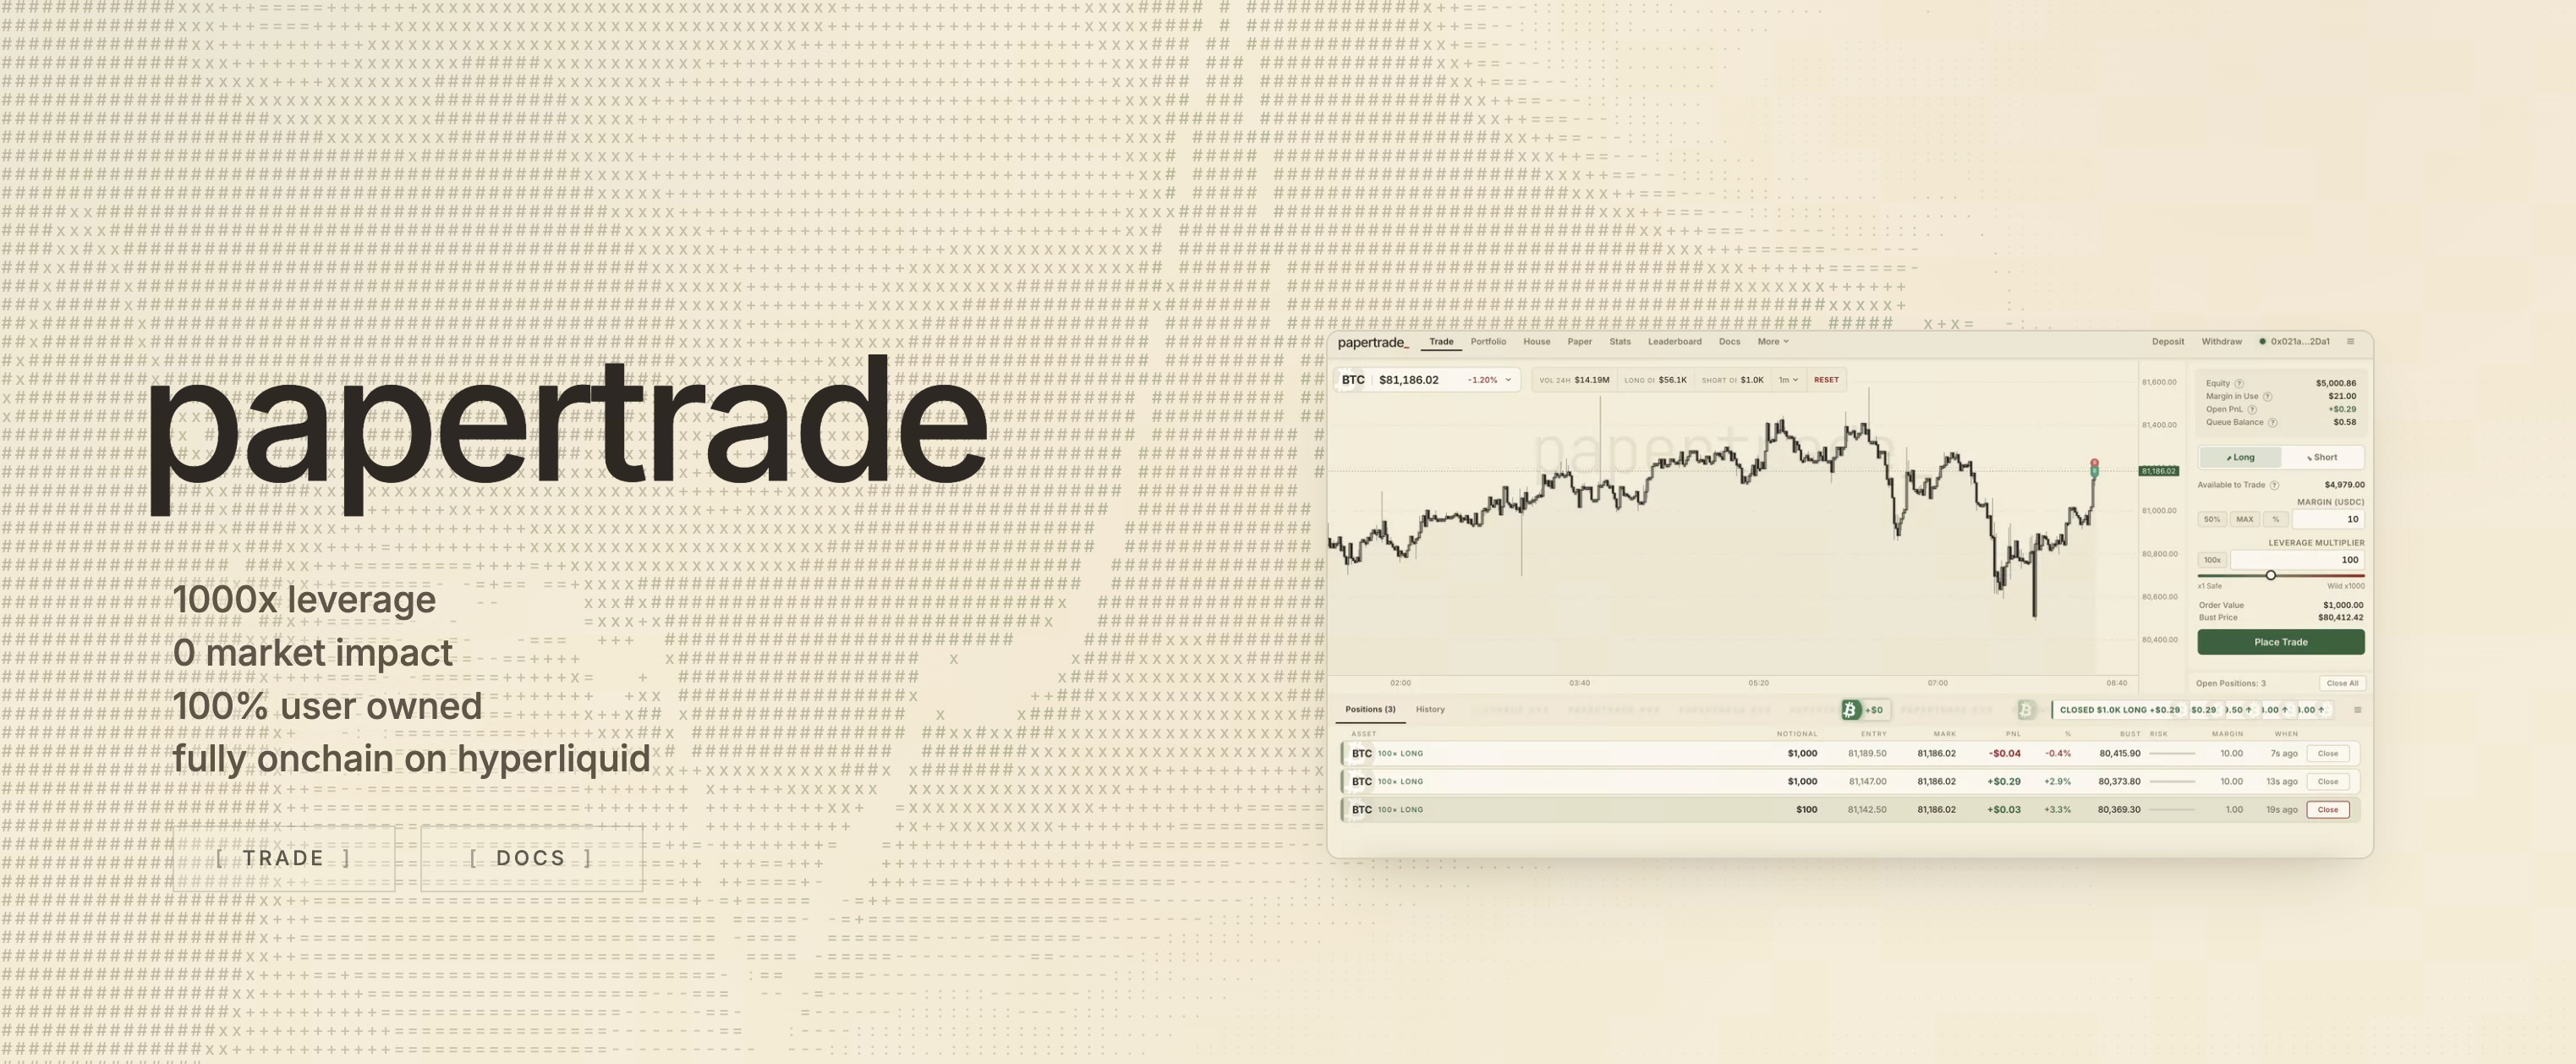
Papertrade 不是模拟器。仓位使用 USDC 保证金,开平仓都在链上,亏损会消耗真实余额。名字里的“paper”指 PAPER——由亏损铸造的代币,也指协议对“LP 是唯一对手方”这一市场的比喻。
下表把 Papertrade 与永续交易者最可能遇到的两种模式放在一起。
| 特征 | Papertrade | Hyperliquid 永续 | 池式永续 |
|---|---|---|---|
| 对手方 | 协议自有的 Martingaler LP | 通过中央限价订单簿的其他交易者 | 流动性池或金库 |
| 开平仓价格 | Hyperliquid BBO 中间价 | 订单簿中的最优可成交价 | 预言机或池价格 |
| 资金费率 | 无 | 多空之间定期支付 | 无或浮动 |
| 最高杠杆 | BTC 与 ETH 最高 1000 倍 | 按资产与保证金模式而异 | 通常更低 |
| 盈利交易成本 | deadband、impact haircut、2% 盈利费 | Maker 或 taker 费,加上资金费 | 开平仓费、借币成本或冲击成本 |
| 赔付风险 | LP 现金不足时进入 FIFO 队列 | 交易所风险引擎与清算后备 | 池流动性与自动减仓 |
这不是排名。Papertrade 去掉了资金费率与点差,但增加了队列与盈利侧扣减;订单簿能立即成交,却要付 taker 费并承担资金费。短时高杠杆押注适合 Papertrade,多日 carry trade 适合订单簿。
Papertrade 如何运作?
一笔 Papertrade 交易是合成互换,不是订单撮合。用户签署 intent,relayer 提交,合约在执行区块按 Hyperliquid 订单簿定价。LP 站在另一边。
- 把 USDC 转到 HyperCore 上的个人充值地址。该地址是确定性的 CREATE2 代理;至少 10 USDC 到账后,relayer 会部署它。
- 选择 BTC 或 ETH、方向、保证金与杠杆。仓位是逐仓的,保证金就是最大亏损。
- 签署开仓 intent。relayer 把 intent 批量上链,合约通过 HyperCore precompile 读取 BBO 中间价。
- 跟踪 bust price,而不是维持保证金率。这里没有资金费累积。
- 平仓,或让 hard-bust 规则接管。盈利平仓可能立即支付或进入队列;亏损平仓从保证金中扣除亏损。
为什么 BBO 中间价重要
Papertrade 按 Hyperliquid 的最优买价与卖价计算中间价成交,而不是最后一笔成交价。中间价去掉了 taker 要付的一半点差,也让成交不随规模变化,但仍受未平仓量上限约束。这也意味着成交价取决于订单簿顶部:一笔短暂移动中间价的报价,可能成为 Papertrade 的入场或出场价。协议只拒绝零价或交叉订单簿,然后应用 deadband、impact haircut 与单边 OI 上限。这些控制降低了扭曲报价的收益,却不能证明操纵无利可图。
充值结算在 HyperCore,不在 HyperEVM
充值是转账,不是合约调用。USDC 必须到达 HyperCore 上的代理地址;同一地址在 HyperEVM 上是另一份余额,发到那里的 USDC 不会入账。应用一次只提交一笔充值,并等待 sweep,因为同一窗口内的第二笔转账会干扰 sweeper 用来判断余额变化的证据。低于 10 USDC 的充值会等到余额达到阈值。
谁支付赢家?Martingaler LP 与 FIFO 队列
LP 是庄家,但没有外部资本。Martingaler 设计让 LP 从零开始,靠累计用户亏损增长。赢家从 LP 持有的现金中获得支付;现金不足时,利润变成 FIFO 队列债权,等后续亏损到账后支付。
三个资金桶解释这套行为。LP cash 指协议持有的 USDC 减去用户余额、未平仓保证金与应计费用;它不能为负。side bucket 存放专门留给排队赔付的亏损收益。payout queue 是未付盈利债权的 FIFO 列表。净 LP equity 是 LP cash 减去全部排队金额,可以为负——协议把这种状态定义为临时资不抵债。
队列改变了“赢”的含义。以美元资金开立的仓位平仓时,保证金立即返还,即使队列正在运行;只有扣除盈利费后的利润进入队列。排队债权可以作为保证金使用,但用它开出的仓位一旦被强平,债权也会被销毁。
一个简单序列说明资金流。假设 LP 没有现金,交易者 A 平掉一笔盈利 100 美元的仓位。保证金返还,100 美元进入队列。随后交易者 B 亏损 200 美元。队列非空时亏损费被豁免,200 美元先进入 side bucket,harvest 把前 100 美元付给 A;剩余 100 美元成为 LP cash。
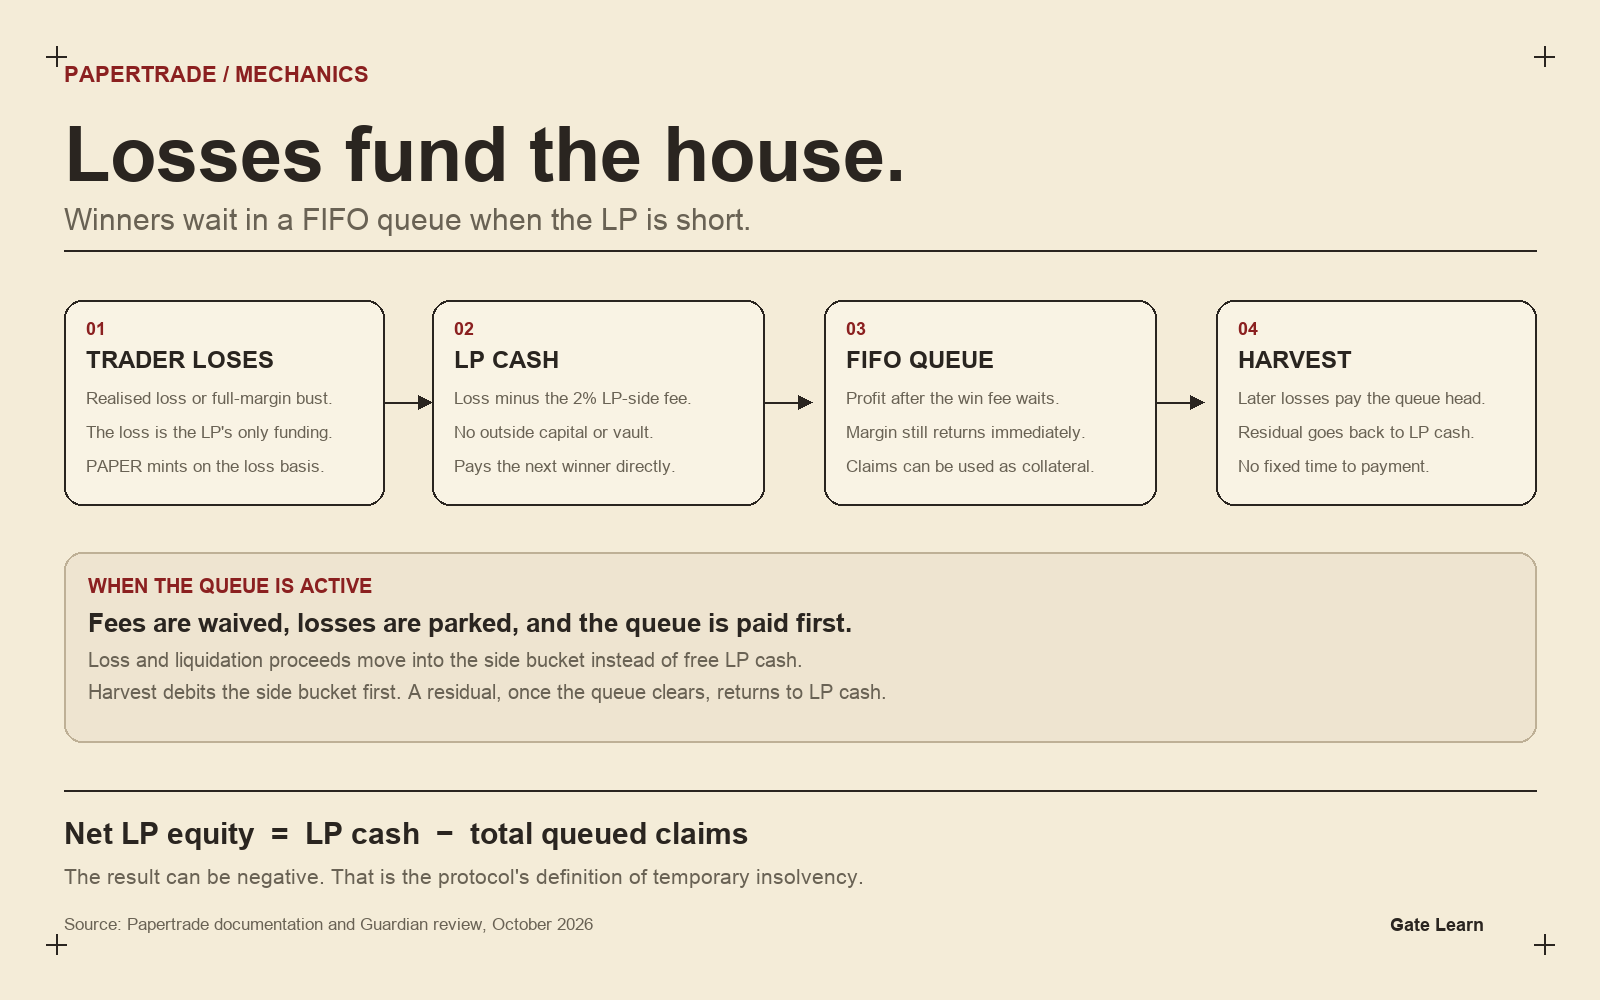
图 1. 亏损先填充 LP 与 side bucket;harvest 按顺序支付排队赢家,剩余回到 LP cash。
队列是偿付机制,不是保证。没有外部后备,没有为 LP 宣布的保险基金,也没有固定到账时间——赢家的债权只取决于后续亏损。
Papertrade 交易成本是多少?
Papertrade 不收名义价值费。成本在交易盈利时出现,分三步:deadband、impact haircut 与 2% 盈利费。亏损平仓支付亏损;2% 的亏损侧费用从 LP 的收益中划出,不加到交易者亏损上,队列非空时豁免。
deadband 把出场价视为不利 0.2 bps;价格变动低于 entryPrice / 50000 时不产生收益。其后的 haircut 按价格变动幅度缩放,不随仓位大小或杠杆变化:
adjustedPnl = rawPnl × (1 − baseRate) / (1 + 1/(move × rateMultiplier) + referenceNotional/(10^6 × move × positionMultiplier))
上线时,BTC 与 ETH 的费率参数为 baseRate 10%、rateMultiplier 15,000、参考名义价值 $100,000;仓位乘数 BTC 为 814.598,ETH 为 483.979。盈利在扣除 2% 费用前,最多保留 raw gain 的 90%。
下表把这些参数套用到 10,000 美元名义价值的 BTC 仓位。“净保留”包含 impact haircut 与 2% 盈利费,不包含 deadband——后者在 0.1% 以下影响最大。
| 平仓价格变动 | Raw gain | 净保留(约) | 实际成本 |
|---|---|---|---|
| 0.05% | $5 | $3.20 | 36.0% |
| 0.1% | $10 | $7.42 | 25.8% |
| 0.2% | $20 | $16.11 | 19.4% |
| 0.5% | $50 | $42.49 | 15.0% |
| 1% | $100 | $86.56 | 13.4% |
| 2% | $200 | $174.74 | 12.6% |
| 5% | $500 | $439.34 | 12.1% |
这种模式是刻意设计的:小额收益被重扣,大额收益轻扣。5 bps 的 scalp 只保留约 64% 的 raw gain;1% 的变动保留约 86.6%。2% 费用已经包含在这些数字里,所以快速平仓应把 haircut 当作入场成本。
亏损更简单,但并非免费。普通亏损支付全部亏损并铸造 PAPER;队列为空时,从 LP 收益中划出 2% LP 侧费用,队列非空时豁免。强平没收全部保证金,并且只在队列为空时从保证金中收取 2%。
如何使用 Papertrade?
使用 Papertrade 更接近签署 intent,而不是下单。流程很短;充值与队列细节是最容易出错的地方。
- 用 USDC 为 HyperCore 余额充值。使用应用显示的充值地址,至少发送 10 USDC,不要把 USDC 发到同一地址的 HyperEVM 网络。
- 开逐仓仓位。选择 BTC 或 ETH、做多或做空、输入保证金并设置杠杆。签名前检查名义价值与 bust price。
- 签署开仓 intent。relayer 提交后,入场价是执行时的 BBO 中间价,而不是几秒前显示的价格。
- 跟踪 bust price。没有资金费要监控,但 hard-bust 触发点因缓冲而比零权益价更近。
- 平仓。LP 有偿付能力时利润立即支付;队列非空时保证金返还,利润排到队尾。
交易前检查应覆盖网络、保证金、bust 距离、队列状态与 PAPER 铸造率。HyperEVM 转账不是 HyperCore 充值;逐仓保证金就是全部亏损;固定缓冲在高杠杆下占保证金的比例更大;排队债权可花费,但会被后续强平销毁。没有资金费时钟,Papertrade 更适合短时观点,而不是 carry trade。
1000 倍杠杆有哪些优势与风险?
优势来自结构:没有资金费账单、没有点差,盈利平仓时保证金立即返还。主要风险是 bust price 与主动平仓价之间的距离。Papertrade 使用 hard-bust 规则:越过显示的 bust price 会没收全部逐仓保证金,即使主动平仓本可返还权益。
触发点比零权益价更靠近入场价约 5 bps。由于偏移按价格固定,它占保证金的比例会随杠杆上升。
| 杠杆 | 用尽全部保证金的价格变动 | 近似 bust 变动 | bust 时返还权益 |
|---|---|---|---|
| 10x | 10% | 9.95% | $0 |
| 100x | 1% | 0.95% | $0 |
| 1000x | 0.1% | 0.052% | $0 |
在 1000 倍杠杆下,0.052% 的不利变动就会强平;而在触发点主动平仓,原本能拿回接近一半的保证金。缓冲在 100 倍时约占保证金 5%,在 1000 倍时约占一半。规则是公开的,但容易被低估,因为绝对价格变动看起来很小。
杠杆数学之外还有三类风险。BBO 抖动:一笔小额挂单就能移动中间价,deadband、impact 曲线与 OI 上限降低但不能消除操纵收益。队列风险:赢家可能要等,排队保证金也可能被清零。凸性:方向相反的两个逐仓仓位可以把亏损腿限制在保证金内,而盈利腿保留杠杆上行,让 LP 短缺廉价期权。
Guardian 于 2026 年 10 月 10 日发布的协议审查记录了 42 项发现:2 项 High、5 项 Medium、11 项 Low、24 项 Informational。两项 High 均已解决——一项涉及 harvest 消耗 session fees,另一项涉及入队盈利未能借记 tracked LP equity。报告记录 22 项已解决、20 项已确认,包括 BBO 操纵、按毛亏损进行 PAPER farming 与 LP 侧费用提取。
治理范围窄但集中。一个 1-of-2 多签控制着 7 天 timelock,合约是可升级代理。审计把签名者模型与 timelock 评为 Low 与 Informational:任一签名者都能替换两者,且延迟可在一次 timelocked 变更后降为零。提款由用户签名,但 withdrawToCore 在异步 Core 转账结算前就扣减账本,且没有无需许可的重试。
PAPER 如何把亏损变成代币?
PAPER 的代币经济不用于为 LP 募资。它在交易者实现亏损时铸造,供应从零开始,没有预挖、团队分配、风投分配、空投或解锁。PAPER 的作用是 LP 费用索取权:质押可分享交易 PnL,并在超过上限后分享 LP 盈余。
发行节奏偏早期。tracked LP 低于 200 万美元(包括为负时),费率为每 1 美元 mint basis 铸造 100 PAPER。高于该线后,费率衰减:
| 参数 | 上线设置 | 作用 |
|---|---|---|
| 铸造触发 | 已实现亏损或强平 | 只有亏损结算后供应才扩张 |
| Mint basis | 适用 2% LP 侧费用时,普通亏损的 98%;强平为 100% | 费用划扣会降低普通平仓的 basis |
| 固定费率 | tracked LP 低于 200 万美元时,每 1 美元铸造 100 PAPER | 早期亏损铸造最多 PAPER |
| 尾部曲线 | 100 × (120M / (120M + H))² | 尾部区域 LP 收益推高 H 后,费率下降 |
| 质押收入 | 已实现 PnL 的 1%,加上 500 万美元上限以上的 LP 收益 | 支付取决于队列状态与 LP 偿付能力 |
| 可转账性 | 上线时不可转账;只能质押与解除质押 | 该索取权没有二级市场 |
Mint basis 是曲线定价的对象,不是 LP 保留的金额。队列为空时,普通亏损的 2% LP 侧费用从 LP 收益中划出,所以 100 美元亏损按 98 美元铸造。强平按全部损失保证金铸造;队列非空时的亏损也按全部亏损铸造,因为费用被豁免。
下表假设 high-water mark 等于 tracked LP 减去 200 万美元阈值,因此全部增长都落在尾部区域。
| Tracked LP / high-water mark | 每 1 美元 mint basis 铸造的 PAPER | 98 美元 basis 铸造的 PAPER |
|---|---|---|
| 低于 200 万美元 | 100 | 9,800 |
| 3,000 万 / 2,800 万美元 | 65.7 | 6,439 |
| 1.2 亿 / 1.18 亿美元 | 25.4 | 2,489 |
| 3.6 亿 / 3.58 亿美元 | 6.3 | 617 |
由此可以算出成本基础。100 美元亏损在固定费率下铸造 9,800 PAPER,每枚成本约 0.0102 美元;按每 1 美元 25.4 PAPER 计算,同样的亏损铸造约 2,489 PAPER,每枚约 0.0402 美元。PAPER 是亏损的剩余产物,不是按市场价格购买的资产。
不可转账是另一半。上线时 PAPER 不能在钱包之间转移,只能质押或解除质押。团队给出的理由是:外部 PAPER 永续会让攻击者在抽干 LP 前做空代币,把昂贵的资金池攻击变成双边交易。这切断了攻击路径,但也让质押分配成为唯一的价值路径,而它取决于 LP 偿付能力与队列状态。
如何在 Gate 交易 PAPER 永续?
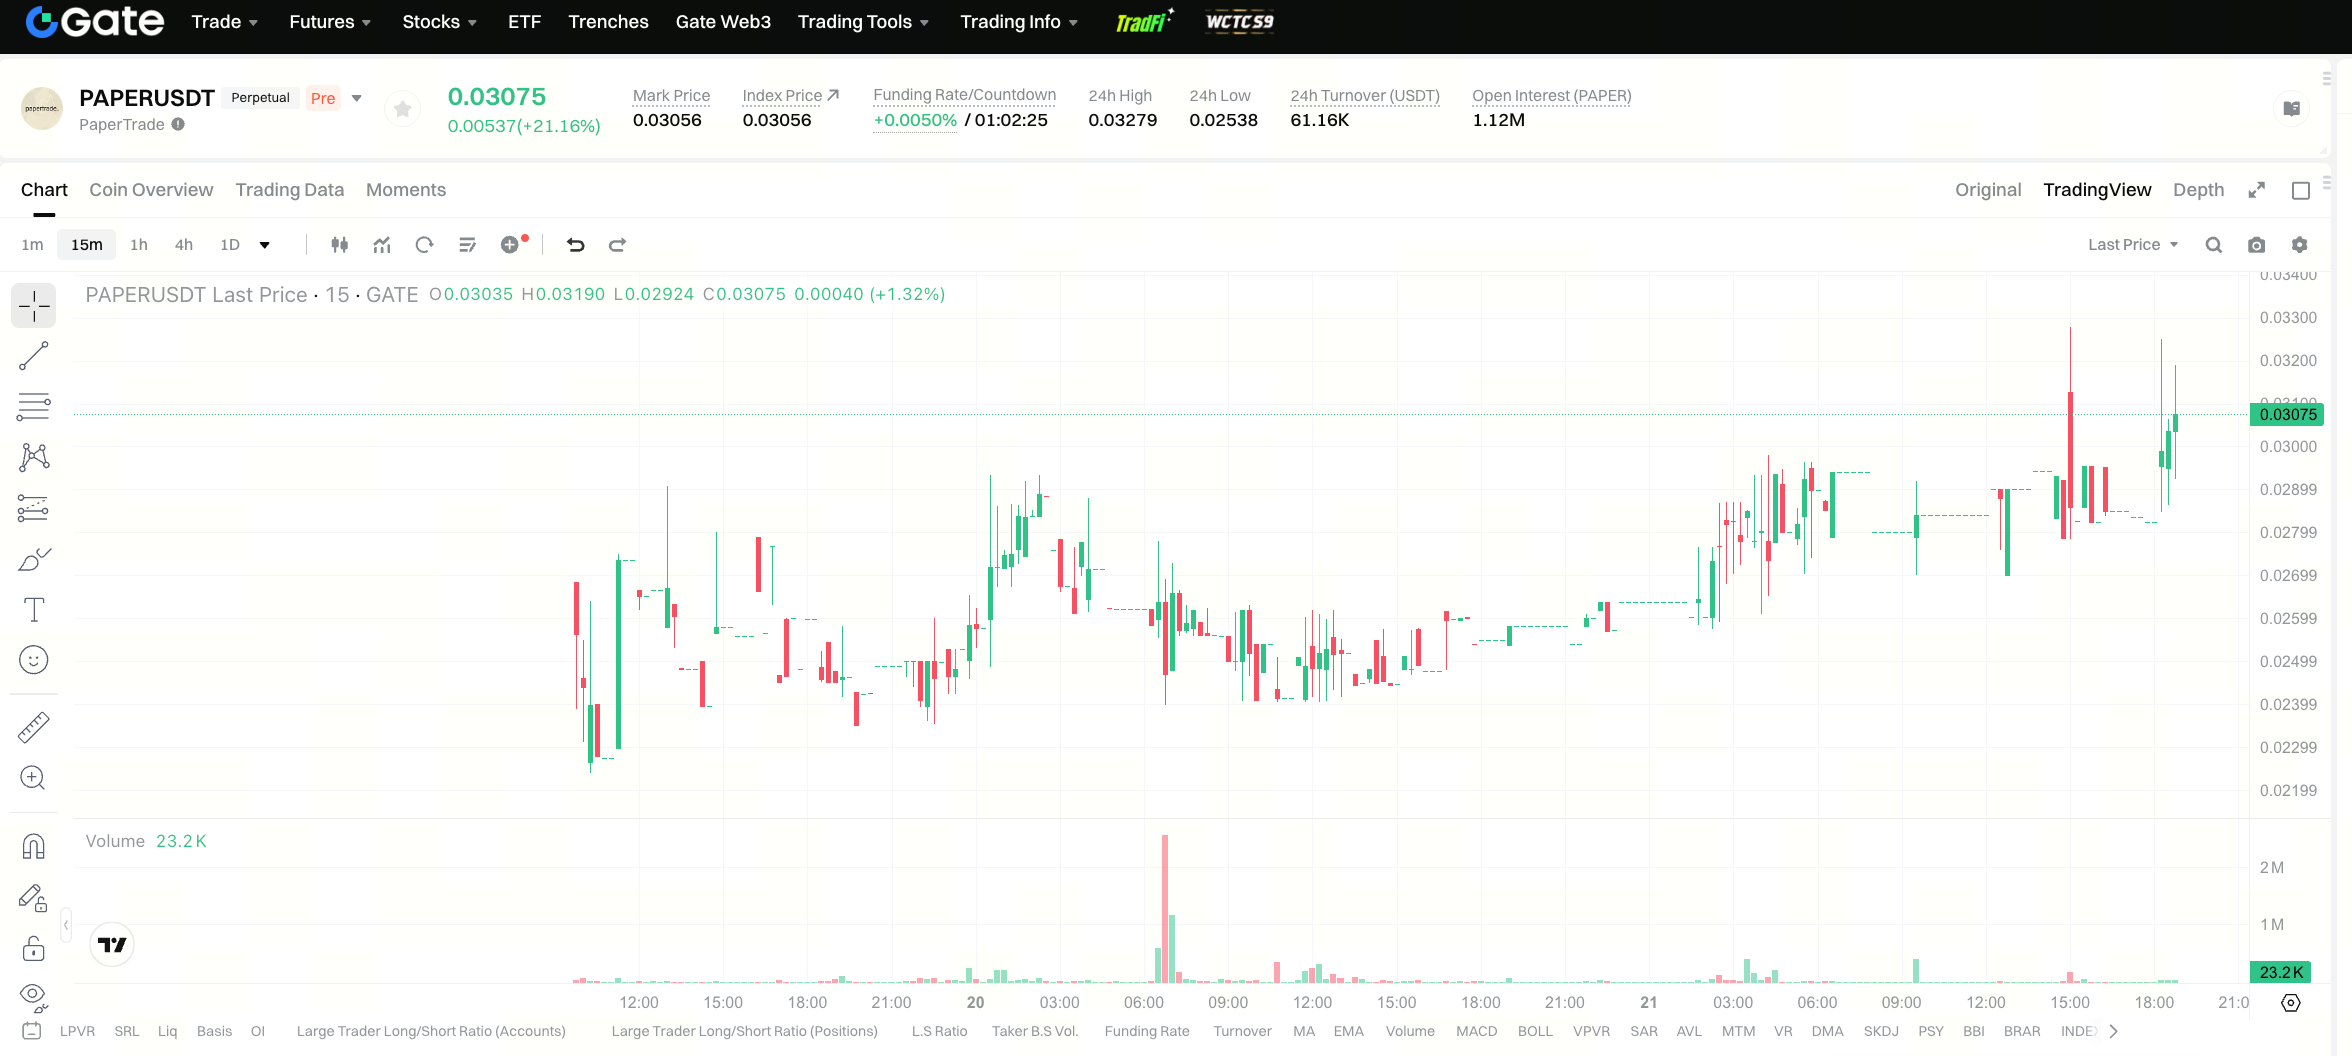
Gate 于 2026 年 10 月 19 日上线 PAPERUSDT 永续合约的盘前交易,以 USDT 结算,支持 1 至 10 倍做多与做空(公告)。在合约页完成身份验证、划转 USDT 后即可开仓,1 张合约对应 100 PAPER。
要区分两个市场:Gate 合约交易的是 PAPER 代币的价格;Papertrade 的 1000 倍杠杆属于链上 BTC 与 ETH 合成合约,需把 USDC 充到 HyperCore 才能使用。盘前阶段深度有限,杠杆、保证金率与资金费参数可能在现货上线后调整,下单前以合约页实时数据为准。
总结
Papertrade 是一个合成永续合约交易所,资金模型很特别:没有外部 LP、没有资金费率、没有点差,但有盈利侧扣减、FIFO 队列,以及一个由亏损铸造的代币。Papertrade 适合想做 BTC 与 ETH 高杠杆、又不想付资金费的交易者,但 LP 依赖后续亏损。
四个细节解释了这套经济:盈利侧成本曲线、hard-bust 缓冲、队列对后续亏损的依赖,以及 PAPER 递减的铸造率。
FAQ
Papertrade 和 paper trading(模拟交易)是一回事吗?
不是。Papertrade 是运行在 HyperCore 上、以 USDC 保证金的真实合成永续合约场所,不是模拟器。名字指 PAPER——由亏损铸造的代币,也指 LP 是唯一对手方的市场。
没有名义手续费,Papertrade 靠什么赚钱?
Papertrade 通过盈利平仓的非对称 impact haircut 与 2% 盈利费赚钱。亏损平仓时,队列为空则从 LP 收益中划出 2% LP 侧费用,队列非空则豁免。没有名义价值费、点差或资金费。
如果 Papertrade 的 LP 资金不足,会发生什么?
LP 可以现金短缺,但市场不会停。盈利平仓立即返还保证金,利润进入 FIFO 队列,等后续亏损填充 LP 后支付。排队债权可以作为保证金使用,强平会销毁债权。
PAPER 可以出售或转账吗?
上线时 PAPER 不能在钱包之间转移,也不能在二级市场出售。持有者可以质押与解除质押;队列为空且 LP 能覆盖时,质押赚取已实现 PnL 的 1%,外加 500 万美元质押奖励上限以上的 LP 收益。交易所的 PAPER 永续合约提供的是价格敞口,不等于持有或转让代币。
Papertrade 是否经过审计?
Guardian 于 2026 年 10 月 10 日发布审查,记录 42 项发现:2 项 High、5 项 Medium、11 项 Low、24 项 Informational。两项 High 与五项 Medium 均已解决;20 项仍为已确认。这是时点评估,不是保证。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章

Master Protocol:激活 BTC 生息潜力
什么是 Fluid(FLUID)?一文了解 Fluid 的流动性基础设施与 DeFi 聚合机制
Fluid(FLUID)代币经济模型解析:用途、分配与激励机制
链上数据分析:六个分析工具介绍及使用案例