适合想理解 OHM 式储备币、债券认购与质押分红如何在 Robinhood Chain(chain id 4663,Arbitrum Orbit L2)落地的初学者,也适合把「储备背书」和「RWA 玩法」分开核对的读者。与 NetNet vs OlympusDAO 对照时,重点看不可变公式、债券地板与 RWA Sleeve 是否计入 NAV。机制与金库口径见 NetNet Docs,交互入口为 Shareholder Services。
核心要点
- NetNet Capital Management 在 Robinhood Chain 发行 NET:USDG 储备背书,每枚 NET 至少 1 USDG RFV 地板;NAV = RFV / totalSupply。
- Primary Offerings(债券)定价从不低于 NAV;Buyback(inverse bonds)为卖方发起、约 NAV − 1.5%;质押为 8 小时 epoch 的 sNET rebase,溢价 ≤1 时排放为 0。
- 排放、回购、溢价销售、债券定价与费率由不可变公式决定;运维入口无许可,无政策委员会调参。
- Real World Bonds / RW-Play 资金进入 RWA Sleeve,不计入 RFV/NAV;Treasury 仍仅含 USDG 与协议自有流动性(POL)。
NetNet 是什么?它和 Robinhood Chain、USDG 有何关系?
NetNet Capital Management 发行 NET,作为部署在 Robinhood Chain 上的储备背书代币。Robinhood Chain 是该协议的执行环境(chain id 4663,基于 Arbitrum Orbit 的 L2);储备资产为 USDG,金库以 USDG 计价并计算 RFV 与 NAV。
协议核心合约沿袭 OlympusDAO v1 骨架:Token、可 rebase 的 sNET、Treasury、BondDepository、Distributor;并扩展 TaxCollector、GenesisBond、InverseBond、PremiumSeller、pTEAM 等组件。排放、回购、溢价销售、债券定价与费率由部署时锁定的公式决定,运维调用(预言机检查点、rebase、Buyback、Morpho 再平衡等)无许可——任何人可触发,公式不通过则交易回滚。
用户入口包括 app.netnet.capital(Shareholder Services)与主站 netnet.capital。NET 可在链上 Uniswap v2 风格的 NET/USDG 交易对流通;市价喂价取自该对的 TWAP,而非现货点价,以便 Primary Offerings、分红率与 Buyback 结算。
NET 如何运作?债券、质押分红与金库分别做什么?
NET 的日常机制可拆成三条轨道:发行(Primary Offerings)、持有人分红(staking / Shareholder Dividend)、金库储备与做市(Treasury + Buyback)。术语上与 Olympus 习惯对照为:NAV = backing(每枚背书)、Buyback = inverse bonds、Primary Offerings = bond sales、Shareholder Dividend = staking。
| 模块 | 作用 | 关键规则(摘要) |
|---|---|---|
| Primary Offerings | 以 USDG 或 NET/USDG LP 认购 NET | price = max(TWAP×(1−discount), NAV),从不低于 NAV |
| Shareholder Dividend | 质押 NET 得 sNET,按 epoch rebase | 8 小时 epoch,日 3 次;溢价 P≤1 时费率为 0 |
| Buyback | 持有人向协议卖出 NET | 卖方发起,结算约 NAV − 1.5%,收到的 NET 销毁 |
| Treasury | 托管 USDG + POL,计算 RFV/NAV | 闲置 USDG 最多 70% 部署 Morpho,RFV 计 2% 折价 |
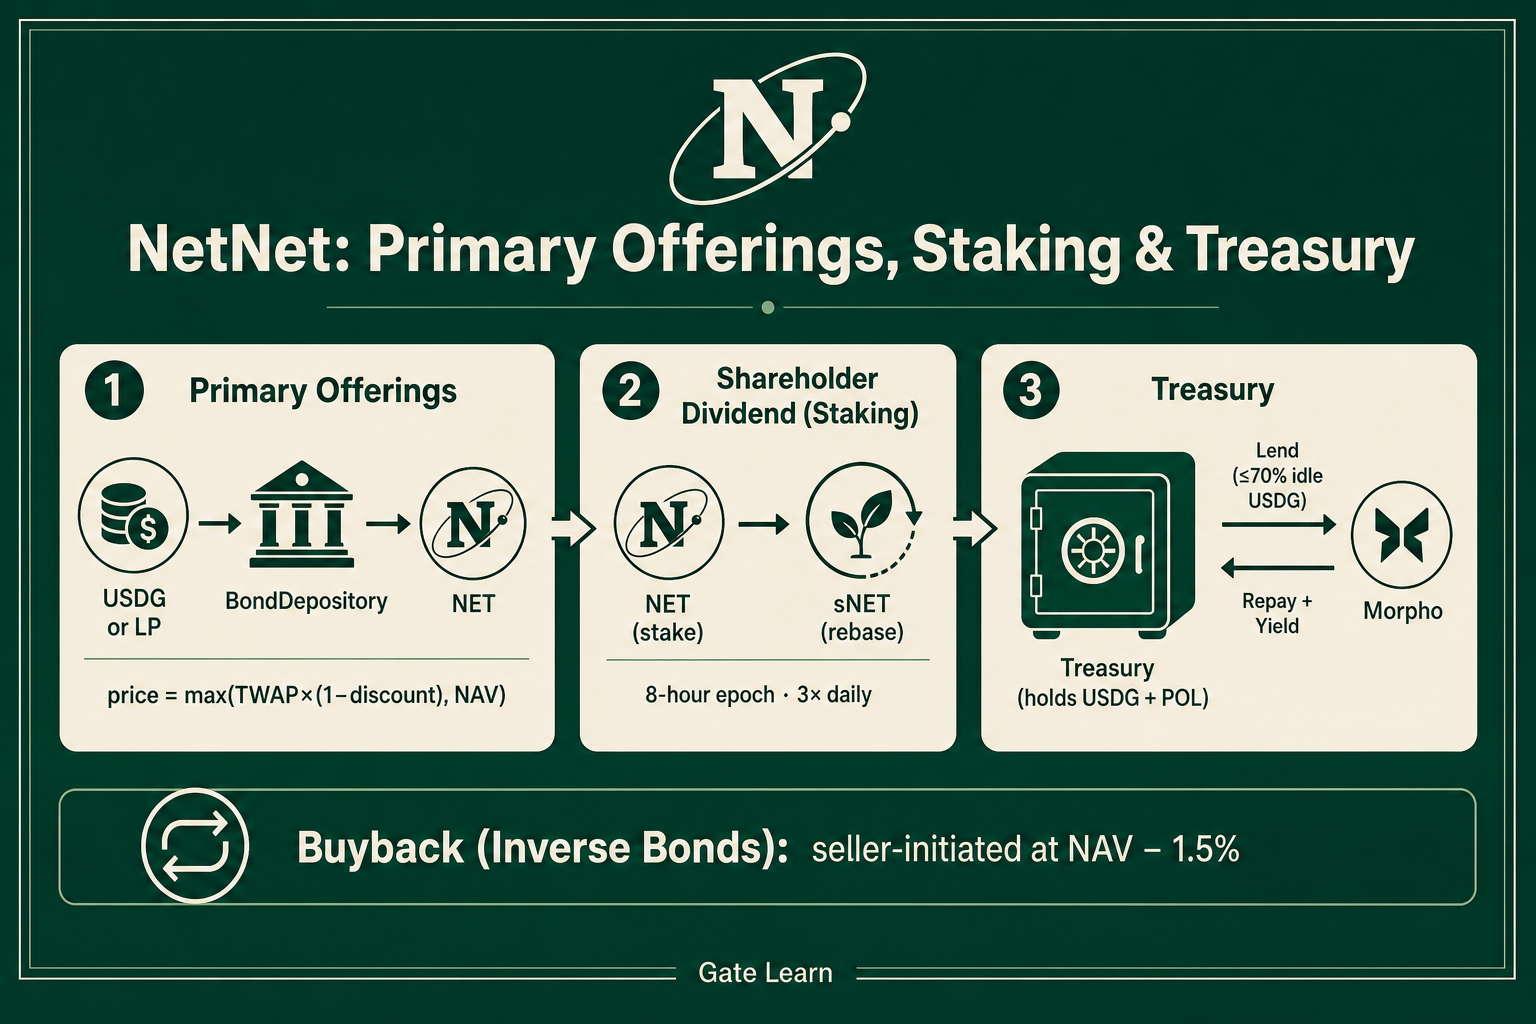
图 1. NetNet 主流程:Primary Offerings 认购、sNET 质押变异与 Treasury(含 Morpho / Buyback)分工。
认购(简写): 在 Shareholder Services 连接 Robinhood Chain 钱包 → 选择 Primary Offerings → 以 USDG 或 LP 按公式价买入 NET → 确认链上成交。因价格地板为 NAV,每笔债券销售对 NAV 呈弱增厚(accretive)。
质押(简写): 将 NET 质押换得 sNET → 每个 8 小时 epoch 结束后,无许可调用可触发 rebase → sNET 余额按比例增长。变异率随市价相对 NAV 的溢价 P = marketPrice / NAV 线性变化:P≤1 为 0;P≥1.75(K)达满额 R_MAX 0.45%/epoch。文档中的 APY 列为理论演算(假设溢价全年不变且储备上限不触发),不是收益承诺;APY 以 NET 单位复利,不代表 NET 的 USDG 价格。
金库侧:Treasury 是唯一记账铸造方,并管理 Morpho 闲置资金上限;协议在 NAV 两侧报价——低于 NAV − 1.5% 时 Buyback 承接卖压,高于约 2× NAV 时 PremiumSeller 可公式化卖出小额新铸 NET。合约路径依赖 智能合约 自动执行,而非人工政策会调参。
NAV 与 RFV 怎么算?1 USDG 地板如何约束发行?
RFV(risk-free value)与 NAV(backing per token)是排放上限与定价的锚点。储备政策明确:Treasury 储备资产仅为 USDG;经 Real World Bonds 购入的实物相关头寸放在独立 RWA Sleeve,不计入 RFV。
简化公式:
RFV = liquidUSDG + morphoPositionUSDG × (1 − 2%) + rfvOfPOLNAV = RFV / totalSupply- POL 中协议持有的 NET 腿按 1 USDG 地板估值,采用
2·sqrt(x·y)约定,与 OHM v1 一致。
核心不变量:任何时刻 totalSupply × 1 USDG ≤ RFV。Distributor 不能铸造突破该上限的 NET——溢价再高,排放也会被储备封顶。文档还强调全局弱增厚:除披露的两类「稀释溢价、不伤地板」例外(epoch 分红铸造与 pTEAM 行权)外,债券、回购、溢价销售、费用归集、Morpho 再平衡等操作不得压低 NAV。
1 USDG RFV 地板约束的是「每枚 NET 至少对应一单位风险自由价值」,不是保证二级市场成交价永远 ≥ $1。市价可低于 NAV;此时公式化 Buyback 提供卖方发起的接盘价,容量按 epoch 限制。
Real World Bonds 与 RW-Play 是什么?和 NAV 背书是一回事吗?
不是一回事。Real World Bonds desk 把认购资金用于买入代币化股票,并记入 RWA Sleeve;Sleeve 不计入 RFV/NAV。Treasury 储备仍只有 USDG 与 POL,没有把金库储备直接划入 Sleeve 的代码路径。桌面费可能以 USDG 形式、背书中性方式回流 Treasury,但 Sleeve 持仓本身不抬升 NAV。
RW-Play(play.netnet.capital)是以代币化股票为玩法素材的游戏台集合,例如 COINflip、MSFT Flight Simulator、SPACEX INVADERS 等。游戏费与玩法相关资金流进入 Sleeve 体系,与 Treasury 的 RFV 背书会计分离。读者应把 RWA 积累叙事与每枚 NET 的链上 NAV 数字分开阅读:前者描述 Sleeve 活动,后者只反映 USDG + POL。
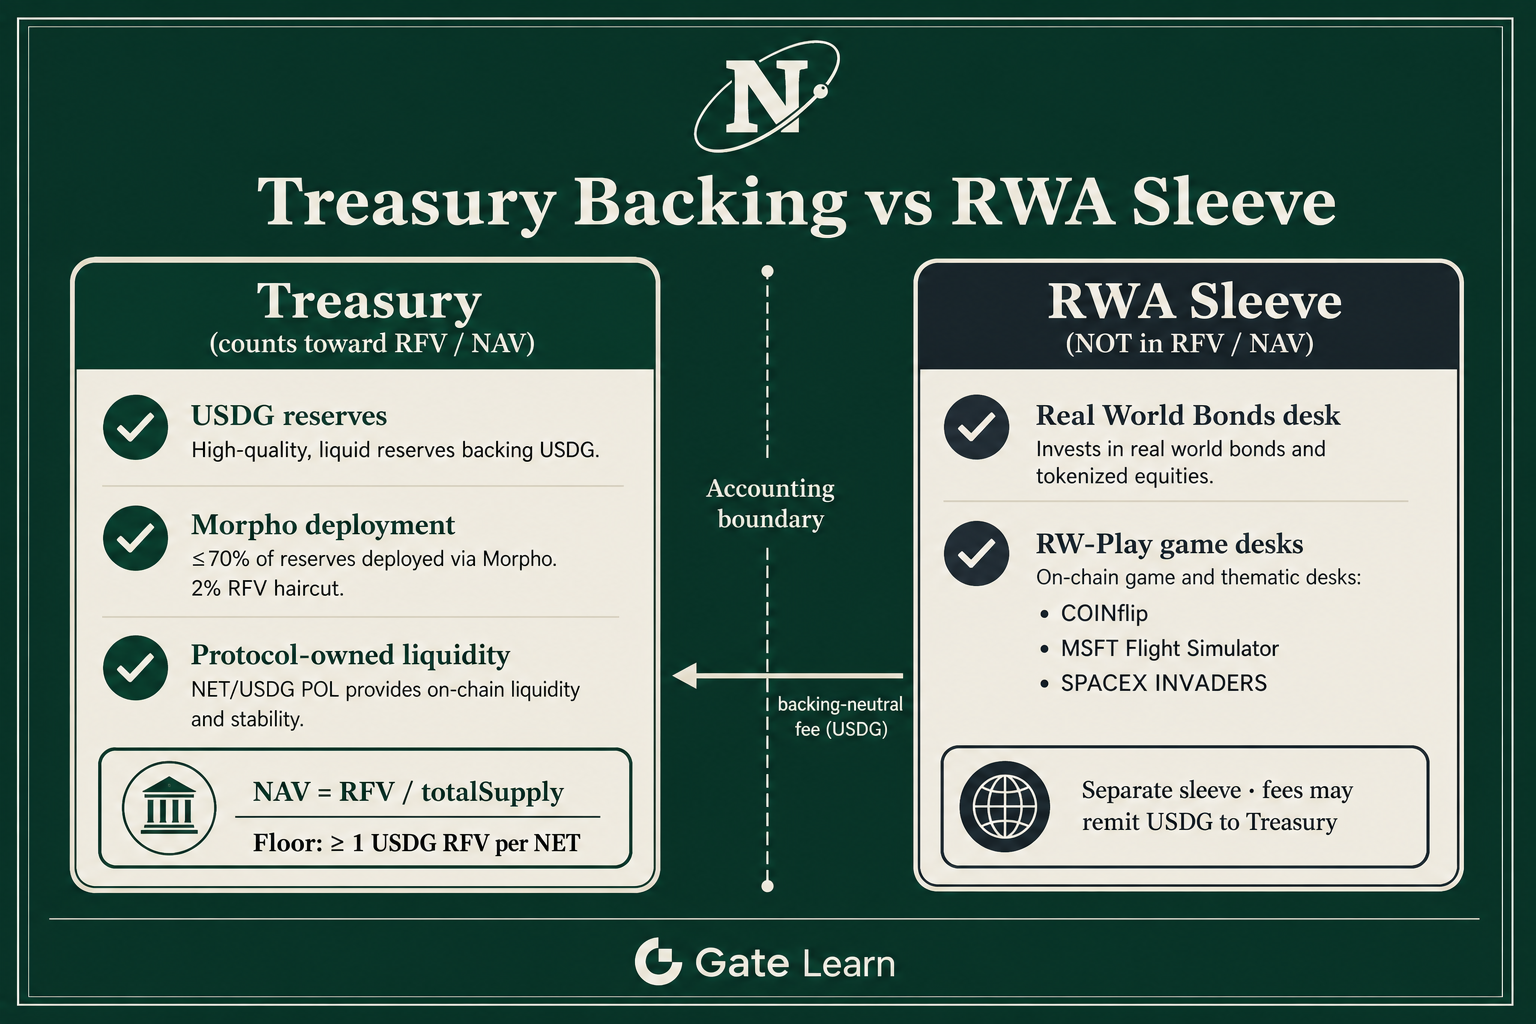
图 2. Treasury(计入 RFV/NAV)与 RWA Sleeve / RW-Play(不计入背书)的会计边界。
NetNet 与 OlympusDAO(OHM)有何不同?
二者同属储备背书 + 债券 + rebase 质押家族,但落地参数与产品边界不同。NetNet 固定以 USDG 为储备并强调 1 USDG RFV 地板;Primary Offerings 价格永不低于 NAV;Buyback 为常设、卖方发起的 inverse bonds;排放曲线由不可变的 P、K、R_MAX 决定。OlympusDAO(OHM)在不同版本与政策周期中,储备资产组合、债券控制器与治理调参空间更广,产品线也不等同于 NetNet 的 RWA Sleeve / RW-Play 拆分。
短对比之外的机制差异、术语映射与适用语境,已在开篇的对照入口展开。不要把「OHM 式」理解为价格或收益率复制,它指的是合约骨架与储备—债券—质押三角。
参与或持有 NET 有哪些优势与风险?
潜在优势(机制层面)
- 规则透明: 关键定价与排放公式不可变,降低「政策会突然改参」的不确定性。
- 地板与双边报价: RFV 上限约束增发;Buyback 与 Primary Offerings 围绕 NAV 形成公式化买卖框架。
- 会计边界清晰: RWA Sleeve 不计入 NAV,有助于区分投机玩法与储备背书。
- 无许可运维: rebase、检查点与再平衡不依赖单一 keeper 存活。
风险与局限
- 智能合约与 L2 风险: 依赖 Robinhood Chain 执行与多合约正确性;审计范围需自行核验。
- 稳定币与抵押叙事风险: 储备集中于 USDG;USDG 脱锚或流动性收缩会影响 RFV 质量感知。
- 市价可低于 NAV: 地板约束铸造,不保证二级市场价;Buyback 有 epoch 容量上限。
- 稀释与波动: 溢价期排放会增加供给;APY 表为理论演算,溢价回落时费率可归零。
- Sleeve / 游戏风险: Real World Bonds 与 RW-Play 涉及代币化股票与游戏机制,波动、对手方与玩法规则独立于 NAV。
- 仿冒与网络错误: 须核验官方域名、合约与 chain id,避免错误网络转账。
以上内容仅作机制说明,不构成投资、收益或参与建议。
总结
NetNet(NET)把 OlympusDAO 式储备币骨架部署在 Robinhood Chain:USDG 储备、1 USDG RFV 地板、永不低于 NAV 的 Primary Offerings、8 小时 sNET 分红,以及卖方发起的 Buyback。NAV 只反映 Treasury 的 USDG 与 POL;Real World Bonds 与 RW-Play 留在 RWA Sleeve,不进入背书公式。理解「公式如何约束增发与定价」比追逐理论 APY 更重要。
FAQ
什么是 NetNet / NetNet Capital?
NetNet Capital Management 是在 Robinhood Chain 上发行储备背书代币 NET 的协议主体。NET 沿袭 OlympusDAO v1 式 Token、sNET、Treasury、债券与分红架构,并以 USDG 为储备资产。
NET 代币是什么?
NET 是协议的储备背书代币。每枚 NET 在机制上至少对应 1 USDG 的 RFV 地板;持有人可参与 Primary Offerings、质押换取 sNET,或在市价相对 NAV 折价时选择 Buyback 路径。
NetNet 如何运作?
核心是三条轨道:Primary Offerings 按不低于 NAV 的公式价发行 NET;质押通过 8 小时 epoch 的 sNET rebase 分配排放;Treasury 计算 RFV/NAV,并用 Buyback / PremiumSeller 在 NAV 两侧做公式化报价。
NetNet 和 OlympusDAO(OHM)像吗?
架构同属 OHM 式储备—债券—质押三角,但 NetNet 以 USDG 储备、1 USDG RFV 地板、不可变排放参数,以及独立的 RWA Sleeve / RW-Play 为差异点。更细的参数与边界对照见 NetNet vs OlympusDAO 专文。
NetNet 的债券(Primary Offerings)与质押分红是什么?
Primary Offerings 即债券销售:price = max(TWAP×(1−discount), NAV)。质押即 Shareholder Dividend:质押 NET 得 sNET,每 8 小时可 rebase;市价相对 NAV 无溢价时排放为 0,满额时每 epoch 最高 0.45%(理论演算,非承诺)。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章

Master Protocol:激活 BTC 生息潜力
什么是 Fluid(FLUID)?一文了解 Fluid 的流动性基础设施与 DeFi 聚合机制
Fluid(FLUID)代币经济模型解析:用途、分配与激励机制
链上数据分析:六个分析工具介绍及使用案例