


规则已不仅限于防止洗钱和恐怖融资。监管机构愈发关注诈骗支付、交易限额、预警、退款、钱包筛查,以及运营方是否保存足够的交易记录以便调查可疑行为。比特币 ATM 监管尤为重要,因为现金兑换加密货币后流入外部钱包,交易往往难以撤回。
重点摘要
- 加密货币 ATM 监管通常结合许可或注册、反洗钱 (AML)、KYC、记录保存及可疑交易报告等要求;
- 在美国,FinCEN 通常将进行加密货币转账的虚拟货币自助终端运营商视为货币服务业务 (MSB),需遵守《银行保密法》;
- 监管机构将防范欺诈作为核心合规事项,增设诈骗警示、交易限额、区块链分析,并在部分司法辖区要求退款;
- 各地规则差异显著:英国目前不允许未注册加密货币 ATM 运营,美国各州可在联邦法律基础上额外设定自助终端专属要求;
- 合规并不意味着交易无风险。用户在发送加密货币前仍需核查收款钱包、手续费及用途。
什么是加密货币 ATM 监管?
加密货币 ATM 监管决定谁可运营加密货币自助终端、客户需如何身份识别、哪些交易必须监控或报告,以及金融犯罪和消费者欺诈防护措施。
加密货币 ATM(又称比特币 ATM、加密货币自助终端、虚拟货币自助终端)允许客户用现金兑换比特币或其他数字资产,部分设备亦支持加密货币提现。运营模式至关重要,因为运营方可能在客户、交易所和加密货币钱包之间传递价值。
在美国,金融犯罪执法网络 (FinCEN) 指出,虚拟货币自助终端运营商通常促成资金转移或作为虚拟货币兑换商。当该行为符合联邦资金转移定义时,运营商即被视为 MSB,需遵守《银行保密法》相关要求。
该监管框架说明了为何加密货币 ATM AML 合规机制与许可和注册紧密相关,而非单纯的后台操作。自助终端只是客户界面,监管义务适用于负责交易流程的企业。
为什么要监管加密货币 ATM?
加密货币 ATM 集现金、快速结算、外部钱包地址及一旦确认即难以撤销的交易等多重特征,易引起监管关注。
监管并非认为每笔 ATM 交易都可疑,而是采取风险导向策略,因为自助终端可能被用于洗钱、诈骗、欺诈、钱骡活动和恐怖融资。FATF 标准同样要求虚拟资产服务商 (VASP) 获得许可或注册,并接受适当监管或监控。
消费者欺诈问题尤为突出。诈骗者可冒充银行、政府机构、技术支持公司或投资顾问,指示受害者取现、扫描比特币 ATM 的二维码,并将加密货币发送至诈骗者控制的钱包。FTC 明确警告消费者,政府不会要求通过比特币 ATM 转账以“保护资金”。
因此,现代加密货币 ATM 监管愈发结合金融犯罪防控与消费者保护要求。
加密货币 ATM 法律下的注册与许可
加密货币 ATM 运营商在运营前通常需获得与其业务模式相适应的监管许可,具体可能称为注册、授权或资金转移许可证,取决于所在司法辖区。
美国:联邦法律与州级许可
在联邦层面,进行资金转移的运营商通常需以 MSB 身份向 FinCEN 注册。FinCEN 规定,非豁免的资金转移商需在开展资金转移业务后 180 天内注册,并遵守相关报告、记录保存及交易监控义务。
联邦注册并不自动满足州法律要求。各州可分别监管资金转移商、虚拟货币企业和加密货币自助终端。这意味着运营商除联邦 MSB 注册外,可能还需州级资金转移许可证、其他数字资产授权或自助终端专属注册。
各地细节不尽相同。例如,亚利桑那州 2025 年加密货币自助终端法律要求防欺诈措施,并设定新客户每日限额 $2,000,老客户每日限额 $10,500。科罗拉多州《数字资产自动售卖法》同样采用 $2,000 新客户及 $10,500 老客户每日限额,并于 2026 年 1 月 1 日生效。
佛罗里达州也出台了自助终端框架,但关键条款于 2027 年生效。该法律规定虚拟货币自助终端企业注册及新客户每日限额 $2,000,老客户每日限额 $10,000。实际作为资金转移商的运营者仍需遵守货币服务业务许可要求。
上述差异表明,加密货币 ATM 合规无法简化为全美统一清单。
反洗钱 AML 要求
反洗钱计划旨在识别、评估并降低加密货币 ATM 被用于转移犯罪所得或掩盖资金来源/去向的风险。
在《银行保密法》框架下,美国资金转移商需履行报告、记录保存和交易监控义务。FinCEN 明确指出,货币交易报告、可疑活动报告及一般记录保存要求适用于虚拟货币自助终端运营商。
有效的反洗钱 AML 计划通常需采用风险导向流程,而非仅收集身份信息。根据企业及适用 AML 规定,控制措施可包括:
- 评估运营商的洗钱及恐怖融资风险;
- 指定 AML 合规负责人;
- 开展客户身份识别及尽职调查;
- 保留交易记录;
- 监控交易及钱包去向;
- 识别风险信号及可疑行为;
- 对高风险客户进行加强尽职调查;
- 提交所需监管报告;
- 检查控制措施是否持续有效。
对于自助终端运营商,持续监控尤为重要,如多笔交易关联同一手机号、客户身份或钱包地址,或区块链分析显示目标钱包涉及欺诈或其他非法活动。FinCEN 在 2025 年公告中将这些模式列为虚拟货币自助终端风险信号。
全球洗钱规模解释了更广泛的政策关注:联合国毒品和犯罪问题办公室 (UNODC) 仍引用全球 GDP 的约 2~5%,即约 8000 亿~2 万亿美元为年度洗钱总额。该估算范围较大,不应被视为涉及加密货币或加密货币 ATM 的具体金额。
客户身份识别计划、KYC 与客户尽职调查
KYC 合规为识别交易方提供合理依据,客户尽职调查则评估客户及相关活动风险。
实际操作中,KYC 涉及收集客户信息并使用可靠资料或文件核验身份。根据适用法律及交易类型,流程可能包括姓名、出生日期、地址、政府身份证明、手机号或其他客户信息。
美国《USA PATRIOT 法案》为特定金融机构设立了客户身份识别计划要求,但银行适用的 CIP 规则不应直接等同于所有加密货币 ATM 运营商的义务。加密货币自助终端运营商需根据自身监管分类,执行相应的客户身份识别、AML 和记录保存要求。
该区别至关重要,因为客户尽职调查不仅仅是核查身份证。合理尽职调查可能要求了解预期活动、制定客户风险画像、识别可疑交易,并在高风险情况下采取加强尽职调查。
对用户而言,实际结果是匿名性降低。受监管自助终端可能在交易前要求提供个人信息,较大或高风险交易还可能触发额外核验。
比特币 ATM 交易流程因运营商及司法辖区而异,身份识别要求和交易限额会随监管义务及风控措施调整。
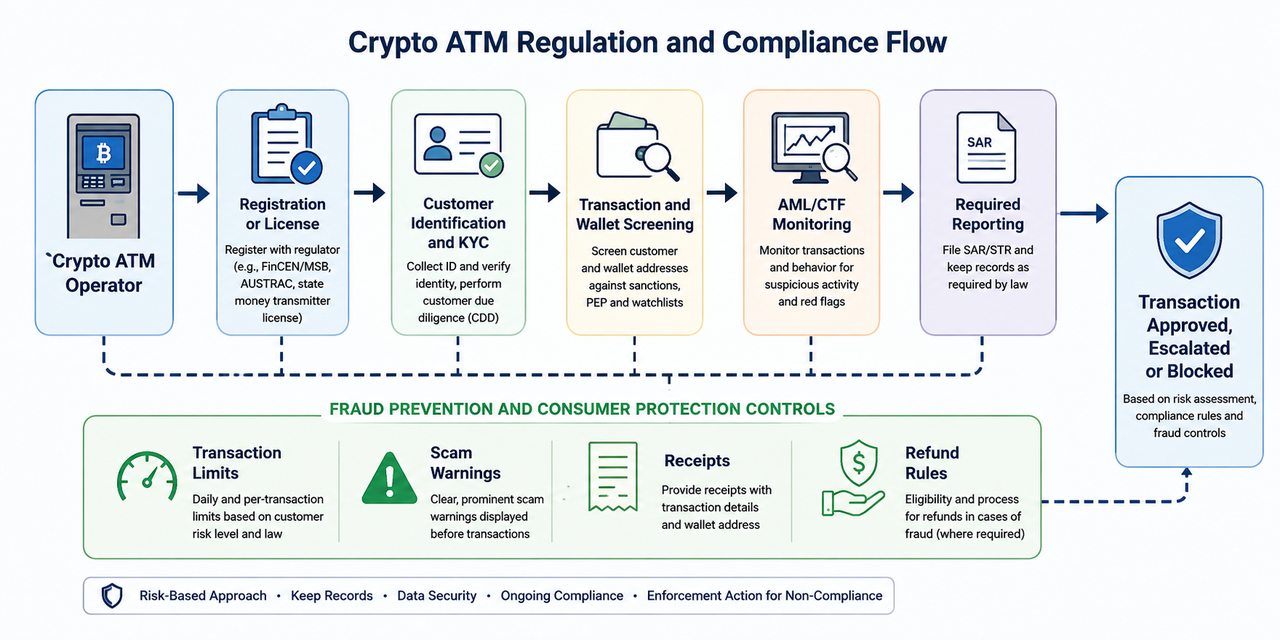
交易监控、记录与可疑活动报告
客户身份识别明确交易方,交易监控则评估客户行为。
加密货币 ATM 运营商需保留充分交易记录,以满足相关报告及调查要求。相关记录包括客户身份信息、交易价值、时间、钱包地址、交易哈希、现金金额及监管要求的其他细节。
在美国,部分 MSB(包括资金转移商)需报告符合条件的可疑交易。FinCEN 规定,MSB 在发现可疑交易后一般应于 30 天内提交可疑活动报告。
风险信号包括交易结构化、重复转账至同一外部钱包、与客户画像不符的行为、多个地域分散客户向同一钱包付款,或区块链分析显示地址关联已知欺诈。
因此,监管合规要求持续监控,而非一次性 KYC。
防欺诈成为核心合规要求
比特币 ATM 监管的一大变化是从传统反洗钱控制转向直接干预诈骗。亚利桑那州要求诈骗警示、客户收据、区块链分析及交易限额,并为新客户涉及欺诈的交易提供退款保护。佛罗里达州新法规同样引入警示、交易限额、钱包筛查及条件性退款。
这些措施扩展了常规 KYC、客户尽职调查及交易监控义务,要求运营商基于风险评估诈骗指标、合理判断客户身份及活动、保留安全及交易记录,并识别何时需升级可疑行为。
更广泛的 AML 框架仍然重要,因为金融犯罪执法网络将符合条件的加密货币 ATM 运营商归为货币服务业务,要求其维护 AML 计划、监控相关客户关系并按联邦法律报告可疑交易。FinCEN 报告,2019 财年美国金融机构共提交超过 2000 万份《银行保密法》报告,反映金融系统报告基础设施的规模,而非仅限加密货币 ATM 报告。
严重 AML 失误亦可能导致高额民事罚款,但并无统一的“每项违规 $250,000”或“AML 罚款 $500,000”标准,具体金额取决于相关法律条款及执法行动。
澳大利亚提供了最新执法案例。AUSTRAC 于 2025 年引入 $5,000 现金交易限额、加强客户尽职调查及加密货币 ATM 必须显示诈骗警示,2026 年 8 月 9 日起暂停 Cryptolink 的 VASP 注册三个月,禁止其运营 96 台设备。AUSTRAC 指出持续存在高风险交易及报告、信息响应失误。
该案例说明加密货币 ATM 合规的核心原则:注册并非一次性许可。运营商需持续满足尽职调查、AML 法律、报告义务及防欺诈要求,否则监管机构可限制或暂停其业务关系及运营。
欧盟与英国加密货币 ATM 监管
欧盟通过《加密资产市场条例》(MiCA) 推进统一的加密货币监管边界。MiCA 为加密资产服务商设立统一要求,包括授权与监管规则,并自 2024 年 12 月 30 日起全面适用,具体过渡安排视各国而定。
MiCA 并未取代所有 AML 要求,也未使加密货币 ATM 规则在每个欧盟成员国完全一致。自助终端运营商仍需判断其业务模式是否属于受监管的加密资产服务,并遵守本国 AML、支付、消费者保护及注册规则。MiCA 加密服务商许可框架有助于理解欧盟为何重视授权。
英国目前采取极为严格的方式。属于《反洗钱条例》范围的加密资产交易活动需获得 FCA 注册,FCA 于 2025 年 7 月声明英国境内无合法运营的加密货币 ATM。
全球来看,形成了不同监管光谱:部分司法辖区许可并监管自助终端,部分设立严格限额和防欺诈措施,部分则要求满足高门槛注册标准方可运营。
加密货币 ATM 费用、信息披露与消费者保护
监管亦关注客户在投入现金前应知晓的信息。
加密货币 ATM 费用通常包括明示服务费及自助终端报价与市场价格之间的价差。美联储堪萨斯城分行引用的研究显示部分总成本可达 20%,具体费用因运营商及交易而异。声称所有加密货币 ATM 均收取 15~30% 手续费属于泛化,并非普遍规则。
例如,用户考虑通过比特币 ATM 购买时,可将自助终端显示的汇率与 Gate.com 的 BTC/USDT 现货市场进行比较。该比较并不决定 ATM 是否合规,但有助于理解自助终端的实际价差及费用结构。
信息披露规则亦可要求运营商提供联系方式、交易金额、汇率、总费用、钱包信息、交易哈希、诈骗警示及退款政策。这些要求使交易记录对客户和执法部门均有价值。
实用的加密货币 ATM 合规框架
对运营商而言,合规需将自助终端网络视为受监管金融业务,而非设备集合。
实际决策流程如下:
| 合规问题 | 重要原因 |
|---|---|
| 活动是否属于资金转移或受监管加密服务? | 决定监管边界 |
| 是否需国家级注册或授权? | 无此许可可能违法运营 |
| 是否需州或地方许可证? | 美国义务可多层级存在 |
| 客户身份识别要求是什么? | 明确身份及风险评估 |
| 交易限额是多少? | 新老客户限额或不同 |
| 哪些交易需监控或报告? | 满足 AML/CTF 义务 |
| 是否需钱包筛查控制? | 检测关联欺诈或犯罪地址 |
| 必须保留哪些记录? | 支持审计、报告与调查 |
| 是否需警示、收据或退款? | 防范消费者欺诈风险 |
| 监管机构能否检查、限制或暂停运营? | 合规为持续义务 |
该框架亦将加密货币 ATM 监管与更广泛的全球加密货币监管区分开来:自助终端的现金接口带来特定的欺诈、资金转移及记录保存问题,并非每家加密货币交易所或钱包服务均会遇到。
加密货币 ATM 监管的风险与局限
监管可降低风险,但无法消除诈骗、洗钱或运营失误。
更严格的 KYC 要求降低匿名性,增加运营商需保护的客户身份信息。加强尽职调查、区块链分析、合规人员、记录留存及许可亦会提升运营成本,可能使小型企业更难进入市场。
交易限额可减少单次诈骗损失,但犯罪分子可能结构化交易或多渠道操作。钱包筛查可识别已知风险指标,但无法证明所有未被标记的钱包均为合法。
规则亦会变化。某司法辖区合规的业务模式在他处可能被禁止或需额外授权。运营商需持续关注联邦、州、国家 AML 法规、监管指引及执法行动,而非将此前注册批准视为永久合规。
对客户而言,KYC 同样不能证明自助终端交易安全。如果陌生人、冒充政府官员、银行员工或技术支持人员指示您将现金存入加密货币 ATM 并发送至指定钱包,该指令本身即为重大欺诈警示。
结论
加密货币 ATM 监管决定谁可运营加密货币自助终端,以及这些企业如何识别客户、防止洗钱、监控交易、保存记录、报告可疑行为并保护消费者免受欺诈。
监管模式愈发结合传统 AML/CTF 控制、交易限额、区块链分析、诈骗警示、收据及其他消费者保护措施。对运营商而言,最强合规策略是持续且风险导向:注册或许可仅为起点。对用户而言,监管提升了责任机制,但并不保证交易或收款钱包合法。
最重要的局限是司法辖区差异。美国联邦要求与州规则可重叠,欧洲运营商需遵守 MiCA 及其他 AML 要求,英国维持严格注册边界,澳大利亚等地亦可在合规失效时施加额外条件或暂停运营商。
常见问题
比特币 ATM 合法吗?
比特币 ATM 仅在运营商及其活动符合相关国家、州或地方规则时合法。部分司法辖区允许受监管运营,部分则要求满足特定注册条件方可运营,否则将被禁止。
加密货币 ATM 是否需要 KYC?
受监管的加密货币 ATM 可能需根据适用 AML 规则、交易金额及风险进行客户身份识别和核验。KYC 要求因司法辖区及运营商而异,并非一致。
加密货币 ATM 运营商是否属于货币服务业务?
在美国,FinCEN 通常将进行资金转移的虚拟货币自助终端运营商视为 MSB。其他国家则可能将其归为虚拟资产服务商或加密资产服务商等概念。
加密货币 ATM 交易能否匿名?
受监管交易不应被视为匿名。运营商可能收集客户身份及交易信息,区块链转账亦会生成与钱包地址相关的记录。
各州为何设定加密货币 ATM 交易限额?
交易限额作为防诈骗措施愈发普遍,因为诈骗者可能诱导受害者通过加密货币自助终端发送大量现金。亚利桑那州和科罗拉多州等地对新客户每日限额低于老客户。
监管机构能否关闭加密货币 ATM 运营商?
能。若运营商缺乏必要注册或未持续履行合规义务,监管机构可采取执法行动。AUSTRAC 于 2026 年 8 月暂停 Cryptolink 注册三个月、停止 96 台设备运营即为当前案例。
免责声明:本文仅供教育用途,不构成法律、合规、财务或投资建议。加密货币 ATM 法律因司法辖区而异且随时变化,运营商应在开展受监管活动前向相关监管机构及合格专业人士核查具体要求。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
浅析BTC L2技术的核心
什么是比特币挖矿?理解 BTC 网络安全与发行机制

不可不知的比特币减半及其重要性


如何选择比特币钱包?
