众议院在 2025 年 7 月 17 日以 294–134 通过该法案,但参议院版本与众议院版本并不相同。对交易者、交易所、代币项目与机构投资者而言,法案的关键不只是“谁管”,而是美国市场是否会出现一套统一的注册、披露与客户资产保护路径。当前这套路径并不存在;SEC 与 CFTC 的监管边界仍由证券法、商品交易法、执法行动与州级牌照共同划出。
2026 年 9 月 15 日之后,立法重心转向机构规则:CFTC 在 10 月 5 日发布关于 Regulation CTX 与 Regulation CAM 的预先规则制定通知(ANPRM),SEC 则在 2026 年 3 月发布针对部分加密资产的证券法解释。两者都不能替代一部市场结构法,但会决定未来一两年美国加密业务的合规边界。
核心要点
- 未成法:众议院通过,参议院未过。
- 分工:CFTC 管数字商品,SEC 管证券。
- 失败不等于放松监管:两机构用规则补位。
- 短期规则不变,但无新联邦注册通道。
CLARITY Act 是什么?
CLARITY Act 的正式名称是《Digital Asset Market Clarity Act》,它是一部市场结构法案,而不是针对某一种代币、某一家交易所或某一类产品的单独立法。法案试图回答一个长期悬而未决的问题:当一个加密资产既不完全像证券、也不完全像传统商品时,美国应由哪个机构、用哪套规则来监管。
现有框架由证券法、商品交易法、银行规则、货币传输牌照、制裁与反洗钱义务叠加而成,同一项活动可能同时触及多个监管体系。法案的支持者认为,法定定义与注册路径可以让项目在发行前就知道适用规则;批评者则担心,新类别或豁免会削弱证券法原本提供的披露与投资者保护。
| 类别 | 核心判断 | 主要监管机构 |
|---|---|---|
| 数字商品 | 价值来自区块链系统的程序化运行与供需,而非他人的关键管理努力 | CFTC(现货市场与中介) |
| 数字资产证券 | 代币本身代表股权、债务、利润分配或其他证券权利 | SEC |
| 支付稳定币 | 符合 GENIUS Act 的“permitted payment stablecoin”定义 | 由 GENIUS Act 框架处理 |
三者并非互斥标签。一个代币可能在早期通过投资合同发行,随后随着网络运行与发行方角色变化,在二级市场被视为数字商品;法案试图把“资产本身”和“发行交易”分开处理,但具体分类仍取决于权利结构、发行方式、网络成熟度与发行方是否仍在提供关键管理努力。
CLARITY Act 的立法状态如何?
截至 2026 年 10 月 17 日,CLARITY Act 仍未成为法律。众议院版本在 2025 年 7 月通过,参议院银行委员会在 2026 年 5 月以 15–9 推进了一份大幅修改的替代文本,但参议院全体未能在 9 月 15 日通过推进动议。法案的完整状态可在 Congress.gov 的 H.R. 3633 页面 查询。
| 时间 | 事件 | 意义 |
|---|---|---|
| 2025-05-29 | H.R. 3633 在众议院提出 | 法案进入立法程序 |
| 2025-07-17 | 众议院以 294–134 通过 | 众议院版本成型,但参议院未直接采纳 |
| 2026-05-14 | 参议院银行委员会以 15–9 推进替代文本 | 参议院版本加入披露、DeFi、稳定币与伦理条款 |
| 2026-06-01 | 银行委员会向参议院报告替代文本 | 法案进入全体参议院审议前的排队阶段 |
| 2026-09-15 | 推进动议的 cloture 投票 49–50 | 未达 60 票,法案未进入实质表决 |
| 2026-09-15 | Tillis 提出 reconsider 动议 | 程序上保留再次尝试的可能,但暂无新投票安排 |
49–50 是一次程序性投票,不等于参议院对法案内容的最终表决。它反映的是法案能否进入辩论与修正程序;未能达到 60 票,意味着多数党无法按原计划推进。DLA Piper 的分析 也把这次投票视为法案在 2026 年推进受阻的关键节点。reconsider 动议让法案在程序上仍然存活,但在 2026 年剩余会期,立法窗口已经非常狭窄。
“众议院通过”也不等于“参议院通过”,更不等于“成为法律”。参议院银行委员会的替代文本与众议院版本在稳定币收益、DeFi 边界、伦理条款与消费者保护力度上并不相同;即使参议院通过,两院仍需协调文本,再由总统签署。2027 年 1 月第 120 届国会开始后,法案需要重新提出。
为什么 CLARITY Act 在参议院失败?
失败是三个因素叠加的结果:60 票的程序门槛、未解决的政策争议,以及中期选举前的时间窗口。法案不是被一次“赞成/反对”的实质表决否决,而是在进入辩论前就未能获得足够票数。
争议主要集中在四处。伦理条款涉及公职人员与加密资产持仓的披露与限制;稳定币收益涉及是否允许对闲置稳定币余额支付类似存款利息的回报;DeFi 边界涉及非托管协议、前端运营者与开发者是否应被视为中介;消费者保护则涉及披露强度、客户资产隔离与执法资源。这些争议也成为部分参议员在程序投票中反对推进的理由。
时间窗口同样关键。2026 年 11 月是美国中期选举,参议院在选举前的立法日程有限;众议院在 9 月 16 日休会,计划选举后复会。即使法案在 2026 年 12 月的“跛脚鸭”会期被重新提起,也很难完成辩论、修正、两院协调与签署的全部流程。法案对 Web3 的结构性影响,可参考 CLARITY Act 对 Web3 的影响 一文。
CLARITY Act 如何划分 SEC 与 CFTC 的权限?
法案的基本分工是:SEC 继续监管证券、投资合同与证券发行;CFTC 获得数字商品现货市场及其中介机构的监管权。参议院银行委员会的替代文本还引入“辅助资产”(ancillary asset)概念,用于处理那些通过投资合同发行、但代币本身可能不属于证券的网络资产。
| 监管领域 | SEC | CFTC |
|---|---|---|
| 证券与投资合同 | 主要监管机构 | 一般不在证券法授权范围内 |
| 代币发行与融资 | 监管符合条件的发行、披露与转售限制 | 监管发行完成后的数字商品现货活动 |
| 辅助资产 | 接收披露、执行转售限制与反欺诈 | 监管符合条件的现货交易与中介 |
| 数字商品现货市场 | 有限或协调角色 | 主要监管机构 |
| 交易平台 | 监管证券交易平台 | 注册并监管数字商品交易所(DCE) |
| 经纪商与交易商 | 监管证券中介 | 监管数字商品中介 |
| 反欺诈与反操纵 | 保留证券法执法权 | 保留商品交易法执法权 |
这种分工不是把每个代币永久分配给一个机构。分类取决于代币附带的权利、发行结构、网络开发阶段、发行方是否仍在提供关键管理努力,以及被监管的具体活动。一个代币可能在发行阶段受 SEC 披露规则约束,在二级市场被视为数字商品;也可能因为发行方持续控制网络而继续被视为证券。
众议院版本使用“成熟区块链系统”(mature blockchain system)测试,参议院替代文本更强调发行方是否仍在提供“关键的创业或管理努力”。两种路径都试图让监管随网络成熟而变化,但都没有给出自动生效的“去中心化认证”:发行方可以提交证明或披露,监管机构仍可依据治理控制、升级权限、金库控制、代币集中度与关联方关系提出挑战。
CLARITY Act 对稳定币、DeFi 与投资者保护有什么影响?
CLARITY Act 不是稳定币发行框架。支付稳定币的储备、赎回、发行人资质与披露,主要由独立的 GENIUS Act 处理;GENIUS Act 稳定币框架 已在 2025 年成为法律,并将于 2027 年 1 月 18 日或最终实施规则发布后 120 天(以较早者为准)生效。CLARITY Act 处理的是稳定币在交易平台、中介与 DeFi 场景中的市场使用,以及稳定币收益是否应被限制。
DeFi 条款试图区分“发布软件”与“经营金融中介”。开发者发布、维护或贡献代码,且不控制客户资金时,不应仅因为代码被用于交易而自动成为受监管中介;但如果一个可识别的运营方控制前端、升级权限、客户资产、费用或交易批准,监管机构仍可能按其实际控制关系将其视为中介。反欺诈与反操纵权力不会因为“代码开源”而消失。
投资者保护包括发行方披露、内部人转售限制、客户资产隔离、破产处理、反洗钱与制裁合规。注册中介需要满足记录保存、风险管理、利益冲突与市场监督要求。批评者认为,辅助资产制度可能把部分发行移出完整的证券披露体系;支持者则认为,法案保留了反欺诈、披露与转售限制,只是把规则调整为更适合网络资产的形态。
CLARITY Act 失败后,什么在替代它?
没有“替代法案”,只有机构规则补位。国会未通过市场结构法,CFTC 与 SEC 转而用现有授权处理各自能覆盖的部分;州级监管则继续填补联邦层面的空白。2026 年 10 月 5 日,CFTC 发布 Regulation CTX 与 Regulation CAM 的 ANPRM,这是失败后最具体的一次规则行动。
| 机构 | 工具 | 覆盖范围 | 不覆盖什么 |
|---|---|---|---|
| CFTC | Regulation CTX(ANPRM) | 《商品交易法》§2(c)(2)(D) 下,向零售用户提供的加密资产杠杆、保证金或融资交易 | 不覆盖所有现货交易,也不建立通用的现货注册制度 |
| CFTC | Regulation CAM(ANPRM) | 为上述 CTX 设计市场结构:CAM 实体、FCM 中介、DCO 清算、杠杆提供方与核心原则 | 仍是提案阶段,未生效;范围限于 CTX |
| SEC | 2026-03-23 证券法解释(91 FR 13714) | 部分加密资产与交易的证券法定性;CFTC 提供相关指引 | 不是成文法,不创建市场结构注册路径 |
| 州级 | 货币传输牌照、BitLicense、DFAL 等 | 交易所、托管、汇款与消费者保护 | 不提供统一的联邦市场准入 |
Regulation CTX 的重点是解释 §2(c)(2)(D) 的关键术语,包括“实际交付”(actual delivery)与受覆盖的要约;Regulation CAM 则试图为这类交易建立一套市场结构,包括上市标准、持仓限制、交易报告、清算与杠杆提供方。两者都只处理“带杠杆、保证金或融资”的零售商品交易,不等于对所有加密现货交易的全面监管。ANPRM 于 2026 年 10 月 13 日刊入联邦公报(91 FR 64811),评论截止 2026 年 12 月 14 日。
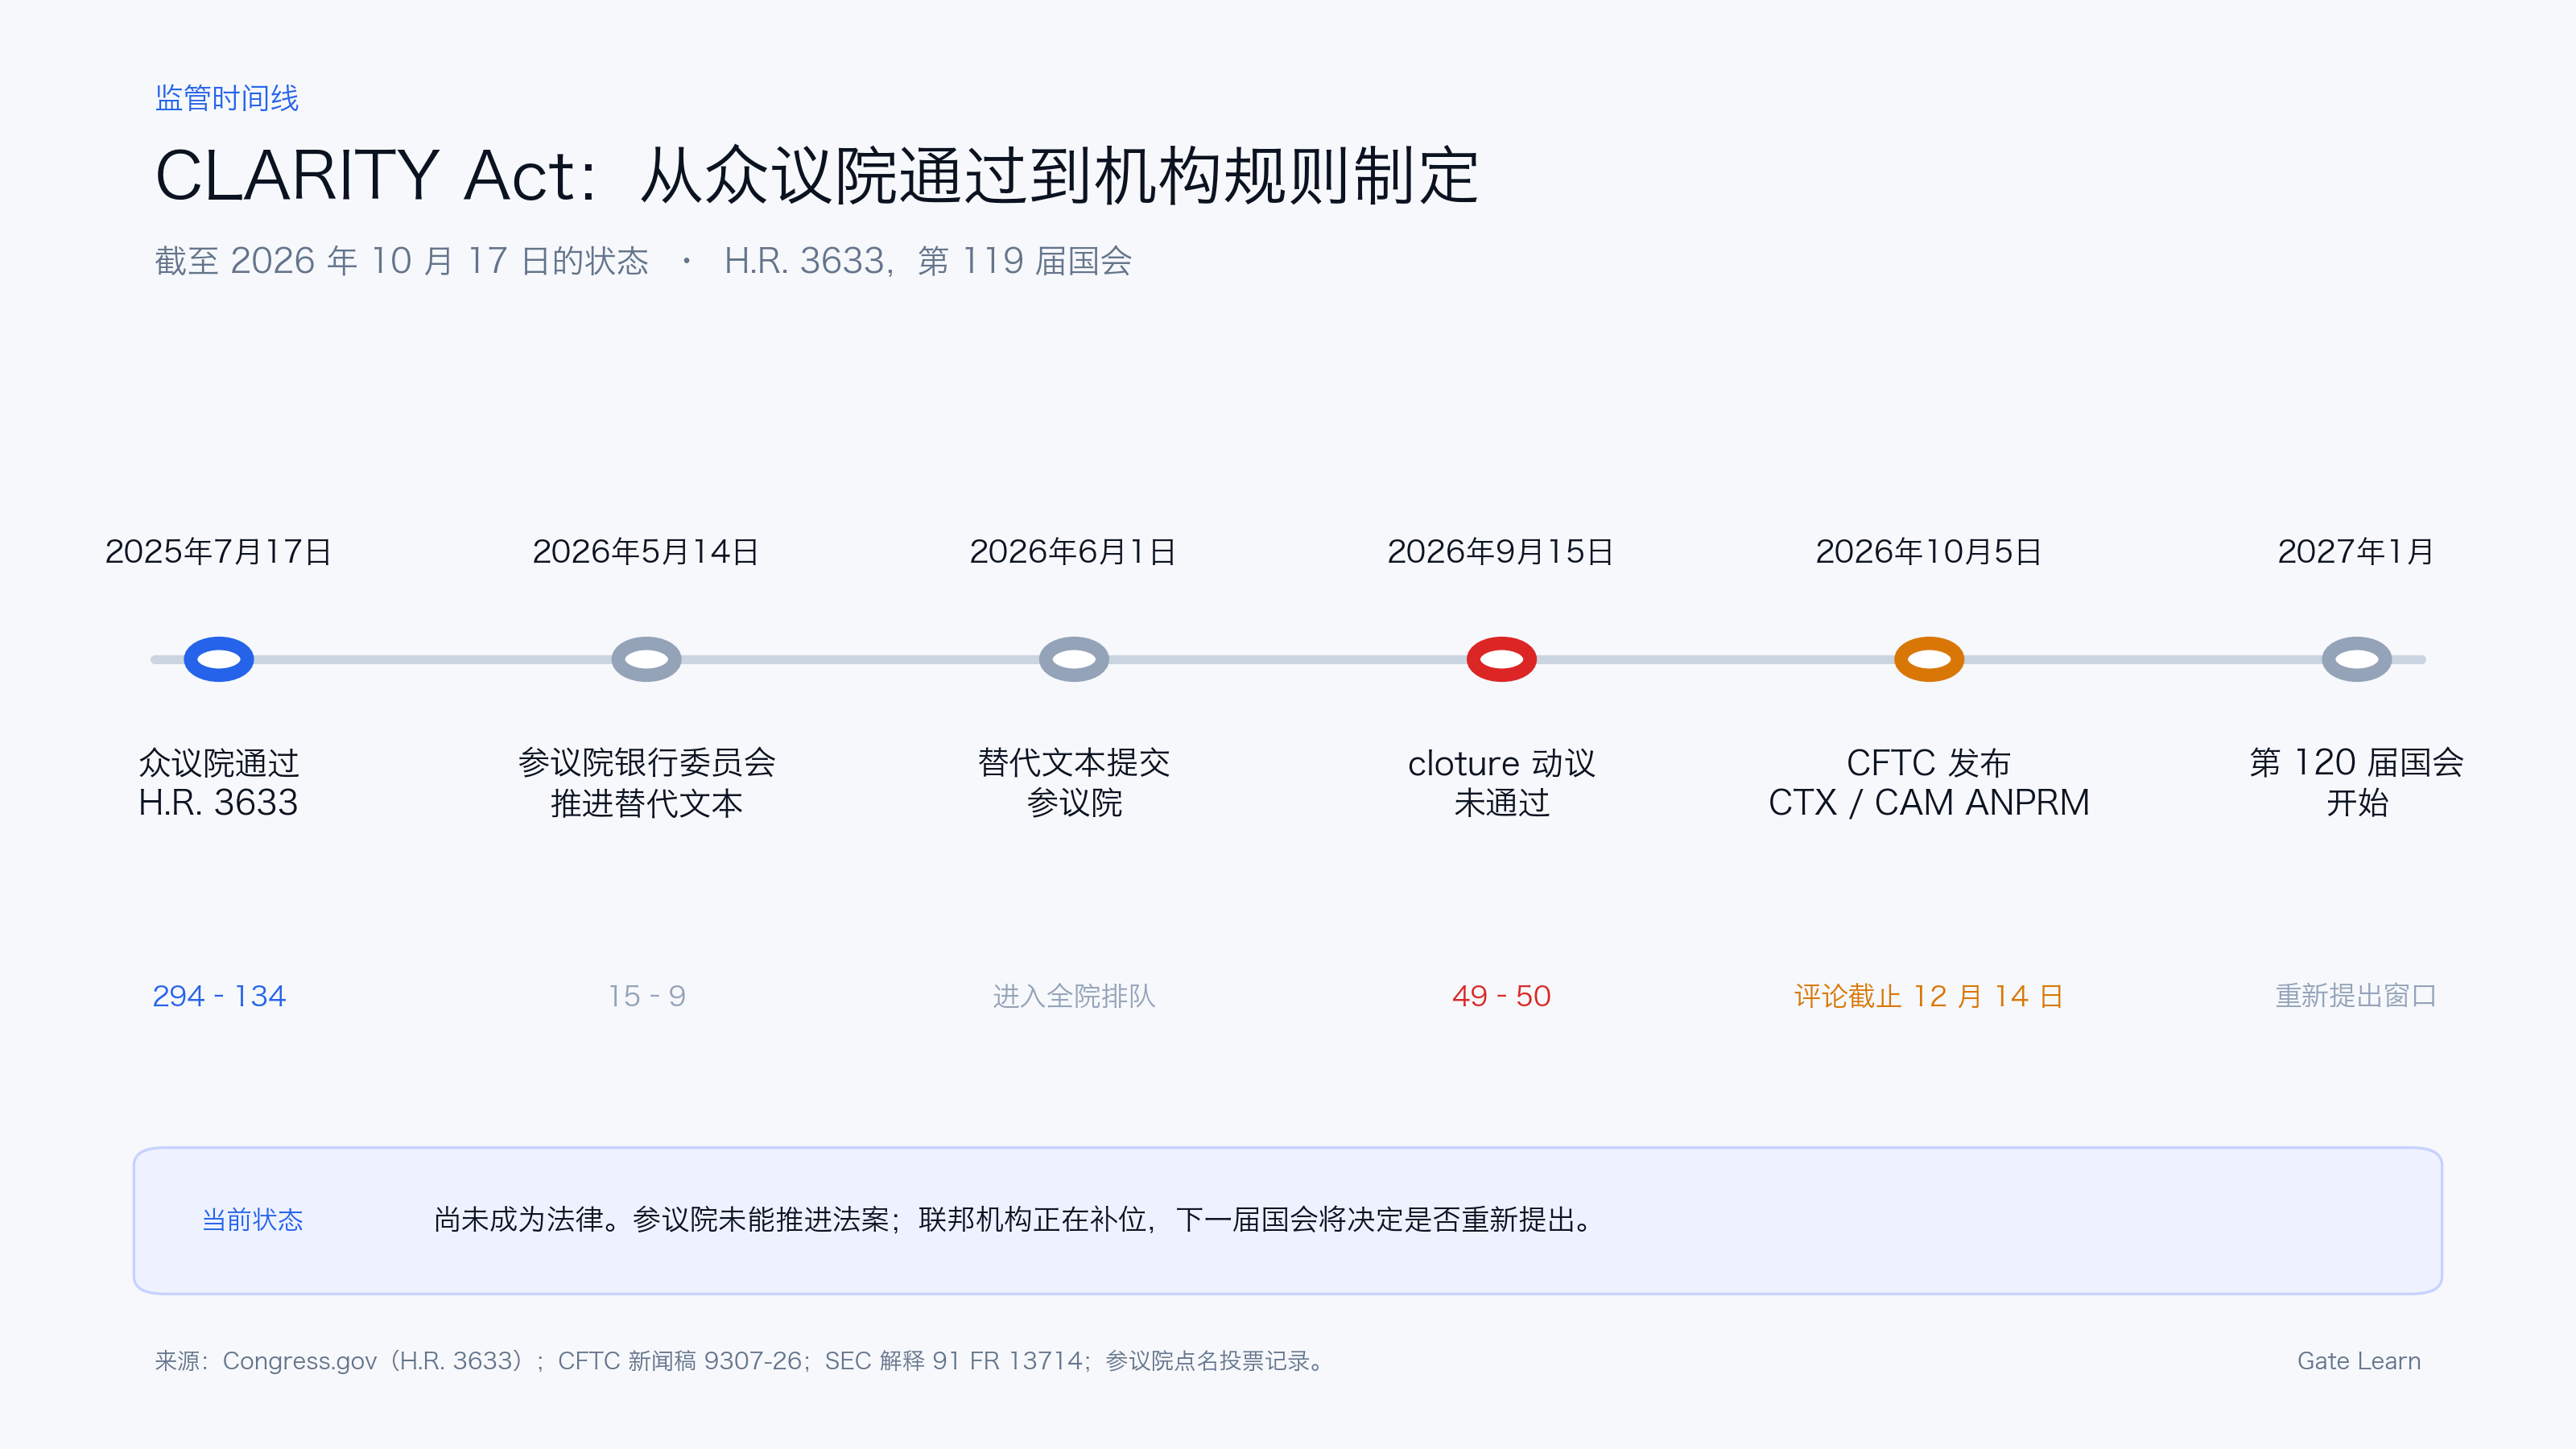
图 1. CLARITY Act 从众议院通过、参议院程序性投票失败,到 CFTC 规则制定的关键时间线。
SEC 在 2026 年 3 月 23 日发布的解释(91 FR 13714)把 BTC、ETH、SOL、XLM、XTZ 等列为数字商品的示例,同时强调具体资产仍需按事实判断。该解释不是法律,不能替代国会立法;它能为部分项目提供监管预期,但不会创建注册制度、客户资产规则或交易所牌照。州级层面,联邦与州级加密监管 的拼图仍在:货币传输牌照、纽约 BitLicense、加州 DFAL 以及各州执法,继续决定平台能否服务美国用户。
CLARITY Act 失败对交易者与交易所有什么影响?
短期规则没有改变。美国用户能访问哪些平台、需要完成哪些 KYC/AML 流程、稳定币交易对如何结算、税务如何申报,仍按现行证券法、商品交易法、州级牌照与平台条款执行。法案失败不会让执法消失,也不会自动产生新的联邦注册通道。
| 变化了什么 | 没有变化什么 |
|---|---|
| 立法预期:2026 年通过统一市场结构法的可能性下降 | 证券法、商品交易法与州级牌照继续适用 |
| 监管重心:从国会转向 CFTC/SEC 规则制定 | 没有联邦数字商品交易所注册制度 |
| 政策可见度:ANPRM 与 SEC 解释提供更多书面指引 | 代币分类仍需按事实判断,没有法定安全港 |
| 时间表:下一轮立法窗口推迟到 2027 年 | 客户资产隔离、反欺诈、AML 与制裁执法继续 |
对交易者而言,最重要的不是“法案是否通过”,而是自己使用的平台是否持有相应牌照、是否隔离客户资产、是否遵守制裁与反洗钱要求。美国用户在离岸平台交易时,仍可能面临提现限制、执法行动与税务申报差异;各州对加密活动和货币传输的许可要求并不一致。
对交易所与项目方而言,DCE 注册路径没有落地,意味着“合规进入美国市场”仍要依赖州级牌照、经纪商/交易商注册或其他现有结构。客户资产隔离、托管、上市审查、市场监督与反操纵仍是执法重点;代币发行与转售是否构成证券,仍要看具体权利与发行方式。没有法定安全港,也没有一套统一的联邦披露模板。
对机构投资者而言,托管、审计、储备证明与合规成本仍是准入条件。法案原本可能提供的统一托管标准与市场监督框架没有出现,机构仍需按现有证券法、商品法与银行规则做尽职调查。监管清晰度有所提高,但距离“统一市场结构”仍有差距。
接下来会发生什么?
未来 12 个月的关键节点集中在规则制定与新国会。CFTC 的 ANPRM 评论期在 2026 年 12 月 14 日结束,之后可能进入拟议规则与最终规则阶段;2027 年 1 月第 120 届国会开始,CLARITY Act 需要重新提出;GENIUS Act 的实施规则则按独立时间表推进。
| 时间 | 事件 | 需要观察什么 |
|---|---|---|
| 2026-11 | 美国中期选举 | 参议院席位与委员会领导权变化,是否改变立法优先级 |
| 2026-12-14 | CFTC ANPRM 评论截止 | 行业意见是否推动 CTX/CAM 范围扩大或收窄 |
| 2027-01 | 第 120 届国会开始 | 法案是否重新提出,是否沿用参议院替代文本 |
| 2027-01-18 | GENIUS Act 生效(或最终规则后 120 天,以较早者为准) | 稳定币发行人、储备与赎回规则如何落地 |
| 2027 年内 | CFTC 拟议规则/最终规则;SEC 解释与豁免 | 是否出现更接近市场结构法的联邦路径 |
三个观察指标比“法案会不会通过”更有用。第一,联邦层面是否出现可用的数字商品交易所注册路径;第二,稳定币实施规则是否按时落地,以及收益限制是否收紧;第三,州级执法是否在联邦规则缺位时变得更积极。三者中任何一个发生变化,都会直接影响平台准入与合规成本。
CLARITY Act 的失败不是终点,而是把美国加密监管从“等待一部法律”推回“多条规则并行”。在国会重新行动之前,CFTC 的 CTX/CAM 规则、SEC 的解释与执法、州级牌照与法院判决,仍将共同决定美国加密市场的边界。
总结
CLARITY Act 是一项试图统一美国数字资产市场结构的法案,但它在 2026 年 9 月 15 日的参议院程序性投票中以 49–50 未过,尚未成为法律。法案原本要把数字商品现货市场与中介交给 CFTC,同时保留 SEC 对证券与一级发行的权限,并为披露、客户资产隔离、DeFi 与稳定币使用建立规则。失败后,美国监管转向 CFTC 的 Regulation CTX/CAM、SEC 的证券法解释与州级牌照并行;对交易者与交易所而言,短期规则不变,但没有新的联邦注册通道。下一轮立法窗口在 2027 年新国会。
FAQ
CLARITY Act 是否已经失效?
不是。法案未成为法律,但在程序上仍有 reconsider 动议;2027 年新国会需要重新提出。更准确的说法是“在本届国会基本停滞”,而不是“永久失效”。参议院仍可在跛脚鸭会期尝试程序动作,但时间极为有限。
参议院是否通过了 CLARITY Act?
没有。2026 年 9 月 15 日的 cloture 投票为 49–50,未达到 60 票;众议院版本不等于参议院版本,也不等于法律。即使参议院之后通过,仍需两院协调文本并由总统签署。
CLARITY Act 失败后,美国加密监管由谁负责?
没有统一的市场结构法。CFTC 用 §2(c)(2)(D) 下的 ANPRM 处理零售杠杆、保证金与融资交易;SEC 用证券法解释与执法处理证券属性;州级货币传输牌照、BitLicense 与 DFAL 继续适用。
CLARITY Act 与 GENIUS Act 是什么关系?
两者处理不同问题。CLARITY Act 是市场结构法案,涉及 SEC/CFTC 分工、交易平台与代币发行;GENIUS Act 是支付稳定币框架,规定储备、赎回、发行人与披露。后者已独立成为法律,前者尚未成为法律。
美国什么时候可能通过加密市场结构法?
最早要看 2027 年新国会。即使法案通过,还需要两院协调、总统签署与机构规则落地;具体时间取决于参议院席位、委员会安排与两党能否在 DeFi、稳定币收益与消费者保护上妥协。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章


Master Protocol:激活 BTC 生息潜力

Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%
什么是 Fluid(FLUID)?一文了解 Fluid 的流动性基础设施与 DeFi 聚合机制
Fluid(FLUID)代币经济模型解析:用途、分配与激励机制