在加密市场早期,Bitcoin 和其他数字资产经常被理解成与传统金融体系相对独立的新型资产。但随着机构资金进入、稳定币规模扩大以及加密交易与传统金融市场之间的联系不断加强,美联储货币政策对加密市场的影响越来越值得单独研究。
这里需要先澄清一个概念:美联储不会直接决定 Bitcoin、Ethereum 或其他数字资产的价格。它影响的是资金环境、美元流动性、无风险收益率以及投资者承担风险的条件,而这些因素再通过交易账户、资产配置、杠杆和稳定币体系进入加密市场。
国际货币基金组织对加密周期的研究发现,美国货币政策收紧会通过风险承担渠道压低整体 crypto factor,并指出加密资产与股票市场之间的相关性随着机构投资者进入市场而增强。 后续 IMF 的金融稳定研究也指出,Bitcoin 与主流金融市场之间的联系正在增强,股票市场冲击向 Bitcoin 的溢出尤其值得关注。
与此同时,稳定币正在让这种联系更加深入。BIS 研究发现,美国货币政策冲击会同时影响传统金融市场和稳定币市场;在货币政策收紧之后,稳定币市值通常下降。 2026 年 BIS 年报进一步指出,政策利率变化会通过持有稳定币的机会成本影响稳定币需求,而 DeFi 借贷池中的稳定币收益率与传统美国短期利率之间的传导仍然较弱,并且很大程度受到 DeFi 自身因素影响。
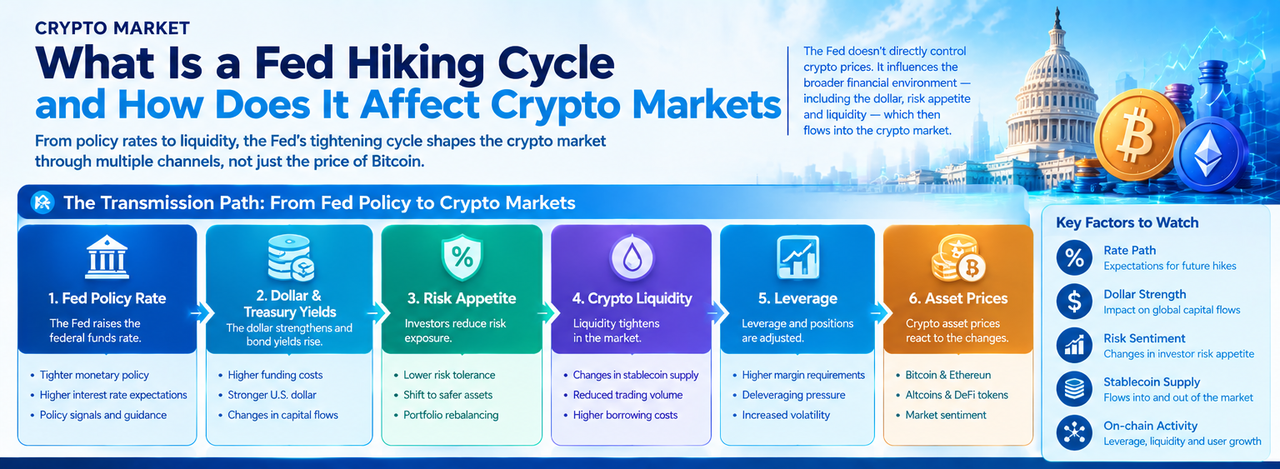
因此,理解美联储加息与加密市场的关系,不能只关注“Bitcoin 会不会上涨或下跌”,而应该研究一整套链条:
Fed Policy → Dollar & Rates → Risk Appetite → Crypto Liquidity → Leverage → Asset Prices
而稳定币和 DeFi 又构成这条链上的特殊连接层。
核心要点
-
美联储不直接决定加密资产价格,而是通过资金成本、风险偏好和流动性改变市场环境
-
加密市场与股票等风险资产之间的联系随着机构参与增加而更加值得关注
-
Bitcoin 对宏观流动性和风险偏好的敏感度,与其自身的链上供需是两个不同问题
-
稳定币既是加密市场的结算资产,也是连接美元金融体系与 Web3 的重要桥梁
-
DeFi 收益率并不会简单地与美联储政策利率同步变化,其传导受到链上杠杆、流动性和协议机制影响
-
加息周期中,杠杆、稳定币供应和交易流动性是理解加密市场的重要变量
-
美联储政策只是加密市场众多驱动因素之一,链上活动、资产结构和行业事件也会产生独立影响
什么是美联储加息周期
美联储加息周期,可以简单理解为一段以提高联邦基金利率目标为主要特征的货币政策收紧阶段。
这里最关键的并不是某一次加息,而是政策路径。
市场参与者会根据通胀、就业、经济增长等数据,判断未来利率可能处于什么水平。美联储也会通过 FOMC 声明、经济预测和官员讲话向市场传递政策信息。因此,加密市场受到影响的往往不仅是实际利率变化,还包括市场对于未来利率路径的重新判断。
例如,9 月 16 日 FOMC 将目标区间提高至 3.75%–4.00%,并表示通胀仍然偏高。 对加密市场而言,这一政策决定真正重要的不是“25 个基点”这个数字本身,而是市场如何重新评估美元利率、资金成本和未来风险承担条件。
这也是宏观研究与单纯行情研究的区别。
加密市场并不是看到一个利率数字之后机械变化,而是不断重新评估“持有风险资产需要承担什么机会成本”。
加息为什么会影响加密市场的风险偏好
Bitcoin 等加密资产虽然具有独特的技术和货币属性,但交易和持有行为同样受到整体金融环境影响。
当无风险利率上升时,投资者持有现金和短期高质量债券的收益可能提高。与此同时,融资成本增加,杠杆交易成本上升,市场参与者可能重新评估高波动资产的风险回报结构。
IMF 对美国货币政策与加密周期的研究发现,美国 Fed tightening 会通过 risk-taking channel 减弱 crypto factor,并指出加密市场与股票市场之间的联系随着机构资金进入而增强。
这意味着,加密市场中的一部分资金并不是孤立存在的。
同一投资者可能同时持有股票、债券和数字资产;同一家机构也可能管理多个资产类别。当宏观环境发生变化时,资产配置比例就可能随之变化。于是,传统市场中的利率变化能够通过投资组合调整进入加密市场。
这也解释了为什么加密市场有时会表现出类似其他风险资产的波动特征。
这里并不是说 Bitcoin 与股票完全相同,而是说两者在边际资金和风险偏好层面存在越来越多的共同参与者。
美元和流动性为什么如此重要
加密市场与美元之间存在一个非常特殊的关系。
大量加密交易和稳定币都以美元计价,稳定币又承担交易结算和链上资金管理功能,因此美元金融条件变化能够通过多个渠道进入 Web3。
当美元资金成本提高时,市场参与者重新评估持有加密资产的机会成本;如果金融条件收紧,同时杠杆水平下降,交易市场的流动性也可能出现变化。
BIS 的研究显示,美国货币政策冲击会同时影响传统金融市场与稳定币市场,而且稳定币的市场规模对政策收紧表现出明显反应。
这说明稳定币并不是一个完全脱离传统金融系统的“链上美元”。
相反,稳定币背后的储备资产主要包括短期美国国债等美元资产,因此稳定币体系本身就与传统美元金融市场存在资产负债表层面的连接。BIS 进一步指出,截至 2025 年底,稳定币合计管理资产已超过 2,700 亿美元,其储备配置对美国短期国债市场的影响也开始具有一定重要性。
于是,加密市场中的美元流动性其实可以从两个方向理解:一方面是投资者的风险资金,另一方面是稳定币作为链上结算资产所形成的资金池。
Bitcoin 为什么会受到宏观流动性影响
Bitcoin 的长期价值讨论通常围绕供给机制、网络效应、用户采用和数字资产属性展开。
但短中期市场价格还需要考虑一个不同的问题:边际买方是谁。
如果越来越多机构、基金和专业投资者参与 Bitcoin,那么它与全球金融市场资金环境之间的联系就会增加。IMF 2025 年的金融稳定报告指出,Bitcoin 与主流金融市场的互联性正在增强,且其价格对其他资产市场的压力较为敏感。
因此,宏观利率对 Bitcoin 的影响,可以理解成“金融资产属性”的一部分。
这并不否定 Bitcoin 的独特属性,而是说明资产价格同时受到自身基本结构和外部资金环境影响。一个资产可能拥有独特的长期供给机制,但其市场价格仍然由买方、卖方、杠杆、交易深度和风险偏好共同形成。
所以,在加息周期中研究 Bitcoin,应该把两个问题分开:
Bitcoin 网络基本面发生了什么?
以及:
全球风险资金环境发生了什么?
二者可能同时变化,也可能方向完全不同。
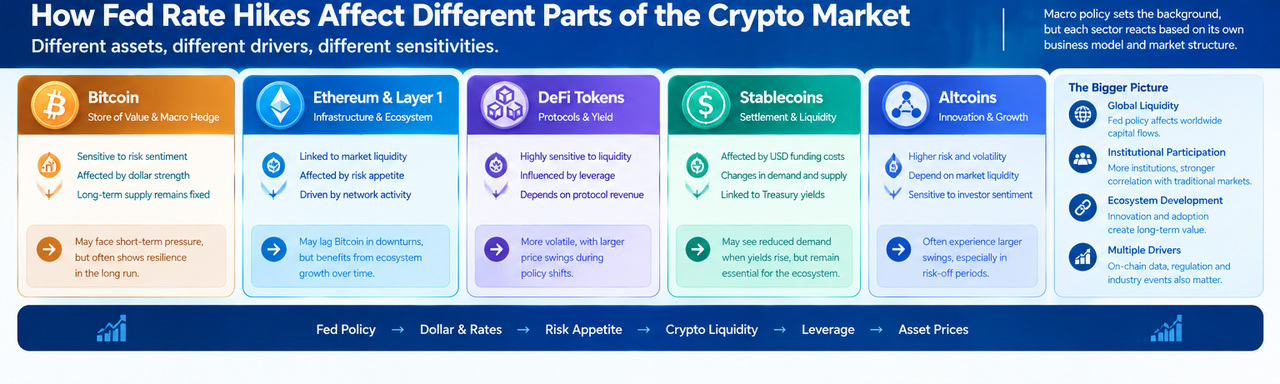
为什么 Altcoins 往往更依赖风险偏好
相比 Bitcoin,许多加密资产的估值基础更加依赖生态增长、协议使用、Token 激励和市场流动性。
这意味着,当市场风险偏好发生变化时,不同资产的价格发现机制也可能受到不同影响。
例如,一些 Token 的价值依赖未来生态用户增长;一些 DeFi Token 的估值与协议收入有关;一些新项目则高度依赖市场流动性。当融资成本提高、杠杆下降时,这些资产面对的并不仅是折现率变化,还可能是市场参与者数量和资金深度变化。
因此,加息周期中的加密市场并不是一个单一资产类别。
可以简单分成三层:
Bitcoin / Large-Cap Assets
更成熟、更大规模的加密资产,市场参与者相对多元。
Protocol Tokens
价值与链上使用、协议收入和治理等因素密切相关。
Long-Tail Assets
更依赖流动性、市场注意力和风险资本。
不同层次资产面对宏观变化的敏感度自然不同。
这也是为什么研究加密市场时,不能简单使用 Bitcoin 的宏观表现代表整个 Web3。
稳定币为什么是加息周期中的特殊变量
稳定币是理解加密宏观周期非常重要的一环。
它与 Bitcoin 最大的不同,是稳定币的主要目标不是价格上涨,而是维持相对稳定的计价单位。因此,当风险资产市场发生变化时,稳定币并不一定按照 Bitcoin 的方式波动。
但这并不代表稳定币与加息无关。
BIS 的研究发现,随着美国货币政策收紧,加密价格趋弱,稳定币市值也会下降;其分析认为,这反映出稳定币更多承担加密市场结算工具的角色,而整体风险承担环境变化会影响稳定币需求。
与此同时,稳定币的机会成本也会受到利率影响。
如果美元短期利率提高,持有不付息的稳定币意味着放弃一部分潜在利息收入。因此,即使稳定币的锚定机制不发生变化,用户对稳定币和其他收益型美元资产之间的选择也可能发生变化。
BIS 2026 年年报特别指出,政策利率变化会通过 opportunity cost 间接影响稳定币需求;与此同时,DeFi lending pools 的稳定币收益率与传统美国利率之间的传导仍然相对弱,并受到协议自身因素影响。
这意味着稳定币既是宏观周期的传导渠道,也是观察链上金融活动的重要指标。
DeFi 收益率为什么不会简单跟着美联储走
传统金融中的短期利率变化,往往会影响存款、货币市场基金和企业贷款利率。
但 DeFi 并不存在一个统一的“链上政策利率”。
不同协议拥有不同的资金池、抵押品、借款人、风险参数和清算机制,因此同样是 USDC 或 USDT,不同 DeFi 协议提供的收益率可能存在明显差异。
2026 年 9 月 14 日,欧洲央行相关研究专门讨论了美联储货币政策与稳定币 DeFi 存款利率之间的关系。研究发现,这些利率与传统短期利率存在显著且持续的差异,政策变化在短期内甚至可能产生与传统利率渠道方向不同的影响,而中期传导又受到去杠杆和 DeFi 自身结构影响。
BIS 2026 年的研究同样指出,DeFi lending pools 中的稳定币收益率主要由协议层面的因素驱动,其与美国传统短期利率之间的联系仍然较弱。
因此,研究加息周期中的 DeFi,不能简单地套用“美联储加息 → DeFi 收益率上升”这样的公式。
真正需要观察的是:
Borrowing Demand
Leverage
Collateral Prices
Protocol Liquidity
Stablecoin Supply
Liquidation Activity
这些链上因素有时会比政策利率本身更直接。
加息周期为什么会影响加密市场杠杆
加密市场另一个重要特点是杠杆使用。
当市场融资成本较低、资产价格上涨、风险偏好较高时,杠杆通常更容易扩大。杠杆扩大以后,会进一步提高交易规模和资金效率,但也会增加市场对价格波动的敏感度。
加息会通过提高外部资金成本和改变风险承担环境,影响这一过程。
如果杠杆下降,那么资产价格变化对保证金、抵押品和清算的影响可能进一步放大。特别是在 DeFi 中,抵押品价格下降可能触发自动清算,从而进一步影响流动性。
这形成了一条典型的链上反馈路径:
Higher Rates → Lower Risk Appetite → Lower Leverage → Lower Liquidity → Higher Price Sensitivity
但这并不是所有市场环境下都会完整发生。
如果链上活动、稳定币供应和用户增长仍然强劲,那么某些加密市场子领域可能拥有独立于宏观利率的增长动力。因此,宏观政策需要与链上数据结合观察。
为什么“美联储加息 = 加密市场下跌”仍然过于简单
如果只看历史相关性,很容易得出简单结论。
但加密市场同时受到多个变量影响,包括 Bitcoin 自身供需、稳定币发行、交易所资金流、ETF 产品、DeFi 活跃度、网络使用以及行业监管变化。
IMF 的研究能够证明的是,美国 Fed tightening 与 crypto factor 之间存在统计上的联系,并不能说明每一次加息都会机械导致所有数字资产按照同样幅度变化。
BIS 的研究同样说明,稳定币对美国货币政策存在反应,但 DeFi 收益率又明显受到协议自身因素影响。
因此,加息应该被理解成加密市场的宏观背景变量,而不是唯一变量。
这也是 Web3 市场研究中非常重要的一个方法:不要把宏观变量当成资产价格的单变量解释器,而应该观察它如何与链上流动性、杠杆和用户活动产生交互。
如何建立理解加息与加密市场关系的长期框架
可以把整个关系拆成六个层面:
-
Policy Rate,即美联储的政策利率和未来路径。
-
Dollar & Treasury Yields,观察美元和美国短期、长期利率如何变化。
-
Risk Appetite,观察投资者承担风险的意愿。
-
Crypto Liquidity,包括稳定币供应、交易深度和市场资金。
-
Leverage,包括中心化平台和 DeFi 中的借贷、保证金与清算。
-
Asset Pricing,即 Bitcoin、Ethereum、Altcoins、DeFi Token 等不同资产的价格变化。
这套顺序非常重要。
因为它避免了直接从“美联储加息”跳到“Bitcoin 应该怎么样”。
真正的研究路径应该是:
Fed → Financial Conditions → Risk Appetite → Onchain Liquidity → Market Structure → Asset Price
不同市场阶段中,这条链上的传导强弱可能不同。
美联储与 Web3 的关系正在发生变化
随着稳定币、Bitcoin ETF、机构托管、Tokenized Assets 和 DeFi 不断发展,加密市场与传统金融之间的边界正在变得更加复杂。
一方面,加密资产越来越受到传统金融资金环境影响;另一方面,稳定币又开始反过来影响美国国债市场。BIS 2025 年研究估计,2025 年稳定币购买的美国国债规模接近 350 亿美元,并发现稳定币资金流入能够对短期国债收益率产生一定影响。
这意味着未来讨论“美联储影响加密市场”时,可能已经不能只理解成“传统金融影响 Web3”。
两套金融体系正在形成双向连接。
美元利率影响稳定币需求、DeFi 流动性和风险偏好;而稳定币规模扩大,又可能影响短期国债需求、银行存款结构和货币政策传导。BIS 2026 年对这一问题的讨论也指出,稳定币发展可能改变金融体系的资金结构,并进一步影响货币政策的传导方式。
这也是加密宏观研究越来越重要的原因。
它不再只是研究“Bitcoin 对利率敏不敏感”,而是在研究一个逐渐与全球美元金融体系发生深度联系的数字金融市场。
FAQ
美联储加息为什么会影响 Bitcoin?
主要通过金融条件、风险偏好、美元资金成本和投资者资产配置等渠道影响。IMF 的研究发现,美国货币政策收紧会通过风险承担渠道压低 crypto factor。
稳定币会不会因为美联储加息而失去需求?
不能简单这样理解。稳定币的主要需求来自交易、结算和链上金融活动,但其持有机会成本会受到利率影响。BIS 研究发现,美国货币政策收紧与稳定币市场规模下降存在统计联系。
为什么 DeFi 收益率不一定跟着美联储利率走?
因为 DeFi 收益率受到协议流动性、借贷需求、抵押品、杠杆和风险参数等链上变量影响。近期欧洲央行研究发现,稳定币 DeFi 存款利率与传统短期利率之间的传导并不稳定。
加息周期中研究加密市场,最重要的宏观指标是什么?
可以重点观察政策利率、美国国债收益率、美元、风险偏好,以及加密市场自身的稳定币供应、杠杆和流动性。宏观指标需要与链上数据结合,而不能单独作为资产价格的解释变量。
美联储加息是否意味着整个 Web3 都会受到同样影响?
不一定。Bitcoin、Ethereum、稳定币、DeFi Token 和其他长尾资产具有不同的需求来源和市场结构,因此受到宏观政策影响的路径和程度也可能不同。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章


Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%
Gate 研究院:BTC 突破 10 万美元大关,11 月加密货币交易量首次突破 10 万亿美元
Gate 研究院:2025 年 Q1 加密货币市场回顾