Reddit 与社交渠道常把「想买 Neuralink / Anduril 股票」与「看到同名 PreStock 代币」混为一谈。适合需要理清这一混淆的读者,可从 PreStocks 运作方式入手;Neuralink、Anduril 作为双案例说明经济敞口与真股边界,并对照 gStocks 代币化证券与 Gate Stocks 上市路径,附可执行核验步骤。各节均为教育说明,不构成投资建议。
核心要点
- Neuralink / Anduril PreStocks 提供 Pre-IPO 相关经济敞口,不是公司发行的登记股票。
- 常见结构是持仓实体或 SPV 持有间接权益后,再映射为链上代币;投票权与公司治理通常留在底层法律安排。
- Neuralink 侧重脑机接口叙事,Anduril 侧重国防科技;二级价可相对私募估值出现溢价或折价。
- PreStocks、Gate Stocks 上市真股、传统合格投资者 Pre-IPO 是三条不同权利与门槛路径。
- 核验须对照 mint、条款中的赎回裁量、发行人权限,以及公司对未授权间接股权要约的公开警示。
私营公司语境下,Neuralink 与 Anduril PreStocks 是什么?
Neuralink PreStocks 与 Anduril PreStocks 是以公司名为参照的 Pre-IPO 代币化产品:价格叙事锚定对应私营公司的每股或估值标记,交易多发生在 Solana 钱包与聚合路由环境中。PreStocks 平台层说明已覆盖 OpenAI、SpaceX、Anthropic、Anduril、Neuralink 等标的清单;此处聚焦这两家为何同时进入零售搜索,而非重写平台通论。
Neuralink 作为脑机接口(BCI)公司,长期处于私市融资阶段,公开股票渠道不可得,因此「代币化敞口」成为检索替代入口。Anduril 作为国防与自主系统科技公司,同样吸引高关注度私市叙事。两者共同点是:传统零售投资者难以通过券商直接买入登记股;差异点在于行业监管、出口管制与公司对第三方「间接投资」话术的公开态度不同。
PreStocks 代币实际代表什么权利?
结论先行:持有 Neuralink 或 Anduril PreStocks,通常代表对发行人安排下经济敞口的持仓,而不是成为 Neuralink 或 Anduril 的登记股东。SEC 相关教育口径也会区分:代币化产品可以用股份作经济参照,但这与真正持有公司股份的所有权并不相同。
| 维度 | 登记股票 | PreStocks 类代币 |
|---|---|---|
| 法律身份 | 股东 / 证券账户持仓 | 链上代币(经济敞口参照) |
| 投票 / 治理 | 通常具备(视股类) | 通常不具备 |
| 分红 / 信息权 | 按公司法与披露 | 通常不授予 |
| 价格发现 | 交易所订单簿或私募成交 | 链上流动性池 + 套利 |
| 与公司关系 | 在 cap table 或经纪商账簿 | 一般不视为公司发行或背书 |
典型链路是:相关权益由 SPV 或持仓实体集中持有(特殊目的载体可汇集资金以获取或持有相关私市权益)→ 按经济价值映射为链上代币 → 用户在二级市场买卖代币,且不会出现在任何过户代理维护的股东名册上。Gate Learn 对 PreStocks 的平台说明强调:用户购买的是映射经济权益的钱包内数字资产,而非目标公司官方股份。条款层面,部分产品还会写明抵押或 backing 安排不自动构成信托、托管或破产隔离请求权——即「backed」描述产品运作方式,不等于持有人可对底层资产主张所有权。
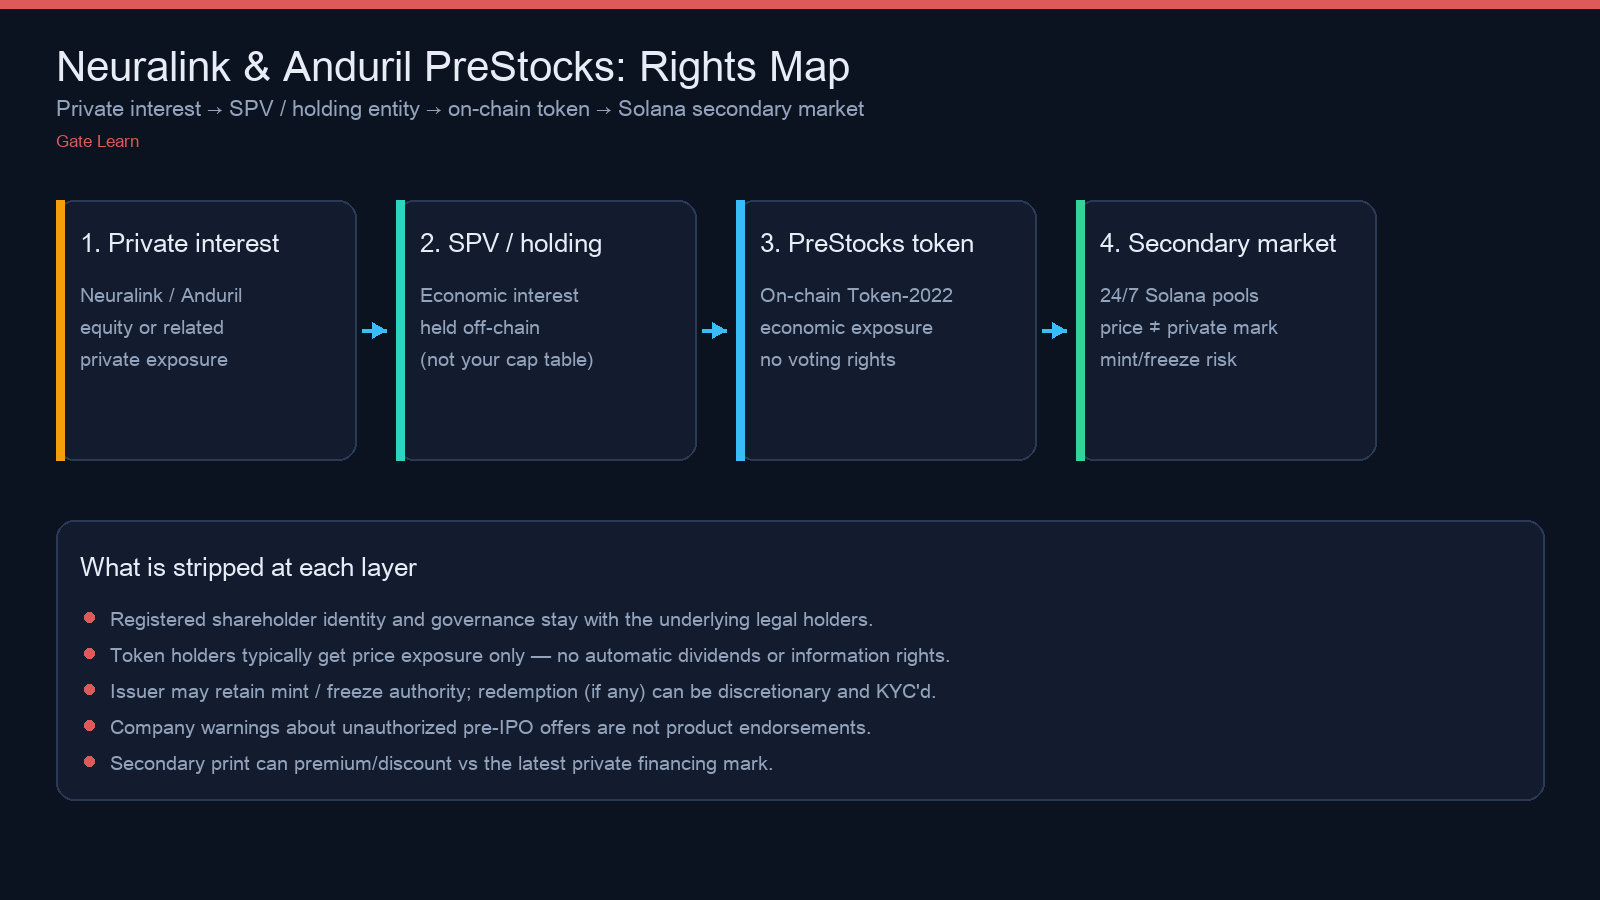
图 1. 私募权益 → SPV/持仓安排 → PreStocks 代币 → Solana 二级市场:权利逐层剥离示意。
Neuralink vs Anduril:赛道、叙事与风险重心有何不同?
产品外壳相近时,应用场景与叙事风险仍应分开评估,尤其因为代币并不等于被参照的公司本身。
| 对照项 | Neuralink PreStocks | Anduril PreStocks |
|---|---|---|
| 公司赛道 | 脑机接口 / 植入式神经技术 | 国防科技 / 自主系统 |
| 零售搜索动机 | 「上市前能否买到 Neuralink」 | 「能否买到 Anduril 股票」 |
| 估值信息来源 | 私募轮次、媒体报道、二级池 | 私募轮次、媒体报道、二级池 |
| 特有风险重心 | 医疗器械与试验路径不确定性 | 国防出口、未授权「间接股权」话术 |
| 公司公开态度(示例) | 需以公司披露为准 | Anduril 投资者关系页警示:非经 Anduril 发出或经由 Anduril 的投资要约「极可能是骗局」 |
Neuralink 侧,读者更常问的是临床进度与私市稀缺性如何被二级价吸收;任何把代币价格等同「下一轮融资定价」的说法,都应改写为:代币通过链上供需与发行人铸造/赎回规则参照公司估值,而非直接持股,过户代理也不会把持有人记为股东。Anduril 侧,除流动性与估值不可核验外,还须把公司投资者关系页对零售「pre-IPO Anduril shares」推销的警示与代币营销话术并排阅读:该警示针对未授权第三方要约,并不等于对某一具体代币产品的个案鉴定,但说明「同名 + Pre-IPO」本身不能当作公司背书。
价格层面,两边都可能相对已披露的私募轮次标记出现溢价或折价:二级池深度、转移费用、铸造/赎回摩擦与市场情绪都会拉开差距。因此「哪个更好」不是可回答的投资排序;可回答的是维度对照——赛道、权利、流动性、公司声明与条款裁量。
PreStocks vs Gate Stocks vs 传统 Pre-IPO:代币化 Pre-IPO 股票与三条路径对照
「接触私企增长叙事」至少有三条常见路径,权利与门槛不同,不宜互相替代。
| 路径 | 典型对象 | 持有人通常得到什么 | 主要门槛 |
|---|---|---|---|
| PreStocks 类代币 | Neuralink / Anduril 等 Pre-IPO 参照代币 | 链上经济敞口;非登记股东 | 钱包、合资格辖区、产品条款 |
| Gate Stocks 等上市股票通道 | 已上市个股(USDT 等结算) | 平台规则下的股票交易持仓 | 账户与地区资格、交易时段 |
| 传统 Pre-IPO / 二级份额平台 | 经 EquityZen、Forge Global 等平台的合格投资者私市权益 | 合同约定的份额或间接权益 | 合格投资者、最低金额、锁定期 |
Gate Stocks 路径服务于已上市股票交易教育与产品说明,例如 Gate 股票融资融券与股票与加密货币交易时段;它不把未上市公司的 PreStock 代币等同为交易所上市股。传统 Pre-IPO 份额获取往往走 EquityZen、Forge Global 一类平台,而非代币场所。gStocks 等代币化证券叙事更靠近「把证券形态映射到链上」的另一类产品边界,与 Pre-IPO 经济敞口代币仍须分栏理解。传统 Pre-IPO 平台强调合格投资者审查、法律文件与锁定期;传统私股可能多年难卖,二级份额市场可帮助部分员工向合格买家转让,但准入通常仍受限,合同权利结构也不同。
选择对照维度时,优先问:要的是公司治理权,还是价格波动敞口;能否接受发行人保留铸造/冻结权限;上市或并购后代币是否须在窗口内转换,逾期是否作废。这些问题决定路径是否匹配,而不是哪个「更值得买」。高关注度科技公司可能长期保持私有,因此 Pre-IPO 兴趣常集中在 IPO 前的高估值阶段——在代币化替代出现前,许多零售投资者难以进入该市场。
如何核对 Pre-IPO 代币化敞口?
在社交帖或聚合器上看到「Neuralink PreStock」「Anduril PreStock」时,应把 Solana 上的便利当成减速理由而非加速理由:代币化 Pre-IPO 股票的误认与假盘风险仍然很高。
- 核对发行主体与 mint: 在区块浏览器确认代币合约、Token-2022 权限字段(铸造、冻结)、官方流动性池入口;拒绝仅凭 ticker 同名下单。
- 阅读权利声明: 确认 FAQ/条款是否明确「无所有权、无投票权、无分红权、与目标公司无关联/无背书」。
- 理解赎回与 backing: 赎回若存在,是否需 KYC、是否裁量、结算资产是稳定币还是「真股」;backing 是发行人 attestation 还是可独立审计的链下证明;核实被参照的底层资产,以及文件是否实际指明托管人或链下持有人。
- 对照公司公开警示: 打开 Anduril 投资者关系页,核对是否存在「非经公司渠道的投资要约极可能是骗局」类表述;把公司警示与代币营销话术并排阅读。
- 小额测试与仓位纪律: 先验证转账、费率与滑点;买入通常需要已注资的 Solana 钱包并在 Solana 链上交易;勿把 PreStock 当作已登记股票或 IPO 配售凭证。
美国证监会投资者教育亦提示:面向公众推销的未注册「pre-IPO shares」存在较高欺诈与违法发行风险,决策前应核验销售方注册状态与要约合法性,可对照其 Pre-IPO 投资骗局警示。代币化 Pre-IPO 股票在各司法辖区的监管定性也仍不稳定。
使用或持有这类代币有哪些风险?
风险应按机制拆分,避免用「波动大」一笔带过。
流动性风险。 部分代币化 Pre-IPO 股票池规模有限,买卖价差与滑点可能显著;大额进出可能冲击价格,使链上成交价进一步偏离任何私募标记。成交周转相对市值可能显得异常活跃,却仍不能证明持久深度,因此不宜把短暂放量读成永久流动性。
估值与信息风险。 私营公司没有持续公开报价义务;代币价格由二级供需主导,融资新闻、社交传播与套利摩擦都会造成短期偏离。把池价当作「公司真实股权价值」缺乏可核验基础。
结构与对手方风险。 SPV/持仓实体身份、层级与可执行权利往往对外不透明;此类结构可能先汇集资金再获取或参照私市权益;条款若声明持有人不对抵押品享有法律或衡平法上的专有利益,则「1:1 backed」不能被读成破产隔离所有权。
权限与产品设计风险。 发行人保留铸造、冻结或转移费用配置时,持有人需假设这些权限可能被使用;上市/并购后的强制转换窗口与逾期作废规则,会把时间风险写进产品本身。
司法辖区与合规风险。 交易、铸造、赎回可能对美国人士或列明辖区施加限制;未满足资格仍参与,可能违反当地证券规则。公司对未授权间接股权要约的警示,进一步提醒:同名叙事不等于合法登记发行。
总结
Neuralink 与 Anduril PreStocks 把高关注度 Pre-IPO 公司装进可链上交易的经济敞口外壳,但不会自动交付股东身份或公司治理权。两者赛道与公开警示语境不同,却共享流动性、估值不可核验、结构对手方与发行人权限等机制风险。对照 PreStocks、Gate Stocks 与传统 Pre-IPO 三条路径,再按 mint、条款、赎回与公司声明完成核验,比追逐「上市前上车」话术更能对齐真实权利边界。
FAQ
Neuralink PreStocks 是什么?等于 Neuralink 股票吗?
Neuralink PreStocks 通常是映射 Pre-IPO 经济敞口的代币化 Pre-IPO 产品,不是 Neuralink 发行的登记股票。实践中,代币更多是在跟踪 Neuralink 的价值参照,而非直接授予 Neuralink 股票所有权,因此一般不进入公司 cap table,也不自动获得投票权或分红权。
上市前能买到 Anduril 股票吗?
传统券商通道通常买不到未上市公司的登记股。传统准入往往限于合格投资者或其他私市参与者,这也是零售搜索者寻找替代路径的原因。市场上出现的 Anduril 同名代币或「间接投资」推销,可能提供对 Pre-IPO 股票叙事的敞口,却不直接等于持有公司发行股份,两者法律关系不同;Anduril 投资者关系页亦警示,非经 Anduril 发出或经由 Anduril 的投资要约极可能是骗局。
Anduril PreStock 是骗局吗?
「骗局」需个案核验,不能仅凭 ticker 下结论。不要只依赖聊天群或网络社区判断代币是否正当。应核对官方 mint、条款中的无股权声明、赎回是否裁量、公司对未授权要约的公开警示,以及发行人身份与代币活动相关数据,而不是只看 ticker 名称。假盘、未授权推销与「经济敞口代币」可能并存于同一搜索结果页。
PreStocks 持有人有投票权或所有权吗?
一般没有。PreStocks 类产品定位于间接经济敞口,而不是对公司股份的零碎所有权;投票权、信息权与股东地位通常留在底层法律持有人一侧。务必阅读具体产品条款,因为代币往往通过 SPV 或类似安排跟踪价值,并不直接授予股票所有权。
PreStocks 价格为什么会偏离公司估值?
链上成交价由流动性池供需、转移费用、铸造/赎回摩擦与市场情绪共同决定,因此代币价格可以偏离私营公司估值——代币自身市值与流动性通常远小于被参照公司估值。这些工具是对私营公司的可交易参照,而非公司实际股份,价格可独立波动;连续交易可能缩短等待,但不会消除估值缺口。私募轮次标记并不是连续可交易的订单簿价格。溢价或折价在机制上可出现,不自动证明代币「低估」或「高估」公司股权。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
2026 年黄金价格深度展望:高位震荡偏强,还是开启新一轮趋势上涨?
比特币的未来与传统金融 (3,3)
SpaceX(SPCX)是什么?SpaceX 私募股权投资机会与 SPCX 运作机制解析
GoldFinger 如何运作?黄金资产代币化机制、储备证明与链上流通全解析
GoldFinger 在 DeFi 中的应用场景有哪些?黄金资产如何进入链上金融体系?