前言
如果把 Web3 只理解成一种新的资产类别,那么传统金融公司与 Web3 的关系并不复杂:交易平台提供入口,银行提供托管,资产管理公司提供产品,支付机构提供资金通道。但如果把观察范围扩大到金融基础设施,就会发现 Web3 可能影响的并不是某一种资产,而是金融机构创造价值的方式。
传统金融公司过去依靠账户、交易所、托管系统、支付网络和资产管理体系建立壁垒。Web3 则把金融资产、身份、资金和交易规则放进更加开放和可编程的网络环境中。两套体系真正发生碰撞之后,最值得关注的并不是“哪家公司最会做加密产品”,而是哪些传统金融能力能够成为数字资产时代不可替代的基础设施。
这也是长期研究传统金融公司的一个新角度:不必预测下一轮加密资产行情,而是观察 Web3 是否会扩大某些金融服务的市场边界。如果交易时间延长、资产流动性提高、跨境结算更高效、证券可以被重新组合,那么交易、托管、支付和资产管理公司的长期商业模式都可能受到影响。
核心要点
-
Web3 对传统金融公司的影响,正在从资产交易扩展到基础设施
-
交易、托管、支付和资产管理是最值得长期观察的四类能力
-
传统金融机构最大的优势仍然是监管、信用、客户和资产服务网络
-
Web3 的真正价值可能来自更长交易时间、更高资产流动性和更低结算摩擦
-
代币化可能让传统金融公司获得新的产品分发和资产管理空间
-
长期投资研究需要关注公司如何把 Web3 能力转化为收入、客户和资本效率,而不是只看概念曝光度
Web3 改变的不是一个产品,而是金融公司的价值链
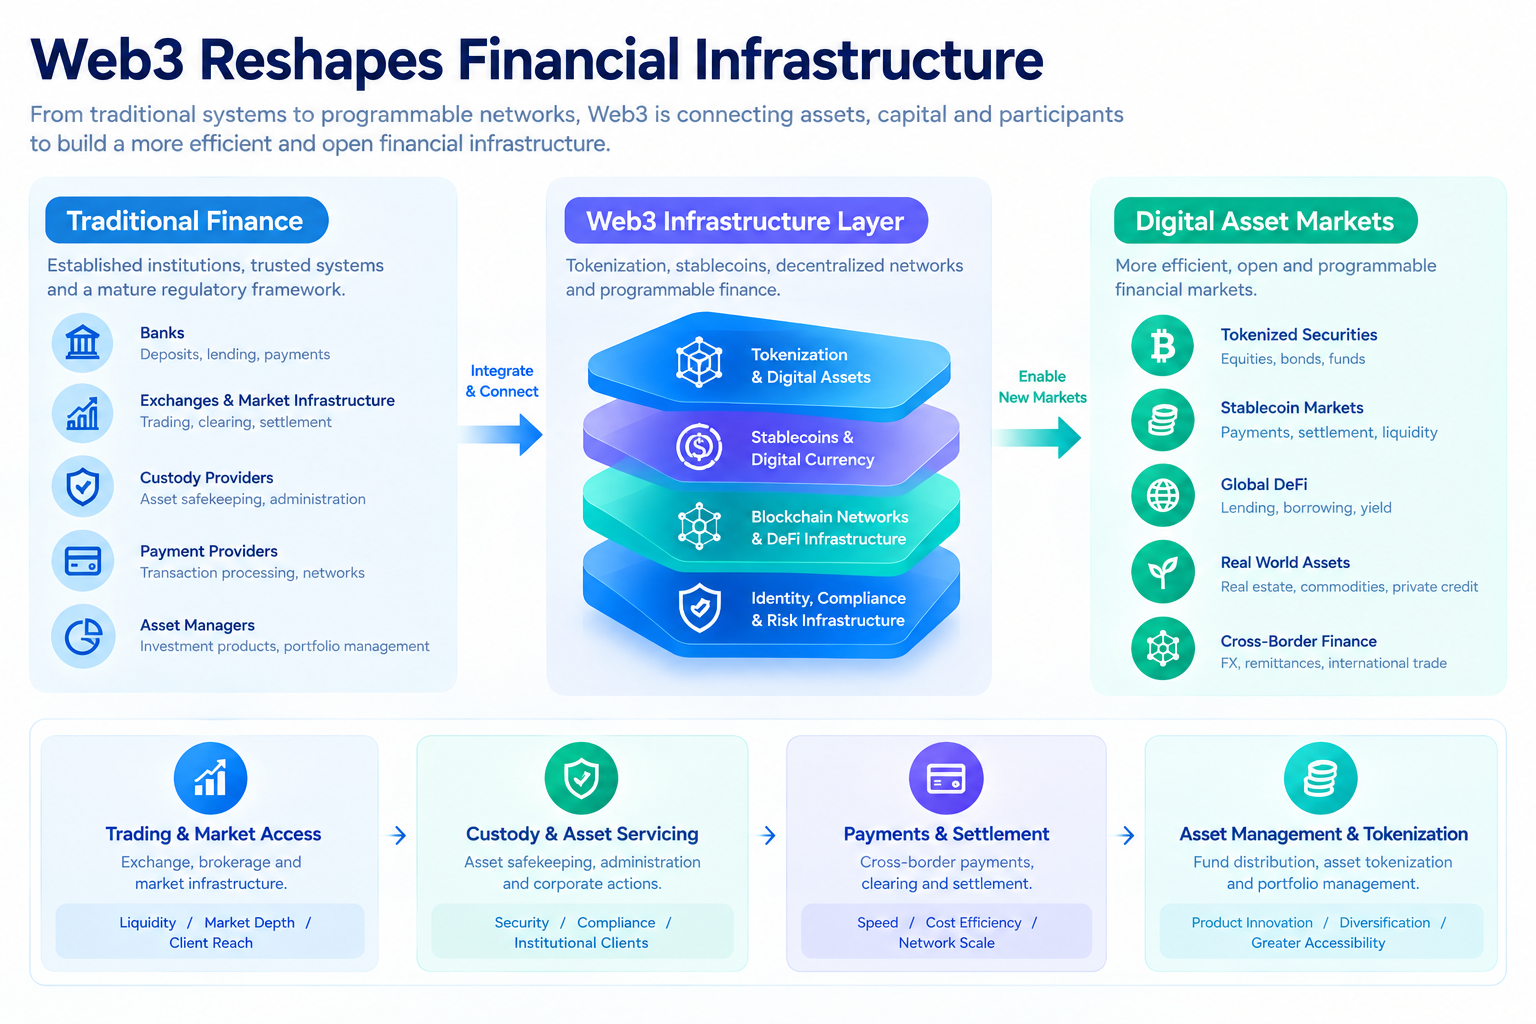
金融行业的竞争从来不只是产品竞争。银行、券商、托管机构、支付公司和资产管理机构之所以能够长期存在,是因为它们掌握了一整套围绕金融交易运行的基础设施。
例如,券商连接投资者和市场,托管机构负责资产安全和记录,支付机构连接商户和资金,资产管理公司则负责把资本配置到不同资产。每个机构都处于金融价值链的不同位置,而这些位置之间通过大量标准化流程连接起来。
Web3 的出现,开始让这些连接方式发生变化。过去资产、资金和交易记录分别存在于不同系统中,而区块链允许资产和交易规则在同一个可编程环境中组合。这样一来,传统金融公司的竞争边界也可能发生变化:券商不一定只是提供交易入口,托管机构不一定只是保存证券,支付机构也可能逐渐成为链上资金的结算层。
这意味着研究金融公司时,不能简单问“它有没有推出 Web3 产品”,而应该问:Web3 是否增强了它原来的核心能力? 如果一家机构只是增加了一个数字资产页面,却没有改变客户获取、交易、托管、结算或者资产管理效率,那么这种业务可能只是产品扩展;如果它能够把 Web3 嵌入原有业务网络,那么潜在影响就会明显不同。
交易与市场接入,首先改变的是市场边界
交易业务可能是 Web3 对传统金融影响最容易理解的一层。
传统证券市场存在明确的交易时间、交易场所和参与者体系。Web3 市场则天然具有更长的运行时间和更加开放的网络结构。这并不意味着传统市场一定要变成全天候交易,也不意味着所有资产都需要进入公链,而是意味着市场参与者开始重新思考“金融市场为什么必须按照过去的时间和系统边界运行”。
如果代币化证券能够在合规环境下实现更灵活的转移,那么券商、交易所和市场基础设施机构就可能获得新的产品形态。例如,传统证券可以通过数字化凭证连接链上投资者,资产管理产品可以在更长时间窗口内处理份额变化,而不同市场之间也可能出现新的互操作方式。
DTCC 正在推进的代币化服务就是一个值得长期观察的案例。2026 年,DTCC 已经完成 DTC 持有证券的代币化生产交易测试,并计划进一步推进代币化服务。这种路径的特点并不是完全脱离传统证券市场,而是把传统市场中的证券与数字资产市场连接起来。
对于传统交易基础设施而言,这种变化可能带来两种结果。一方面,新的交易方式会增加竞争;另一方面,原本拥有证券登记、清算、托管和市场连接能力的机构,也可能成为新体系不可缺少的“桥梁”。因此,Web3 并不天然意味着传统交易基础设施价值下降,关键在于这些机构能否把既有能力延伸到新的数字市场。
托管正在从“保存资产”走向“管理数字资产权利”
托管是另一个非常重要的观察领域。
传统金融中的托管业务,本质上解决的是“谁拥有资产、谁能够操作资产以及资产如何安全地被记录”。在 Web3 环境中,这些问题依然存在,只是资产的表现形式发生了变化。
对于数字资产而言,私钥管理、钱包权限、交易审批、资产隔离和安全策略成为新的托管问题;对于代币化证券而言,还需要进一步处理底层资产权利、投资者身份、公司行动以及不同网络之间的资产转移。因此,真正的机构级数字资产托管并不是简单地“帮客户保存钱包”,而是把传统金融的资产服务能力与区块链的技术结构结合起来。
这也意味着传统托管机构可能拥有天然优势。它们已经具备客户尽调、资产隔离、法律责任和风险管理体系,只需要逐渐增加数字资产的技术能力,就可以进入新的资产类别。反过来,纯 Web3 公司虽然拥有技术优势,却可能需要投入更多资源解决机构客户最关心的合规和治理问题。
从长期角度看,值得关注的并不是某家公司的数字资产钱包做得多么漂亮,而是它能否成为机构客户的统一资产服务层。如果未来一个大型投资机构同时持有传统证券、代币化证券、稳定币和其他数字资产,那么能够统一处理这些资产的托管和运营平台,其价值可能明显高于单一资产钱包。
支付与结算,可能是 Web3 最容易进入传统金融的领域
如果说交易和托管主要改变的是资产,那么支付和结算改变的就是资金本身。
传统跨境支付通常需要多个银行、清算机构和账户体系共同完成。不同国家的营业时间、合规要求和银行账户结构,会让跨境资金转移变得复杂。Web3 提供的全天候网络和可编程资金,为重新设计这一流程提供了技术基础。
这并不意味着传统支付公司会被稳定币直接取代。相反,支付公司拥有商户网络、反欺诈能力、客户关系和合规体系,这些能力在链上环境中依然非常重要。更现实的变化可能是:传统支付机构把稳定币、代币化存款或其他链上资金作为新的后台结算方式,而消费者仍然使用原来的支付产品。
Visa 的稳定币结算实践就是这种“基础设施融合”的典型例子。Visa 已经推进 USDC 结算,并持续扩展支持的稳定币和区块链网络。 这类变化值得长期关注,因为它意味着 Web3 的价值并不一定需要消费者主动进入加密市场才能实现。
J.P. Morgan 的 Kinexys 也展示了类似方向:其机构级数字金融基础设施正在探索代币化资产和数字化银行资金之间的实时结算,并已经测试代币化美国国债与银行存款之间的交割。 当传统金融机构开始把链上资产和银行资金放在同一个交易流程中时,Web3 就不再只是“资产市场”,而开始成为金融结算基础设施。
资产管理,可能是 Web3 带来长期价值重构的地方
资产管理行业可能是 Web3 影响最深、但又最容易被低估的领域。
传统资产管理的核心,是把资金集中起来投资股票、债券、货币市场工具、私募资产和其他金融产品。真正的竞争优势通常来自产品设计、资产配置、渠道、品牌和风险管理。代币化并不会消除这些能力,反而可能让资产管理产品拥有新的分发方式。
例如,传统基金份额可以被代币化,使其能够在合规钱包之间转移;代币化货币市场基金可以与数字资金结合;代币化国债可以被用作链上抵押品。这些变化意味着资产管理公司不再只是“管理一篮子资产”,还可能成为链上金融生态的重要资产供应者。
Franklin Templeton 的实践已经展示了这一方向。其 Benji 平台长期围绕代币化投资产品建设,并将传统货币市场基金等资产与区块链技术结合。J.P. Morgan Asset Management 也推出了自己的代币化货币市场基金,为机构投资者提供链上美元收益产品。
从商业模式来看,这可能带来一个重要变化:资产管理公司的竞争不再只发生在“谁管理更多资产”,还可能发生在“谁能让更多资产进入数字金融网络”。如果代币化能够提高资产的分发效率、抵押品利用率和跨平台可组合性,那么拥有大规模资产池的传统资产管理公司反而可能成为 Web3 基础设施的重要受益者。
哪些传统金融公司更值得长期观察?
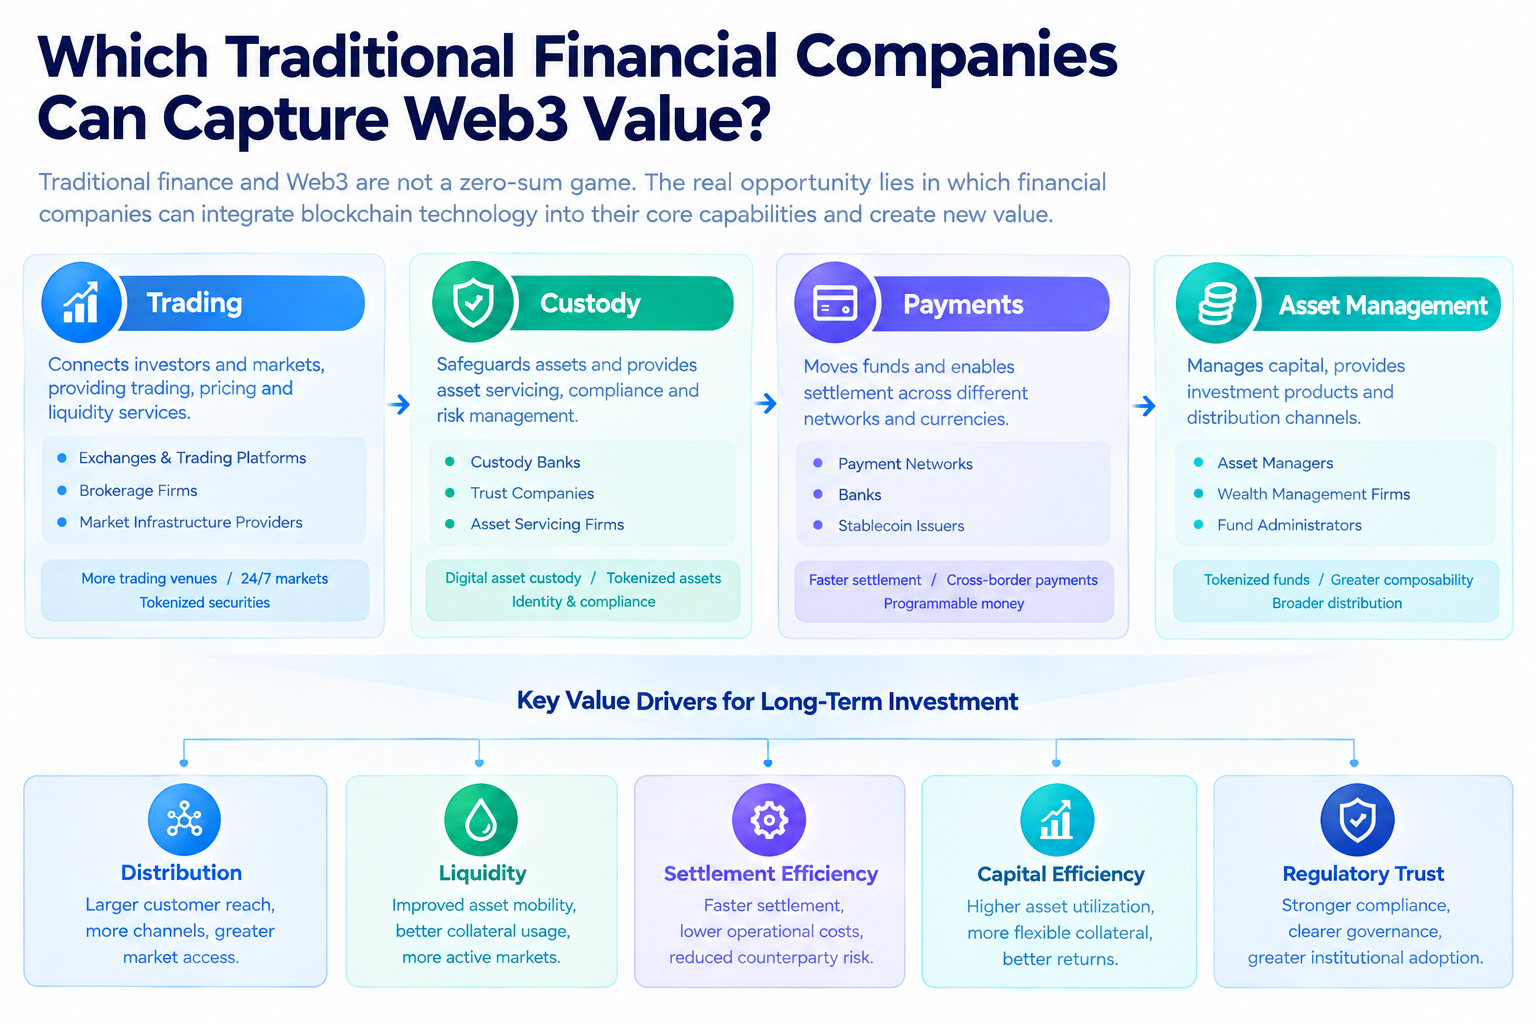
如果不做短期股价预测,而从产业结构出发,可以把值得长期观察的传统金融公司分成四类。
第一类是交易与市场基础设施公司。这类机构拥有交易场所、证券登记、清算或市场连接能力。它们的优势在于,一旦数字资产与传统证券市场融合,新的市场仍然需要可信的交易和结算基础设施。
第二类是托管与资产服务机构。数字资产的机构化会提高对合规托管、资产隔离、身份管理和公司行动服务的需求。传统托管机构如果能够把这些能力扩展到代币化资产,就可能获得新的业务增长空间。
第三类是支付与银行基础设施公司。稳定币、代币化存款和链上结算的增长,会让银行和支付机构重新思考资金移动方式。拥有全球支付网络和企业客户的机构,可能通过后台结算而不是直接面向消费者的方式获得 Web3 增长。
第四类是资产管理公司。这类机构拥有庞大的传统资产池,而代币化能够为这些资产提供新的分发、交易和抵押场景。如果链上金融逐渐成熟,资产管理公司可能成为数字金融生态中非常重要的资产供给端。
因此,“值得关注”并不意味着某家公司一定会成为赢家,也不等于对具体股票给出买卖建议。真正值得研究的是它们在价值链中的位置,以及 Web3 是否能够扩大其核心业务的市场空间。
判断一家传统金融公司是否真正受益,不能只看“有没有 Web3”
一个很重要的判断标准,是区分“概念曝光”与“商业能力”。
一家传统金融公司可能宣布推出数字资产服务,也可能加入区块链联盟,但这些动作本身并不意味着它已经获得长期价值。投资者真正应该观察的是 Web3 业务是否进入核心业务体系,是否带来新的客户,是否增加资产规模,是否提高交易量,或者是否降低原有业务的运营成本。
例如,一家券商如果只是增加一个数字资产交易入口,它可能获得一些新的交易收入;但如果它进一步把数字资产托管、代币化证券、跨境结算和传统证券账户连接起来,那么 Web3 对其商业模式的影响就会更深。类似地,一家资产管理公司如果只是发行一个代币化基金,其意义可能有限;如果它能够把大量传统资产通过统一的链上基础设施进行分发、抵押和管理,那么价值空间就完全不同。
因此,长期研究可以建立一套简单的观察框架:客户、资产、交易、收入、成本和资本效率。Web3 最终必须至少在其中一个维度产生可衡量的改善,才能从技术叙事进入商业模式。
这也是为什么机构研究 Web3 时越来越重视基础设施,而不是单纯追逐资产价格。BIS 对代币化金融的研究指出,真正的潜力来自资产、货币、信息和结算流程之间更加紧密的组合,而不是单独把传统资产换成链上凭证。
Web3 的长期价值,最终还是要回到金融效率
如果把整个行业放在十年左右的时间尺度上,Web3 对传统金融最大的影响可能不是创造多少新金融产品,而是让金融市场的基础设施更加可编程。
传统金融已经完成了电子化,但很多流程依然是分段运行的。交易发生在一个系统,清算发生在另一个系统,资产托管又在另一个系统,资金最终通过银行网络完成结算。每一个系统都有自己的记录,因此系统之间必须不断同步。
代币化提供了一种不同的可能性:资产、资金和交易规则可以在更加统一的数字环境中表达。BIS 所讨论的 unified ledger,本质上就是试图让代币化中央银行货币、商业银行货币和金融资产进入更紧密的可编程体系。
当然,这并不意味着这种结构会迅速取代今天的金融体系。金融市场具有高度复杂的法律、监管和风险约束,跨市场互操作、身份认证、隐私、网络安全和治理仍然需要大量基础设施建设。BIS 对 2026 年金融体系的研究也强调,代币化需要与可靠的制度和货币体系结合,不能简单把技术能力等同于金融价值。
因此,Web3 真正的长期价值更可能体现为一种“基础设施升级”:让资产更容易移动,让资金更高效结算,让抵押品更加灵活,让金融产品更加可组合。传统金融公司如果能够把这些能力融入自己的业务体系,就有可能从 Web3 的发展中获得比单纯数字资产交易更持久的价值。
传统金融不会消失,但它的基础设施会变化
从这个角度看,Web3 与传统金融并不是一场简单的零和竞争。
传统金融掌握的是制度、信用、客户、资产和风险管理;Web3 提供的是开放网络、可编程资产和新的交易方式。未来真正有竞争力的金融基础设施,很可能同时吸收两边的优势。
这意味着未来的金融公司可能越来越不像今天的传统分类。银行可以同时提供银行存款和链上资金;券商可以同时连接传统证券市场与代币化证券;托管机构可以同时管理传统证券和数字资产;资产管理公司可以同时发行传统基金和链上基金;支付机构则可能让消费者继续使用熟悉的产品,却在后台使用稳定币完成部分结算。
对于投资者而言,这种变化带来的最大机会不是找到一只“Web3 概念股”,而是识别那些拥有真实金融网络,并且能够把数字资产基础设施嵌入自身业务的公司。
最终,真正值得长期观察的不是谁最早喊出 Web3,而是谁能够把 Web3 转化为更大的市场、更高的资产效率、更低的结算成本以及更稳定的长期现金流。当这些指标开始发生变化时,Web3 才真正从技术趋势进入金融产业的价值链。
FAQ
Web3 会不会最终取代传统金融?
更可能出现的是融合而不是完全替代。传统金融的监管、信用、托管和客户体系仍然具有重要价值,而 Web3 更可能改变资产和资金的流动方式。
哪类传统金融机构最容易受到 Web3 影响?
交易基础设施、托管、支付和资产管理都属于重要方向,因为这些领域本身就与资产转移、资金结算和投资产品分发密切相关。
为什么传统资产管理公司也值得关注?
因为它们掌握大量真实金融资产。随着代币化发展,这些资产可能获得新的链上分发、抵押和交易场景,资产管理公司的角色可能从单纯管理资产进一步扩展到数字金融资产供应端。
判断一家 TradFi 公司是否真正受益于 Web3,应该看什么?
重点看 Web3 是否带来真实客户、资产规模、交易收入、成本下降或资本效率提升,而不是只看公司是否发布过数字资产相关产品或公告。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
Gate 研究院:2025 年 Q1 加密货币市场回顾
Gate 研究院:加密货币市场 2024 年发展回顾与 2025 年趋势预测
盘点 2026 年十大比特币矿企:市场地位、算力与 AI 转型
什么是 Polymarket?
Gate 研究院:2024 年 11 月 Web3 行业融资报告