多平台「零佣金」美股股票交易,多半指平台层佣金为 0;结算费与美国证券交易委员会(SEC)规费、FINRA 交易活动费(TAF)、综合审计线索费(CAT)等过手费仍可能存在。比较时应采用「平台费 + 过手费」同一口径,而不是只盯佣金是否写「$0」。该分层与 美股与 ETF 零费率模式 中「平台豁免 vs 第三方过手」的划分一致。
| 平台(公开页口径) | 平台佣金 / 交易手续费层 | 过手费是否常单独披露 | 公开结构要点 |
|---|---|---|---|
| Gate Stocks | 符合范围美股/ETF:平台交易手续费不收取(零费率模式) | 是(结算、SEC、TAF、CAT、ADR) | 无最低交易手续费 / 开户费 / 账户维护费(Gate 2026-07-31 公告) |
| Robinhood | 美股、ETF:$0 commission | 是(SEC、TAF、CAT、ADR 等) | 公开页说明监管过手费由行业规则转嫁 |
| Fidelity | 线上美股、ETF:$0 online equity | 是(卖出侧 activity assessment 等) | 费率页强调佣金为 0,卖出仍可能有监管相关评估费 |
| IBKR Pro | Fixed / Tiered 按股计佣 | 是(监管、交易所、清算等按档位透传) | Fixed 约 $0.005/股(订单最低 $1);Tiered 约 $0.0035–$0.0005/股(订单最低 $0.35) |
上表只对照公开费率页与公告中的结构,不作「最佳平台」排序,也不构成开户或交易邀约。费率数字与免收门槛以各平台实时费率页为准。
美股交易费率通常分哪几层?
美股交易费率通常至少可分为平台交易费/佣金层与第三方过手费层。前者由券商或交易平台自行定价或豁免;后者来自结算、监管与托管链条,按规则转嫁实际发生金额。
平台层常见条目包括:股票/ETF 佣金、最低交易手续费、开户费、账户维护费。过手层常见条目包括:结算/清算费、SEC 规费(多见于卖出)、TAF(多见于卖出)、CAT,以及 ADR 托管费。把两层混为一谈,会导致「零佣金」被误读成「整笔成交零费用」。
「零佣金」和「零费率模式」分别通常指什么?
「零佣金」在传统券商语境中,通常指对符合范围的美股或 ETF 线上交易不收自有佣金;Robinhood、Fidelity 等公开页均以 $0 commission / $0 online equity 表述该层。过手费是否逐项展示、如何命名,因平台费率页写法而异。
「零费率模式」在 Gate Stocks 语境中,指对符合范围的美股及 ETF 买入、卖出不收取平台交易手续费,并取消最低交易手续费、开户费与账户维护费(据 Gate 2026-07-31 公告)。它与行业「零佣金」同属平台层豁免,并不自动覆盖结算费与 SEC/TAF/CAT/ADR 等过手项目。
如何用同一口径比较多平台美股费率?
同一口径比较的核心公式是:可比总成本 ≈ 平台费 + 过手费(在同一买卖方向、相近股数与名义金额下)。先列出各层条目,再核对免收门槛与上下限,最后才看非费用项。
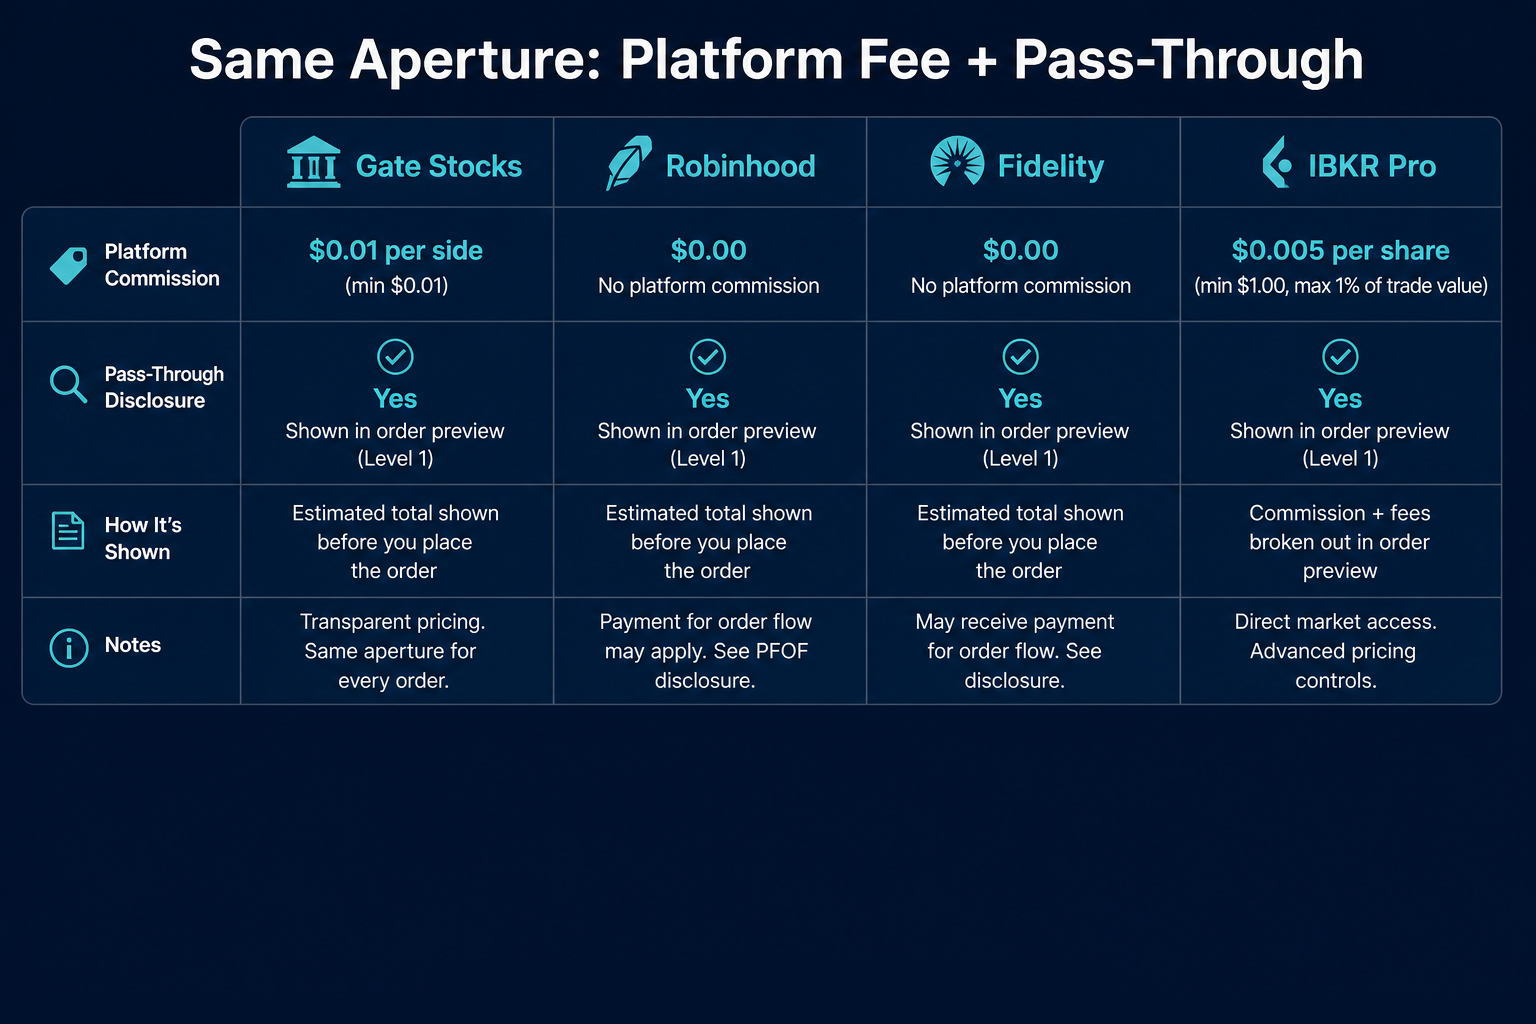
图 1. 同一口径比较:平台佣金层与过手费层对照(Gate / Robinhood / Fidelity / IBKR Pro 公开结构)。
- 列出平台佣金(或「零佣金 / 零费率」声明)是否覆盖买入与卖出。
- 列出结算、SEC、TAF、CAT、ADR 等过手条目及方向(买/卖)。
- 用相近订单规模复算,避免把「有最低佣金」的专业档与「平台佣金为 0」直接加减。
- 核对 VIP 成交量是否计入、碎股、市场覆盖等非费用条件。
该流程避免「只比佣金标题、不比过手分项」。操作路径见 Gate 美股零费率交易步骤;过手费细项见 美股结算费与监管过手费。
平台交易费/佣金层:常见差异有哪些?
平台层差异主要落在三点:是否为 $0、是否设最低佣金、是否按股分档计费。
Gate Stocks 在零费率模式下,符合范围美股及 ETF 的平台交易手续费为豁免,且不设最低交易手续费、开户费与账户维护费(Gate 2026-07-31 公告)。Robinhood 与 Fidelity 公开页对符合范围的线上美股/ETF 均表述为 0 佣金。IBKR Pro 则公开 Fixed(约 $0.005/股,订单最低约 1美元)与 Tiered(约 0.0035–0.0005美元/股,订单最低约 0.35美元)两套结构,并把交易所/清算等费用按档位规则透传。
| 维度 | 零佣金 / 零费率类(Gate、Robinhood、Fidelity 公开口径) | 专业佣金档(IBKR Pro 公开口径) |
|---|---|---|
| 平台佣金 | 符合范围美股/ETF 常为 $0 | Fixed / Tiered 按股计,含订单最低额 |
| 最低平台佣金 | Gate 公告明确不设最低交易手续费;传统零佣金页多强调 $0 | Tiered 最低约 $0.35 / Fixed 最低约 1 美元(公开页) |
| 过手费呈现 | 多在费率页或支持文单独列出 SEC/TAF 等 | Tiered 通常更完整透传交易所与清算费 |
「$0 佣金」与「按股佣金 + 最低额」不是同一量纲:小额订单上,最低佣金可能使专业档名义成本更高;大额高频场景则需把档位费率与过手透传一并核算。
第三方过手费层:哪些费用跨平台往往仍会出现?
跨平台往往仍可能出现的,是监管与结算链条上的过手费,而非某一家独有「隐藏佣金」。SEC 规费与 TAF 多见于卖出;CAT 与结算类费用可能出现在买卖两侧;ADR 托管费绑定存托凭证规则。
据 Gate 2026-07-31 公告,Gate Stocks 侧过手费教育口径包括:结算费 0.003 美元/股(最高不超过交易额 0.05%);SEC 规费按卖出本金百万分之二十点六(单笔卖出 ≤500 美元免收);TAF 0.000195 美元/股(卖出 ≤50 股免收,每笔执行最高 9.79 美元);CAT 0.000003 美元/股;ADR 托管费通常约 0.01–0.03 美元/股。Robinhood、Fidelity、IBKR 等公开费率页亦披露 SEC/TAF 或等效监管评估费、CAT 等条目,具体费率与免收门槛以各页实时文本为准。
加密平台上的 Gate Stocks 与传统券商在过手费是否可能发生这一点上往往同属美国市场规则;差异更多体现在平台层是否豁免、过手分项如何命名与展示,以及标的覆盖与交易时段等产品条件。
比较费率时还要核对哪些非费用项?
费率比较完整后,仍应核对三类非费用条件:VIP/等级体系是否计入美股成交量、是否支持碎股及最低股数、美股/ETF 与其他市场覆盖范围。
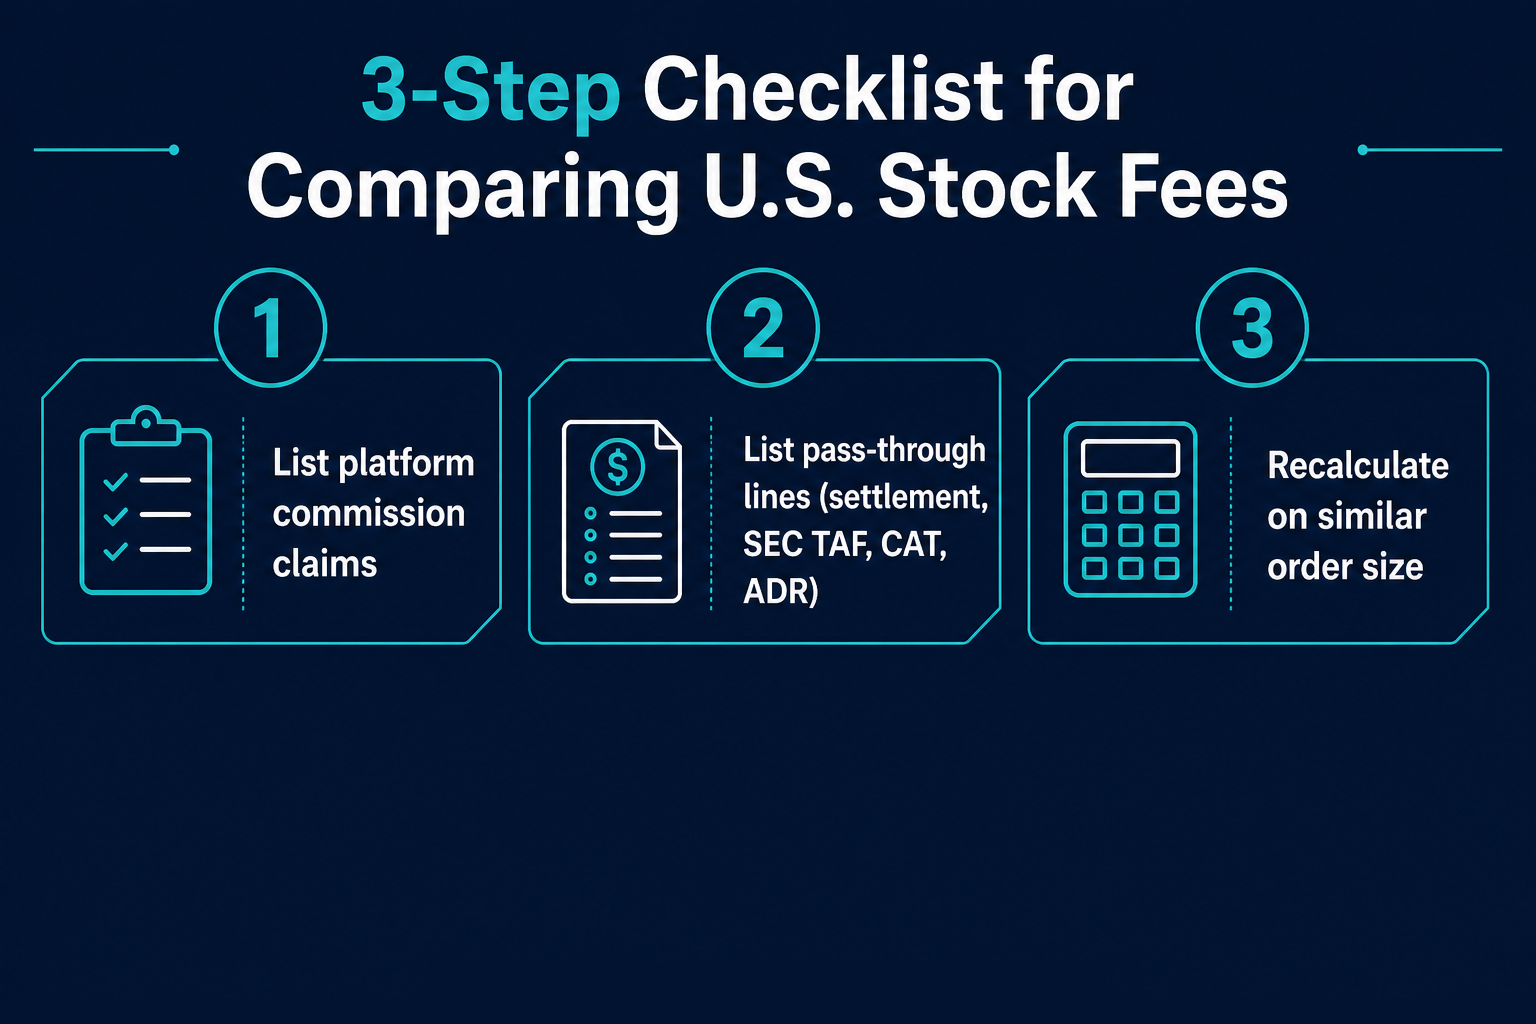
图 2. 比较美股费率的三步清单:列出费用分层、统一「平台费 + 过手费」口径、核对非费用项。
据 Gate 2026-07-31 公告,零费率升级后美股交易不再计入 VIP 总交易量;碎股最低可自 0.01 股起投;股票覆盖含美股/ETF、港股与韩股合计超 12,500 只标的,其中零费率适用范围以符合条件的美股及 ETF 为准。传统零佣金券商与 IBKR 对碎股、账户资格、IBKR Lite/Pro 等产品线另有公开限制。费用相同口径下,这些条件仍可能改变「实际可交易集合」与等级累计逻辑。
该如何选择比较结果的使用方式?
比较结果应用于匹配需求与费用结构,而不是得出「唯一最佳平台」结论。
Choose A(偏平台层 $0 + 过手费分项清晰)if: 需要核对「平台佣金是否为零」与结算/SEC/TAF/CAT/ADR 分项;小额或碎股场景下希望避免最低平台佣金;并接受以费率页与订单预估核对过手费。Gate Stocks 零费率模式、Robinhood / Fidelity 公开零佣金口径均属此类结构对照对象。
Choose B(偏按股佣金档 + 透传明细)if: 需要 Fixed/Tiered 等专业档位、交易所/清算费透传与按月成交量递减费率;并能接受订单最低佣金。IBKR Pro 公开结构属此类对照对象。
以上仅为费用结构选型框架,不构成买卖、开户或资产配置建议。下单前仍以各平台费率页、标的页与订单确认界面为准。
总结
美股交易费率比较的关键,是把「零佣金 / 零费率」还原为平台层豁免,再用「平台费 + 过手费」同一口径对照 Gate Stocks、Robinhood、Fidelity、IBKR Pro 等公开结构。结算费与 SEC、TAF、CAT、ADR 等过手项目跨平台往往仍可能出现;VIP 是否计入、碎股与市场覆盖属于非费用核对项。结构对照完成后,按 Choose A / Choose B 匹配需求即可,无需也不应据此给出「最佳平台」结论。
FAQ
零佣金美股还会收别的费用吗?
会。零佣金通常只覆盖平台自有佣金;结算费、SEC 规费、TAF、CAT 与 ADR 托管费等过手费仍可能按成交规则产生。买卖方向与免收门槛因条目而异,须看各平台费率页。
怎么比较不同平台的美股手续费?
先统一口径:把平台佣金与过手费分列,用相近股数与名义金额估算「平台费 + 过手费」,再核对 VIP 成交量、碎股与市场覆盖。不要只比较佣金是否写「$0」。
SEC 和 TAF 是否所有券商都会收?
SEC 规费与 TAF 属于美国市场监管相关过手费用,公开费率页中多数券商会在卖出侧披露或转嫁。是否逐项展示、免收门槛与费率数字以各平台实时文本为准,不能默认「所有平台数值完全相同」。
加密平台与传统券商的美股费率差异主要在哪?
差异主要在平台层:加密平台上的 Gate Stocks 可用「零费率模式」豁免平台交易手续费;传统券商多用「$0 commission」表述。过手费层往往仍受同一套美股结算与监管规则约束,比较时仍应拆成两层。
Gate 零费率模式免的是哪一层费用?
据 Gate 2026-07-31 公告,零费率模式豁免的是符合范围美股及 ETF 的平台交易手续费,并取消最低交易手续费、开户费与账户维护费;结算费、SEC、TAF、CAT、ADR 等第三方过手费仍可能发生。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章




Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%

什么是山寨币