前言
Web3 最容易被理解成一组新资产、新协议和新用户,但如果把时间尺度拉长,它真正可能改变的是金融系统组织资产和执行交易的方式。资产一旦具备可编程、可组合和可验证的数字化表示,发行、转让、抵押、结算和资产管理之间原本分散的流程就有机会被重新连接。
这也是 Tokenization、稳定币、链上结算和智能账户逐渐汇合的原因。它们看似属于不同赛道,底层却共享一个方向:让资产、支付和规则能够在同一套数字化基础设施中协同运行。Web3 的长期价值因此不应该只用链上资产规模或交易活跃度衡量,而要看它能否降低金融系统的摩擦成本。
需要强调的是,用户提供的 BlockBeats 参考链接本次无法被网页工具正常抓取,因此本文没有把该链接中未能核实的具体事实当作来源使用,而是沿用其作为 Web3 方向参考,并以可验证的长期机制进行学院化扩展。
核心要点
-
Tokenization 的核心价值不是把资产换一种形式表示,而是重构资产生命周期中的流程
-
稳定币解决的是价值转移,Tokenization 解决的是资产状态,二者结合才可能形成更完整的链上金融系统
-
金融机构真正关心的是结算、抵押品、流动性与合规成本,而不是链上资产数量本身
-
Web3 长期竞争的关键,会从单一公链性能转向制度、标准和跨机构协作能力
资产上链真正改变的,是金融流程的连接方式
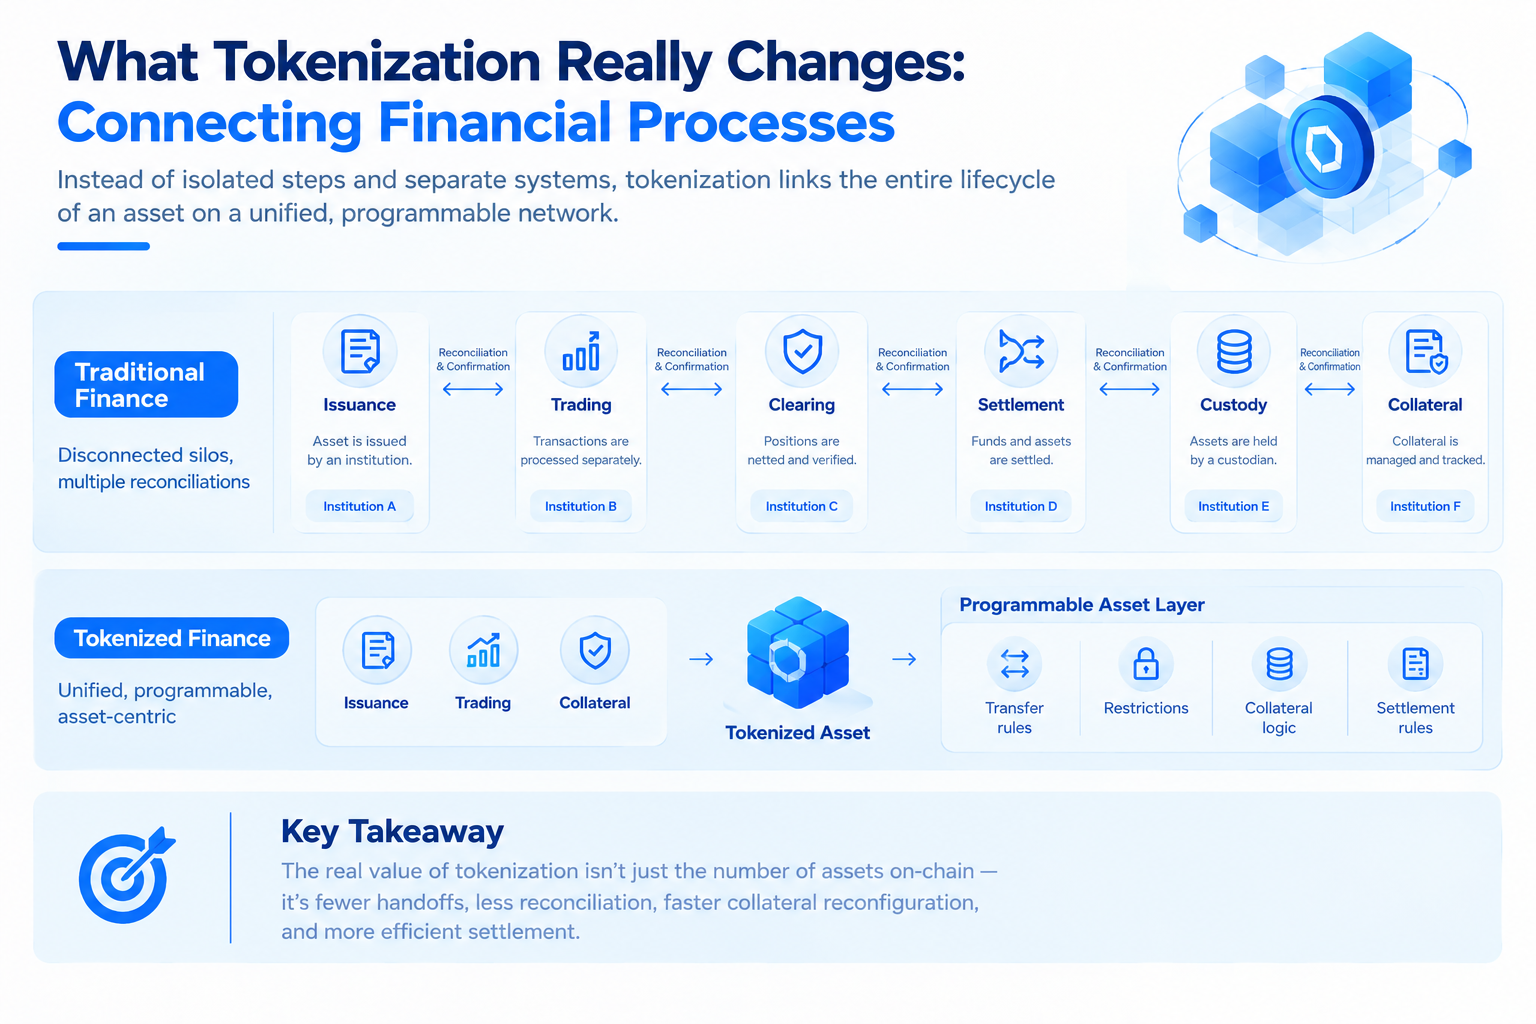
传统金融中的资产发行、交易、清算、结算、托管和抵押通常由不同机构承担,每一个环节都有自己的数据库、身份系统和操作流程。资产所有权在不同系统之间迁移时,需要不断进行对账和确认,因此金融市场的大量成本并不是来自资产本身,而是来自机构之间如何同步状态。
Tokenization 的意义在于把资产状态放到可编程的数字环境中,使转移、限制、抵押和结算规则能够直接附着在资产或账户之上。它并不会自动解决所有金融问题,但可以减少一些重复的记录、对账和人工操作。
因此,判断 Tokenization 是否有价值,不能只问“链上有多少资产”,而应该问:一个资产从发行到交易再到结算,是否少了几个中间步骤?抵押品是否可以更快地重新配置?跨机构对账是否可以减少?这些才是更接近金融基础设施价值的指标。
稳定币与 Tokenization 是两个不同但互补的层
稳定币解决的是支付和价值转移问题。它把一种相对稳定的货币单位放进可编程网络,使资金可以像数字信息一样被调用和转移。Tokenized assets 则解决的是资产表示问题,让基金份额、债券、存款或其他权利可以被映射到数字化环境。
两者结合后,金融系统才可能形成更完整的闭环:资产可以被发行和管理,稳定币可以承担结算,智能合约可以执行条件,智能账户可以管理权限。这样一来,资产与支付不再完全依赖两个彼此独立的系统。
但这并不意味着传统金融机构会被简单替代。银行、托管机构、交易平台和监管机构仍然掌握身份、信用、法律权利和风险管理能力。更现实的路径,是链上基础设施逐渐成为这些机构的新型结算与资产管理层。
金融市场的时间结构可能成为最大的长期变化
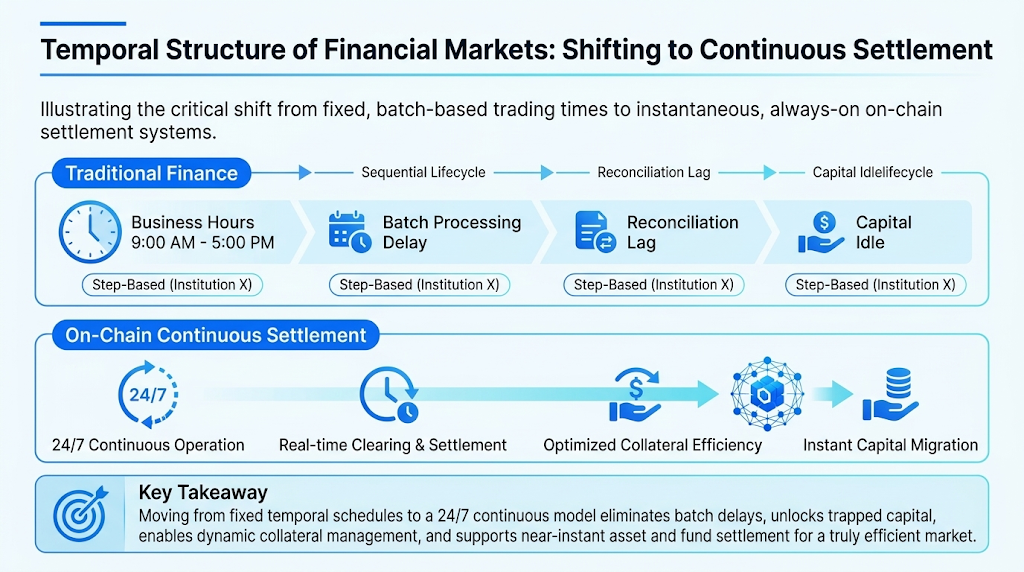
传统金融的很多流程都受到营业时间、批处理和机构间协调的影响。交易可以实时发生,但清算、结算、抵押品调拨和对账并不一定同步完成。这种时间差会形成流动性占用,也会增加机构的运营成本。
链上系统天然具备连续运行的能力,因此一旦资产、支付和权限体系都能够在链上执行,部分金融流程就可以从“定时处理”转向“持续结算”。这并不意味着所有金融资产都会立即 24/7 运行,而是意味着金融基础设施开始拥有更灵活的时间结构。
长期来看,真正重要的不是“链上交易更快”这一个卖点,而是金融机构能否因此减少资金闲置、提高抵押品利用率,并缩短不同市场之间的资金迁移时间。如果这些变化能够形成可量化的经济价值,Tokenization 才会从产品试点进入基础设施阶段。
机构采用 Web3,首先看的是风险与责任
金融机构不会因为某项技术具有更高的可组合性就自动采用它。机构必须先回答资产权利是否明确、身份是否可验证、交易是否能够被审计、权限是否能够撤销,以及发生技术故障时谁负责。这些问题决定了链上资产能否真正进入机构资产负债表。
因此,Web3 的基础设施会越来越强调权限控制、身份、合规规则和可审计性。一个真正适合机构使用的系统,不仅要能转移资产,还要能够限制谁可以转移、在什么条件下转移、转移后如何记录,以及异常情况下如何暂停。
这也意味着未来 Web3 的竞争不一定发生在最激进的开放性上。对于机构场景而言,适度的可控性反而可能成为优势。能够把开放网络的效率与金融机构需要的责任边界结合起来,可能比单纯追求更高吞吐量更重要。
Web3 的长期价值最终会体现在资产负债表上
如果 Tokenization 只能增加一种新的资产包装方式,它很难改变金融系统的核心结构。真正有意义的变化,是机构能够因此减少资金占用、提高抵押品周转、降低运营成本,或者让原本效率较低的资产获得更好的流动性。
这会让 Web3 的评价体系发生变化。市场不再只关注 TVL、交易量和用户数量,而会开始关注结算成本、资产周转率、抵押品效率、资金利用率以及合规运营成本。这些指标看起来没有代币叙事那么刺激,却更接近金融基础设施的真实价值。
所以,Web3 下一阶段最值得观察的不是“哪条链成为最大赢家”,而是哪些链上标准和基础设施能够真正被银行、资管机构、支付机构和交易平台长期采用。一旦链上资产开始进入更广泛的金融工作流,Web3 才真正完成从资产叙事走向金融基础设施的转变。
真正的规模化需要标准,而不只是更好的链
当资产开始进入多个机构和多个市场之后,单一网络的性能就不再是唯一问题。资产需要被不同系统识别,身份需要跨平台验证,权限规则需要能够互操作,结算资产也需要在不同场景中流动。于是,标准化的重要性会越来越高。
这也是为什么机构级 Web3 基础设施最终可能呈现多层结构:底层网络提供结算,稳定币或 Tokenized Deposits 提供价值转移,身份与权限系统负责参与者管理,资产标准负责描述权利和状态,而上层金融应用负责交易、抵押和资产管理。任何单一层都无法独立完成金融市场的数字化。
从这个角度看,未来真正具有长期价值的项目,不一定是最会制造资产数量的项目,而可能是能够让不同机构、不同资产和不同系统稳定协作的基础设施。标准一旦形成,网络效应就会开始出现,资产越多、参与者越多,基础设施的使用价值越高。
Web3 学院式观察框架:四个问题判断一项基础设施是否成熟
第一,看它解决的是不是一个真实的金融摩擦,而不是单纯把原有流程搬到链上。第二,看资产权利是否清晰,链上记录能否与法律和机构账本对应。第三,看权限和风险控制是否足够成熟,机构能否限制、暂停和审计关键动作。第四,看它是否能够进入真实工作流,而不是只在链上形成封闭生态。
这四个问题可以帮助读者把 Web3 的技术叙事和金融基础设施价值区分开。一个协议即使拥有很高的链上活跃度,也不代表它已经成为金融基础设施;相反,一个规模暂时不大的系统,如果已经进入银行、支付或资产管理机构的核心流程,长期价值可能更高。
因此,观察 Web3 不应该只问“哪条链更快”“哪个资产更热门”,而应该进一步问“谁在使用”“解决了什么摩擦”“节省了多少成本”“谁愿意承担责任”。当这些问题都能够得到稳定答案时,Web3 才真正开始具备学院意义上的长期研究价值。
从技术效率到金融效率,才是 Web3 的价值跃迁
技术本身很少直接创造金融价值,真正的价值来自技术改变了资金如何被使用。Tokenization 如果能够让资产更快结算、抵押品更高效流转、支付更容易嵌入业务流程,那么它改变的就是金融机构的资本使用效率。也正因为如此,Web3 的长期研究不能只围绕链上活跃度展开,而应该回到金融机构的资产负债表、运营成本和风险管理能力。
这也是学院式研究与热点型内容最重要的区别:我们不需要预测某一个 Token 的下一次行情,而是要理解一项基础设施怎样进入真实金融体系,以及它需要经过哪些制度、技术和商业环节。只有把这些环节讲清楚,读者才能把同一套框架迁移到未来不同的 Web3 项目和金融创新中。
FAQ
Tokenization 为什么不只是 RWA?
RWA 是资产类别,Tokenization 是一种基础设施和资产表示方式。它可以服务 RWA,也可以用于存款、基金份额、债券等更广泛的金融资产。
稳定币和 Tokenized Assets 为什么需要一起观察?
稳定币负责价值转移和结算,Tokenized Assets 负责资产表示与状态管理,两者结合后更容易形成完整的链上金融流程。
机构为什么不会只因为链上效率高就采用 Web3?
因为机构还需要考虑法律权利、身份、合规、权限、审计和责任边界,技术效率必须与这些制度条件同时成立。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
ST 代币的用途有哪些?Sentio 生态激励机制解析

什么是 Sentio(ST)?一文读懂其实时链上数据基础设施与分析机制

Sentio 的实时数据索引机制如何运作?链上数据处理流程解析

什么是 SkyAI(SKYAI)?AI 驱动的 Web3 数据基础设施协议解析

莱特币减半是什么?LTC 减半机制如何影响价格