前言
美股长期趋势真正难判断的地方,从来不是指数某一天上涨还是下跌,而是盈利增长究竟由多少家公司共同支撑。指数可以因为少数大型公司快速增长而保持强势,但如果盈利改善始终局限在极少数权重股,市场的估值和基本面就会逐渐形成集中风险。
近期能源价格、长端利率和财政预期的变化再次提醒投资者,美股定价并不是单一变量驱动的系统。利率影响估值,能源影响通胀和企业成本,财政影响需求与债券供给,而企业盈利最终决定权益资产能否消化这些宏观变量。真正适合中长期分析的框架,是把宏观变量放进盈利传导链条,而不是围绕单日市场波动做判断。
因此,比“指数还能涨多少”更值得长期观察的问题,是盈利增长能否从少数 AI 龙头向更多行业扩散。如果企业资本开支最终转化为生产率、收入和利润率改善,那么 AI 周期的受益者会逐渐扩大,美股的盈利基础也会变得更宽。
核心要点
-
美股长期趋势的核心变量是盈利而非单日指数涨跌
-
AI 资本开支能否转化为生产率,是判断盈利扩散的重要中间环节
-
利率、能源和财政变量应通过折现率与盈利端传导来理解
-
盈利增长的广度决定市场对少数龙头依赖程度,也影响长期估值韧性
指数集中度高,不等于盈利周期已经结束
大型科技公司占据主要指数权重,会让指数表现越来越集中。但集中度本身并不是一个简单的看空信号,因为大型公司的利润规模、现金流和资本回报率同样可能持续领先。真正需要观察的是,其他公司是否开始接棒贡献盈利增长。
如果只有少数公司增长,指数的盈利基础就容易受到单一产业链、单一技术周期或单一估值假设影响;如果更多行业开始出现收入增长和利润率改善,市场就获得了更广泛的基本面支撑。换句话说,集中度应该与盈利宽度一起观察,而不能孤立判断。
这也是为什么长期投资者需要区分“指数集中”和“盈利集中”。前者是权重结构问题,后者才更接近基本面风险。一个市场可以权重高度集中,但盈利增长逐渐扩散;也可以权重看似分散,却由少数行业贡献绝大多数增量利润。
AI 资本开支最终要经过生产率这一关
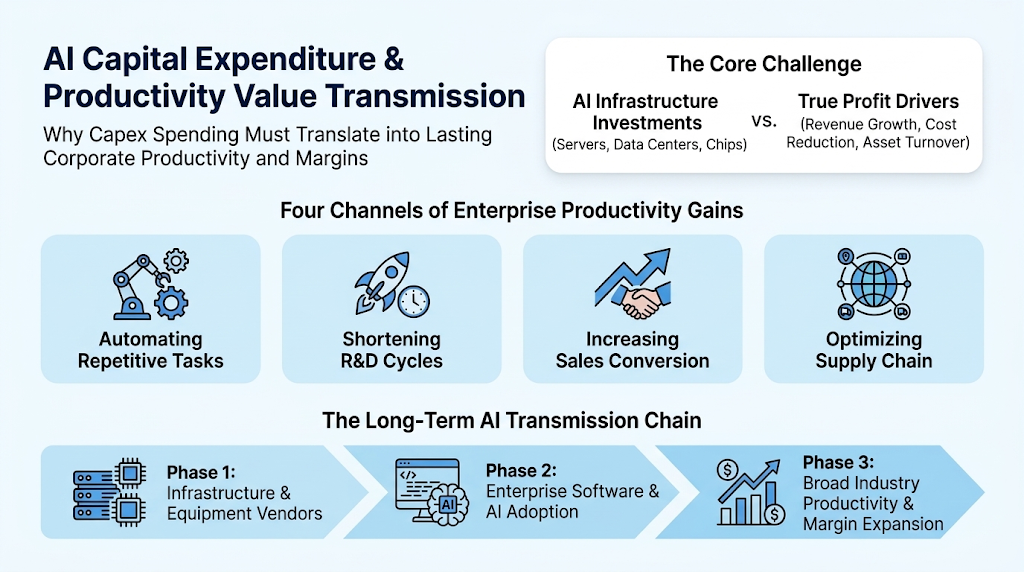
AI 相关资本开支已经形成庞大的产业链,但资本开支本身并不是最终的盈利。服务器、芯片、数据中心和电力设施获得订单,只能说明企业愿意投入资源;只有这些投入最终改善企业的收入增长、成本结构或资产周转,才能形成更持久的利润贡献。
从企业层面看,AI 的生产率收益可能来自多个方向:减少重复劳动、缩短研发周期、提升销售转化率、降低客服成本、改善库存和供应链管理。不同公司的收益速度会明显不同,因此市场不会在同一时间对所有行业重新定价。
这意味着 AI 周期存在一条值得长期跟踪的传导链:资本开支先影响设备与基础设施供应商,随后进入软件和企业采用,再逐渐体现为生产率和利润率改善。越往后,受益行业越广,周期也越不依赖单一公司的投资强度。
利率真正重要的地方,是它同时影响估值和企业经营
长端利率上升通常首先通过折现率影响成长股估值,但如果只停留在这个层面,就会低估利率变化的影响。高利率也会提高企业融资成本、改变资本开支回报门槛,并通过住房、消费和财政融资影响整体需求。
同样,能源价格也不是简单的“油价上涨利空股票”。能源成本首先影响运输、制造和化工等行业的利润率,同时改变通胀预期,再通过货币政策预期影响债券收益率和估值。因此,宏观变量真正值得分析的是它们如何沿着企业利润表和资产定价体系传导。
对中长期交易而言,这种传导思维比追踪某一个数据点更有用。投资者可以持续问三个问题:利率变化是在压缩估值还是改善需求?能源价格变化是在挤压利润还是带来上游盈利?财政扩张最终增加的是收入、通胀还是债券供给?
盈利宽度决定美股的第二阶段
当 AI 龙头首先获得资本和估值溢价之后,市场下一阶段真正需要验证的是其他企业能否把 AI 投入转化为经营改善。如果软件、金融、医疗、工业、零售和专业服务都开始出现效率提升,那么盈利增长就会形成更宽的基础。
盈利宽度的改善并不意味着所有行业同时上涨。更常见的情况是行业轮动:某些公司先完成资本开支,随后供应链企业受益,再之后下游企业开始改善利润率。市场价格也会随着盈利兑现程度不断从一个环节转向另一个环节。
因此,长期观察美股时,与其反复判断某一天指数涨跌,不如建立一套盈利宽度框架:观察 EPS 增长是否扩散、利润率是否改善、资本回报是否提高,以及企业是否能够在更高融资成本下维持投资。只要盈利来源持续扩大,指数内部的轮动反而可能成为健康市场的一部分。
长期交易框架:把市场拆成盈利、估值与流动性三层
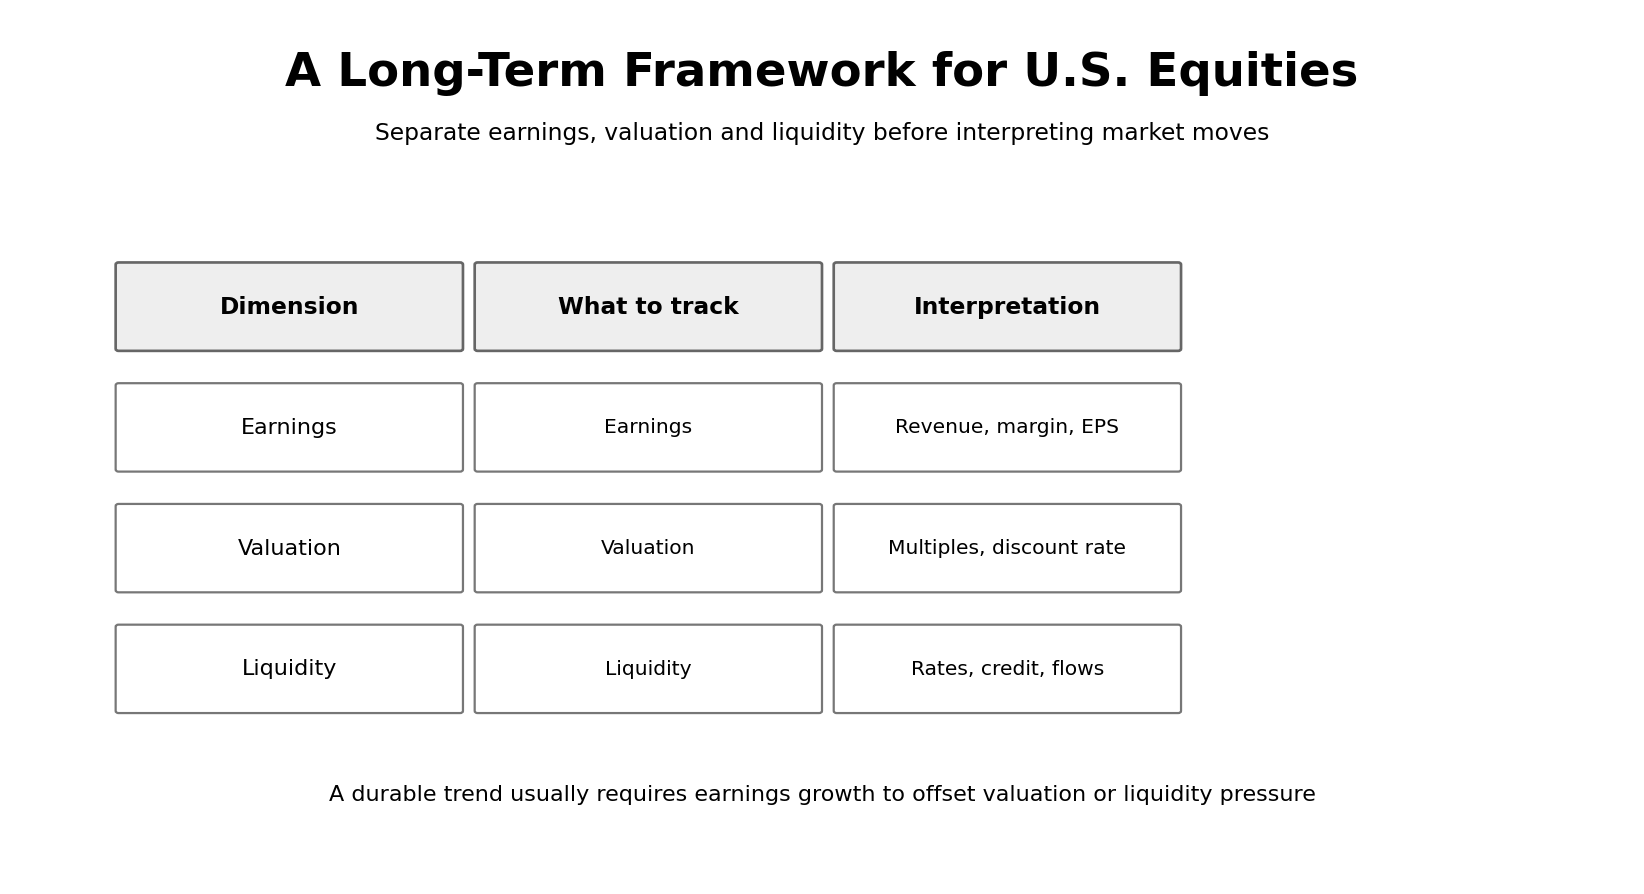
一个可复用的美股分析框架,可以把市场拆成三个层次。第一层是盈利,回答企业未来能赚多少钱;第二层是估值,回答市场愿意为这些利润支付多少;第三层是流动性,回答资金和风险偏好是否允许估值发生变化。
AI 周期主要首先影响盈利预期,但如果利率快速上升,估值层会形成反向压力;如果盈利继续扩散,盈利层又可能抵消一部分估值压缩。这样理解之后,就不会简单把“利率上涨”理解成“美股一定下跌”,也不会把“AI 资本开支增加”理解成“科技股一定继续上涨”。
真正值得长期持有的趋势,往往是盈利改善能够持续跑赢估值压缩和流动性收紧。反过来,如果盈利越来越集中、估值越来越依赖乐观假设,那么市场即使短期没有明显下跌,内部风险也可能逐渐累积。
盈利扩散不是平均上涨,而是利润池逐步重新分配
所谓盈利宽度,并不是指所有公司都同时获得相同程度的增长。真实的产业周期通常表现为利润池逐步移动:上游供应商首先受益,随后资本开支相关企业获得订单,再往下是采用新技术的企业通过效率提升改善利润率。不同阶段的盈利增长速度不同,市场也会不断寻找下一批边际改善最大的公司。
因此,行业轮动并不一定意味着长期趋势结束。相反,如果轮动背后是盈利预期从一个环节向另一个环节扩散,那么价格变化可能只是基本面变化的提前反映。长期投资者需要做的是区分“估值轮动”和“盈利轮动”:前者可能只是资金偏好的切换,后者则可能意味着新的利润来源正在形成。
这也是为什么单纯看指数权重容易产生误判。一个高集中度指数如果内部盈利持续扩散,市场结构实际上可能正在变得更健康;而一个看起来分散的指数,如果新增利润高度依赖少数行业,反而可能存在更强的基本面集中风险。
中长期交易更应该关注三个领先信号
第一个信号是资本回报率。企业愿意增加 AI 或其他技术投入,并不代表这些投入一定创造价值。只有当新增资本带来的收入和利润超过资金成本,资本开支周期才可能持续。第二个信号是利润率,如果企业能够在收入增长的同时保持或提高利润率,说明效率改善开始进入财务报表。
第三个信号是盈利覆盖面,也就是越来越多行业和公司的盈利预期是否开始改善。这个指标不需要每天观察,反而更适合按季度跟踪。它能够帮助投资者判断市场是在经历短期主题交易,还是正在形成更广泛的盈利周期。
把这三个指标放在一起,可以避免被单一宏观变量牵着走。利率上升时,如果资本回报率和利润率仍然改善,企业盈利可能继续提供支撑;如果利率稳定但盈利覆盖面持续收缩,那么市场也未必安全。真正重要的是盈利体系内部是否正在变得更强。
真正值得长期观察的,是利润能否跑赢成本与估值压力
美股长期趋势最终仍要回到一个非常朴素的问题:企业创造的利润,是否足以覆盖更高的资金成本、能源成本和估值要求。如果利润增长来自真实需求、生产率和资本回报改善,那么市场可以承受一定程度的估值波动;如果利润增长越来越依赖价格上涨、成本削减或少数公司的集中贡献,那么表面稳定并不意味着基本面更加稳固。
FAQ
为什么要关注盈利增长的广度?
因为更广泛的盈利增长意味着指数对少数公司的依赖下降,市场基本面更有韧性,也更容易承受行业轮动。
AI 资本开支什么时候才算真正转化成盈利?
当资本投入开始持续带来收入增长、成本下降、利润率改善或资本回报率提升时,才真正完成从投入到盈利的传导。
长端利率上升一定利空美股吗?
不一定。关键要看利率上升的原因。如果由更强增长带动,盈利改善可能部分抵消估值压力;如果由通胀和财政风险推动,则可能同时压缩估值并增加经营成本。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章


Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%
Gate 研究院:BTC 突破 10 万美元大关,11 月加密货币交易量首次突破 10 万亿美元
Gate 研究院:2025 年 Q1 加密货币市场回顾
Gate 研究院:加密货币市场 2024 年发展回顾与 2025 年趋势预测