SpaceX 是一家以可重复使用火箭、Starlink 卫星互联网和人工智能基础设施为核心业务的太空科技公司,其商业版图已经从传统发射服务扩展至全球通信、移动连接、AI 算力及轨道数据中心。2026 年 6 月完成首次公开募股后,公司公布了上市以来首份季度财报,为外界提供了观察其收入结构、盈利来源和资本配置方式的首个标准化窗口。
这份财报的重要性不只在于 SpaceX 营收是否超过市场预期,更在于它揭示了公司不同技术体系之间的经济关系。Starlink 正在承担现金流和利润中心的角色,AI 基础设施吸收大量资本,而 Starship 则被定位为连接卫星通信、低成本发射和轨道计算的底层运输平台。任何一个环节的进展或延误,都可能同时影响多个业务板块的增长速度与估值。
从财务表现、业务分部和技术路线三个层面观察,SpaceX 已经不再适合被单纯视为火箭制造商。收入增长能否转化为自由现金流、AI 资本支出能否产生管理层所宣称的回报,以及 Starship 能否按计划承担下一代卫星和轨道基础设施部署任务,构成理解这份财报及公司长期价值的主要线索。
SpaceX 2026 年第二季度财报概览
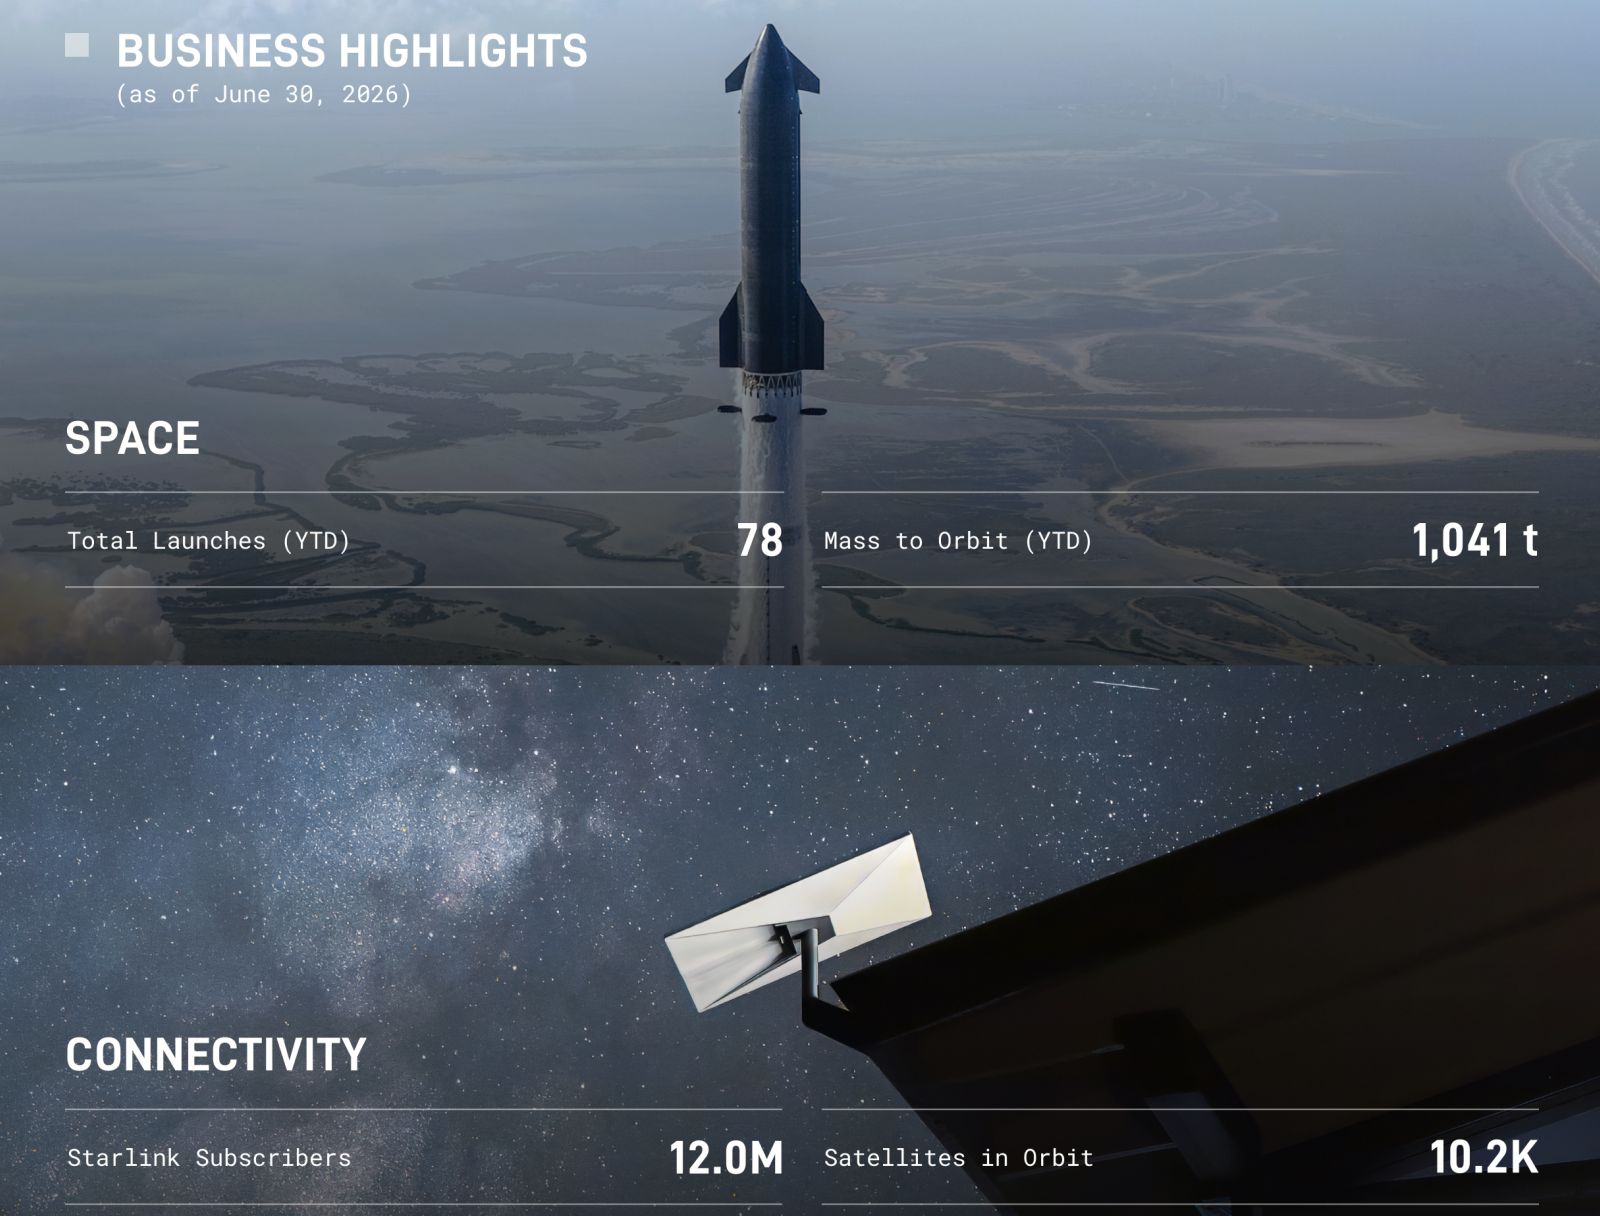
SpaceX 第二季度实现营收 78.1 亿美元,高于 LSEG 统计的市场预期 69.3 亿美元,较去年同期的 41 亿美元增长 92%。每股亏损为 0.09 美元,好于市场预期的每股亏损 0.26 美元。
公司净亏损由去年同期的 10 亿美元收窄至 5.41 亿美元,降幅约 46%,对应净亏损率约 6.9%。从损益表角度看,SpaceX 实现了营收高速增长与亏损收窄,核心经营趋势明显改善。
但市场对财报的反应并不完全积极。SpaceX 股价在盘后交易中一度下跌约 8%,主要原因并非收入或每股收益不及预期,而是资本开支远高于分析师预测。这说明投资者的关注点已经从“SpaceX 能否增长”转向“增长需要消耗多少资本”。
需要注意的是,92% 的同比增速不能全部视为原有航天业务的自然增长。SpaceX 在 2026 年 2 月与 xAI 完成合并,AI 业务被纳入公司财务结构,导致本期收入构成与去年同期存在差异。因此,整体增速还需要结合各业务分部判断。
收入结构:Starlink 支撑基本盘,AI 成为第二增长曲线
SpaceX 将业务划分为航天、连接和 AI 三个主要板块。第二季度各分部收入分别为:
| 业务板块 | 第二季度收入 | 占总营收比例 | 市场预期 |
|---|---|---|---|
| 连接业务 | 42.9 亿美元 | 约 54.9% | 38.3 亿美元 |
| AI 业务 | 25.6 亿美元 | 约 32.8% | 21.8 亿美元 |
| 航天业务 | 9.62 亿美元 | 约 12.3% | 8.35 亿美元 |
连接业务主要由 Starlink 构成,仍是 SpaceX 最大的收入来源。Starlink 用户数已经达到 1,200 万,较去年同期翻倍,环比增长 17%。用户订阅、终端设备、航空与海事连接,以及政府和军事客户,共同构成较稳定的经常性收入基础。
与发射服务相比,卫星互联网拥有更高的收入可预测性。火箭发射通常受到任务排期、客户预算、监管审批和项目周期影响,而 Starlink 订阅收入可以按月持续产生。随着用户基数扩大,连接业务对单次发射任务波动的缓冲能力也会增强。
AI 业务已经贡献接近三分之一的季度收入,显示 SpaceX 与 xAI 合并后迅速形成了新的收入支柱。不过,这部分增长需要区分外部客户收入、关联业务交易及基础设施容量销售。只有当客户结构足够分散、算力利用率保持稳定时,AI 收入才可能具备接近订阅业务的持续性。
航天业务收入占比最低,并不意味着其战略价值最弱。火箭发射既是面向 NASA、美国国防部和商业客户的独立业务,也是部署 Starlink 卫星的内部基础设施。其作用更接近整个 SpaceX 体系的运输层,而非单纯的收入部门。
盈利结构:连接业务赚钱,航天与 AI 仍在投入期
收入结构呈现多元化,但利润高度集中于 Starlink 连接业务。
连接业务第二季度实现经营利润 16.6 亿美元,对应经营利润率约 38.7%。这一水平表明,Starlink 已经跨过早期卫星部署、终端补贴和获客投入阶段,规模效应开始释放。连接业务也是 SpaceX 目前唯一实现分部经营盈利的主要板块。
相比之下,航天业务经营亏损 5.42 亿美元,经营亏损率约 56.3%;AI 业务经营亏损 12.6 亿美元,经营亏损率约 49.2%。三个分部合计后,连接业务产生的利润仍不足以完全覆盖另外两个板块的经营亏损。
这种结构意味着,SpaceX 当前的资金循环大致表现为:
Starlink 创造经营现金流 → 资金投入 AI 基础设施与 Starship 研发 → 新技术反过来扩展 Starlink 和 AI 的部署能力。
这一循环具备较强的产业协同性,但前提是亏损业务最终能够提升整个体系的收入或降低成本。如果 Starship 进度长期延误,或 AI 基础设施无法维持较高利用率,Starlink 产生的利润可能持续被高投入业务消耗。
分部经营利润与公司净利润之间也不能直接画等号。企业总部费用、股权激励、利息、税项、折旧及其他非经营项目,都会进一步影响最终净利润。后续财报需要持续观察这些项目的变化,判断亏损收窄究竟来自经营效率提升,还是会计与合并口径调整。
资本开支为何成为市场关注焦点
SpaceX 第二季度资本开支达到 183.7 亿美元,较去年同期增长超过六倍,也高于 FactSet 统计的 132.2 亿美元市场预期。资本开支相当于同期营收的约 235%,意味着公司每获得 1 美元季度收入,就投入了约 2.35 美元用于长期资产建设。
其中,AI 相关资本开支达到 158.3 亿美元,占总资本开支约 86.2%。这显示 SpaceX 现阶段的资本配置重心已经明显从火箭、发射设施和卫星星座转向 AI 算力基础设施。
资本开支不会像日常运营费用一样全部计入当期损益,而是被确认为长期资产,再通过折旧和摊销逐步影响未来利润。因此,净亏损收窄并不代表自由现金流同步改善。对于处于重资产扩张期的公司,自由现金流往往比每股收益更能反映融资需求和财务压力。
管理层表示,部分 AI 计算设备可以实现不足一年的资本回收期。这一表态意味着 SpaceX 认为已有客户需求能够快速消化新增算力,但实际回报仍取决于三个条件:
-
算力设施能否保持较高利用率;
-
客户合同期限能否覆盖设备折旧和融资成本;
-
AI 芯片价格、能耗与维护成本是否维持在预算范围内。
如果新增算力依赖少数大型客户,短期回收速度可能较快,但收入集中度和续约风险也会相应上升。因此,AI 资本开支的质量不能只根据投资规模判断,还需要持续观察客户集中度、合同期限、折旧政策和经营现金流。
此外,管理层所称的“一年以内回收”可能针对特定设备或合同,并不一定代表整个 AI 数据中心项目能够在一年内收回全部建设成本。土地、电力、冷却、网络、备用能源和融资费用,也应纳入整体投资回报评估。
Starship 如何影响 SpaceX 的整体商业版图
Starship 是 SpaceX 长期技术路线中的关键运输平台。与 Falcon 9 相比,Starship 追求更大的有效载荷、更低的单位发射成本和更高程度的可重复使用能力。
其战略价值覆盖多个业务:
-
发射更大、更重的下一代 Starlink 卫星;
-
提高卫星部署速度并降低单颗卫星的运输成本;
-
承担月球、火星和深空任务;
-
支持商业太空旅行;
-
部署大规模轨道数据中心及配套能源设施。
SpaceX 计划使用 Starship 发射 Starlink 移动通信所需的 V2 卫星,并争取在 2027 年底前提供独立的 Starlink Mobile 服务。如果该计划实现,Starlink 将不再局限于固定终端或特定手机运营商合作模式,而有机会直接进入移动通信市场。
但 Starship 仍面临发动机重复点火、热防护系统、回收可靠性与监管审批等技术和执行风险。由于多个增长项目都依赖 Starship 的运输能力,一次技术延误可能产生跨业务影响,而不仅是推迟某项发射任务。
这使 Starship 同时具备两种属性:成功时,它能够显著降低整个 SpaceX 体系的边际成本;进度不及预期时,它也可能成为多个业务共同面临的瓶颈。
Starship 对估值的影响还具有较强非线性。只要全面复用尚未得到验证,市场通常会对其商业价值给予折价;一旦发射频率、回收可靠性和单位成本达到稳定水平,Starlink、深空运输及轨道基础设施的预期经济性可能同时改善。
AI 与轨道数据中心的机会及不确定性
SpaceX 与 xAI 合并后,AI 已经从外部应用场景转变为公司内部的重要业务板块。管理层预计,计算能力将在 2026 年底超过 2 吉瓦,并在 2027 年底接近 10 吉瓦,相关基础设施主要采用英伟达芯片。
从商业逻辑看,SpaceX 进入 AI 基础设施市场具备三方面潜在优势。
第一,Starlink 可以为分布式计算设施提供全球通信网络。第二,SpaceX 拥有发射能力,可以探索地面企业难以部署的轨道计算基础设施。第三,xAI 的模型和应用能够成为内部算力需求方,帮助基础设施在建设初期形成利用率。
不过,内部需求也可能带来新的财务判断问题。如果 AI 算力主要由关联业务使用,合并报表中的收入增长未必等同于外部现金流增长。投资者需要区分内部资源调配与真正面向第三方客户的商业收入。
轨道数据中心仍处于高度早期阶段。其商业化需要解决散热、辐射防护、能源供应、设备维修、数据传输、轨道碎片和监管许可等问题。低温太空环境并不意味着计算设备可以自然完成高效散热,因为真空条件下缺少空气对流,主要依赖辐射散热系统。
轨道计算还需要与地面数据中心比较全生命周期成本。即使太空太阳能具有连续供电潜力,发射、部署、冗余设计和故障处理成本仍可能抵消能源优势。
因此,轨道数据中心现阶段更适合被视为长期技术期权,而不是已经得到验证的利润来源。AI 业务当前的估值基础仍应来自地面数据中心、实际客户合同、算力利用率和可验证的现金回报。
SpaceX 的估值逻辑正在发生什么变化
SpaceX 已经很难使用单一行业倍数进行估值。其业务同时具有通信运营商、航天制造商、发射服务商、云计算基础设施企业和 AI 公司的特征。
较合理的观察方式是进行分部估值:
-
Starlink 连接业务:可参考高增长通信平台或卫星互联网公司的经常性收入与现金流;
-
航天业务:可参考国防、航空航天和政府承包商,但需要考虑更高的技术风险;
-
AI 基础设施业务:可参考数据中心与云计算企业,同时扣除高资本开支和客户集中度风险;
-
Starship 及轨道数据中心:更接近尚未完全商业化的技术期权,不宜直接计入成熟业务利润。
财报后的盘后下跌反映出市场正在下调对远期增长的即时定价,并提高对资本成本和执行风险的权重。营收超预期只能证明需求存在,不能自动证明当前资本开支能够带来足够回报。
如果 Starlink 继续扩大用户规模并维持接近 40% 的分部经营利润率,其现金流确定性可能为 SpaceX 提供估值底部。AI 与 Starship 则决定公司能否在这一基础上获得更高的增长溢价。
未来估值能否重新扩张,可能取决于自由现金流改善、AI 资本回报得到验证,以及 Starship 实现稳定复用,而不只是收入继续增长。
财报背后的主要风险
- 资本与融资风险: 当季度资本开支显著超过收入时,公司需要依赖现有现金、经营现金流、债务或股权融资维持扩张。如果融资环境恶化,部分项目可能被迫延后。
- 技术执行风险:Starship、下一代卫星、移动通信和轨道数据中心均涉及尚未完全成熟的技术,研发周期和成本存在较高不确定性。
- AI 需求风险:AI 基础设施扩张建立在算力需求持续增长的假设上。如果模型效率提升、客户自建算力或行业供给过剩,设备利用率和租赁价格可能承压。
- 业务集中风险:Starlink 目前承担了主要经营利润。竞争加剧、用户增速放缓、终端补贴上升或各国监管变化,都可能影响 SpaceX 为其他业务提供资金的能力。
- 财务可比性风险:xAI 并入改变了收入和成本结构,使同比增速不完全代表原有业务的自然增长。投资者需要结合分部数据,而不能只观察合并营收。
- 治理与关联交易风险:SpaceX、xAI 及马斯克控制的其他企业之间可能存在客户、技术、人才和资本往来。关联交易定价及资源分配方式会影响财务透明度。
- 监管与环境风险: 发射许可、通信频谱、数据合规、轨道资源和太空碎片问题,均可能限制卫星星座与轨道基础设施的部署速度。
- 供应链风险: AI 芯片、火箭发动机、卫星零部件和先进材料都可能受到产能、出口管制或供应商集中度影响。关键设备交付延误可能增加建设成本并推迟收入确认。
结论:增长得到验证,现金流仍待观察
SpaceX 上市后的首份财报证明,公司已经建立了由 Starlink、航天服务和 AI 基础设施构成的多业务收入框架。78.1 亿美元季度营收、92% 的同比增长及亏损收窄,显示其商业规模和经营效率正在提升。
但财报也揭示了更加激进的资本结构。183.7 亿美元资本开支远超同期收入,Starlink 创造的利润需要同时支持 AI 基础设施、Starship 和下一代卫星网络。SpaceX 当前最重要的问题已经不是能否找到增长机会,而是能否将这些机会转化为足以覆盖资本成本的自由现金流。
短期经营基础主要由 Starlink 支撑,中期增长取决于 AI 算力投资回报和 Starlink Mobile 商业化,长期价值则高度依赖 Starship 及轨道数据中心的技术兑现。收入超预期为增长逻辑提供了证据,但高资本开支意味着,SpaceX 仍需要用后续季度的现金流表现证明这种扩张模式可以持续。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
GateClaw 与 AI Skills:Web3 AI Agent 的能力体系解析
GateClaw 的核心功能:Web3 AI Agent 工作站能力解析
一文盘点 Top 10 AI Agents
什么是 TAO?Bittensor 代币经济学、供应模型与激励机制详解
解读 Vana 的野心:实现数据货币化,构建由用户主导的 AI 开发生态