赎回权之所以成为代币化美股赛道的焦点,在于它决定了代币与真实股票之间是否存在「闭环」。据 Token Terminal 数据(2026 年 9 月 5 日),链上代币化股票总市值约 31 亿美元,但多数产品仅提供价格敞口:持有人获得与股价挂钩的经济收益,却不拥有底层股票的所有权、赎回请求权与投票权。当代币价格偏离真实股价时,缺乏赎回通道意味着没有套利力量把价格拉回锚定价。
Robinhood 此次表态正值行业争议升温之际。2026 年 9 月,AMC Entertainment 首席执行官 Adam Aron 公开批评追踪其公司股价的代币产品;同月,Coinbase 首席执行官 Brian Armstrong 表示其代币化股票已支持 1:1 赎回、将分红传递给持有人,投票功能也在推进中。围绕这一计划,可从赎回权的定义、Robinhood Stock Tokens 的产品结构、实物赎回与投票的运作方式、对投资者的影响,以及相关风险与限制五个层面理解其意义。
核心要点
- 代币化美股赎回权分为实物赎回(代币换回真实股票)与现金赎回(代币按市价结算现金)两种形式,是判断代币「是否等于股票」的分水岭。
- Robinhood Stock Tokens 当前结构为 Robinhood Assets (Jersey) Limited 发行的代币化债务凭证,仅支持现金结算退出,持有人无投票权;1:1 实物赎回与股东投票为 2026 年 9 月 14 日宣布的计划功能,细则与上线日期尚未公布。
- 实物赎回若落地,将打通「代币—真实股票」的双向兑换,为脱锚修复提供套利闭环;股东投票计划依托 Robinhood 的 Say 股东参与平台实施。
- 即便权利升级落地,代币化美股仍受托管结构、司法辖区、赎回门槛与链上合约风险约束,计划功能的最终形态须以 Robinhood 正式产品条款为准。
代币化美股赎回权是什么?实物赎回与现金赎回有何区别?
代币化美股赎回权是发行条款中规定的、允许持有人将代币退回发行方并获得相应对价的权利。实物赎回(in-kind redemption)指发行方销毁代币后,把对应数量的底层真实股票过户到持有人的券商账户;现金赎回(cash redemption)指发行方按底层股票市价与费用结算现金,持有人始终不接触真实股票。
实物赎回与现金赎回的差异直接决定代币的定价质量。具备实物赎回通道时,一旦代币在二级市场的价格明显低于真实股价,套利者可以买入代币、赎回真实股票并在传统市场卖出,价差被套利行为收敛;只有现金赎回时,发行方是唯一的退出对手方,代币价格依赖发行方报价与二级市场流动性,脱锚后缺乏市场化修复力量。
需要区分的是,部分产品虽在条款中使用「赎回」一词,实际机制是「按底层资产价格现金退出」,与交付真实股票的实物赎回是两个概念。以 Robinhood Stock Tokens 为例,其现行条款下的退出即为现金结算:据 Robinhood 欧盟 Stock Tokens FAQ,持有人通过 App 提交退出请求,按底层资产现价扣除相关费用后以现金结算,无法凭代币取得底层股票。
| 维度 | 实物赎回 | 现金赎回 |
|---|---|---|
| 赎回所得 | 底层真实股票,进入券商账户 | 按市价结算的现金 |
| 对价确定性 | 获得股票本身,不承担结算价差 | 承担退出时的价格与费用 |
| 脱锚修复 | 套利者可直接闭环,收敛价差 | 依赖发行方报价与做市流动性 |
| 典型门槛 | 最低赎回数量、KYC、辖区与账户要求 | 通常门槛较低,但费率与时点受限 |
上表可作为阅读任何代币化美股发行条款时的检查清单:先确认赎回所得是股票还是现金,再核对门槛与费用,最后判断是否存在市场化脱锚修复机制。
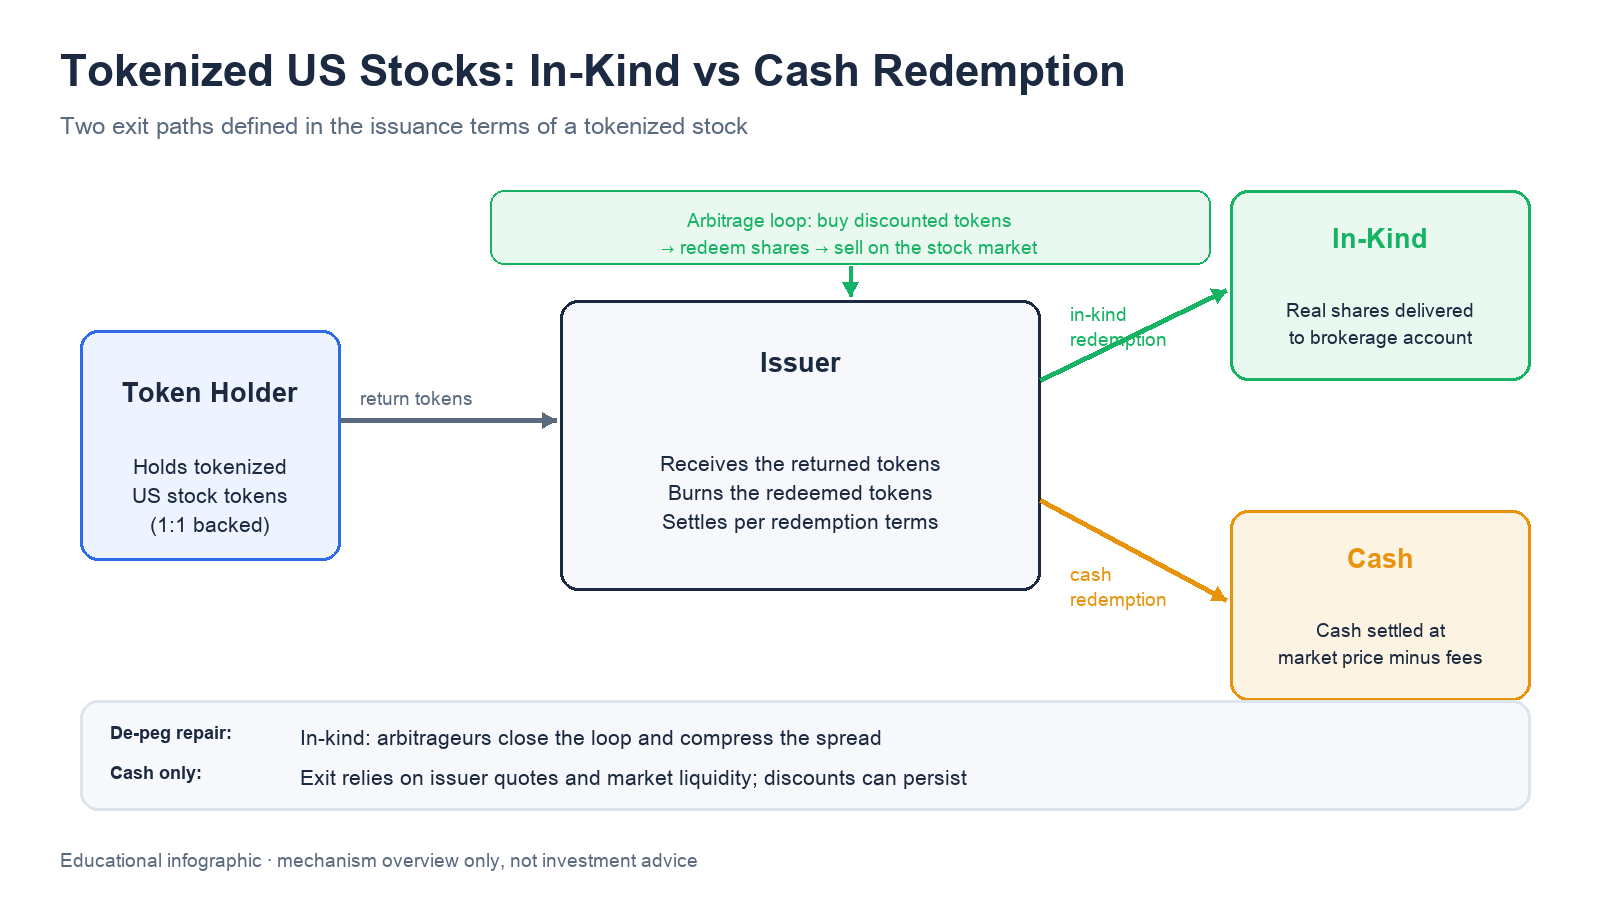
图 1. 代币化美股两条赎回路径:实物赎回形成「代币—真实股票」双向闭环,现金赎回仅提供按市价结算的单向退出。
Robinhood Stock Tokens 是什么?底层资产如何托管?
Robinhood Stock Tokens 是 Robinhood 面向欧洲经济区用户推出的美股与 ETF 代币产品,在 Arbitrum 链上发行与记录,用户通过 Robinhood Europe 应用交易。产品法律结构为 Robinhood Assets (Jersey) Limited(RHJ)发行的代币化债务凭证:每铸造一枚代币,Robinhood 相应买入一股真实股票并交由美国持牌托管机构保管,实现 1:1 资产支持,但代币本身不代表对底层股票的所有权或受益权。
这一结构决定了持有人的权利边界。据 Robinhood 欧盟《股票与 ETP 代币关键信息文件》(KID),产品目标是让持有人间接、按比例地参与底层资产价值变动;文件明确载明持有产品不等于拥有股票、无权获得底层股票、不能以产品赎回底层股票份额,也不享有直接持股才有的股东大会投票权。分红与公司行动的经济收益目前以增加代币持仓(再投资)的形式处理,而非派发现金。
Robinhood Stock Tokens 与 Robinhood 美股账户是两套体系:美国用户通过券商账户直接持有股票并享有完整股东权利,欧洲用户持有的则是与 Robinhood Europe 之间的衍生品合约,记账在链上、结算在平台内。
实物赎回与股东投票功能将如何运作?
据 2026 年 9 月 14 日的公开表态,实物赎回的目标形态是 1:1 兑换:符合条件的持有人可申请将代币按 1:1 比例换回对应的真实股票,代币销毁、股票进入持有人在 Robinhood 体系内的券商持仓。Robinhood 尚未公布实施细则,通常需要明确的环节包括合格持有人认定(KYC 与辖区)、最低赎回单位、处理时限、费用,以及代币持仓到券商持仓的过户路径。
股东投票功能的计划依托是 Say by Robinhood——Robinhood 于 2022 年收购的股东参与平台,其功能是在发行人与散户股东之间传递投票材料与表决指令。若按既有 Say 架构延伸,可能的流程是:登记日确定合格代币持有人 → 通过平台下发议案材料 → 持有人提交表决意向 → 由持有底层股票的主体按汇总结果在股东大会行使表决权。投票权沿「托管机构—发行主体—平台—代币持有人」的链条逐层传递,每一层都需要明确的授权与记录规则。
两项功能的落地难度并不对称。实物赎回主要涉及托管与账户体系的对接,难点在运营与合规;股东投票则涉及受益权认定、自由转账场景下的持有人身份与辖区确认,以及计票效力的法律认可。Securitize 首席执行官 Carlos Domingo 公开质疑过在代币可自由流转于钱包之间时附加股东权利的可行性。在 Robinhood 公布正式条款前,两项功能均应视为路线图而非既有权利。
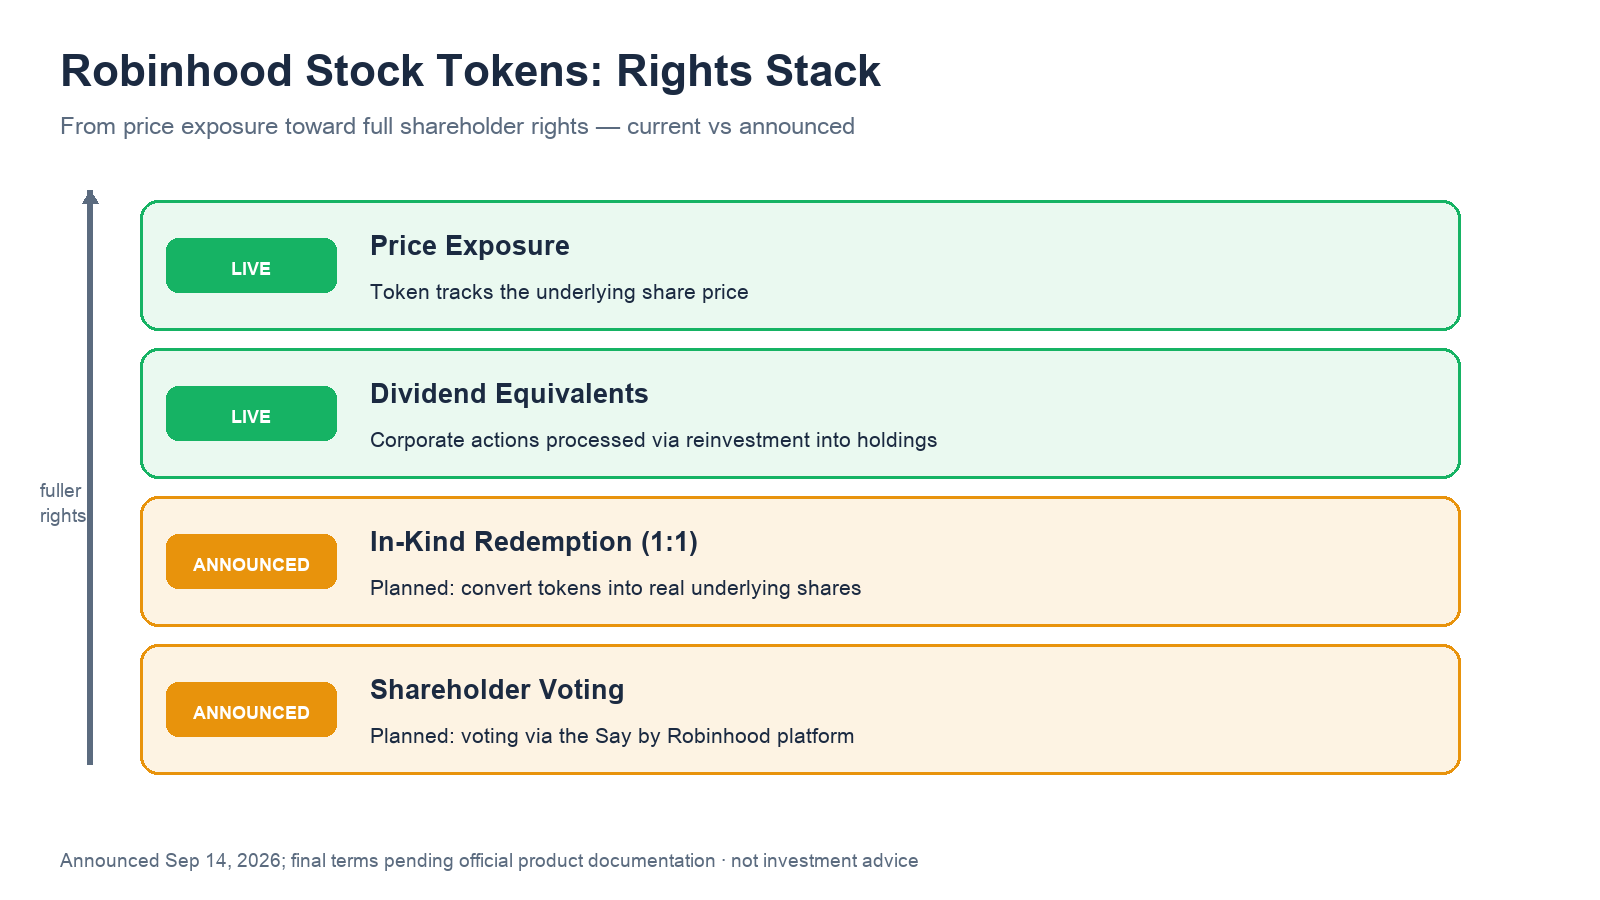
图 2. Robinhood Stock Tokens 的权利层级:价格敞口与分红再投资为现有功能,实物赎回与股东投票为已宣布的计划功能。
赎回权和投票权对投资者意味着什么?
赎回权与投票权把代币化美股划分为三个权利等级:纯价格追踪型(无赎回、无投票)、可现金赎回型(有退出通道但无股票交付)、可实物赎回加投票型(接近完整股东权利)。Robinhood Stock Tokens 目前处于第二级,计划向第三级演进;等级越高,代币与真实股票的经济与法律距离越近。
对定价而言,实物赎回是最关键的变量。缺乏实物赎回时,代币价格可能因流动性、交易时段差异或情绪出现持续溢价或折价,持有人只能等待发行方报价或二级市场对手盘;具备 1:1 实物赎回后,折价买入代币并赎回股票的套利策略在扣除费用与时限成本后成立,价差理论上被套利资金压缩。对长期持有人而言,投票权与分红传递方式则决定代币能否完整复制持股体验——分红再投资与现金分红在税务处理与现金流上并不等同。
监管环境也在向「完整权利」方向收敛。SEC 代币化证券创新豁免于 2026 年 9 月 17 日发布,其五年期豁免仅适用于代表真实所有权、具备同等分红与投票权的代币化 NMS 股票,明确排除合成代币——这与 Robinhood 的权利升级方向一致,也为不同发行路径划出了合规参照。
| 权利等级 | 赎回形式 | 投票 | 分红处理 | 典型形态 |
|---|---|---|---|---|
| 纯价格追踪 | 无 | 无 | 无或再投资 | 链上合成凭证、差价合约型代币 |
| 可现金赎回 | 现金结算退出 | 无 | 现金或再投资 | Robinhood Stock Tokens(现状) |
| 可实物赎回 + 投票 | 1:1 换真实股票 | 通过平台行使 | 传递或再投资 | Robinhood(计划)、发行人主导型代币 |
表中三个等级并非优劣排序,而是权利与便利的取舍:纯价格追踪型通常链上可组合性最强,可实物赎回型则在权利完整性上更接近直接持股。
代币化美股赎回权有哪些风险与限制?
代币化美股赎回权的第一层风险是「计划不等于落地」。Robinhood 的实物赎回与投票功能截至 2026 年 9 月 20 日尚未公布正式产品条款、合格标准与上线日期;在此期间,持有人的权利仍以现行 KID 与衍生品合约为准,即仅现金结算退出、无投票权。
第二层是结构与对手方风险。代币由 Robinhood Assets (Jersey) Limited 发行,底层股票由托管机构保管,持有人对发行主体承担信用敞口;Robinhood 欧盟文件提示,极端情形下投资者可能因市场波动或 Robinhood 破产而损失全部投入。链上环节还存在智能合约与私钥管理风险,且代币在非美股交易时段的链上价格可能与真实股价出现缺口。
第三层是门槛与监管限制。实物赎回若落地,预计附带最低数量、费用、KYC 与辖区要求,碎股持有人未必能足额换回整股;美国与欧洲对代币化证券的监管路径不同,SEC 豁免框架与欧盟 MiFID II 衍生品框架对同一产品的权利认定可能存在差异,跨辖区持有与转让的限制须以发行文件为准。
如何通过 Gate 了解与交易代币化美股?
代币化美股是把真实股票的经济敞口记录到链上的金融凭证,核心评估维度包括发行方结构、赎回条款、投票与分红处理、托管安排与监管辖区。理解赎回权等级是横向比较不同产品最快的方法。
Gate 提供代币化美股交易入口,已上线的代币化美股标的可通过 Gate Stocks 查询。在 Gate 交易代币化美股通常涉及三个准备步骤:完成账户身份认证(KYC)、准备 USDT 等结算资金、在股票交易页按代码或名称搜索标的并下单。不同标的的交易时段、最低数量与费用以交易页展示为准。
需要区分的是,通过 Gate 交易的代币化美股与 Robinhood Stock Tokens 是不同发行方的产品,权利条款各自独立。参与任何代币化美股前,核对发行文件中的赎回形式、投票安排、分红处理与辖区限制是必要步骤:可实物赎回的产品在脱锚时有套利修复机制,仅现金结算的产品则更依赖发行方报价与平台流动性。上述内容仅为机制介绍,不构成投资建议。
总结
代币化美股赎回权分为实物赎回与现金赎回两种形式,前者打通「代币—真实股票」的套利闭环,后者仅提供按市价结算的退出通道。Robinhood Stock Tokens 目前是 1:1 资产支持但仅现金结算的代币化债务凭证,Robinhood 于 2026 年 9 月 14 日宣布计划为其增加 1:1 实物赎回与依托 Say 平台的股东投票功能,方向是从「价格追踪凭证」走向「具备完整股东权利的链上股票」。
权利升级若落地,将缩小代币与直接持股之间的距离,并为脱锚提供市场化修复机制;但在正式条款公布前,计划功能不构成持有人的既有权利。评估任何代币化美股,都应以发行文件中的赎回形式、投票安排、分红处理与辖区限制为准,并正视托管对手方与链上合约的固有风险。以上为机制介绍,不构成投资建议。
FAQ
代币化美股的实物赎回是什么意思?
实物赎回(in-kind redemption)是指代币化美股持有人将代币退回发行方后,按条款获得对应数量的底层真实股票,股票过户到持有人的券商账户,代币相应销毁。实物赎回与现金赎回的区别在于赎回所得是股票而非现金,它为代币价格与真实股价之间提供了套利闭环,是衡量代币化美股权利完整性的核心条款。
Robinhood Stock Tokens 持有人现在有投票权吗?
截至 2026 年 9 月,Robinhood Stock Tokens 持有人没有投票权。该产品由 Robinhood Assets (Jersey) Limited 以代币化债务凭证结构发行,关键信息文件明确持有人不享有底层股票的股东大会投票权。Robinhood 于 2026 年 9 月 14 日宣布计划为合格持有人增加投票功能,拟依托其 Say 股东参与平台实施,但细则与上线时间尚未公布。
代币化美股的价格为什么会偏离真实股价?赎回权如何修复脱锚?
偏离主要来自流动性差异、交易时段错配与情绪因素:代币可全天候在链上交易,而底层股票有固定交易时段,缺口由此产生。具备 1:1 实物赎回权时,套利者可在代币折价时买入代币、赎回真实股票并在传统市场卖出,从而压缩价差;仅有现金赎回时,退出依赖发行方报价,缺乏市场化修复力量,折价可能长期存在。
Robinhood Stock Tokens 和直接买美股有什么区别?
直接买入美股享有完整股东权利:股票登记在持有人名下,拥有投票权、现金分红与处置权。Robinhood Stock Tokens 是 Robinhood Europe 体系内的衍生品合约,底层股票由托管机构持有,持有人获得价格敞口与分红再投资的经济收益,但无投票权、不能赎回真实股票;1:1 实物赎回与投票为已宣布的计划功能,落地前两者权利差异仍然显著。
代币化美股有哪些主要风险?
主要风险包括:发行主体与托管机构的对手方风险(极端情形下可能损失全部投入)、智能合约与私钥管理的链上技术风险、非交易时段的价格缺口与流动性风险、赎回门槛与辖区限制,以及监管认定变化的风险。计划中的权利功能(如实物赎回与投票)在正式条款公布前不应视为既有权利,参与前须以发行文件与关键信息文件为准。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。


相关文章
Gate 研究院:2025 年 Q1 加密货币市场回顾
Gate 研究院:加密货币市场 2024 年发展回顾与 2025 年趋势预测
盘点 2026 年十大比特币矿企:市场地位、算力与 AI 转型
什么是 Polymarket?
Gate 研究院:2024 年 11 月 Web3 行业融资报告