定义型材料回答「PayFi 是什么」;对照文回答「它落在支付栈的哪一层、和 DeFi、银行轨差在哪里」。支付融资收益侧写费用从何而来;此处只做结构对比,不重复完整定义。
核心要点
- 传统支付强在法币终局与合规网络,弱在跨境时滞与预充值占用营运资金。
- DeFi 强在无许可可组合与链上透明规则,主场景常是交易、借贷与收益策略,而非商户/机构支付营运。
- PayFi 叙事把「支付结算」和「为支付备款提供融资」放进同一稳定币轨道,强调资金时间价值。
- 三类模式的风险并不互相替代:银行对手方、智能合约、信贷与合规会以不同权重出现。
三类结算逻辑分别解决什么问题?
传统支付(TradFi payments)解决的是法币世界里的收款、出款、清算与对账:参与方是银行、清算所、卡组织与支付服务商。优势是法币终局性强、商户与消费者认知成熟;代价是跨境路径长、多层中介收费,以及为保障及时出款而沉淀在 nostro/预充值账户中的资金。
DeFi 解决的是链上资产在协议之间的交易、借贷与策略组合:规则写在智能合约里,结算以区块确认为界。优势是可组合、全局可验证;但主流产品设计围绕交易者与流动性提供者,不等同于持牌支付机构的营运备款与商户收单流程。
PayFi(Payment Finance)在公开材料中被描述为支付与融资在链上稳定币轨道上的结合:既追求更快价值转移,也试图让闲置备款被短周期融资替代,从而对准 CoinMarketCap Academy 所述的资本效率问题。它不是「再发明一个 DEX」,而是把支付机构的流动性需求接到可编程结算层。
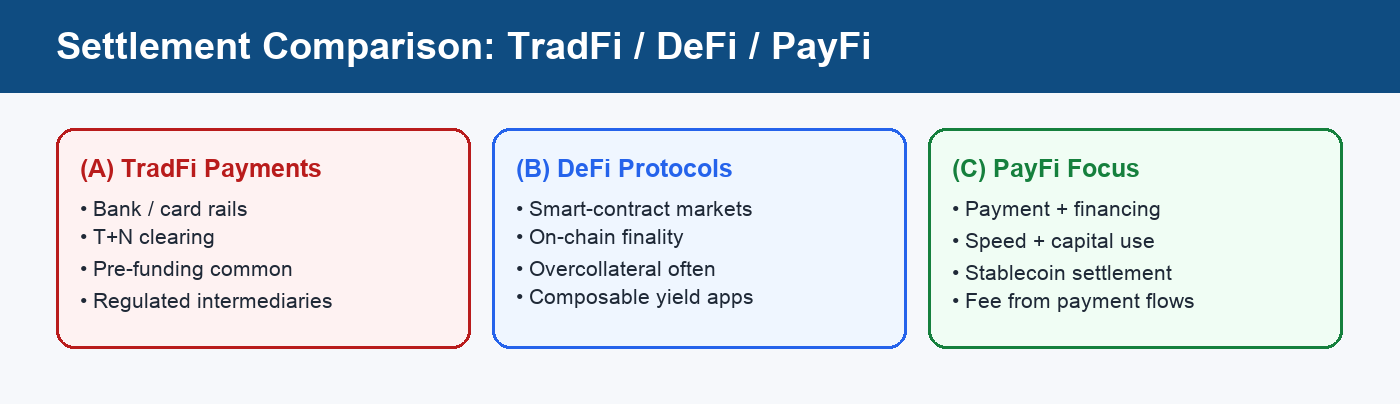
图 1. 传统支付、DeFi 与 PayFi 在结算目标与资金使用方式上的对照示意。
结算周期、预充值与资金占用如何对比?
| 维度 | 传统支付结算 | DeFi 协议 | PayFi 取向 |
|---|---|---|---|
| 主要最终性 | 银行/清算系统记账终局 | 链上交易最终性 | 链上稳定币转移 + 支付侧交割 |
| 常见时滞 | 跨境常见 T+N;本地实时支付因市场而异 | 秒级至分钟级(视网络) | 追求近实时结算,并缩短备款占用 |
| 资金占用 | 预充值、保证金、nostro 余额常见 | 抵押、LP 头寸、借贷仓位 | 按需短周期融资替代长期预充值 |
| 费用逻辑 | 汇款/交换/中介费 | 交易费、利息、激励排放 | 支付融资费用 + 轨道手续费 |
表中「PayFi 取向」描述的是设计目标,不是所有自称 PayFi 的产品都已达到银行级终局或统一合规。实际落地仍取决于稳定币发行与赎回、合作支付机构资质,以及当地监管是否允许该资金路径。
DeFi 用户感受到的「已经很快」,往往指钱包到协议的确认速度;支付机构感受到的痛点,则是法币出入金、多币种备款与对手行账户里的闲置资本。CoinGecko Learn 对 PayFi 亦将实时结算与 RWA/融资层并列为理解框架,说明单靠「上链转账快」并不足以概括 PayFi。
信用来源、准入与可组合性有何不同?
传统支付的信用与准入高度机构化:开户、KYC/AML、授信线与清算会员资格决定谁能进入哪条轨道。风险主要表现为银行与支付机构对手方风险、运营中断与合规处罚。
DeFi 的默认模型更接近超额抵押与算法清算:参与门槛低,规则透明,但信用创造能力受抵押率约束;无许可也意味着钓鱼、合约漏洞与治理攻击面更大。
PayFi 常介于两者之间:链上部分可组合(稳定币、收益凭证、借贷市场),链下部分仍依赖持牌支付机构、贸易对手与合规模块。公开案例中,Huma Finance 等网络强调为支付融资提供流动性基础设施,说明「谁能借、借多久、如何合规」与纯 DeFi 货币市场并不相同。
| 维度 | 传统支付 | DeFi | PayFi(典型讨论) |
|---|---|---|---|
| 谁能参与 | 强 KYC / 机构准入 | 钱包即可(受前端与制裁名单等限制) | 流动性侧可能开放;融资侧常含许可组件 |
| 信用基础 | 银行授信与清算安排 | 超额抵押、清算参数 | 支付流、应收/短贷评估 + 链上执行 |
| 可组合性 | 低(系统烟囱化) | 高(合约互相调用) | 中高(稳定币与凭证可进入 DeFi,受合规约束) |
| 透明度 | 对账对用户不透明 | 链上状态可查 | 链上资金流可查,链下信用细节未必全透明 |
风险如何迁移,而不是消失?
从 TradFi 迁到链上支付融资,并不会自动消除风险,而是改写风险清单:
- 传统支付: 中介失败、冻结、汇路中断、汇率与中间行扣费。
- DeFi: 智能合约、预言机、抵押品波动、激励不可持续。
- PayFi: 叠加短周期信贷、支付机构合作中断、稳定币脱锚/冻结,以及收益凭证再抵押带来的杠杆风险。
因此,「更快结算」与「更高资本效率」是目标陈述;能否在风险可控前提下规模化,取决于风控、披露与监管路径。支付融资收益的细拆落在费用与期限结构;稳定币则是三类轨道共同依赖的计价与结算单元。
总结
传统支付提供法币终局与商户网络,但跨境时滞与预充值锁资抬高资金时间成本;DeFi 提供可编程结算与可组合市场,但主场景不等于支付机构营运;PayFi 试图用稳定币轨道同时处理结算速度与备款融资。三者对比的价值,是看清问题落在「清算时滞」「抵押借贷」还是「支付融资费用」哪一层,从而避免用同一套 APR 或同一套银行经验误判所有产品。
FAQ
PayFi 是不是就是用加密货币付款?
不完全是。用稳定币或加密资产完成收款,更接近 Web3 支付或稳定币支付;PayFi 还强调为支付备款与结算缺口提供融资,并把相关费用纳入链上流动性回报叙事。
PayFi 和 DeFi 借贷有什么不同?
DeFi 借贷多为超额抵押的通用货币市场,服务对象与抵押品以加密资产为主。PayFi 融资更贴近支付机构的短周期流动性需求,常与合规模块、支付流量和应收类评估绑定,期限与风控逻辑不同。
为什么传统支付需要大量预充值?
为了在清算尚未完成时仍能及时对外付款,机构常在代理行或本地账户预留余额。预充值提高了确定性,也造成资金闲置与机会成本,这正是 PayFi 用按需融资试图缓解的痛点之一。
结算更快是否意味着风险更低?
不一定。更快的链上确认可以降低部分结算时滞风险,但可能同时引入智能合约、稳定币与信贷风险。风险是迁移与重组,而不是自动下降。
理解 PayFi 与传统支付、DeFi 的差异前需要哪些基础?
可先抓住 PayFi 的核心定义,再结合支付融资收益看费用来源;结构对照则把 TradFi、DeFi 与 PayFi 放在同一张结算与资金占用框架里。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。


相关文章
2026 年黄金价格深度展望:高位震荡偏强,还是开启新一轮趋势上涨?
比特币的未来与传统金融 (3,3)
SpaceX(SPCX)是什么?SpaceX 私募股权投资机会与 SPCX 运作机制解析
GoldFinger 如何运作?黄金资产代币化机制、储备证明与链上流通全解析
GoldFinger 在 DeFi 中的应用场景有哪些?黄金资产如何进入链上金融体系?