本篇只写供应、归属与用途:它接续 KOR Protocol 是什么 里的代币章节,不复述完整的 Verify–Route–Settle 闭环,也不替代 KOR Protocol 与 Story Protocol、传统版权有何不同 里的权利栈对照。数字取自 KOR Foundation 代币经济说明与类 MiCA 白皮书;作出运营决策前应回查这两处一手页面。
核心要点
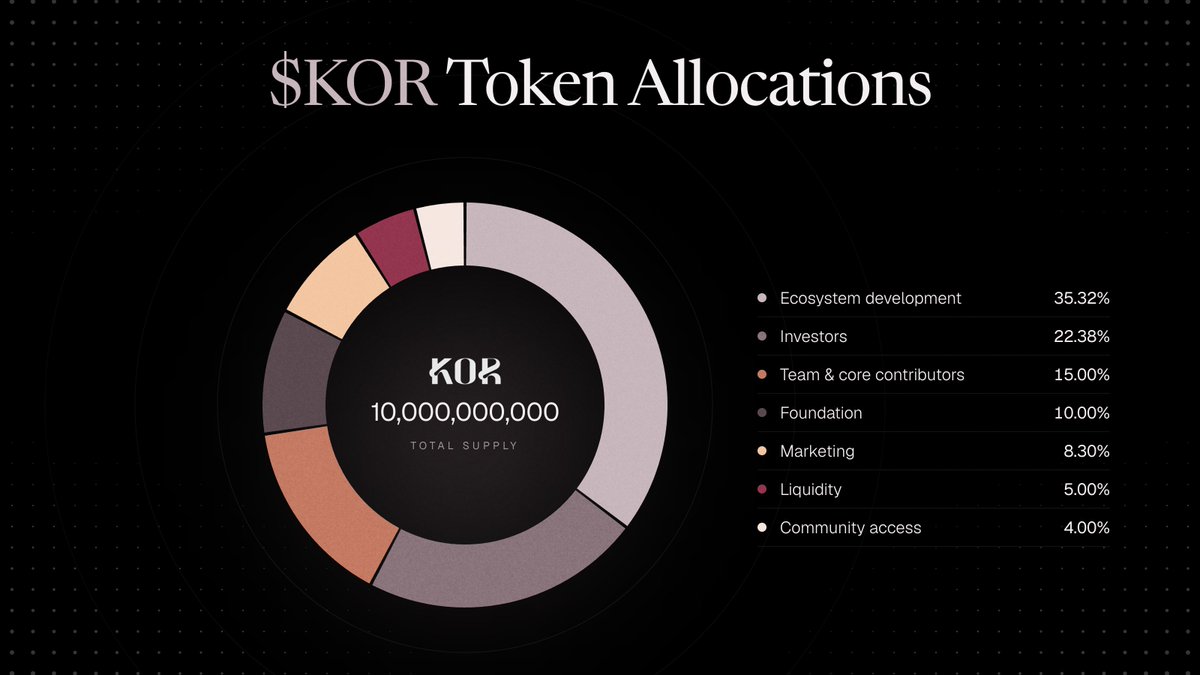
- Base 上 KOR 总供应固定为 100 亿;TGE 流通量表述约为 22.867 亿(22.87%)。
- TGE 解锁来自生态、基金会、社区、流动性与营销等仓位,而非团队或投资人份额。
- 团队与投资人份额共享 12 个月 cliff,其后按月释放;按 Foundation 帖,投资人归属在 TGE 后 36 个月结束,团队在 48 个月结束。
- 用途覆盖治理、费用支付(相对其他资产常有折扣)、服务角色质押、难核验主张的可罚没 bonding、产品付费,以及按锁仓档位的算力折扣。
- 代币机制描述的是协调激励,不是价格预测,也不构成回报保证。
KOR 供应的头条数字是什么?
| 指标 | 公开数字 | 备注 |
|---|---|---|
| 代币 | KOR | 效用 + 治理 |
| 网络 | Base | ERC-20 |
| 总供应 | 10,000,000,000 | Foundation 材料中的固定头条供应 |
| TGE 流通 | 2,286,666,667(22.87%) | TGE 时仅为生态类仓位 |
| 团队 / 投资人于 TGE | 0% 解锁 | 先经 cliff,再进入归属释放 |
与代币上线规划一并常被引用的融资背景约为 750 万美元(Series A 表述对应约 1 亿美元估值,具名出资方包括 1kx 与 Blockchain Capital,另有更早的战略方及娱乐、加密领域其他投资人)。融资是公司/协议层面的资金事实,不等于现货流通币的估值,也不能据此确认未来市场价格。
分配与归属如何运作?
Foundation 沟通材料给出一条设计原则:在 TGE 先撬开生态流通,而不立刻释放内部人份额。该分配体系意在让早期投资人与团队对齐多年时间线,同时仍为社区计划与流动性留出足够浮筹。
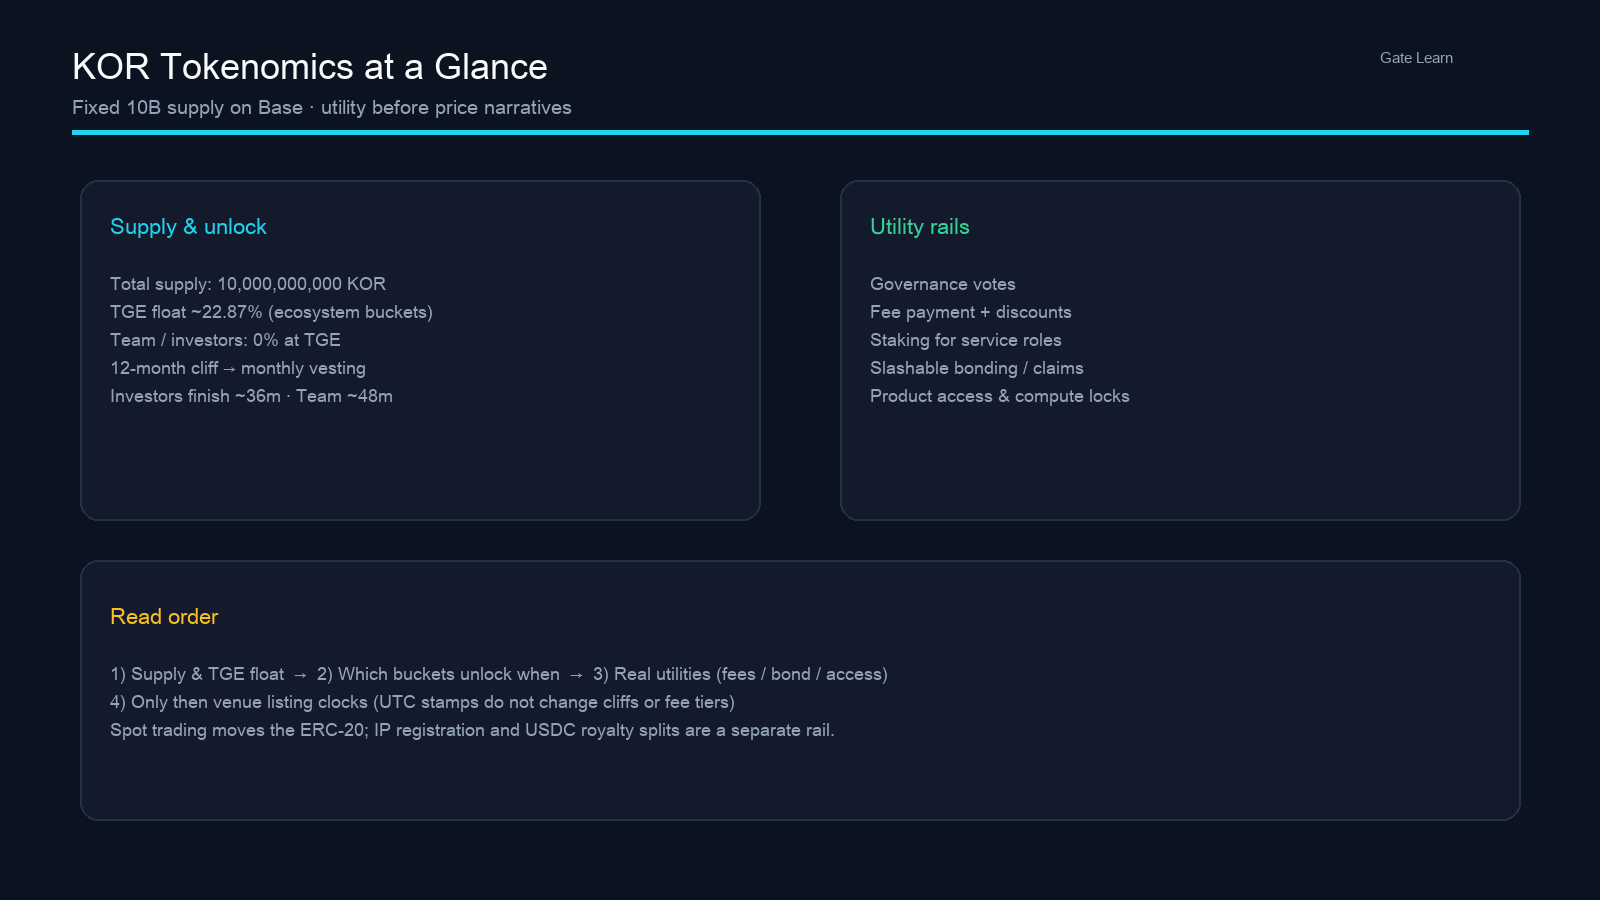
图 1. KOR 代币经济把 TGE 流通与 cliff,同费用、质押、bonding、产品访问等用途轨分开说明。
在 TGE。 进入流通的解锁被描述为来自生态发展、基金会运营、社区入口、流动性与营销。该结构覆盖增长与做市类需求,同时推迟团队与投资人的自由流通。首先打开的是社区与生态仓位;内部人份额在 cliff 期内保持关闭。
在 TGE 之后。 团队与投资人份额均面对十二个月 cliff,期间无解锁。cliff 结束时,各释放该份额的 10%,剩余部分再按等额按月解锁。投资人时间表在 TGE 后 36 个月结束;团队时间表在 TGE 后 48 个月结束。按已公开日程,早期投资人不会在上线当刻拿到一次性自由分配抛售。
Cliff 加按月归属,相对「立即解锁」降低了单次内部人抛压事件的概率,但并不能消除未来流通供应增长。建模浮筹时应把归属日历当作供应机制,而非对价格的多空信号。当交易平台确认上架时,教育向问题仍是同一句:哪一类分配已解锁,投资人与团队份额仍有多少处于锁定?
KOR 实际有哪些用途?
KOR Protocol 描述了若干相互重叠的代币用途。具体参数可随治理或产品规则调整。Base 部署之所以重要,是因为费用轨道、IP 清算的 USDC 结算与 ERC-20 上架共享同一 L2 环境——但交易平台上的代币转账,仍有别于协议系统内的 IP 登记。
治理
代币持有者可对协议参数投票。早期阶段仍可能由基金会代管;Foundation 帖中的渐进去中心化表述应读作路线图姿态,而非已完成的移交。社区提案一旦开放,仍须确认法定人数与参数规则,之后才能改动费用表。
费用支付与折扣
授权、结算与 agent 发起的交易可以接受 KOR,并相对其他支付资产给予折扣。白皮书另述可将 KOR 存入 30、90、180、365 天锁仓档位,以换取 AI 工作流用量约 10%–50% 区间的算力成本折扣。折扣降低的是标示费用,本身并不创造收益,也不设定市场价格。
高级情报与产品访问
质押或持有 KOR,可在现行应用(Korus、VRSNS、Pacer、Streamline、KOR Hubs)中解锁更深的受众情报与优先匹配能力,具体以产品规则与地区可用性为准。访问门槛是产品平台规则,并不声称持有者一定跑赢其他参与方。
面向服务角色的质押
厂牌、经纪、核验服务商与第三方 agent 运营方,可能需要质押 KOR 作为履约抵押。合格运营方可按协议定义收取服务费;规则允许时,被动持有者可把份额委托给合格运营方。委托与运营方奖励属于服务经济机制,不是保证 APY 产品。该质押体系更接近服务 bonding,而非开放式流动性挖矿。
Bonding / 可罚没主张
白皮书强调把 KOR 作为可罚没抵押,用于协议无法机械核验的主张——Verify 中的作者身份、采样清权、AI 出处;Route 中的人才征集与匹配;Settle 中的高价值结算。Bonding 抬高虚假主张的成本;错误或恶意证明面临罚没风险。该风险默认落在 bonding 一方,而非每一位社区持有者。
创作者奖励与空投
创作者可获得以代币计价的奖励。空投资格叙事曾提及链上活动、KOR ID,以及 TGE 前快照前的生态互动——现行规则务必以 KOR Foundation 通知为准。社区分发活动一经确认,应优先阅读这些一手通知,而非二手上架合辑。
如何把代币用途与协议清算分开看?
代币 KOR 围绕清算所 KOR 协调激励。在 Gate 上现货交易 KOR/USDT,移动的是中心化平台上的 ERC-20;它不会登记 IP Asset,也不会结算一笔授权。反过来,Verify/Settle 活动可以走 USDC,同时用 KOR 支付费用、换取折扣或做 bonding。把「版税以 USDC 支付」等同于「必须先买 KOR」,会误读双轨设计。
交易所上架页回答的是「ERC-20 能在哪里交易?」;代币经济页回答的是「哪些分配解锁,代币在系统内能做什么?」把两类问题分开,可避免把上架标题误当成用途文档。Base 桥接现货市场上的确认上架,本身也不会自动打开协议治理。
交易场所上架公告常以某公历月起笔,并以 UTC 打印入金、开盘与提现时钟。那些 UTC 时间戳是上架事件的运营物流;它们不改动总供应、cliff 长度或费用折扣档位。当带日期的公告与 UTC 日程与 Foundation 代币经济不一致时,应以分配与归属表作为机制真相来源。二手上架合辑尤其嘈杂:它们把 UTC 开盘时间与臆测混在一起,不应取代白皮书对用途的定义。读者对照 TGE 标题、现货上架短讯与空投传闻时,仍应回到同一清单——供应、cliff、用途——而不是把媒体标题串成价格叙事。
常见风险与误读有哪些?
- 解锁日历 ≠ 价格地板 — 计划释放会增加潜在浮筹;它并不确认任何价位的支撑。
- 折扣 ≠ 收益 — 用 KOR 付费或锁仓换算力折扣是成本削减,不是利息产品。
- Bonding 风险 — 若所背书主张未通过协议校验,可罚没抵押可能损失。
- 参数漂移 — 治理与基金会代管可改动费用档位、质押要求与产品门槛。
- 司法辖区与转账限制 — 白皮书实体与交易所上架规则可施加资格限制;教育页不是要约。
- 投资人 vs 社区浮筹 — 早期投资人遵循 cliff 日程;社区与生态仓位可更早打开。混读这两类仓位会误判供应。
- 合约与网络混淆 — Base ERC-20 转账须使用 KOR Protocol 与上架平台确认的合约地址;从无关链或仿冒上架页复制 ticker,是运营失效模式,不是代币经济特性。
- 空投与快照迷思 — 快照时点、KOR ID 要求与活动任务会变;未完成的清单并不构成对锁定团队或投资人份额的索取权。
代币经济读者可按实用尽职顺序推进:(1)总供应与 TGE 流通占比,(2)哪些仓位在 TGE 解锁、哪些要过 cliff,(3)真正触及费用、bonding 或产品访问的文档用途,(4)最后才看交易场所上架物流。跳过前四步直奔图表标题或「节点销售」传闻,通常只是把 SERP 噪音搬进教育页。费用以 KOR 支付、奖励发放、罚没事件等「水龙头/水槽」语言,描述的是协调系统内的流向;它并不承诺销毁或排放会主导市场价格。
小结
KOR 代币经济把 Base 上固定的 100 亿供应、偏向生态与社区仓位的 TGE 浮筹、团队与投资人的长 cliff,以及费用、质押、bonding、治理与算力折扣等多角色用途合在一起。请把每项用途读作绑定 KOR Protocol 清算所的协调规则——而不是任何平台上架后的市场价格预测。当 Foundation 帖、白皮书表格与交易所通知不一致时,优先采信供应与用途定义,而非定时上架文案。
常见问题
KOR 的总供应量是多少?
KOR Foundation 写明,Base 上 KOR 总供应为 10,000,000,000。
TGE 时有多少 KOR 流通?
约 2,286,666,667 KOR,即总供应的 22.87%,在 TGE 由非团队/投资人仓位进入流通。
团队与投资人代币会在上线时解锁吗?
不会。这些份额在十二个月 cliff 期内锁定,之后才进入按月归属。
KOR 有哪些用途?
用途包括治理、带折扣的费用支付、服务角色质押、可罚没 bonding、产品访问、创作者奖励,以及按锁仓档位的算力折扣。
锁仓 KOR 会产生保证收益吗?
不会。锁仓档位围绕费用或算力折扣与参与规则展开,并非承诺回报的产品。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享


相关文章
2025 年十大中文加密货币播客推荐
一文梳理马斯克与DOGE的爱恨情仇
Gate 研究院:2024 年 SocialFi 格局探索:前行之路、市场洞察与未来趋势
一文读懂 Tribe.run
什么是Bluesky