前言
AI 眼镜过去常被理解为一个消费电子细分市场,但 Meta 在 2026 年的产品布局已经使它越来越接近一个完整的计算平台。Meta Connect 2026 同时推出 Ray-Ban Meta Audio、第三代 Ray-Ban Meta,并持续推进 Meta Ray-Ban Display 和 Meta VR Glasses,同时宣布 Muse 将进入 AI 眼镜。到今年年底,Meta 预计 Ray-Ban、Oakley 和 Meta Glasses 旗下将拥有超过 100 种 AI 眼镜产品选择。
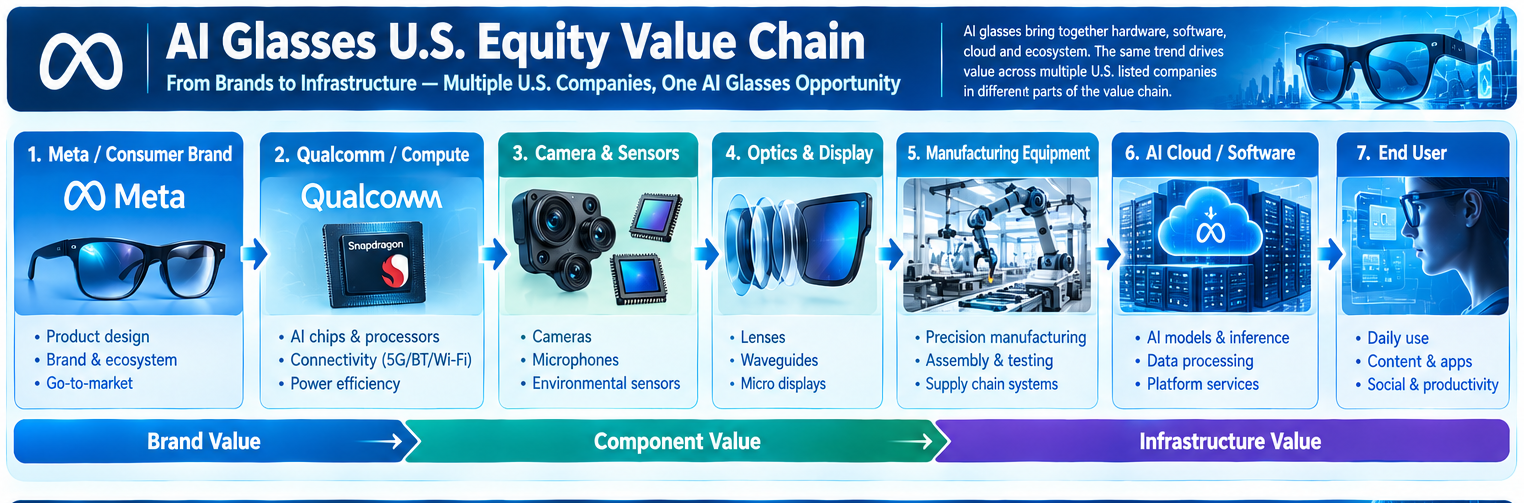
从美股研究角度看,真正值得分析的并不是“AI 眼镜会不会火”,而是产业链中的价值如何传导。一副 AI 眼镜需要芯片、摄像头、麦克风、电池、光学系统、显示组件、软件、连接服务和云端 AI,而最终产品由 Meta 等品牌公司整合。因此,同一个行业趋势可能同时影响终端品牌、半导体厂商、光学厂商和设备供应商,但影响路径并不相同。
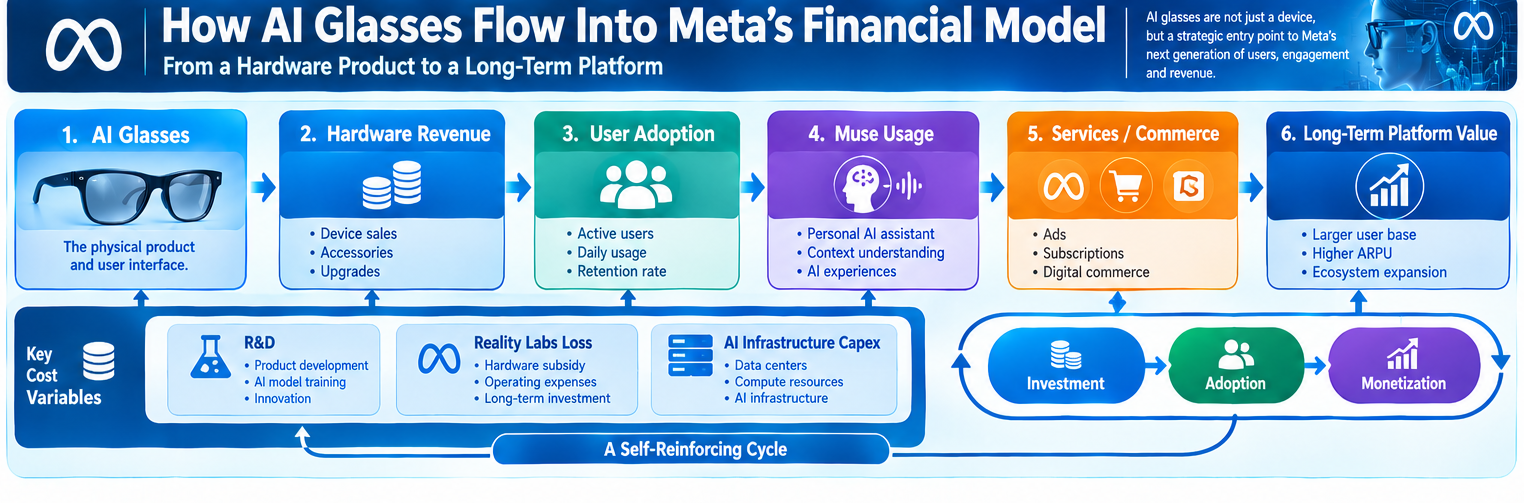
更重要的是,美股研究不能只追踪产品发布。投资者真正需要判断的是:产品销量如何变化,硬件收入能否增长,AI 使用是否提高用户粘性,资本开支是否持续扩大,以及这些投入最终能否形成收入和利润。Meta 的 Reality Labs 数据提供了一个很典型的案例。
核心要点
-
AI 眼镜的美股价值链至少可以拆成品牌终端、芯片、光学显示、传感器、软件与 AI 基础设施几个层次
-
Meta 的核心价值不只来自眼镜销售,还来自 AI Agent、软件生态和新的计算入口
-
产业链研究需要区分“产品出货增长”和“产业利润增长”,二者并不天然同步
-
Reality Labs 的收入、亏损和资本投入可以帮助观察 Meta AI 眼镜战略仍处于什么阶段
-
Gate 的美股和 gStocks 体系可以成为观察 META 等相关股票资产的数字化入口,但交易工具本身不能替代产业研究
AI 眼镜为什么需要用“产业链”而不是“单一公司”来研究
AI 眼镜与传统手机最大的区别之一,是它需要在更有限的空间内完成更多功能。手机拥有相对完整的显示、计算、电池和散热结构,而眼镜需要在重量与体积限制下同时解决视觉采集、音频交互、无线连接、续航以及 AI 推理等任务。
因此,一副 AI 眼镜实际上是一套高度压缩的电子系统。上游芯片负责计算与连接,摄像头和传感器负责采集现实世界,光学和显示系统负责把数字信息带回用户视野,电池与电源管理决定设备能够工作多久,而软件和云端模型决定这些硬件最终能做什么。
Odaily 对当前 AI 眼镜供应链的梳理显示,高通相关平台被多家 AI 眼镜产品采用,而 Himax、Kopin、MicroVision 等则处于不同的显示与光学技术路线,KLA 等设备企业则处于更上游的制造检测环节。 这些公司与 Meta 的商业关系、订单规模和利润结构各不相同,因此不能把“AI 眼镜增长”简单理解成整个产业链所有股票同步受益。
研究产业链时,第一步实际上是找到价值传导的位置:谁负责定义产品,谁控制核心计算,谁掌握关键零部件,谁提供制造设备,谁拥有用户入口。只有明确这些位置,才能进一步讨论不同上市公司的业务暴露程度。
Meta 的核心价值为什么不仅是卖眼镜
Meta 研究 AI 眼镜最有意思的地方,在于它并不是一家单纯的硬件公司。2026 年第二季度,Meta 总收入达到 608.01 亿美元,同比增长 28%,其中 Family of Apps 收入为 603.70 亿美元,而 Reality Labs 收入为 4.31 亿美元。同期 Reality Labs 经营亏损为 46.19 亿美元。
这些数字说明一个重要问题:AI 眼镜目前仍然不是 Meta 的主要收入来源,但它正在成为 Meta 长期计算平台战略的一部分。传统广告业务产生的现金流,可以帮助 Meta 承担新硬件和 AI 基础设施的长期投入,而新终端则可能为未来的 AI 服务、商业交易和数字生态带来新的入口。
Meta 在 Connect 2026 中把 Muse 与 AI 眼镜连接起来,就是这种战略变化的一个典型表现。用户可以通过眼镜调用 Muse,而 Muse 又可以连接购物、支付、旅行和工作服务。 如果这种模式最终形成规模,Meta 的价值模型就不再局限于“卖出多少副眼镜”,而可能延伸到 AI 服务、订阅、商业推荐、交易连接以及新的广告场景。
因此,在美股研究中,AI 眼镜属于一个典型的“远期价值占比高、当前财务贡献低”的项目。研究者需要把今天可以验证的数据与未来假设分开,而不是因为产品发布数量快速增加,就直接推导出利润增长。
芯片为什么是 AI 眼镜产业链的第一层
AI 眼镜要实现语音识别、摄像头采集、无线连接和一定程度的本地 AI 任务,需要专门针对可穿戴场景设计的芯片平台。和手机处理器相比,眼镜芯片的目标更加偏向低功耗、高集成度和持续运行。
这使得高通成为当前 AI 眼镜产业链中的重要观察对象。Odaily 对 Meta 与阿里等厂商产品的梳理提到,Snapdragon AR1 以及相关 Reality 系列平台已经成为 AI 眼镜的重要计算基础。 对投资研究而言,真正重要的问题不是“哪家公司有芯片”,而是芯片架构是否能够满足重量、功耗和实时 AI 的综合要求。
随着模型能力下沉到终端,芯片的价值还可能发生变化。第一阶段的眼镜可能更依赖手机和云端推理,而随着端侧 AI 能力增强,更多视觉理解、唤醒和低延迟任务可以直接在设备完成。这样一来,AI 眼镜对芯片的要求就可能逐渐接近“移动 AI 计算平台”。
但芯片需求增长与芯片厂商利润增长之间仍然有距离。芯片供应价格、客户集中度、研发投入以及不同产品的 BOM 占比,都可能影响最终利润。因此,产业链研究应当从“AI 眼镜卖多少”进一步进入“每副产品创造多少芯片价值”这一层。
光学、显示与传感器决定 AI 能否真正进入眼前
如果芯片解决的是“算”,那么光学和显示解决的就是“看”。普通眼镜的核心任务是改善视觉,而 AI 眼镜进一步要求数字信息能够进入人的视野,同时又不能明显破坏现实世界的观察体验。
这使显示技术成为 AI 眼镜行业的一条独立技术路线。目前市场上存在 LCoS、OLED、激光扫描以及其他微型显示方案,不同技术在亮度、功耗、分辨率、体积和成本之间存在不同取舍。Odaily 对 Himax、Kopin、MicroVision 等公司的产业链梳理,也反映出这一领域并不存在单一技术答案。
此外,摄像头与传感器的重要性越来越高。AI Agent 必须先理解用户眼前的环境,才可能提供上下文服务。因此摄像头的像素、视频能力、麦克风阵列、空间感知和传感器融合都会直接影响 AI 的表现。
这也是 AI 眼镜与传统耳机型设备之间的一个重要差异。纯音频眼镜可以快速扩大佩戴规模,但摄像头和显示让设备真正进入“环境计算”。Meta 当前同时布局不同产品层级,本质上就是在测试消费者愿意为哪一种感知能力和信息密度长期付费。
Reality Labs 的财务数据应该怎么看
研究 Meta 的 AI 眼镜,不能只看产品参数,还需要回到财务报表。2026 年第二季度,Meta 总收入同比增长 28% 至 608.01 亿美元,但 Reality Labs 当季收入只有 4.31 亿美元,同时经营亏损 46.19 亿美元。
这组数据体现出 AI 眼镜商业化目前的阶段性特征:Meta 已经能够从 Reality Labs 获得一定收入,而且收入继续增长,但硬件、研发、内容和基础设施投入仍然远高于当前业务利润贡献。因此,如果把 AI 眼镜理解为下一代计算平台,那么目前更接近“基础设施建设阶段”,而不是成熟平台的稳定盈利阶段。
这也解释了为什么资本开支应该成为美股研究中的重要指标。Meta 在 2026 年继续大规模投入 AI 和基础设施,公司的 SEC 文件也显示,数据中心、技术基础设施以及 AI 相关成本正在成为费用增长的重要来源。
所以分析 Meta 时,至少需要同时观察四个数字:Reality Labs 收入增长、经营亏损、AI 与数据中心资本投入,以及核心广告业务产生的现金流。这样才能判断 AI 眼镜是在增加公司新的收入来源,还是仍然主要依靠成熟业务为长期技术战略提供资金。
如何把 Meta 的 AI 眼镜战略放进美股研究框架
研究 AI 眼镜相关美股时,可以把数据拆成四个层次。第一层是产品数据,包括产品型号、价格、销量和可用市场;第二层是用户数据,包括佩戴频率、活跃用户和 AI 使用率;第三层是产业链数据,包括芯片、光学、显示和制造设备;第四层才是公司财务,包括收入、利润、资本开支和现金流。
这种结构的好处是可以避免把“产品热度”直接变成“公司价值”。例如,一款眼镜上市并不意味着大量消费者愿意每天佩戴;销量增长也不意味着每台设备拥有很高利润;Reality Labs 收入增长同样不代表该业务已经进入稳定盈利阶段。
另一个值得关注的变量是产品分层。Meta 目前已经通过 Audio、Ray-Ban Meta、Display 和 VR Glasses 形成不同档位,并计划扩展到超过 100 种产品。 这意味着未来研究者可以进一步比较不同产品线的价格、续航、摄像头、显示能力以及使用场景,从而判断 Meta 是在扩大用户规模,还是在提升单用户价值。
最终,AI 眼镜的美股研究应该回到一个基础问题:这项技术到底是在创造新的收入,还是仅仅增加现有生态的使用频率。对于 Meta 而言,如果眼镜能够提高 AI 使用、连接更多商业服务并形成新的用户入口,它的价值可能超过硬件收入本身;如果主要停留在低利润硬件,则其资本回报逻辑就会完全不同。
Gate 如何成为观察 META 与 AI 眼镜主题的另一个入口
对于加密市场用户而言,AI 眼镜产业链还连接着一个新的资产接口:传统上市公司股票可以通过数字化交易平台进入更熟悉的 USDT 账户体系。Gate 当前股票业务已经覆盖 Meta(META)等美股标的,并支持用户通过股票板块参与交易。
与此同时,Gate 2026 年推出的 gStocks 将部分真实股票以 1:1 原生股票储备方式进行代币化,并支持 7×24 小时证券交易;Gate 7 月业务报告明确提到,Meta 已进入新增代币化证券标的范围。 对研究者而言,这提供了一个把传统美股资产与数字资产市场连接起来的入口。
这里真正值得关注的是“资产入口变化”,而不是把代币化股票与 AI 眼镜直接绑定。AI 眼镜是产业主题,META 是上市公司资产,而 Gate 的股票与代币化证券产品则是用户观察和参与股票市场的一种交易基础设施。三者属于不同层级,但可以放在同一研究框架中理解。
AI 眼镜产业真正需要验证的是什么
AI 眼镜已经从实验性硬件进入大规模产品布局阶段,但产业最终需要验证的仍然是商业闭环。用户是否愿意长期佩戴,是消费电子问题;AI 是否能够提供持续价值,是模型问题;供应链能否稳定降本,是制造问题;而 Meta 是否能够把用户规模变成收入,则是资本市场问题。
因此,未来研究 AI 眼镜产业,不宜只看新品数量或发布会功能,而应建立产品、用户、供应链和财务四层数据框架。当这四层数据开始同时改善时,才意味着产业可能从“技术投入”进入“商业规模化”。
对于美股研究而言,这套框架同样可以推广到其他 AI 硬件。例如 AI 手机、AI 耳机、AI Pin 甚至机器人,都可以按照“终端入口—核心零部件—AI 基础设施—用户行为—商业化”的路径拆解。这样,AI 产业研究就不会停留在产品发布层面,而能够进一步连接企业经营和资本市场。
FAQ
AI 眼镜产业链主要包括哪些环节?
通常可以拆分为品牌与终端、计算芯片、摄像头与传感器、光学与显示、电源管理、连接、软件以及云端 AI 等多个层级。不同公司在产业链中的位置和利润结构并不相同。
为什么研究 Meta 不能只看 Reality Labs?
因为 Meta 当前的主要收入仍来自 Family of Apps。2026 年第二季度,Family of Apps 收入为 603.70 亿美元,而 Reality Labs 收入为 4.31 亿美元。 因此 AI 眼镜对于 Meta 的意义还包括用户入口、AI 服务和长期平台战略。
AI 眼镜增长会直接利好所有上游美股公司吗?
不一定。不同公司面对的产品规格、客户集中度、订单周期、定价能力和利润率不同,因此需要分析具体环节,而不能简单用终端销量推导所有供应商的财务结果。
Gate 与 AI 眼镜产业有什么关系?
Gate 并不属于 AI 眼镜产业链本身,但其股票业务覆盖 Meta(META)等美股资产,同时提供 gStocks 等代币化证券产品,因此可以作为数字资产用户观察传统股票资产的一种交易入口。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
2026 年黄金价格深度展望:高位震荡偏强,还是开启新一轮趋势上涨?
比特币的未来与传统金融 (3,3)
SpaceX(SPCX)是什么?SpaceX 私募股权投资机会与 SPCX 运作机制解析
GoldFinger 如何运作?黄金资产代币化机制、储备证明与链上流通全解析
GoldFinger 在 DeFi 中的应用场景有哪些?黄金资产如何进入链上金融体系?