读数只能与同一交易所、同一币种自身的历史区间对照。把 ETH 与 BTC、SOL 及小市值合约放在一起比较的交易者,需要可重复的流程而非固定阈值:数据口径、五步清单、跨所差异与多币种归一化;资金费率与持仓量用来补充背景。
第三方聚合站 CoinBoss 在 2026 年 10 月 17 日收录的一份快照显示,ETH 账户比从 HTX 的约 1.06 到 Bitget 的 3.40,Gate 为 1.71,Binance 为 2.94。聚合站按自己的刷新频率重新发布各所公开接口的数据,统计口径仍由上游交易所决定,核对时以各所自有页面为准。交易所层面的读数只是各自本地的人群结构,并非全球共识。跨资产同理:以太坊与比特币永续市场不共享同一套基线,因此比特币多空比指南沿用相同流程,参考区间不同。
核心要点
- ETH 多空比高于 1,只说明所选口径下按账户数或按仓位名义计算偏多,并不代表做多的资金更多。
- 读之前先认口径:全账户比、大户账户比、大户仓位比、吃单买卖比是四种不同对象。
- 同一时点各交易所的 ETH 读数并不相同;应对照各所自身历史,而不是取平均值。
- BTC、ETH 与山寨币的结构性基线不同,宜用百分位与变化量,再结合资金费率、持仓量与爆仓数据。
以太坊多空比是什么?为什么多空名义始终是 1:1?
以太坊多空比比较的是 ETH 衍生品市场中交易者持有的多头与空头仓位,常被用作市场情绪指标。在按账户统计的数据源里,每个持有仓位的账户按其净敞口方向只计一次。若 60 个账户持多、40 个账户持空,用多头账户数除以空头账户数,即在 100 个账户中得到 1.5 的账户比。
这个比率并不意味着 60% 的资金在做多。每一份 ETH 永续合约 的多头与空头名义价值相等,即使各账户实际仓位大小不同,每一笔多单都有名义价值相同的空头对手方。价格上行时一方获利,下行时另一方获利。账户比高于 1 只说明做多的人数更广;平均空头账户的仓位可能更大,一侧也可能由少数巨鲸主导。
因此 ETH 读数常被称作人群指标或广度指标。它显示做多账户是否多于做空账户、这种偏斜是否来自更小的平均仓位,以及更大的账户(常被称为巨鲸)是否主导了另一侧。少数大户可以在总持仓保持平衡的同时抵消大量账户。按仓位加权的数据源回答的是另一个问题:在被统计的账户中,多空各占多少名义价值。理解这个比率,需要同时看人数与资金两种视角。
ETH 还同时以 USDT 本位与币本位合约、永续与交割合约的形式,在用户结构不同的场所交易。不存在单一的全球 ETH 比率;每一个数字都只对应一个场所、一组合约与一套统计方法。
你读的是哪一种多空比口径?
分清以太坊多空比的四种数据口径,可以避免最常见的比较错误:把两条不同的序列当成同一个多空比。下表把每种口径对应到它回答的问题,以及 Gate 合约统计中使用的字段名;Amberdata 的数据字典同样把账户口径与美元加权仓位口径分开定义。
| 口径 | 统计对象 | 回答的问题 | Gate 字段 |
|---|---|---|---|
| 全账户比 | 每个持有仓位的账户,按净方向只计一次 | 多空参与广度如何? | lsr_account |
| 大户账户比 | 交易所定义的大户群体中的账户,各计一次 | 大户按人头是偏多还是偏空? | top_lsr_account |
| 大户仓位比 | 该群体中多空两侧的名义价值 | 大户资金集中在哪一侧? | top_lsr_size |
| 吃单买卖比 | 某一时间窗内主动买入与主动卖出的成交量 | 谁在主动吃单成交? | lsr_taker |
前三种是存量指标,描述的是此前开立、当前仍然持有的仓位。吃单买卖比是流量指标,描述一段时间内的成交主动性,用的是成交量而非持仓量,也常被称为主动交易多空比,用于捕捉短期情绪切换。吃单比可以快速冲高又回落,而账户比几乎不动。
大户口径的定义同样不统一。部分场所把大户定义为保证金余额前 20% 的账户,另一些按名义价值前 5% 计算,这些群体可能经验更丰富,但彼此并不等价。同名的「大户比」在未核对方法与文档字段之前,不能跨所对齐。按账户数统计看的是人头,按仓位价值统计看的是两侧投入的名义价值。Binance 的合约多空比接口同时发布账户与仓位两类序列,字段需要逐项对应。
先给数据贴上口径标签:全账户比 2.0 与大户仓位比 2.0 是两种不同的观察。
如何分五步读懂 ETH 多空比?
这套顺序把读数绑定在具体语境上,而不是寻找某个神奇阈值。
- 固定标的与时间戳。 确认图表对应的是 ETH 永续还是某个具体交割合约,并记录准确时间;09:00 取的比率与另一时段取的资金费率并非同一快照。
- 确认口径。 判断这个读数是全账户比、大户账户比、大户仓位比,还是吃单流量,不同口径之间不做比较。
- 把水平换成区间。 1.7 在某个场所可能平常,在另一场所可能极端,因此要放在同一序列过去 30 至 90 日的分布中看,并记录单日与单周变化。
- 并列各场所。 把 Binance、OKX、Bybit 与 Gate 当作彼此独立的观察值。差异反映的是用户结构与统计方法,不是需要平均掉的噪声。
- 交叉核对持仓面板。 叠加资金费率、持仓量、爆仓数据、成交量与价格结构,并与主趋势一起读。
把时间戳、口径、比率、百分位、资金费率与持仓量变化记录在一起,后续比较才能保持一致。
百分位这一步把绝对水平转换成该序列中的相对位置。若一条序列有 90 个日度观测值、当前读数高于其中 72 个,其百分位排名约为 80%。持仓数据描述的是已经下出的注,而不是结果,因此高百分位是拥挤信号,而非方向性的下注规则。极端读数只有在其余条件同样支持时,才可以用于反向解读。另一种做法是 z-score,即当前读数减去序列均值后除以标准差。两种方法都依赖所选窗口,因此窗口必须写明。
为什么同一时点各交易所的 ETH 多空比差异很大?
跨所差异是常态,幅度也可能很大。下面的快照仅作示例:同一资产在六个场所产生的账户比大致从 1.06 到 3.40。
| 场所 | 快照中的 ETH 账户比 |
|---|---|
| HTX | 1.06 |
| Gate | 1.71 |
| OKX | 2.24 |
| Bybit | 2.56 |
| Binance | 2.94 |
| Bitget | 3.40 |
四个机制解释了大部分差距。第一,用户结构不同:散户占比更高的场所,人头比可能高于对冲盘更多的场所。第二,合约组合不同:USDT 本位永续、币本位合约与交割合约吸引的参与者不同。第三,大户口径不同,即使名称相近的「大户」序列也不完全一致。第四,更新频率与快照时点不同。
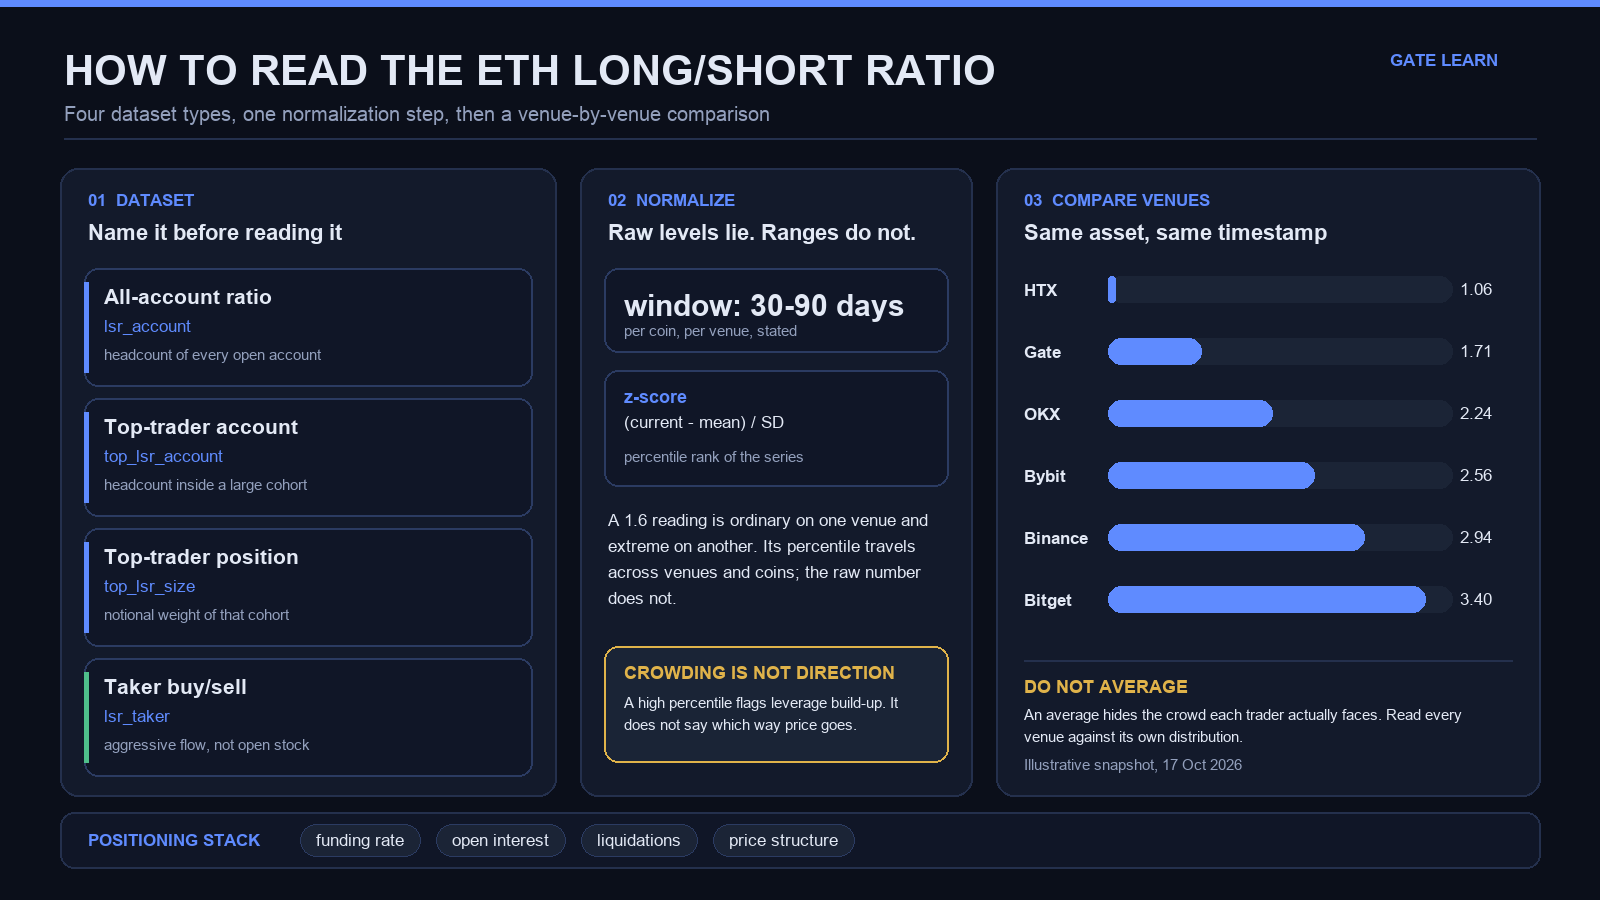 图 1. 四种多空比口径 → 百分位归一化 → 跨所并列对照,底部叠加资金费率、持仓量与爆仓数据。
把这些读数取平均,会得到一个没有任何交易者真正面对的数字。更合适的问法是:该场所的读数在其自身分布中处于高位还是低位,以及各场所的方向是否一致。一个场所读数偏高、另一个偏低,说明的是本地人群结构,而不是互相矛盾。
做多币种对照时,Gate 上的 ETH 与 Binance 上的 ETH 是两个观察值,而不是同一总体的两个样本;Gate ETH 多空比表支持这种逐行对照。
为什么不能直接比较 BTC、ETH 与山寨币的多空比?
原始多空比在币种之间不可直接比较,因为背后的人群结构不同。比特币拥有最深的衍生品市场,机构与对冲活动占比高。ETH 则同时包含广泛的散户参与、DeFi 相关对冲与基差交易。SOL 与小市值合约流动性更薄、散户占比更高、换手更快,同样的资金流会带来更大幅度的摆动。同一个表面读数可能含义不同,因此不宜仅凭原始水平判断某个币种更偏多或更偏空。
| 市场 | 结构性特征 | 更合适的比较方式 |
|---|---|---|
| BTC | 市场最深;对冲与机构占比高 | 与自身历史及资金费率比较,而不是与山寨币比率比较 |
| ETH | 散户广泛参与,叠加 DeFi 与基差对冲 | 与自身区间及各场所对照 |
| SOL 与大型山寨币 | 盘口更薄;散户为主;换手更快 | 用百分位与更短窗口,预期更大幅度的摆动 |
| 小市值合约 | 极薄;上市与激励因素可能主导 | 只当作较弱的描述性信号 |
可用的多币种流程是先归一化再排序:把每个币种的读数换算成其自身 30 至 90 日窗口内的百分位,再比较百分位与变化量。处于自身第 85 百分位的币种,相对其常态是拥挤的;处于第 40 百分位的则不是。成交量同样重要,因为流动性薄的合约在很少的成交下就能印出失衡的比率,所以对照的两侧都应来自流动性充足、报送节奏可比的合约。
时间维度也要区分:平静交易日的 1.5 与连环爆仓中的 1.5 是两种不同的观察,把比率与持仓量变化放在一起看,有助于区分缓慢建仓与被动平仓。
「高于 2 就该卖出」这类固定阈值并不可靠:对 ETH 罕见的水平,对小市值合约可能是常态。多空比与持仓量的分析框架得出的是同样的结论。
多空比应如何与资金费率、持仓量、爆仓数据合读?
把多空比放进整套持仓面板里读,信息量更大。资金费率是多空之间为让永续价格贴近参考价而产生的定期支付,持仓量描述尚存的敞口规模,爆仓数据描述事后的强制离场。
| 组合 | 常见描述 | 不能证明什么 |
|---|---|---|
| 账户比高、资金费率为正、持仓量上升 | 多头拥挤且杠杆在累积;价格逆向波动时挤仓风险上升 | 价格一定下跌 |
| 账户比高、资金费率为负、持仓量上升 | 人头偏多但持有成本偏向空头;资金与人群出现背离 | 哪一侧会被强制离场 |
| 账户比低、资金费率为负、持仓量上升 | 空头拥挤且杠杆在累积,短期挤压风险上升 | 价格一定上涨 |
| 比率高、持仓量下降 | 仓位正在了结;人群缩小而比率可能仍处高位 | 剩下的人群是新增需求 |
资金费率按周期结算,常见为每 8 小时一次,而持仓量连续变化,因此两侧读数除非共用同一时间戳,否则很难真正同步。
吃单买卖比可以验证激进成交量是在跟随人群还是正在退潮。4 小时视图常用于观察短期资金流变化,日线与周线更适合判断趋势背景。没有持仓量同步上升的吃单冲高,往往只是短暂动量而非新增持仓。吃单转向同时伴随持仓量上升与资金费率变化,才是更持久的参与信号;而当吃单明显偏向卖出时,即便账户比偏多,也可视为短期偏空。瞬时冲高常常是同一交易时段内开仓又平仓的结果,因此在把它当作新增需求之前应先核对持仓量。
这些组合都不是交易指令,它们的作用是把「拥挤」与「只是账面失衡」区分开。
读多空比最常见的误区与局限有哪些?
在多币种的讨论中,有几类错误反复出现。
- 把 1:1 名义当成比率毫无意义的证据。 总账是平衡的,但账户与仓位的分布并不平衡,比率衡量的正是这种分布。
- 把高比率直接读成看空信号。 高比率可以描述拥挤,但拥挤的持仓能在趋势中持续很久;当资金费率与持仓量共同确认杠杆累积时,信息量才更高。
- 对多个场所取平均。 平均值掩盖了交易者实际面对的本地人群,应当逐所比较。
- 只看单一快照。 单个读数没有区间,百分位与变化量都需要历史。
- 忽略对冲或双边持仓。 大户可能用现货、期权或另一场所对冲 ETH 合约,仓位看起来是方向性的,实际表达的是对冲。
- 默认大户口径统一。 各所对群体规模与加权方式定义不同,名称相近的序列未必可比。
统计方法变更、报送延迟与各所不同的用户结构都会限制精度。这些风险意味着:多空比是持仓指标,不是价格预测,应与市场结构一起读,而不是当作单独的下注触发器。
在 Gate 如何查看 ETH 与多币种多空比?
Gate 提供 ETH 的多交易所多空比表,以及覆盖多个资产的概览页。ETH 页面按场所列出多空占比,概览页支持多币种扫描。合约统计页面还提供前文使用的字段:全账户比、大户账户比、大户仓位比与吃单比。
在页面上读数遵循同样的五步顺序:选资产、确认合约类型、认口径、记时间戳、对照该场所自身区间,再补上资金费率与持仓量。全市场 ETH 多空视图是把各场所的行汇总,而不是替代它们,因此场所这一列与百分比同样重要。
同一套流程可以自动化:拉取比率序列、计算滚动百分位,并把资金费率与持仓量变化存在旁边。
总结
以太坊多空比是分布指标,而不是资金流指标。按账户与按仓位的两种数据源回答不同问题,而多空名义价值始终相等。跨所离散是常态,因为用户结构、合约组合与大户口径不同。跨币种比较需要归一化,因为 BTC、ETH、SOL 与小市值合约的基线不同。资金费率、持仓量与爆仓数据用来说明持仓是在累积、拥挤,还是正在解除。
FAQ
以太坊多空比大于 1 意味着什么?
读数大于 1 表示所测群体偏多:持多账户数多于持空账户数,或多头一侧的仓位价值更大。差别在于该指标统计的是账户数量,还是通过仓位名义投入的资金。它并不意味着做多的资金更多,因为多空总账始终平衡。结论应与同一场所、同一币种自身的区间对照后再下。
多空比是按账户数还是按仓位大小计算?
两种版本都存在。账户比把每个符合条件的账户只计一次,因此更接近散户参与度的读数;仓位比则按既定群体中大户投入的名义价值加权。当大量小多单面对少数大空单时,两者会明显分化。比较两个读数之前先核对来源方法,因为即使账户数看起来相近,实际仓位大小的差异也会让结论偏离。
为什么 Binance、OKX、Bybit 与 Gate 上的 ETH 多空比不一样?
每个场所的用户结构、合约组合、大户定义与更新频率都不同。按账户统计的差异,可能反映某个交易所散户更多、另一个大户更多。散户占比高的场所往往印出更高的人头比。这些读数是彼此独立的本地观察,应各自对照自身分布,而不是取平均。
以太坊多空比能预测价格吗?
单一多空比读数无法可靠预测 ETH 价格。该比率反映交易者在看涨与看跌预期之间的分布,因此更像情绪与持仓的量表,而不是预测工具。交易者通常把它与资金费率、持仓量、爆仓数据一起读,而不是孤立使用,因为拥挤的持仓可以长期维持拥挤。
多空比与资金费率有什么区别?
多空比汇总谁在做多、谁在做空,或两侧各占多少名义价值。资金费率是多空之间为让永续价格贴近参考价而产生的定期支付。两者衡量不同机制,当人头与资金分布在相反一侧时,会出现背离。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章




Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%