人工智能产业正在从模型能力竞争逐步走向商业化和产业落地。早期市场关注的重点通常是模型参数规模、基准测试成绩和技术突破;随着大模型被应用于企业服务、软件开发、智能客服和智能体等场景,市场开始进一步关注模型能否形成稳定收入、客户是否愿意持续付费,以及企业能否在扩大服务规模的同时控制算力和研发成本。
智谱 AI 是这一发展过程中的代表性企业之一。其核心业务围绕 GLM 系列大模型展开,并延伸至模型服务、开发者平台和企业级应用。公司进入公开资本市场后,投资者不仅需要理解 AI 技术本身,还需要评估其商业模式、行业竞争位置和财务表现。
从 TradFi 与数字资产市场的交叉视角来看,Gate gStocks 提供的 ZHIPUG/USDT 为用户提供了与智谱 AI 股票相关的代币化证券交易入口。但交易标的的形式变化,并不会改变分析 AI 企业基本面的核心要求。理解模型技术如何转化为收入、算力投入如何影响成本,以及行业竞争如何改变利润空间,仍然是分析智谱 AI 的基础。
核心要点
-
智谱 AI 的长期发展取决于模型能力、产品落地、客户付费和成本控制之间能否形成可持续的商业闭环
-
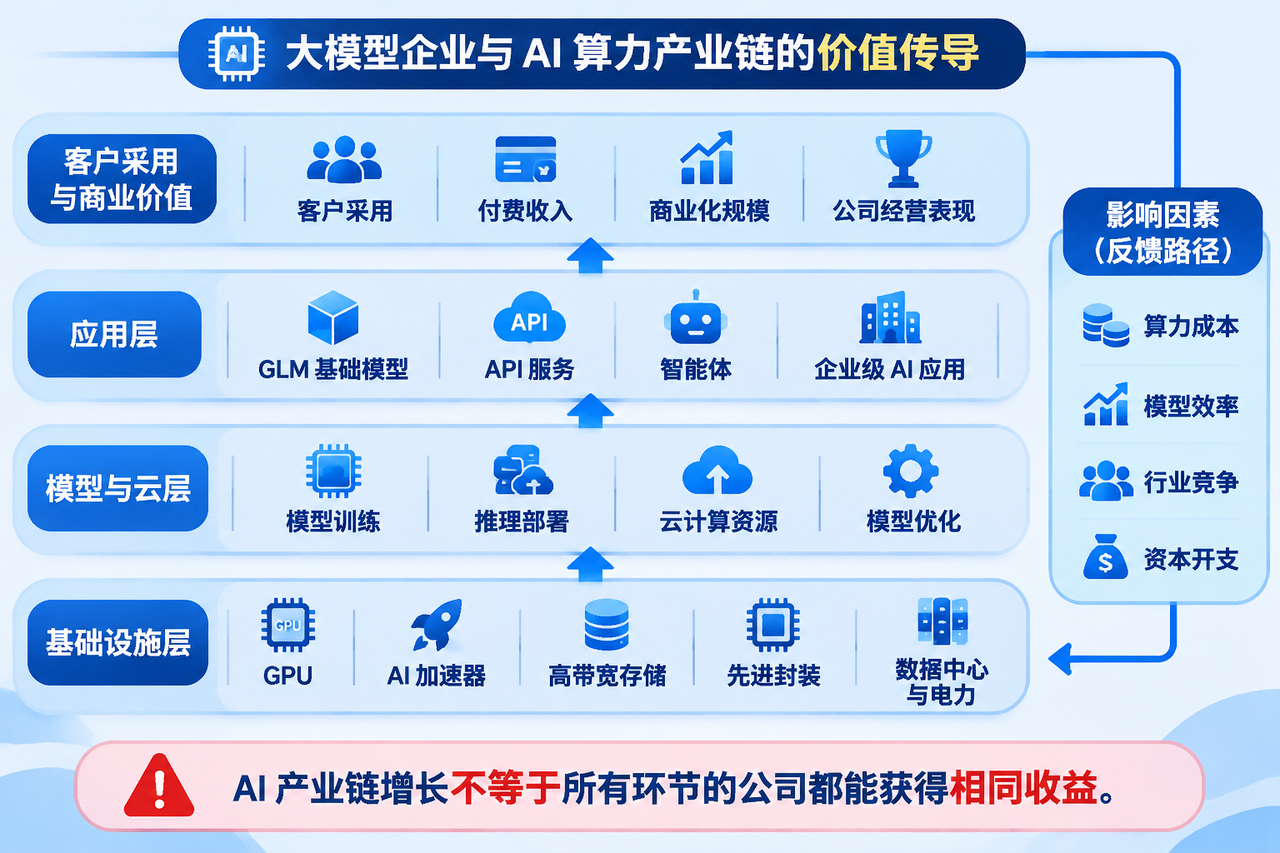
AI 产业链不仅包括模型公司,还涉及 GPU、半导体、数据中心、云服务和电力基础设施,产业链景气度不等于单一公司的盈利能力
-
ZHIPUG 是与智谱 AI 股票相关的代币化证券交易标的,分析时需要同时关注公司基本面、底层股票表现和代币化产品自身的交易条件
大模型公司的价值从哪里来?
大模型企业的核心资产并不只是某一个模型版本,而是持续研发、训练、部署和迭代模型的综合能力。模型架构、训练数据、算法优化、推理效率和产品工程化水平,共同决定模型能否在不同任务中提供可靠服务。对于企业客户而言,模型是否真正解决业务问题,通常比单一基准测试排名更有实际意义。
智谱 AI 的 GLM 系列模型是其技术体系的重要组成部分。围绕基础模型,公司可以进一步提供 API、模型服务平台、智能体工具和行业解决方案。不同产品形态对应不同客户群体和收入方式:开发者可能按模型调用量付费,企业客户可能购买定制化部署或综合解决方案,终端用户则可能通过订阅或增值服务贡献收入。
这意味着大模型企业的商业价值,需要从技术能力向产品能力和客户价值逐层分析。模型表现出色,并不自动意味着企业能够获得高收入;产品被用户使用,也不必然意味着收入足以覆盖训练、推理、研发和销售成本。只有当客户需求能够持续转化为付费行为,技术优势才有机会形成更稳定的商业基础。
因此,观察智谱 AI 时,应关注模型迭代是否带来客户增长、调用量增长是否带来收入增长,以及企业能否在扩大业务规模时改善单位服务成本。模型能力是竞争起点,商业化效率则决定技术优势能否转化为长期经营成果。
AI 商业化为什么比模型热度更重要?
AI 产品的商业化通常需要经过多个阶段。企业首先需要证明模型能够完成特定任务,然后将其整合进客户的工作流程,再通过 API、订阅、私有化部署或行业解决方案实现收费。不同客户的部署环境、数据安全要求和使用频率不同,决定了商业化过程往往不是简单地将模型开放给用户就能完成。
对于智谱 AI 这样的基础模型企业,收入来源可能包括模型 API 调用、企业级模型服务、智能体产品和相关技术解决方案。API 模式具有较强的可扩展性,但收入会受到客户调用量、模型单价和推理成本影响;企业部署可能带来较高的项目收入,却也需要投入更多交付、适配和售后资源。不同收入结构会影响公司的毛利率、收入稳定性和扩张效率。
市场评估 AI 企业时,容易将用户规模、模型调用量或产品热度视为商业成功的直接证据。但这些指标需要与付费转化率、客户留存、合同规模和回款情况结合观察。免费使用量增长可能提高模型影响力,却也可能增加推理成本;大型客户项目能够带来收入,但若定制化程度过高,也可能限制业务复制能力。
因此,长期分析应当从“模型是否受关注”转向“客户是否愿意持续付费”。如果模型能力不断提高,但收入增长无法覆盖算力和研发投入,企业仍可能面临较大的经营压力。相反,若企业能够将模型能力嵌入高频、关键且具有付费意愿的业务流程,商业模式的可持续性才更容易得到验证。
算力与半导体如何影响大模型企业?
大模型的训练和推理都依赖计算资源。训练阶段需要大量 GPU 或其他 AI 加速器完成参数优化;推理阶段则需要持续的计算资源来响应用户请求。随着模型规模、上下文长度和用户调用量增加,算力需求可能同步上升,推动企业增加硬件采购、云服务支出和数据中心资源投入。
半导体产业因此成为 AI 产业链的重要基础。GPU、先进制程芯片、高带宽存储器、先进封装和高速互连技术,共同影响 AI 计算系统的性能和成本。芯片供应、设备交付周期、能源成本和数据中心建设进度,都可能影响大模型企业扩张服务能力的速度。
但 AI 算力需求增长,并不意味着所有 AI 公司都会以相同比例受益。芯片供应商、云服务商、数据中心运营商和模型开发商在产业链中承担不同角色,收入确认方式和成本结构也不同。模型公司可能因算力价格下降而降低推理成本,也可能因竞争加剧而不得不以更低价格提供服务。算力需求增长对企业利润的最终影响,需要结合其采购模式、资源利用率和客户定价能力判断。
分析智谱 AI 时,可以将算力与半导体作为外部经营条件,而不是直接将半导体行业景气度等同于公司业绩。需要进一步观察模型推理效率、单位调用成本、训练投入、云资源采购和客户付费能力,判断企业是否能够把算力投入转化为可持续的产品收入。
AI 企业的竞争优势如何形成?
大模型行业具有较高的技术和资本投入要求。企业需要持续投入研究人才、训练基础设施、数据治理和模型安全,同时面对开源模型、闭源模型、云厂商和垂直 AI 应用公司的竞争。模型性能差异可能随着技术迭代而缩小,因此单一版本的领先并不一定构成长期壁垒。
智谱 AI 的竞争力需要从多个维度观察。首先是基础模型的综合能力,包括语言理解、推理、代码生成、多模态处理和工具调用等;其次是模型的部署效率与推理成本,决定产品能否在真实业务环境中规模化使用;再次是开发者生态和企业客户关系,影响模型服务的使用频率和客户迁移成本。
开源策略也是观察模型公司竞争方式的重要维度。开放模型能够扩大开发者使用范围,促进生态建设和外部创新,但也可能使模型能力更容易被复制或替代。企业需要在开放生态、商业服务和技术差异化之间寻找平衡。模型开放本身并不必然意味着商业模式弱,也不必然意味着生态优势能够直接转化为收入。
此外,企业还需要在研发速度和经营效率之间取得平衡。持续推出新模型可以保持技术竞争力,但如果研发成本增长过快,或新产品无法带来足够的客户收入,企业的财务压力也会增加。长期竞争优势通常来自技术能力、产品体验、客户关系、成本效率和组织执行力的组合,而不是单一技术指标。
如何评估智谱 AI 的经营质量与市场估值?
分析上市 AI 企业,需要将产业叙事与财务数据分开。市场对生成式 AI 的长期预期可能推动估值变化,但企业实际经营质量仍需要通过收入增长、毛利率、研发费用、销售费用、现金流和客户结构等指标验证。对于仍处于扩张阶段的公司,研发投入较高并不必然意味着经营失败,但投资者需要判断投入是否带来可持续的技术和商业回报。
收入增长需要结合来源和质量分析。若收入主要来自一次性项目,增长的可重复性可能较弱;若模型服务和平台调用收入占比提高,则需要继续观察客户留存、调用频率、定价和毛利率。企业客户数量增加也应结合合同金额、续约情况和应收账款变化判断,避免将客户覆盖范围直接等同于稳定现金流。
估值则需要考虑未来增长与当前风险之间的关系。AI 企业的市场估值可能受到技术预期、行业竞争、资本市场流动性和宏观利率环境影响。即使公司保持收入增长,如果市场对未来增长的预期已经较高,估值仍可能因增长不及预期而调整。相反,短期市场情绪转弱也不必然意味着企业长期技术能力发生根本变化。
因此,评估智谱 AI 时,可以同时建立经营指标和市场指标两套观察清单。经营指标用于判断公司能否持续创造收入和改善成本结构;市场指标则用于观察股票价格、成交量、估值变化和行业风险偏好。两者需要结合,但不能互相替代。
AI 与半导体市场情绪如何影响 ZHIPUG?
AI 和半导体板块通常存在产业链关联,但不同环节的股票并不会始终同步变化。当市场预期 AI 算力需求上升时,投资者可能同时关注芯片设计、制造、存储、先进封装、云服务和大模型公司。然而,不同企业受益的时间、收入确认方式和盈利弹性并不相同。
对智谱 AI 而言,半导体和算力产业景气度可以影响模型训练与推理资源的供应条件,也可能影响市场对 AI 产业整体增长的预期。但智谱作为模型开发和服务企业,其经营表现还取决于模型竞争力、客户付费、产品交付和成本管理。半导体板块上涨不能直接证明智谱的收入或利润同步改善。
市场情绪也可能通过估值预期影响相关股票及代币化证券的价格。投资者在 AI 产业利好消息出现时,可能提前调整对模型公司的增长预期;而当市场开始关注算力成本、竞争加剧或商业化进展时,估值也可能发生变化。对于 ZHIPUG,除了观察智谱 AI 原生股票的市场表现,还应关注代币化交易市场自身的成交量、价差和流动性。
因此,研究 ZHIPUG 时可以建立三个观察层次:第一,智谱 AI 的经营和技术进展;第二,AI 与半导体产业链的供需和资本开支变化;第三,ZHIPUG 在 Gate 平台上的交易条件。三者存在联系,但任何一个维度都不能单独代表全部投资逻辑。
Gate gStocks 与 ZHIPUG:AI 股票的数字资产交易入口
Gate gStocks 为智谱 AI 提供了 ZHIPUG/USDT 代币化证券交易入口。用户可以通过 Gate ZHIPUG/USDT 交易页面查看市场报价,并使用 USDT 参与相关交易。该产品将智谱 AI 的股票表现与数字资产平台的交易环境连接起来,为观察 TradFi 与 AI 资产的数字化交易提供了一个案例。
不过,ZHIPUG 并不是智谱 AI 发行的原生股票。它属于 Gate gStocks 中的代币化证券交易标的,用户应当区分底层股票价格、代币化产品的储备和权益安排,以及平台上的市场流动性。持有 ZHIPUG 不应被理解为直接持有 02513.HK,也不能据此假设获得原生股票的投票权或股息权。
对参与者而言,分析 ZHIPUG 需要同时关注公司和产品两个层面。公司层面应跟踪智谱 AI 的模型研发、商业化收入、研发投入和行业竞争;产品层面则需要观察代币报价、成交量、买卖价差、交易规则及相关风险披露。将这两组信息分开研究,能够避免把 AI 行业热度直接等同于代币化证券的市场表现。
建立一套适用于智谱 AI 的长期观察框架
对智谱 AI 的长期观察可以从五个维度展开。第一是技术能力,包括 GLM 系列模型的迭代、推理能力、多模态表现和部署效率;第二是商业化进展,包括 API 收入、企业客户、产品付费和客户留存;第三是成本结构,包括算力采购、推理成本、研发费用和资源利用率;第四是产业环境,包括 GPU 供应、半导体技术、数据中心建设和云服务价格;第五是资本市场表现,包括公司财务数据、股票估值、市场流动性以及 ZHIPUG 的交易条件。
这些维度之间存在联系,但不能相互替代。模型性能提升可能推动客户采用,却不一定立即带来收入增长;算力价格下降可能改善推理成本,但如果竞争迫使企业降低模型服务价格,利润空间未必同步扩大;AI 板块整体情绪改善可能推高市场估值,却不能替代对单家公司经营质量的判断。
因此,观察者应建立连续记录,而不是依赖单日行情或单次模型发布得出结论。可以定期跟踪公司财报、模型更新、企业客户和产品变化,同时观察 GPU 与半导体供应、云服务价格以及行业资本开支。市场层面则应分别记录 02513.HK 的股票表现和 ZHIPUG 的交易数据,避免将两种市场的价格、成交量和交易时段混为一谈。
最终,智谱 AI 的长期分析应回到 AI 企业的经营逻辑:技术能力需要通过产品和客户需求转化为收入,收入需要覆盖研发与算力成本,产业增长也需要落实到公司的竞争优势和财务表现。对 ZHIPUG 的研究则还要增加代币化证券产品本身的机制和交易风险。只有把技术、商业、产业和市场四个层面结合起来,才能形成更完整的观察框架。
FAQ
智谱 AI 主要从事什么业务?
智谱 AI 是一家以通用大模型研发为核心的人工智能企业,业务涉及 GLM 系列模型、模型服务、开发者平台和企业级 AI 应用等方向。
智谱 AI 的股票代码是什么?
智谱 AI 于 2026 年 1 月 8 日在香港联合交易所主板上市,股票代码为 02513.HK。
为什么分析智谱 AI 还要关注半导体行业?
大模型训练和推理依赖 GPU、存储、先进封装和数据中心等基础设施。半导体供应和算力成本会影响模型企业的研发、部署和服务成本,但产业链景气度并不直接等于单一模型公司的盈利增长。
AI 模型能力提升是否意味着公司价值一定增加?
不一定。模型能力还需要转化为客户采用、持续付费和可控成本。若研发与推理成本增长过快,或商业化收入不足以覆盖投入,技术进步未必立即转化为经营改善。
ZHIPUG 的价格是否完全等同于智谱 AI 港股价格?
不应简单视为完全相同。ZHIPUG 与底层股票价格相关,但代币化产品自身的交易供需、流动性、参考价格更新时间和产品机制也可能影响其市场价格。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
GateClaw 与 AI Skills:Web3 AI Agent 的能力体系解析
GateClaw 的核心功能:Web3 AI Agent 工作站能力解析
一文盘点 Top 10 AI Agents
什么是 TAO?Bittensor 代币经济学、供应模型与激励机制详解
解读 Vana 的野心:实现数据货币化,构建由用户主导的 AI 开发生态