


市场背景 + 为什么重要:随着移动支付、电子商务、跨境交易以及金融科技快速发展,支付行业正在从单纯的交易处理转向数据驱动和智能化服务。AI 正在提升支付安全效率,开放金融正在改变金融服务连接方式,而稳定币和区块链技术则正在探索新的全球资金流动模式。
金融科技与数字资产视角的延展价值:Visa 的数字支付战略体现了传统金融基础设施向下一代金融网络演进的方向。通过 AI 风控、实时支付系统、区块链结算以及稳定币探索,Visa 正尝试连接传统金融体系与数字资产生态,为未来全球资金流动提供更加高效的基础设施。
Visa 如何布局数字支付?从支付网络到智能金融基础设施
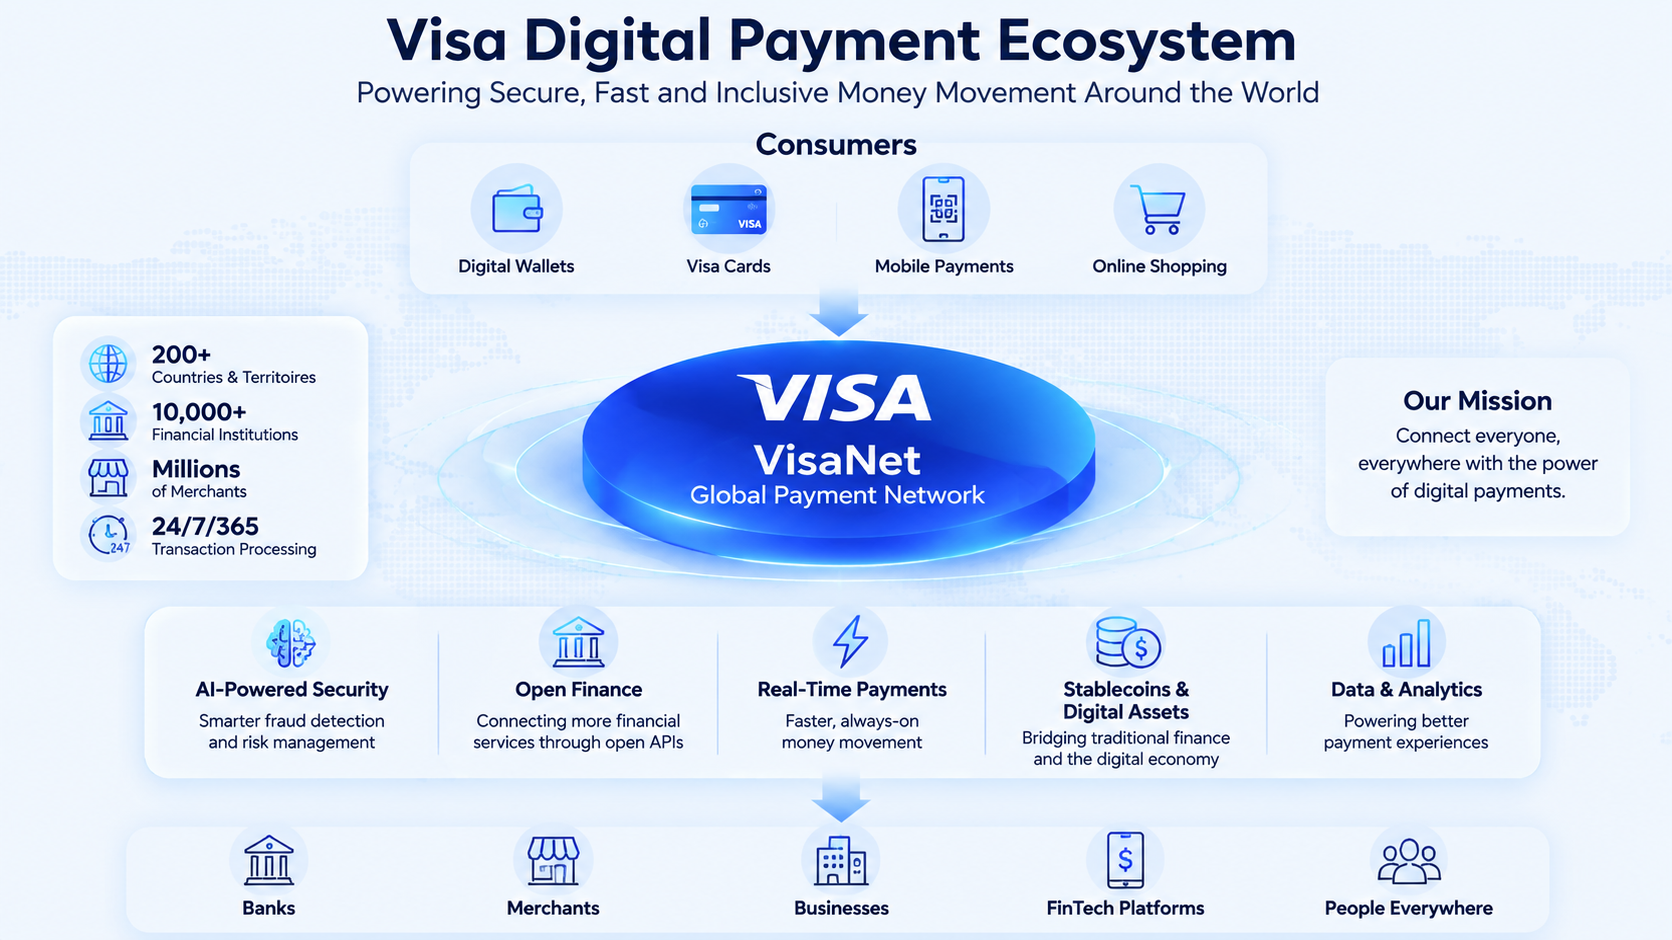
Visa 是全球领先的数字支付基础设施企业,通过 VisaNet 支付网络连接消费者、金融机构和商户,并持续布局 AI、开放金融、实时支付以及数字资产等新兴技术方向。与传统信用卡企业不同,Visa 并不直接提供贷款服务,而是通过支付网络、数据能力和技术解决方案推动全球资金流动。
随着全球经济数字化程度不断提高,支付行业正在经历一次深层次变化。过去,支付网络主要解决“如何完成交易”的问题,而未来的支付基础设施需要进一步解决“如何智能识别风险、如何连接更多金融服务、如何实现全球资金高效流动”等问题。
从 AI 驱动的风险管理,到开放金融带来的生态连接,再到稳定币和区块链支付探索,Visa 正逐渐从传统银行卡网络向更加开放的数字金融基础设施转型。其核心目标并不是替代现有金融体系,而是利用技术升级支付网络,使其适应未来数字经济的发展需求。
Visa 为什么持续投资 AI
人工智能已经成为全球金融行业的重要技术方向,而支付领域由于拥有大量实时交易数据,成为 AI 应用最具价值的场景之一。
Visa 持续投资 AI 的核心原因,在于支付行业本身高度依赖数据处理能力。每天全球范围内产生大量支付交易,每笔交易都包含金额、时间、地点、设备、账户行为等多维信息。这些数据如果通过 AI 模型进行分析,可以帮助金融机构更快速地识别风险,同时优化支付体验。
相比传统金融服务,支付网络具有一个天然优势:交易频率高、数据规模大。
消费者每天可能进行多次支付行为,而这些行为会不断产生新的数据。通过机器学习模型,Visa 可以分析用户交易习惯,并建立更加精准的风险判断体系。
此外,AI 也正在改变支付行业的运营方式。
过去,支付系统主要依赖固定规则判断风险,例如限制异常地区交易、设置金额阈值等。但随着网络攻击方式不断变化,传统规则容易出现滞后。
AI 模型能够根据实时数据不断调整判断逻辑,使支付系统具备更强的动态适应能力。
例如,同一个消费者在正常情况下每天都会在固定地点消费,但如果账户突然出现异常设备登录、跨区域大额支付或不符合历史习惯的交易行为,AI 系统可以快速识别风险,并触发进一步验证。
对于 Visa 而言,AI 不只是提高安全能力,也可能成为未来支付服务创新的重要基础。
AI 如何提升支付风控能力
支付安全一直是数字支付发展的核心问题。
随着线上购物、移动支付和跨境交易快速增长,支付欺诈、账户盗用以及网络攻击风险不断增加。对于全球支付网络企业而言,如何在保证交易速度的同时提高安全性,是最重要的技术挑战之一。
AI 为支付风控提供了一种新的解决方案。
传统风控系统通常依靠预设规则,例如判断交易金额是否异常、支付地点是否变化等。这种方式虽然简单有效,但面对复杂攻击模式时存在局限。
AI 风控系统则能够通过分析大量历史交易数据,寻找隐藏在数据中的风险模式。
例如,系统可以同时分析:
-
用户消费习惯;
-
交易时间变化;
-
设备环境;
-
地理位置;
-
商户类型;
-
历史风险记录。
通过综合判断,AI 可以更加准确地区分正常交易和潜在风险交易。
除了风险识别,AI 也能够降低误判率。
对于支付平台而言,过度严格的风控可能影响用户体验。如果正常交易频繁被拒绝,会降低消费者对于支付工具的信任。
因此,未来支付竞争不仅是“谁更安全”,也是“谁能够在安全和体验之间取得更好平衡”。
Visa 通过 AI 技术优化风险控制流程,使支付网络能够在保持高效率的同时,提高整体安全水平。
什么是开放金融(Open Finance)
开放金融(Open Finance)是一种推动金融数据和服务更加开放连接的金融模式。
传统金融体系中,不同银行、支付平台和金融机构通常拥有独立的数据系统,用户的金融信息分散在不同机构之间。
开放金融希望通过 API(Application Programming Interface)等技术,让不同金融服务提供者能够在用户授权情况下进行数据连接,从而创造更加丰富的金融服务体验。
开放金融的发展逻辑,与互联网时代的信息连接类似。
过去,互联网让不同网站之间能够通过链接互相访问;而开放金融希望让不同金融机构之间能够通过技术接口实现更高效协作。
对于 Visa 来说,开放金融提供了新的发展空间。
作为全球支付网络企业,Visa 长期连接银行、商户和消费者,因此具备天然的数据和生态优势。
未来,支付服务可能不再只是完成付款,而是与账户管理、财富管理、企业金融服务以及数字身份体系结合。
例如,消费者可能通过一个数字金融入口管理多个账户,通过授权方式让不同金融服务获得必要数据,从而获得更加个性化的金融体验。
开放金融的发展,也推动 Visa 从支付网络向更广泛金融基础设施方向扩展。
Visa 如何支持实时支付(Real-Time Payments)
实时支付(Real-Time Payments)正在成为全球支付体系发展的重要方向。与传统银行卡支付相比,实时支付强调资金能够在更短时间内完成转移,让个人消费者、企业以及金融机构能够更加高效地管理资金流动。
过去,跨银行支付通常依赖多个中间环节,需要经过授权、清算和结算流程,到账时间可能受到银行工作时间、地区以及支付网络规则影响。而实时支付体系希望通过更先进的基础设施,实现全天候、快速到账的资金转移。
Visa 正在通过多种方式参与实时支付生态建设。
一方面,Visa 依托自身全球支付网络能力,提升交易处理效率,让传统支付场景更加接近实时体验。另一方面,公司也通过收购、技术合作以及支付平台建设,扩展实时资金转移能力。
其中,Visa Direct 是 Visa 推动实时资金流动的重要服务之一。Visa Direct 主要用于支持个人转账、企业付款、数字平台资金分发等场景,让资金能够更快速地从一个账户流向另一个账户。
例如,金融科技平台可以利用 Visa Direct 向用户发送资金,企业可以通过该服务进行快速付款,消费者也可以实现更加便捷的账户间资金转移。
实时支付的发展趋势,也反映了全球金融体系正在从传统批量结算模式向即时化方向转变。
对于 Visa 而言,未来竞争不仅是信用卡交易规模竞争,而是谁能够成为全球资金实时流动的重要基础设施。
同时,实时支付也推动支付网络与更多金融场景结合。例如,企业供应链付款、跨境商业结算、数字钱包转账等领域,都需要更加高效的资金流动能力。
Visa 如何布局稳定币与数字资产支付
随着区块链技术和数字资产市场发展,稳定币正在成为金融行业关注的重要方向。
稳定币通常指价值与法定货币挂钩的数字资产,例如与美元价值保持稳定的数字货币。相比传统跨境支付方式,稳定币具备全天候运行、链上结算以及全球可转移等特点,因此被认为可能成为未来数字支付体系的重要组成部分。
Visa 对数字资产的布局,并不是进入加密货币交易领域,而是探索如何利用区块链技术优化支付基础设施。
近年来,Visa 持续研究稳定币结算、区块链支付以及数字资产相关应用,希望连接传统金融体系和新兴数字资产生态。
从支付网络角度来看,稳定币可能改变部分资金流转方式。
传统国际支付通常涉及多个金融机构,需要经过复杂的清算流程。而基于区块链的稳定币支付,可以通过链上网络完成资金转移,提高跨境支付效率。
不过,稳定币的大规模应用仍然面临监管、合规、安全以及流动性等挑战。因此,Visa 的策略更倾向于探索合规化的数字资产基础设施,而不是简单替代现有支付系统。
此外,Visa 也关注数字钱包和区块链账户的发展趋势。
未来,消费者可能同时拥有银行账户、数字钱包以及链上资产账户,而支付网络需要具备连接不同体系的能力。
从这个角度来看,Visa 布局数字资产支付,本质上是在探索未来金融基础设施如何连接传统货币体系和数字经济。
Visa 与 PayPal、Stripe 在支付创新方面有何不同
在数字支付领域,Visa、PayPal 和 Stripe 都是具有代表性的企业,但三者的发展路径存在明显差异。
Visa 的核心定位是全球支付网络基础设施。
Visa 不直接面向消费者提供支付账户,而是通过 VisaNet 连接银行、商户和支付机构。其优势来自全球化网络、交易规模以及长期积累的金融生态。
PayPal 则更接近消费者数字钱包平台。
PayPal 通过账户体系连接用户和商户,尤其在电子商务支付领域拥有较强影响力。消费者可以通过 PayPal 账户完成线上支付,而无需直接输入银行卡信息。
相比 Visa,PayPal 更强调用户账户体验和互联网支付场景。
Stripe 则主要面向企业和开发者。
Stripe 通过 API 服务帮助企业快速接入支付功能,尤其受到互联网企业、SaaS 平台以及创业公司的欢迎。
Stripe 的优势在于开发者友好和灵活的技术架构。
三者代表了数字支付发展的不同方向:
Visa:连接全球金融机构的支付基础设施。
PayPal:面向消费者的数字钱包生态。
Stripe:面向企业和开发者的支付技术平台。
未来,这三类企业之间的边界可能进一步模糊。支付行业正在从单一交易服务,向金融基础设施、数据服务以及智能化解决方案发展。
Visa 的优势在于拥有几十年建立的全球支付网络,而 PayPal 和 Stripe 则更加擅长互联网用户体验和技术创新。
数字支付行业面临哪些挑战
虽然数字支付市场仍处于长期增长阶段,但行业发展也面临多个挑战。
首先是监管环境变化。
支付行业涉及金融稳定、消费者保护以及数据安全,因此全球监管机构持续加强管理。
不同国家对于支付数据存储、跨境交易、数字资产以及金融科技公司的监管要求存在差异。对于全球化支付企业而言,需要不断适应不同市场规则。
其次是竞争格局变化。
过去,支付行业主要由银行和大型支付网络主导,但如今金融科技企业、移动支付平台以及区块链项目正在进入市场。
新的支付方式可能减少用户对于传统银行卡体系的依赖。
例如,账户到账户支付(A2A Payment)、数字钱包以及稳定币支付,都可能改变未来资金流动方式。
第三是数据安全问题。
随着支付越来越数字化,大量金融数据在线流转,网络攻击风险也不断增加。
支付企业不仅需要保护交易安全,还需要满足用户对于隐私保护的要求。
此外,人工智能的发展也带来了新的挑战。
虽然 AI 能够提升风险控制能力,但攻击者同样可以利用 AI 进行更加复杂的欺诈活动。因此,支付企业需要持续升级技术体系。
未来数字支付竞争,不仅是交易规模竞争,也是技术安全能力和生态建设能力的竞争。
Visa 数字支付战略未来的发展方向
未来,Visa 的数字支付战略可能围绕三个核心方向展开:智能化、开放化以及数字化。
AI 将成为 Visa 支付体系的重要基础能力。未来支付网络不仅需要处理交易,还需要理解交易行为。通过 AI 技术,Visa 可以进一步提升风险识别、客户服务以及金融数据分析能力。
开放金融将推动支付生态进一步扩展。随着 API 技术发展,金融服务之间的连接会更加紧密。支付网络可能成为连接账户、资产、身份和金融服务的重要入口。
数字资产可能成为未来支付体系的重要组成部分。区块链、稳定币以及代币化资产的发展,正在改变传统金融基础设施。Visa 未来需要持续探索如何在合规框架下连接数字资产生态。
全球资产数字化趋势也正在推动金融服务融合。例如,Gate 股票交易通过数字资产用户熟悉的交易环境连接全球股票市场,覆盖美股、港股及韩股等主要市场,支持超过 12,500 只股票及 ETF 资产,并提供碎股交易、股票分红权益以及跨券商转仓等服务。这类产品体现了数字金融基础设施不断连接传统资本市场的发展趋势。
从支付到投资,从资金转移到资产配置,未来金融服务可能更加开放。不同市场之间的壁垒正在降低,而连接能力将成为金融科技企业的重要竞争优势。
对于 Visa 而言,未来最大的机会并不仅仅来自银行卡支付增长,而是来自其是否能够继续成为全球金融网络的重要连接层。
总结
Visa 正从传统支付网络企业向数字金融基础设施平台转型。通过 AI 技术,Visa 提升支付风控能力和交易处理效率;通过开放金融,Visa 扩展金融服务连接范围;通过实时支付和数字资产探索,Visa 正参与构建下一代全球资金流动体系。
未来支付行业的竞争,将不再只是支付次数和交易规模的竞争,而是围绕技术能力、生态连接能力以及金融基础设施价值展开。
凭借 VisaNet 全球支付网络、长期积累的数据优势以及广泛的金融生态,Visa 仍然是全球数字支付领域的重要参与者。随着 AI、区块链和开放金融持续发展,Visa 如何连接传统金融与数字经济,将成为观察未来支付行业变化的重要方向。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章

不可不知的比特币减半及其重要性


如何选择比特币钱包?

Master Protocol:激活 BTC 生息潜力
