今天的美股市场,一个容易被忽略的问题是:指数看起来越来越像“少数巨头的市场”,但这并不意味着投资者只能在“继续追龙头”和“等待泡沫破裂”之间二选一。真正决定指数能否继续向上的,并不是集中度本身,而是龙头企业能否把高预期转化成持续盈利,以及盈利增长能否逐步向更多行业扩散。标普道琼斯指数数据显示,截至 2026 年 8 月底,标普 500 前十大成分股权重约 37.8%;而其研究指出,2025 年中前十大公司占比一度接近 40%,达到 20 世纪 60 年代中期以来少见的水平。与此同时,FactSet 数据显示,分析师对 2026 年标普 500 盈利增长的预期在年内持续上修,9 月初对第三季度每股收益预期较 6 月底提高 1.2%。这意味着当前市场最值得研究的,不是“集中度是不是太高”,而是高集中度背后的盈利逻辑是否正在形成新的接力。
核心要点
-
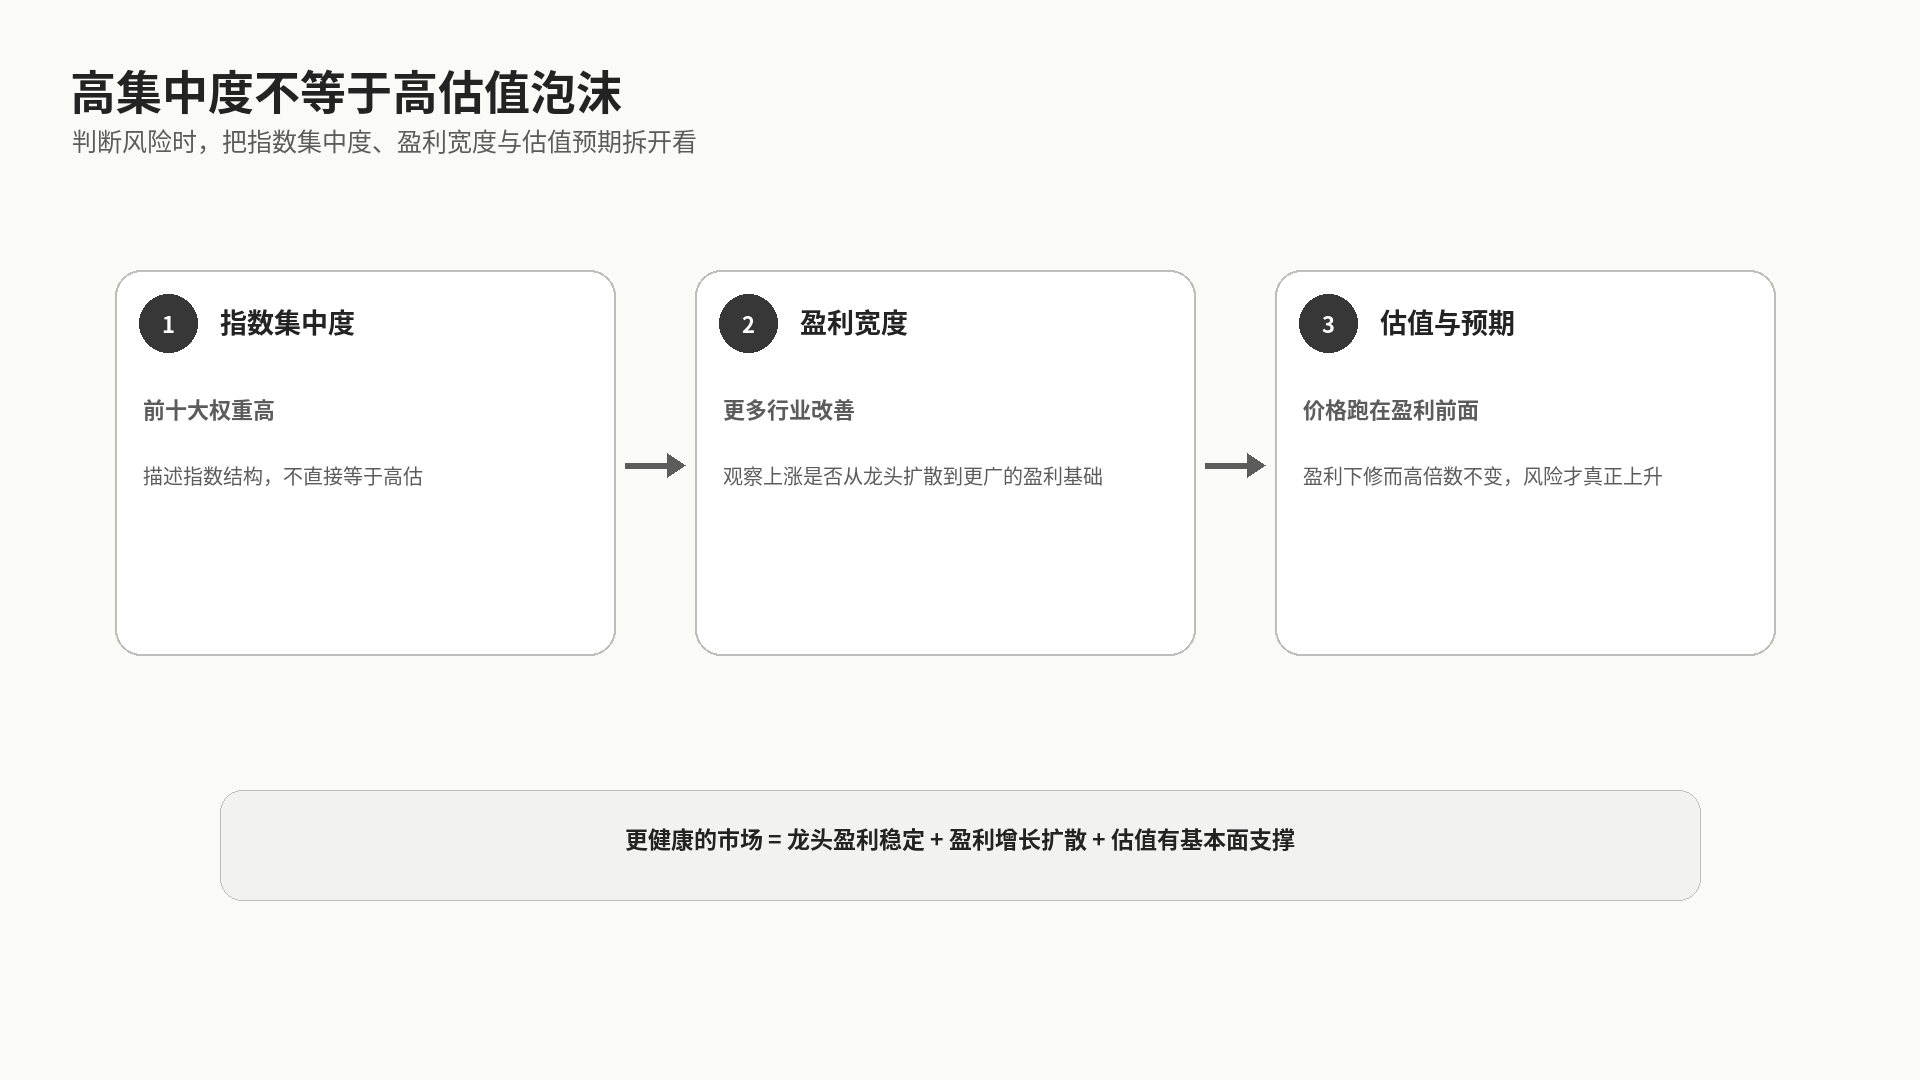
高集中度首先是指数结构问题,只有当龙头的盈利、估值与资金逻辑同时恶化时,才会转化为系统性风险
-
判断美股不能只看指数点位,需要把市值权重拆成盈利贡献、估值贡献与资金贡献
-
AI 资本开支推动了龙头盈利预期,但真正健康的牛市需要盈利增长逐步扩散到更多行业与公司
-
估值高低不能脱离盈利增长速度讨论,市场真正危险的状态是盈利预期开始下修而估值仍维持高位
-
指数集中度越高,越需要区分“指数风险”和“组合风险”:持有宽基指数与主动押注少数龙头是完全不同的交易
-
长期交易框架应围绕宏观环境、企业盈利、估值、资金与行业轮动建立,而不是围绕某一轮热点做方向判断
高集中度,首先是一种指数结构变化
过去十多年,美股最显著的结构变化之一,就是市场权重越来越集中到少数大型公司。标普道琼斯指数最新数据显示,截至 2026 年 8 月底,标普 500 共有 503 家成分股,但前十大公司的合计权重约为 37.8%,最大单一成分股权重约 8.1%。这一结构与传统意义上的“500 家公司平均参与上涨”已经明显不同。换句话说,当投资者买入一份市值加权的标普 500 指数时,实际承担的并不是均匀分散的 500 份风险,而是对大型企业盈利能力、资本开支和估值水平存在更高的暴露。
但集中度本身并不是一个天然的看空信号。S&P DJI 对历史数据的研究显示,2025 年中标普 500 前十大公司的权重接近 40%,确实是 20 世纪 60 年代中期以来罕见的水平,但历史经验同时说明,市场领导者会不断更替,宽基指数的优势恰恰在于它会随着企业市值变化自动调整权重。今天最大的公司如果未来增长放缓,它们在指数中的权重也会随时间下降;新的企业则会逐渐进入更高权重区间。真正需要警惕的不是“前十大占比高”这个静态数字,而是这些公司的盈利与估值是否开始脱离基本面。
因此,对交易者而言,集中度更像一个“放大器”,而不是一个单独的方向指标。龙头盈利超预期时,高集中度会放大指数上涨;龙头盈利下修时,也会放大指数波动。理解这一点非常重要,因为它意味着未来美股的核心矛盾并不是简单的“科技股太多”,而是市场对少数企业未来现金流的定价越来越重要。
真正应该拆开的,是盈利、估值与权重
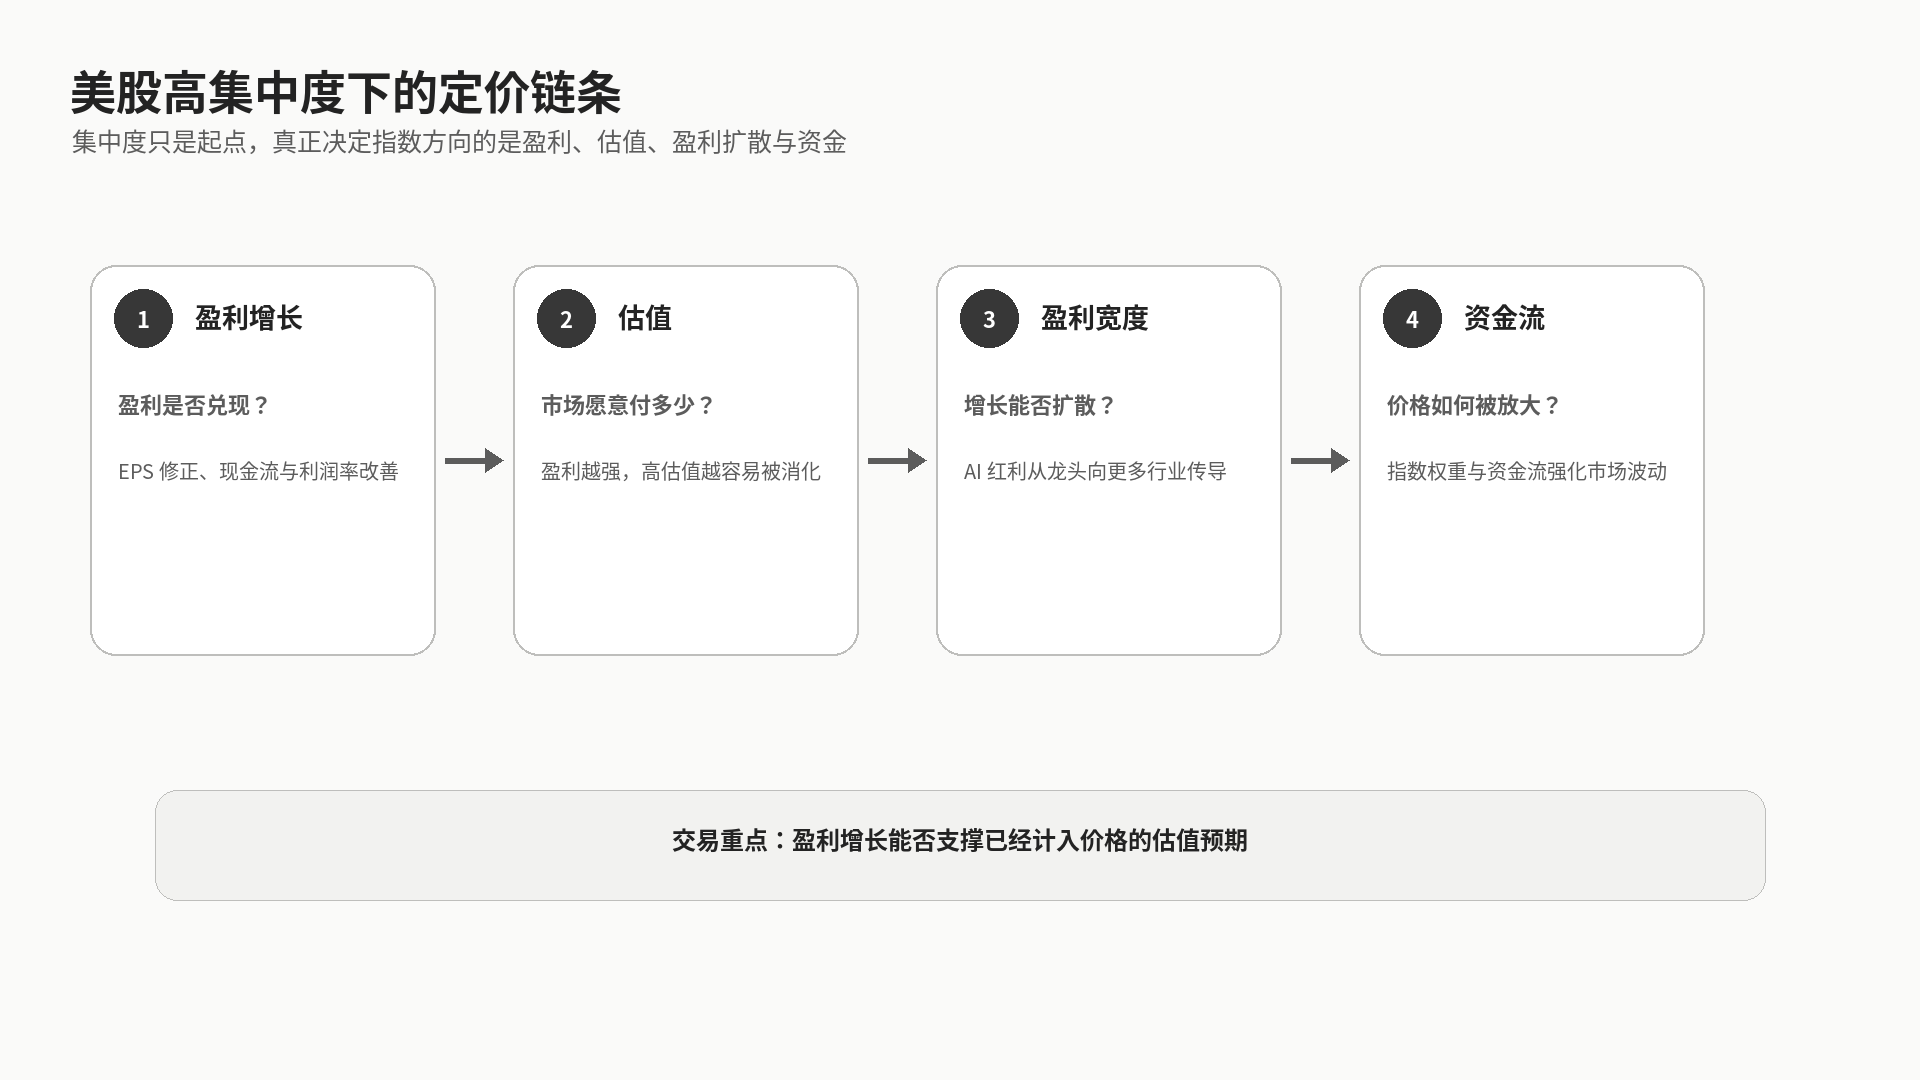
当市场讨论“美股贵不贵”时,经常把三个不同的问题混在一起:指数是不是集中、股票估值是不是高、企业盈利是不是足够强。实际上,这三件事必须拆开。一个指数可以集中,但如果龙头企业盈利增速远高于市场平均,较高的估值未必立即意味着泡沫;反过来,一个指数即使看起来分散,如果所有行业的盈利都在下修,估值也可能迅速失去支撑。
FactSet 在 2026 年年初曾预计标普 500 全年盈利增长约 15%,而到年中,季度盈利增长预期已经进一步抬升。7 月底的数据显示,分析师对 2026 年全年盈利增长的预测达到约 29%,虽然这类预测会随着实际财报不断修正,但方向本身很有价值:市场高估值的一部分基础来自对未来盈利的持续改善,而不是单纯依靠估值倍数扩张。9 月 4 日,FactSet 进一步指出,分析师在 7 月至 8 月期间反而上调了第三季度整体 EPS 预期 1.2%,与过去通常在季度前两个月下调预期的历史模式不同。
这也解释了为什么“高估值”不能简单翻译成“马上下跌”。估值真正危险的时刻,通常不是倍数高本身,而是市场需要非常高的盈利增速才能维持当前价格,而盈利开始无法兑现。如果盈利继续增长,估值可以通过盈利扩张自然消化;如果盈利停滞甚至下修,而市场仍然按照高增长定价,那么估值压缩才会成为主要矛盾。交易者真正需要盯住的,是盈利预期的方向,而不是一个静态的市盈率数字。
AI 资本开支之后,市场需要寻找下一轮盈利接力
这一轮美股集中度的核心背景之一,是人工智能产业链带来的资本开支周期。大型科技公司投入数据中心、计算基础设施和软件平台,一方面直接抬升了部分硬件、半导体、云计算和电力基础设施企业的收入预期,另一方面也让市场开始提前定价未来生产率提升。但对指数而言,真正决定周期能否延续的,不是资本开支还能不能继续增加,而是这些资本投入能否最终转化为更广泛的企业利润。
如果 AI 的经济回报主要停留在少数基础设施供应商,那么市场会越来越集中,指数对少数龙头的依赖也会继续提高。这样的结构并不一定马上出问题,但它意味着估值和盈利预期会更敏感,因为投资者需要不断验证巨额资本投入是否能产生足够高的回报。反过来,如果 AI 开始进入金融、工业、医疗、零售、物流、软件和专业服务等行业,生产率提升会逐步反映在更多企业的利润表中,市场就可能出现真正意义上的“盈利扩散”。
这就是所谓的盈利接力。第一阶段可能是芯片与基础设施,第二阶段是云与平台,第三阶段才可能扩散到使用 AI 提高效率的传统行业。对交易者来说,最有价值的信号并不是某个龙头又上涨了多少,而是盈利增长是否开始从第一批受益者向第二批、第三批公司扩散。当指数上涨的驱动力从少数公司的估值扩张逐渐转向更多行业的盈利改善,市场结构通常会比单纯的龙头行情更健康。
集中度高,反而更需要看“盈利宽度”
投资者常说“市场宽度”,通常是在看上涨的股票数量。但在高集中度时代,仅看上涨家数还不够,更应该观察盈利增长的宽度。假设标普 500 中只有少数大型科技公司贡献绝大多数利润增长,指数仍然可以上涨,但市场内部的盈利基础其实很窄;如果科技之外的工业、金融、医疗、能源、消费等行业也开始出现利润改善,那么指数上涨的底层支撑会更加广泛。
这一点与当前数据形成了有意思的对应。FactSet 在 2026 年二季度财报季更新中指出,11 个行业的收入都在同比增长,其中信息技术、能源、通信服务和金融等行业表现领先。收入增长能够向更多行业扩散,并不意味着所有股票都会同步上涨,但它至少意味着企业层面的盈利环境并非完全由少数巨头独占。对于中长期投资者而言,这种扩散比某一天指数是否创新高更值得跟踪。
因此,未来美股的一个重要观察变量,是“龙头盈利增长”与“市场盈利宽度”之间的关系。如果前者很强、后者持续变弱,指数可能仍然坚挺,但市场会越来越依赖少数公司;如果前者保持稳定、后者逐步改善,那么市场就可能进入更健康的轮动阶段。前者适合更强调风险控制和龙头估值,后者则更容易产生行业扩散与中盘股机会。
资金并不会自动流向最便宜的股票
在传统估值框架里,投资者容易认为资金最终会从贵的资产流向便宜的资产。但真实市场并没有这么简单。资金不仅在寻找便宜,还在寻找盈利确定性、流动性、资产负债表质量和未来增长空间。大型科技股之所以能够长期获得高权重,很大程度上就是因为它们同时具备高盈利能力、强现金流、巨大市值和全球资金可配置性。
因此,行业轮动并不一定意味着“从科技卖出,买入低估值板块”。更常见的情况是,随着盈利周期变化,资金会从增长确定性最高的板块逐步扩散到增长改善最快的板块。例如,当制造业资本开支回升时,工业板块可能获得新的盈利预期;当金融环境改善时,金融股可能受益于信用与资本市场活动;当商品周期发生变化时,能源股又可能重新获得盈利权重。真正值得交易的是“盈利预期变化”与“资金重新定价”之间的时间差。
这也是为什么美股交易不能只看市盈率排名。一个低估值行业如果盈利仍在下修,便宜可能只是表面;一个高估值行业如果盈利不断上修,估值反而可能被未来增长逐步消化。交易的核心,是判断市场下一步愿意为什么样的盈利支付溢价。
指数风险与组合风险,是两回事
高集中度时代最容易出现的误区,是把“指数集中”直接等同于“投资组合必须降低科技权重”。对于被动投资者来说,市值加权指数本身就是一种动态的市场选择机制。只要龙头企业继续创造更高的盈利和现金流,它们获得更高指数权重并不一定是不合理的;而当它们失去领先地位时,权重也会逐渐下降。
但对于主动交易者而言,问题完全不同。主动投资者如果进一步超配指数中已经占比较高的龙头,就相当于同时承担“公司风险”和“指数集中风险”。如果一个组合同时高度集中在同一行业、同一盈利逻辑和同一估值因子,那么市场波动时相关性可能快速上升。此时真正的风险并不是持有哪一家公司,而是多个头寸实际上押注了同一个变量。
所以,高集中度时代更重要的不是简单减少集中,而是识别组合到底集中在哪个因子上。一个同时持有 AI 基础设施、云计算和大型软件公司的组合,看起来有很多股票,实际上可能仍然高度暴露于同一个 AI 资本开支与科技估值周期。反过来,一个包含科技、金融、工业、医疗和能源的组合,即使每个行业都有头寸,也可能拥有更不同的盈利驱动。
真正有效的美股交易框架,是看“下一棒是谁”
如果把未来几年的美股市场放进一个更长的周期里看,最值得关注的不是“龙头会不会突然崩”,而是市场领导权如何变化。历史上,大型企业的生命周期并不会因为它们曾经伟大就停止变化。S&P DJI 对 1960 年代高集中度时期的研究就提醒投资者,过去占据巨大指数权重的企业并不会永远保持领先,市场最终会出现“changing of the guard”,即领导者不断更替。
因此,真正可持续的交易框架应该从“寻找下一棒”出发。第一棒是龙头继续兑现盈利;第二棒是产业链上下游出现新的利润受益者;第三棒是传统行业开始吸收新技术并提高生产率;第四棒则是市场从少数成长股重新扩散到更广泛的企业。不同阶段对应的交易策略不同,但核心变量始终是盈利预期变化。
对于投资者而言,这意味着不必执着于预测某一天的顶部或底部。更有价值的是建立一个持续更新的观察框架:宏观环境决定资金成本,企业盈利决定基本面,估值决定市场已经支付了多少,资金流决定价格如何放大,而行业轮动决定下一阶段的收益从哪里产生。当这五个变量逐渐形成一致信号时,交易的胜率通常会高于单纯追逐指数走势。
高集中度时代,最重要的不是逃离指数,而是理解指数
美股进入高集中度时代之后,指数本身已经越来越像一张关于美国企业盈利结构的地图。它告诉投资者哪些企业正在创造最多的利润、哪些行业拥有最大的资本回报,以及市场愿意给这些未来现金流多少估值。问题不在于指数集中,而在于投资者是否意识到自己买入的到底是什么。
如果未来几年大型科技企业能够继续把 AI 资本开支转化为收入、利润和自由现金流,那么高集中度可能继续维持,甚至进一步提高;如果 AI 投资回报不及预期,或者盈利增速开始明显放缓,那么市场并不一定会进入长期熊市,更可能先发生估值压缩,再通过行业轮动寻找新的盈利增长来源。历史经验告诉我们,领导者更替并不意味着市场消失,宽基指数恰恰通过权重变化把这种更替纳入了自身结构。
因此,未来美股交易最值得关注的不是一个简单的“集中度阈值”,而是三件事:第一,龙头盈利还能增长多久;第二,盈利增长能否扩散到更多行业;第三,市场是否已经为这种增长支付了过高价格。只要把这三个问题持续拆解,投资者就能把“美股是不是太贵”这种模糊问题,转换成一组可以跟踪、验证和交易的变量。高集中度本身并不可怕,真正危险的是投资者在没有理解集中来源的情况下,把指数上涨误认为所有企业都在变好,或者把指数集中误认为市场必然见顶。
FAQ
标普 500 前十大公司占比接近 40%,是不是意味着指数已经非常危险?
不一定。集中度首先是指数结构问题。真正需要关注的是龙头盈利是否继续增长、估值是否能够被盈利消化,以及盈利增长能否向更多行业扩散。
高估值和泡沫有什么区别?
高估值只是价格相对于当前或未来盈利的倍数较高;泡沫则通常意味着价格已经严重依赖难以兑现的增长预期。判断关键不是倍数本身,而是盈利预期与估值之间的匹配程度。
AI 仍然是未来美股最重要的主线吗?
AI 仍可能是重要的生产率与资本开支主题,但交易机会不应只停留在少数龙头。更值得关注的是 AI 投资能否向软件、工业、金融、医疗、能源基础设施等更多行业转化为可见的利润增长。
普通投资者应该如何理解高集中度?
首先区分自己持有的是宽基指数还是主动超配龙头;其次观察组合是否同时暴露于同一个盈利或估值因子;最后用盈利、估值和行业轮动去判断风险,而不是单纯依据指数涨跌做决策。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章




Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%

什么是山寨币