在军工产业框架下,韩华航空航天股票的定价方式更接近“订单驱动型工业资产”,市场通常提前交易预期,而非等待财务数据确认。
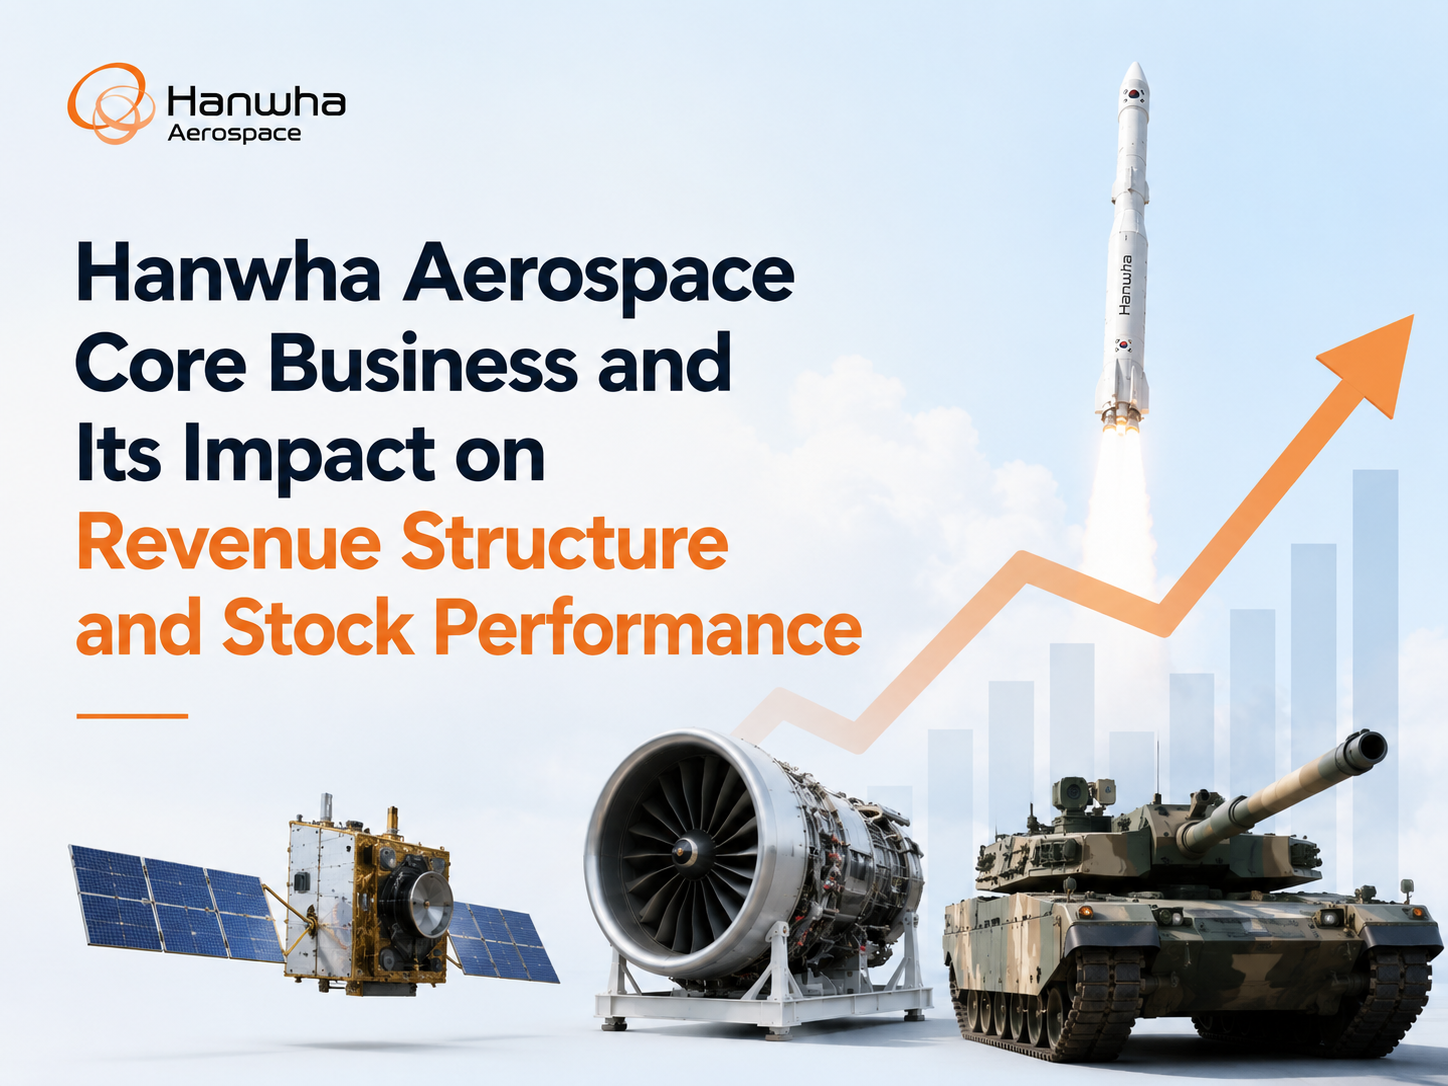
韩华航空航天股票的收入结构对股价意味着什么
韩华航空航天股票的收入结构直接决定其估值模型的稳定性与弹性。防务业务提供基础收入保障,而发动机与航天业务决定增长斜率。
收入结构越集中于军工订单,股价对订单变化的敏感度越高。市场往往通过订单公告而非财报来调整估值预期。
结构影响核心逻辑:
-
防务业务 = 稳定现金流
-
发动机业务 = 中期利润支撑
-
航天业务 = 长期估值锚点
整体来看,该结构形成“底层稳定 + 上层弹性”的典型军工定价模型。
防务业务收入如何影响韩华航空航天股票估值
韩华航空航天的防务业务与韩国国防预算高度绑定,是公司最稳定的收入来源。该业务具有长周期合同特征,收入确认通常滞后于订单签署。
市场对防务业务的定价通常发生在订单公布阶段,而不是收入确认阶段。这意味着股价对政策与预算变化高度敏感。
防务业务影响机制:
| 驱动因素 | 对收入影响 | 对股价影响 | 市场反应 |
|---|---|---|---|
| 国防预算增加 | 订单扩张 | 提前上涨 | 预期交易 |
| 地缘风险上升 | 需求上升 | 情绪驱动 | 快速定价 |
| 合同执行周期 | 收入滞后 | 波动放大 | 数据验证 |
防务业务本质上属于“政策驱动型收入”,其影响更多体现在估值预期层面。
航空发动机业务增长如何驱动股票盈利预期
航空发动机业务是韩华航空航天技术壁垒最高的板块,涉及材料工程、热管理与系统集成能力。该业务通常具有高技术门槛与长期维护收入结构。
发动机业务增长不仅提升收入,还会强化市场对公司技术能力的信心。相比防务业务,该板块更偏“长期现金流稳定器”。
📌 发动机业务特点:
-
生命周期长,维护收入持续
-
技术壁垒高,进入门槛极强
-
客户黏性高,替代成本高
从估值角度,该业务更多影响“盈利质量”而非短期增长速度。
军用航空订单变化如何影响股价波动
韩华航空航天股票对军用航空订单变化高度敏感,尤其是发动机系统升级、军机平台维护以及新型装备采购相关订单。这类订单往往不是一次性收入,而是由“签约—生产—交付—维护”多个阶段构成,因此市场通常不会等待收入确认,而是在订单公布阶段就提前进行定价调整。
从定价机制来看,军工订单变化本质上改变的是“未来现金流折现预期”,而不是当前财务数据。当大型军机项目或发动机升级合同出现时,市场会立即重新评估未来3–5年的收入曲线,并调整盈利增长斜率的假设。
军工订单还具有明显的“集中释放 + 阶段确认”特征,使股价呈现明显的跳跃式波动结构。例如同一项目可能在签约阶段、追加订单阶段和交付阶段分别触发不同程度的市场反应,这种多阶段定价会放大波动幅度。
订单驱动下的股价反应逻辑可以概括为:
-
订单公告阶段:市场提前反映增长预期
-
执行阶段:情绪逐步回归基本面
-
交付阶段:用于验证前期定价合理性
在这种机制下,韩华航空航天股票的波动往往领先于财务报表一个或多个周期,因此更接近“预期交易型军工资产”,而非传统制造业的滞后定价模型。
航天与卫星业务对长期股价增长的影响
韩华航空航天的航天业务涵盖火箭推进系统、卫星平台与空间技术研发,目前收入占比较低,但战略意义较强。
该业务的核心价值不在短期盈利,而在长期增长预期的构建。市场通常将其作为未来技术升级路径的重要组成部分。
业务结构对比:
| 业务模块 | 收入贡献 | 增长属性 | 估值作用 |
|---|---|---|---|
| 防务系统 | 高 | 稳定 | 基础估值 |
| 发动机业务 | 中高 | 稳定增长 | 盈利支撑 |
| 航天业务 | 低 | 高成长性 | 长期溢价 |
国内军工与海外出口订单如何影响投资者预期
韩华航空航天收入同时来自韩国国内军工订单与海外出口市场。国内订单主要由国防预算驱动,提供稳定收入基础,因此更多影响盈利“安全边际”,在估值中起到稳定器作用。
海外出口订单则决定增长弹性与估值上限,尤其是大型装备或联合采购协议,往往会直接提升市场对公司国际竞争力的预期。当出口占比提升时,市场通常会提前进行估值上调,而非等待收入兑现。
核心结构可以概括为:
-
国内订单:稳定现金流 + 盈利下限
-
出口订单:增长驱动 + 估值上限
整体来看,订单结构变化往往比财务数据更早影响股价定价逻辑。
研发投入如何影响韩华航空航天股票的盈利质量
韩华航空航天持续投入航空发动机与防务系统研发,以维持长期技术优势。研发投入直接影响未来产品竞争力与订单获取能力。
研发支出在短期内可能压制利润表现,但在长期中提高盈利质量与订单稳定性。市场通常将研发强度视为军工企业核心估值指标之一。
研发影响路径:
-
短期:利润承压
-
中期:产品竞争力提升
-
长期:订单结构优化
总结
韩华航空航天股票的核心定价逻辑由防务订单周期、发动机技术能力与航天业务预期共同构成。收入结构决定稳定性,订单周期决定波动性,技术投入决定长期估值空间。
整体来看,该股票属于典型“订单驱动 + 技术溢价”双因子军工资产,其价格变化通常领先于财务数据。
FAQ
韩华航空航天股票的核心收入来源是什么?
韩华航空航天股票的收入主要来自防务系统、航空发动机与航天业务三大板块。
防务业务为什么会影响股票估值?
防务业务与国防预算直接挂钩,订单变化会提前影响市场对未来收入的预期。
航空发动机业务的重要性体现在哪里?
航空发动机业务提供长期稳定现金流,并构成公司技术壁垒核心。
航天业务对股价有什么实际影响?
航天业务主要影响长期增长预期,而非短期财务表现。
研发投入为什么被市场重点关注?
研发投入决定未来订单能力与技术竞争力,是军工企业长期估值的重要变量。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
Gate 研究院:2025 年 Q1 加密货币市场回顾
Gate 研究院:加密货币市场 2024 年发展回顾与 2025 年趋势预测
盘点 2026 年十大比特币矿企:市场地位、算力与 AI 转型
什么是 Polymarket?
Gate 研究院:2024 年 11 月 Web3 行业融资报告