Gate 股票跟单交易 最容易让人混淆的地方,不是“能不能复制”,而是“费用逻辑”和“仓位逻辑”分别由谁控制。HWM 决定的是何时可以计提分润;比例跟单决定的是仓位怎样跟着领单员同步;止损和跟单金额决定的是复制者愿意承担多少风险。把这三件事分开理解,产品机制会清楚得多。
以下内容集中解释 HWM、比例跟单、碎股复制和固定金额复制的区别,并说明它们与止损、回撤和风险控制之间的边界。
核心要点
- HWM 高水位分润只会在复制者累计净收益突破历史最高点时触发,亏损修复阶段不会重复计提。
- 比例跟单按领单员与复制者的可用资产比例同步仓位,目标是让复制者组合尽量贴近领单员的权重结构。
- 0.01 股起的碎股复制,让小资金账户也能复制高价股与 ETF,而不必受整股限制。
- 止损管理的是下行风险,HWM 管理的是分润触发条件,两者不能相互替代。
HWM 高水位分润是什么?
HWM(High-Water Mark,高水位)是一种分润计提规则。对股票跟单复制关系而言,平台会记录该关系历史上达到过的累计净收益峰值;只有当复制者的累计净收益再次超过这一历史高点时,新增创造出来的净收益才具备分润资格。如果复制关系仍处于回撤修复阶段,即使单笔交易或单日表现为正,也不会因为局部反弹就重复分润。
这种设计的重点,在于避免同一段收益在回撤后被再次收费。它不保证策略一定赚钱,只是把“什么时候可以收分润”与“是否真的创造了新净收益高点”绑定起来。对复制者而言,HWM 提升的是费用公平性,而不是收益确定性。
HWM 在实际中是怎样运作的?
可以把 HWM 理解成一条“累计净收益最高水位线”。当复制关系第一次把累计净收益推到某个高点后,这个高点就会被记录下来。之后如果出现回撤,分润资格会暂停;只有累计净收益重新超过此前高点,新的超出部分才可能进入下一轮分润计算。
举例来说,若某复制关系历史最高累计净收益为 1,000,随后回撤到 400,那么从 400 回升到 1,000 的过程只是“修复旧损失”,并不构成新的分润基础;只有净收益超过 1,000 之后的新增部分,才属于新创造的净收益。这个逻辑能帮助复制者区分“回本”和“创新高”不是同一件事。
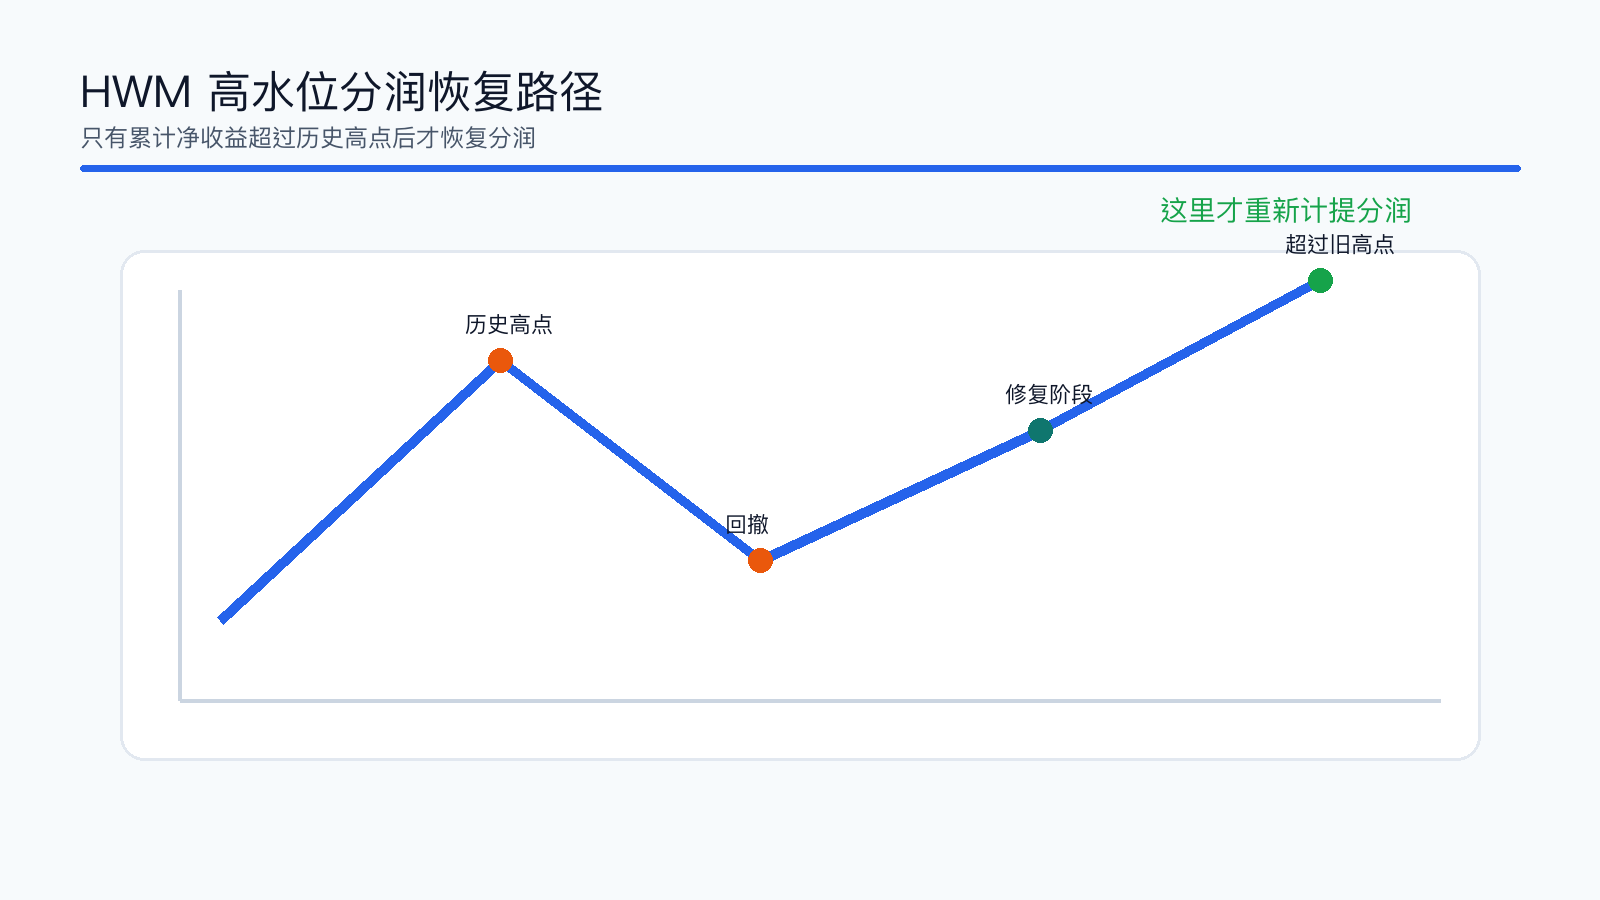
图:HWM 高水位分润只在累计净收益重新超过历史高点后才恢复计提,回撤修复阶段不重复分润。
比例跟单是如何同步仓位的?
比例跟单按复制者与领单员的可用资产比例来同步仓位。若领单员将组合的 15% 配到某只股票,复制者也会尽量以自身可用资产的相同比例去复制该仓位,而不是机械复制相同金额或相同股数。这样能让复制关系更像是在复制“组合结构”,而不是复制“表面动作”。
比例同步的好处是更容易保留领单员组合中的权重关系。对于包含多地区股票、ETF 和高价股的组合,这种方式通常比固定金额复制更接近原始策略设计。它也意味着复制者的绝对盈亏不会与领单员一模一样,因为两者资金规模不同,但相对权重与风险暴露更容易保持一致。
0.01 股碎股复制为什么重要?
如果没有碎股复制,小资金账户在复制高价股票时会频繁遇到“买不起整股”的问题,结果就是某些持仓被跳过,组合权重失真。0.01 股起的碎股支持,能让复制者即使资金规模较小,也能更接近领单员的组合分布。
这项机制尤其适合高价美股或权重较集中的 ETF 场景。碎股复制并不代表仓位就一定完全一致,因为成交价格、最小单位和交易时段仍会带来偏差,但它显著降低了“因为整股门槛而完全无法复制”的问题。
比例跟单和固定金额复制有什么不同?
比例跟单关注的是“仓位权重相似”,固定金额复制更像是“每次跟差不多的钱”。如果领单员组合中某些股票权重明显更高,比例跟单会更自然地放大这些权重;固定金额复制则可能把高权重股票缩小、把低权重股票放大,导致整体结构被扭曲。
| 维度 | 比例跟单 | 固定金额复制 |
|---|---|---|
| 复制目标 | 尽量保留组合权重结构 | 复制单笔金额或固定票面 |
| 对高价股适配 | 配合碎股更友好 | 容易因整股或固定金额失真 |
| 与领单员结构一致性 | 通常更高 | 可能偏离原始组合权重 |
| 常见误区 | 误以为绝对盈亏也会一致 | 误以为操作简单就更贴近原策略 |
对股票与 ETF 跟单而言,比例跟单通常更符合“复制组合”的初衷;固定金额复制则更容易在多标的、高价股场景下偏离策略原貌。
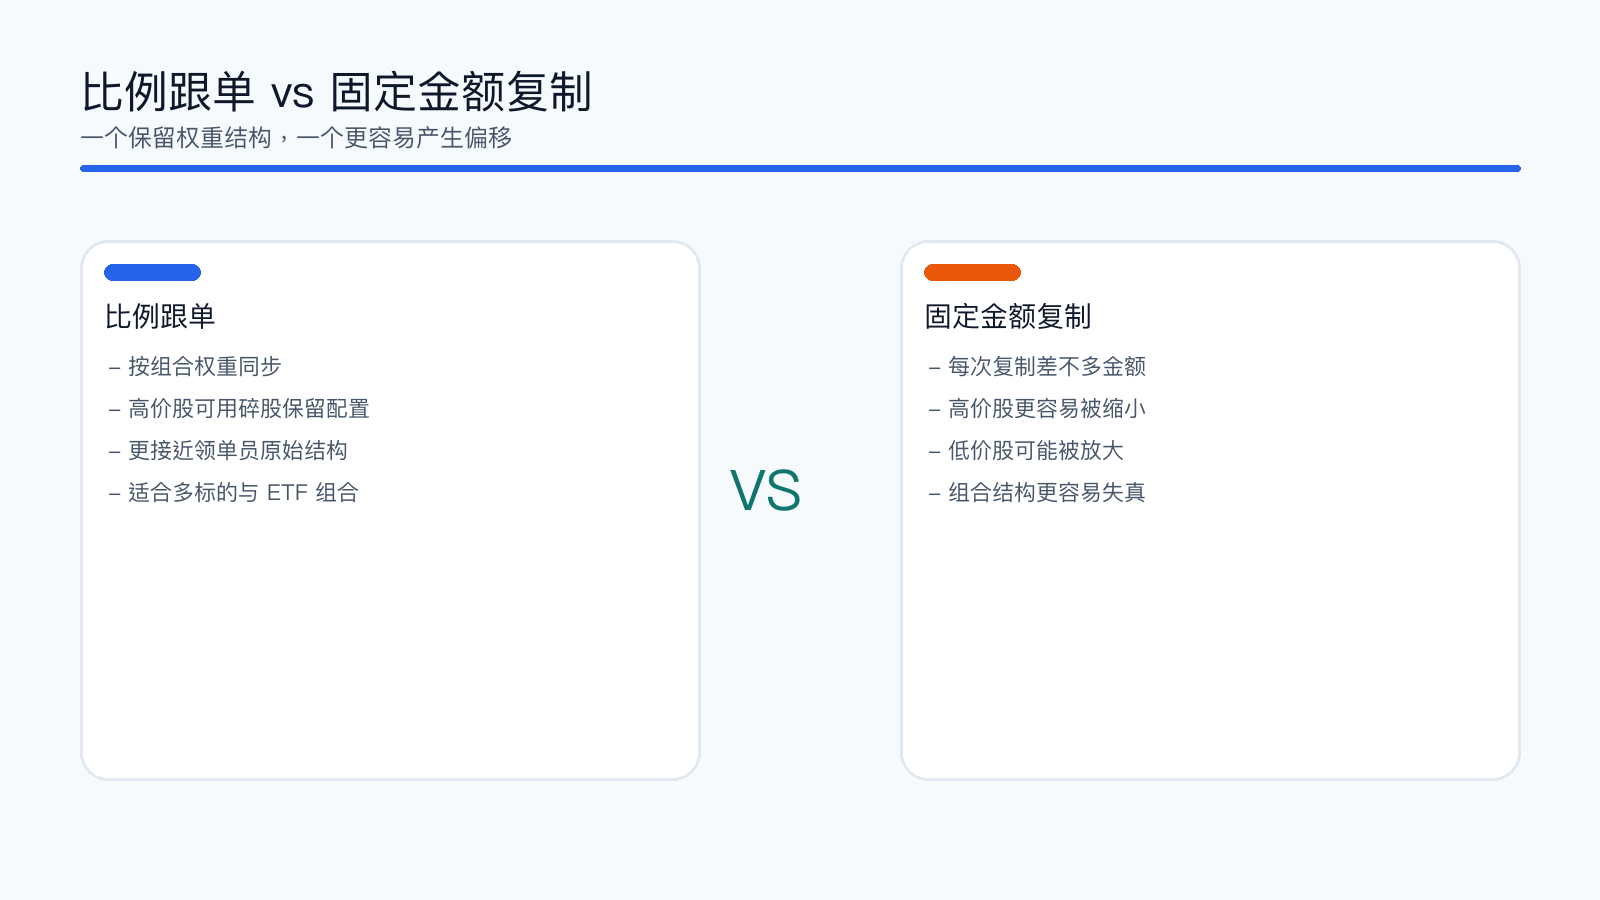
图:比例跟单更强调组合权重一致性,固定金额复制更容易在高价股与多标的场景下产生结构偏移。
HWM、止损和跟单金额分别负责什么?
这三者经常被混为一谈,但它们作用完全不同。HWM 负责回答“什么时候可以计提分润”;止损负责回答“亏到什么程度时退出”;跟单金额负责回答“愿意给这段关系多少资金暴露”。
把 HWM 当成风险上限,或者把止损当成费用重置,都会误解产品机制。更合理的顺序是:先决定想跟随哪种组合,再决定投入多少金额,然后设置止损去约束风险,最后单独理解 HWM 对分润的影响。具体操作流程可参考 开始使用 Gate 股票跟单。
使用这些机制时,最常见的误解有哪些?
最常见的误解包括:认为每次盈利都会触发分润;认为比例跟单等于绝对收益完全一致;认为碎股只对便宜股票有用;认为止损会重置 HWM;以及认为自动跟单就不需要持续检查。事实上,HWM 只看累计净收益是否创新高,比例跟单只追求结构同步而不是逐笔收益完全相同,止损与 HWM 分别服务于风险和费用,两者不能互相替代。
另一个常见误解是把股票跟单的分润规则直接套到期货跟单或 CFD 产品上。不同产品的费用时间表和风险引擎可能完全不同,因此跨产品比较时必须先看底层规则。产品类别差异可延伸阅读 股票跟单与期货 / CFD 跟单差异。
总结
Gate 股票跟单交易把 HWM 高水位分润、比例跟单和碎股复制组合在一起,目标是让复制者更容易理解“分润何时发生”和“仓位如何同步”。如果用一句话概括:HWM 管费用触发,比例跟单管组合结构,止损和跟单金额管风险暴露。
对复制者而言,真正重要的不是背下术语,而是知道这些机制分别解决什么问题、又不能解决什么问题。理解了这一点,才更容易在看见收益、回撤和费用说明时,不把跟单产品误读成自动化收益工具。
FAQ
HWM 高水位分润是什么意思?
HWM 指只有当复制关系的累计净收益超过历史最高点时,新增净收益才可能触发分润;若仍处在修复此前回撤的阶段,则不会重复计提。
比例跟单会让我的收益和领单员完全一样吗?
不会。比例跟单追求的是仓位结构相似,而不是绝对盈亏完全相同;资金规模、成交细节和交易时段差异都会影响最终结果。
为什么 0.01 股碎股复制很重要?
因为高价股和部分 ETF 不适合小资金账户用整股复制,碎股支持能减少因买不起整股而导致的组合失真。
固定金额复制和比例跟单哪个更贴近原策略?
通常是比例跟单,因为它更强调按权重复制组合结构,而不是按固定金额机械跟单。
止损会重置 HWM 吗?
不会。止损负责限制下行风险,HWM 负责界定何时可以计提分润,两者属于不同机制。
这些机制适用于 Gate 期货跟单吗?
不应直接套用。股票跟单、期货跟单和 CFD 类跟单可能采用不同的费用和风险规则,需要分别查看对应产品说明。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
GateClaw 与 AI Skills:Web3 AI Agent 的能力体系解析
GateClaw 的核心功能:Web3 AI Agent 工作站能力解析
什么是 USDe?解密 USDe 的多种收益方式
人工智能交易机器人和工具
基于资金费率套利的量化基金介绍