适合已在 Gate 余币宝入口看到活期与定期两个标签、需要按流动性与期限做决策的读者。二者同属借贷式出借理财,差异集中在赎回灵活性与锁定期结构。下文聚焦活期与定期两条余币宝产品线。
核心要点
- 余币宝活期与定期均属借贷式理财(出借资产获取利息),不是链上 PoS 质押;二者底层为平台借贷匹配,而非网络验证奖励。
- 活期强调流动性:支持实时赎回(高峰期可能延迟),利息按小时计提并自动复利。
- 定期提供 3–360 天多种期限;利息自申购次日 00:00(UTC+0)起算,本金与利息在到期时一并到账。
- 定期提前赎回可拿回本金,但已产生的全部利息不予发放;Est. APR 为可变参考值,定期利率可能按日调整直至到期结算。
余币宝活期与定期对照表
| 维度 | 余币宝活期(Flexible) | 余币宝定期(Fixed) |
|---|---|---|
| 流动性 | 高,支持实时赎回 | 锁定期内流动性低;可提前赎回但罚息 |
| 期限 | 无固定到期日 | 可选 3–360 天 |
| 计息方式 | 按小时复利;借出后次小时起息 | 到期日与本金一并结算 |
| 起息时间 | 借出匹配后按小时规则 | 申购次日 00:00(UTC+0) |
| 提前退出 | 随时赎回;赎回前一小时未借出则无息 | 支持提前赎回;丧失全部已计利息 |
| 到期处理 | 不适用 | 可赎回至现货/交易账户,或续入活期/定期 |
| 自动续投(Auto Renew) | 不适用 | 可开启,到期续入同期限定期 |
| Est. APR | 随借贷需求动态估算 | 可变 APR,到期按当期规则结算 |
对照表显示:活期服务「随时要用钱」的闲置出借;定期服务「已知持有窗口」的出借计划。二者 Est. APR 均为展示参考,不代表法币口径的固定回报。
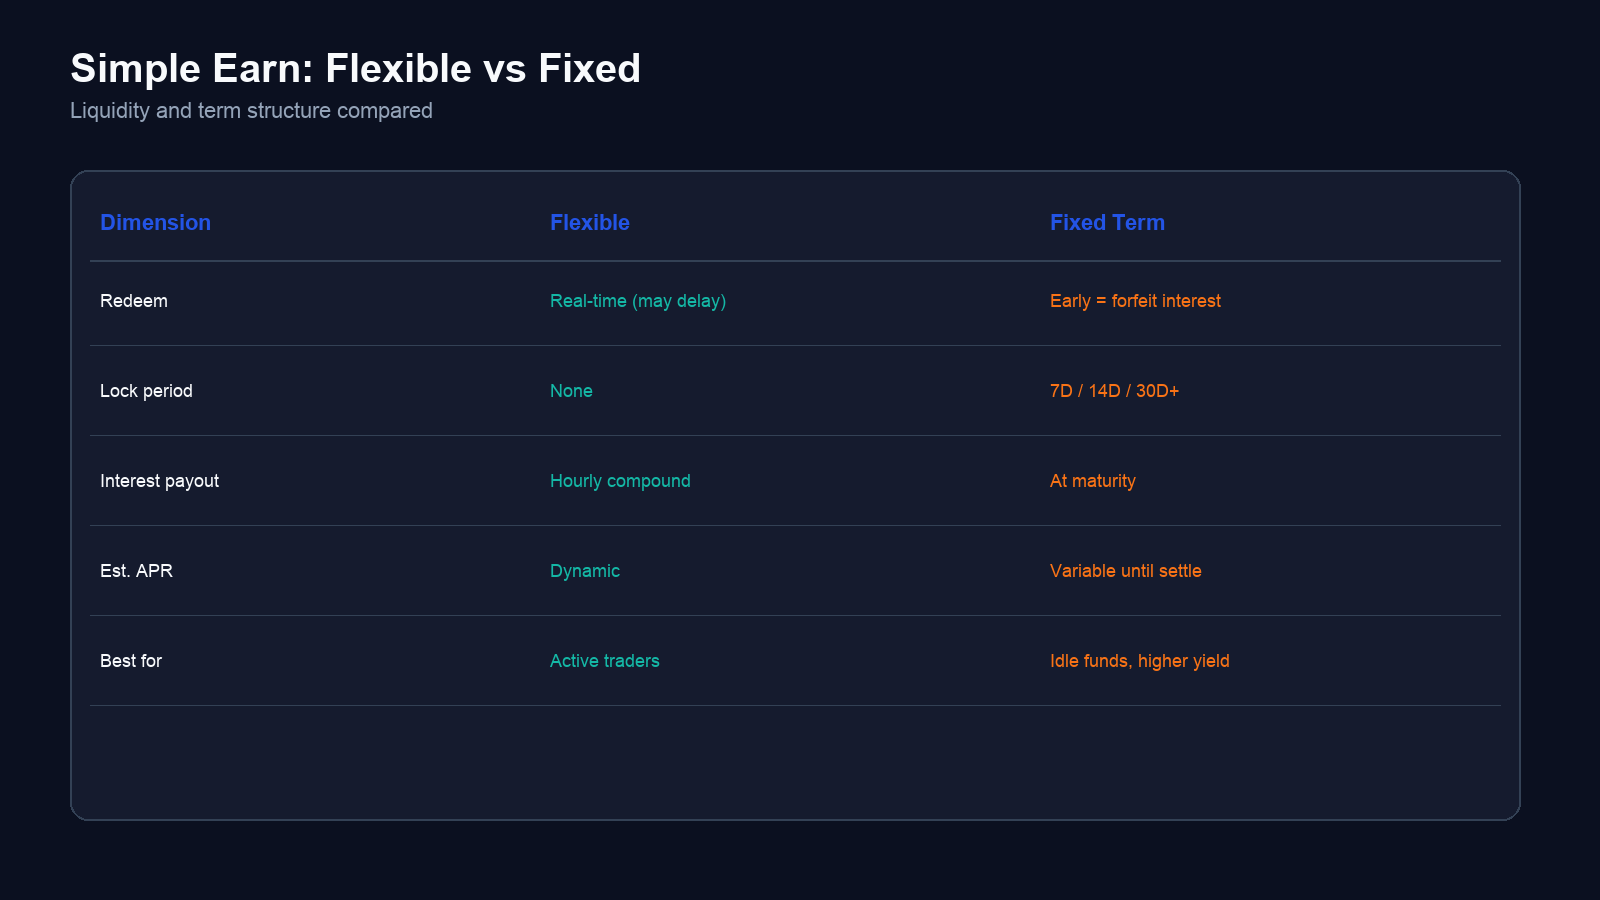
图 1. 余币宝活期与定期在赎回、锁仓、计息等维度的对照。
什么是余币宝活期(Flexible)?
余币宝活期将闲置加密货币出借至 Gate 借贷池,利息来自借款人支付的借贷费用。申购后资产从现货账户或统一账户转入余币宝;无申购上限。若资产在 T 时被借出,T+1 发放上一小时利息;T+1 前赎回则该小时不计息。已到账利息自动再投资以实现复利,赎回时可一并取回本金与利息(规则见 余币宝活期说明)。活期支持实时赎回;赎回请求过多时到账可能延迟,等待期间仍计息。Est. APR 根据历史数据与当期市场借贷需求估算,会随需求变化。活期不属于链上质押产品——与 Gate 链上赚币 的 PoS 委托是不同产品线。
什么是余币宝定期(Fixed)?
余币宝定期将出借资产锁定在选定的固定期限内,期限范围为 3 天至 360 天。利息自申购次日 00:00(UTC+0)开始计提,到期后与本金一并发放至现货账户或交易账户。定期同样基于借贷业务,收益来源是借贷利息而非 PoS 网络奖励(规则见 余币宝定期说明)。定期产品的 Est. APR 为可变利率,可能每日调整,最终回报在到期时按当期规则结算;APR 不代表以法币计算的实际或预估收益率。平台采用分层 APR 结构,起购门槛相对较低,便于不同资金规模参与。申购前应在产品页确认当期期限档位与展示利率。
流动性:活期随时赎回 vs 定期锁定期
流动性是两条产品线最直观的差异。余币宝活期面向「资金可能随时用于交易或转出」的场景:赎回后本金与已累计利息返回现货或统一账户,一般无需等待固定到期日。若遇集中赎回,到账可能短暂延迟,但规则上等待期间继续计息。余币宝定期在期限内资产服务于固定出借订单,不适合作为即时交易保证金或随时提币来源。尽管支持提前赎回,但属于「放弃利息换流动性」——不是无成本退出。若资金用途不确定,活期或 持币生息 等更高流动性路径可能更合适;对比见 余币宝与持币生息对比。
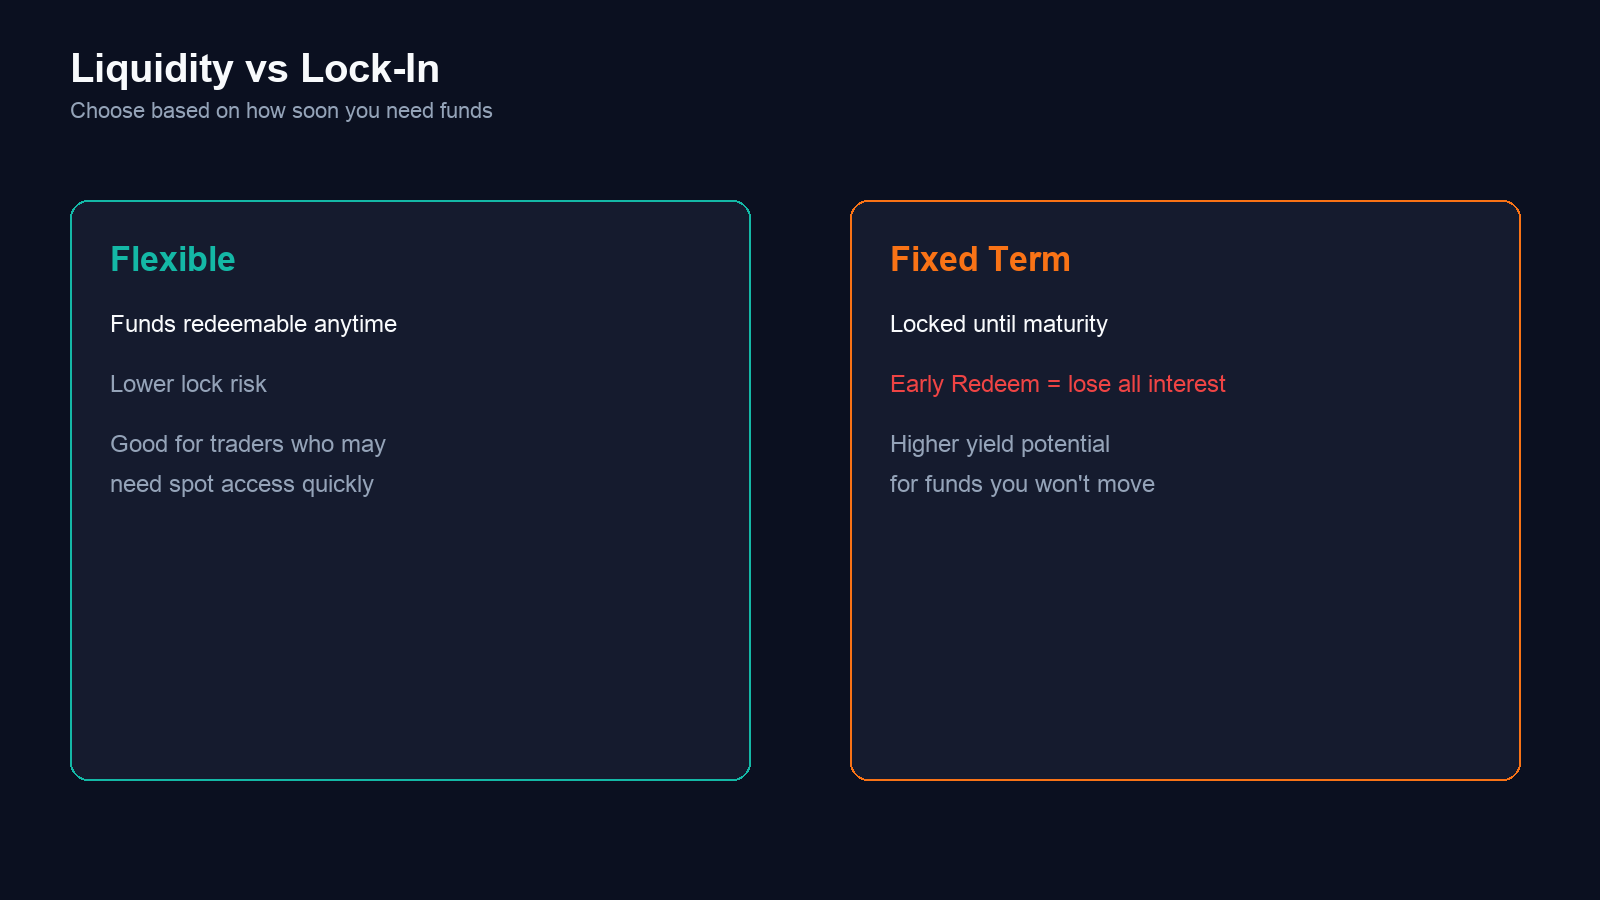
图 2. 活期保持赎回灵活性;定期锁仓且提前赎回丧失全部已计利息。
提前赎回与利息罚没规则
余币宝定期允许在到期前发起赎回,但提前赎回将丧失全部已产生的利息,本金退回现货账户或统一账户。若启用延迟到账(Delayed Credit)功能,提前赎回资金按相应延迟规则入账。该规则意味着:在定期中途因流动性需求退出,此前累计的利息不会发放。活期无「罚没全部利息」的到期概念,但按小时计息——未借出或未满足小时规则的时间段不产生利息。选择定期前应评估:若在期限内可能需要动用资金,提前退出的利息损失是否与更高的展示 Est. APR 相匹配。
自动续投(Auto Renew)与到期处理
余币宝定期支持自动续投:开启后,到期日本金自动续入相同期限的定期产品。若到期时无同期限档位,本金将自动申购同币种余币宝活期;若活期申购失败,则赎回至交易账户。未开启自动续投时,可在申购时或到期前设定到期处理方式:自动续入对应活期,或赎回至现货/交易账户。活期无到期日,因此不涉及 Auto Renew。用户若希望长期滚动出借且不想每次手动操作,可评估定期 + 自动续投;若希望保持最大灵活性,活期或 自动赚币(自动申购活期)更合适。代币下架时,系统会对该币种未到期定期订单自动提前赎回,并按持有整小时数计算应计利息(见 余币宝定期说明)。
Est. APR:两条产品线的展示差异
两条产品线均使用 Est. APR(预估年化收益率)作为参考展示,但更新频率与结算方式不同。活期 Est. APR 反映当期借贷需求与历史数据,可能日内多次间接影响用户感知;利息按小时到账并复利。定期 Est. APR 在存续期内可能每日变动,但最终利息以到期结算为准,不与法币固定收益率等同。理解 APR 口径有助于避免将页面数字当作承诺收益。Est. APR 口径说明 以余币宝为例说明「预估」与「非承诺」原则;链上赚币产品页的 Est. APR 逻辑类似,但余币宝 APR 更多反映借贷池需求而非网络质押奖励率。
该如何选择?
| 选择活期(Flexible)若…… | 选择定期(Fixed)若…… |
|---|---|
| 资金可能随时用于交易或提币 | 已确定 3–360 天内无需动用 |
| 希望按小时看到利息复利累积 | 接受到期一次性结算本息 |
| 不愿承担提前退出罚没利息 | 愿意锁定以换取通常较高的展示 Est. APR |
| 偏好手动或配合自动赚币管理余额 | 希望开启Auto Renew 滚动续期 |
无法二选一时,可将短期备用金放入活期,将明确闲置窗口的资金放入对应期限定期——同一币种两条订单可并行存在,分别核算利息与赎回规则。余币宝申购步骤说明申购与订单确认;五条 Gate 赚币路径将余币宝活期置于更广 Earn 路径中。
总结
余币宝活期与定期共享借贷出借机制,但流动性与期限结构相反侧重:活期随时赎回、按小时复利;定期锁定 3–360 天、到期结算,提前赎回丧失全部利息。Auto Renew 为定期用户提供到期续期便利;Est. APR 在两线均为可变参考值。按资金可动用时间与是否接受锁定期做选择,并区分余币宝与链上 PoS 质押术语。
FAQ
余币宝定期和链上赚币锁仓是一回事吗?
不是。余币宝定期是平台借贷出借;链上赚币锁仓属于 PoS 委托质押。收益来源、赎回规则与风险特征不同,入口亦不同。
定期提前赎回能拿回多少?
本金退回现货或统一账户,但已产生的全部利息不予发放。若启用延迟到账,资金按延迟规则入账。
自动续投失败会怎样处理?
若到期无同期限定期档位,本金自动申购同币种活期;活期申购失败则赎回至交易账户(见 余币宝定期说明)。
活期 Est. APR 和定期 Est. APR 哪个更准?
二者均为参考展示,会动态调整,不代表承诺收益。活期按小时复利到账;定期在到期时按可变 APR 规则最终结算。
可以同时持有同一币种的活期与定期订单吗?
可以。两条产品线订单独立核算利息与赎回规则;申购前分别确认各订单的期限、Auto Renew与赎回条件。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章

Master Protocol:激活 BTC 生息潜力
什么是 Fluid(FLUID)?一文了解 Fluid 的流动性基础设施与 DeFi 聚合机制
Fluid(FLUID)代币经济模型解析:用途、分配与激励机制
链上数据分析:六个分析工具介绍及使用案例