以 Gate.com 提供的产品为例,Gate事件合约通常要求用户判断 BTC、ETH 等资产在指定时间结束时属于 Up 还是 Down;永续合约则允许用户建立多头或空头仓位,并根据标的资产价格的持续变化计算盈亏。选择哪一种产品,关键不在于哪一种“更赚钱”,而在于用户希望交易明确结果,还是持续的价格变化。
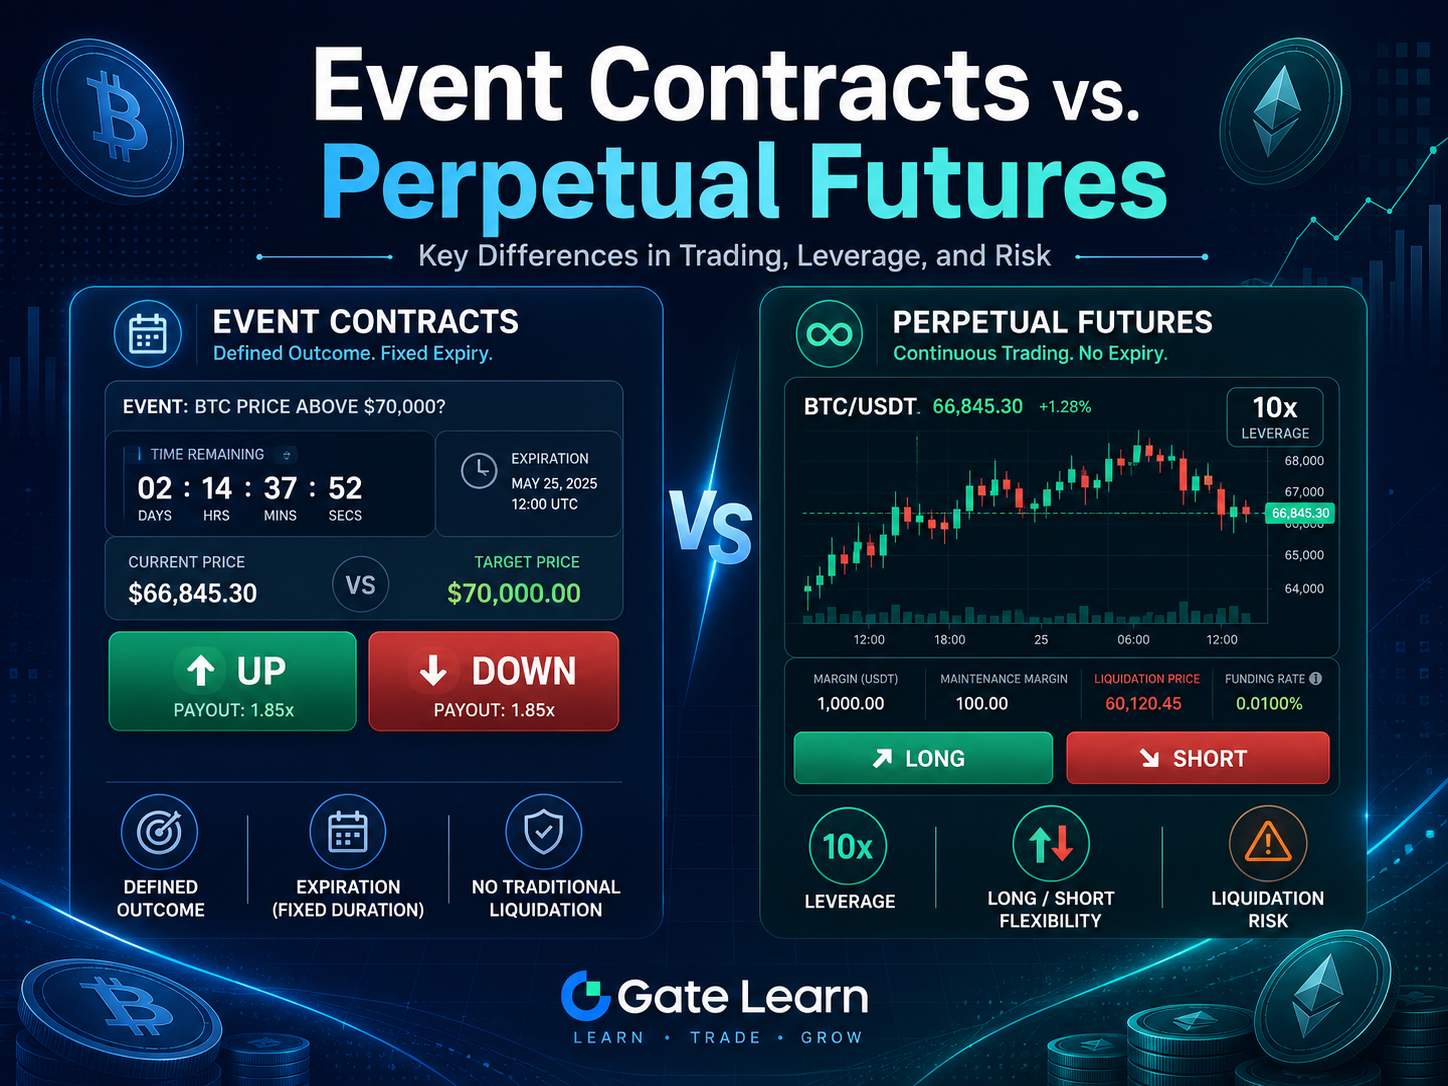
| 对比维度 | 事件合约 | 永续合约 |
|---|---|---|
| 交易对象 | 预设事件的某个结果 | 标的资产价格变化 |
| 交易方向 | Up 或 Down | 做多或做空 |
| 到期时间 | 有明确到期时间 | 通常没有固定到期日 |
| 杠杆机制 | 通常按合约价格支付成本 | 支持杠杆和保证金交易 |
| 强制平仓 | 通常没有传统杠杆合约的爆仓机制 | 保证金不足时可能被强制平仓 |
| 盈亏来源 | 合约买卖价差或事件结算结果 | 开仓价与平仓价之间的价格变化 |
| 持仓成本 | 交易手续费,结算通常不收费 | 交易手续费及可能产生的资金费用 |
| 风险重点 | 结果判断、到期时间和流动性 | 杠杆、保证金、价格波动和资金费用 |
Key Takeaways
-
事件合约与永续合约都可以用于判断市场方向,但两者的交易逻辑不同:事件合约关注特定时间内的结果,永续合约关注持仓期间的价格变化。
-
事件合约通过 Up 或 Down 预测预设事件结果,通常不采用传统杠杆和保证金机制;永续合约支持杠杆交易,用户可以通过做多或做空管理仓位。
-
事件合约的主要风险来自方向判断错误和事件结算结果,而永续合约除了价格波动风险外,还需要关注杠杆、保证金不足和强制平仓风险。
-
选择事件合约还是永续合约,取决于用户的交易目标:偏好固定结果和明确时间周期的用户可以了解事件合约,需要灵活持仓和杠杆工具的交易者则更适合永续合约。
事件合约和永续合约分别是什么?
事件合约是一种围绕预设事件结果进行交易的合约产品。以短周期价格事件为例,用户需要判断 BTC 或 ETH 在指定时刻的最终参考价格相对于目标价格是上涨还是下跌,并购买 Up 或 Down 对应的合约份额。事件到期后,系统会根据预先公布的结算条件确认结果并自动结算。
事件合约交易的并不是 BTC 或 ETH 本身。用户实际购买的是某个结果对应的合约,合约价格会随市场参与者对结果的预期和订单簿供需变化。用户可以在到期前通过市场卖出持仓,也可以持有至到期等待结算。
永续合约是一种没有固定到期日的衍生品。用户可以根据对标的资产价格的判断建立多头或空头仓位,并在之后主动平仓。由于永续合约没有传统交割合约的固定到期日,交易者可以在满足保证金要求的前提下持续持有仓位。
两者的交易目标有什么不同?
事件合约的交易目标是判断一个预先定义的结果是否成立。例如,某份合约可能要求用户判断 BTC 在五分钟事件周期结束时,价格是否高于目标价格。交易的核心是“这个结果到期时是否发生”。
这意味着事件合约同时包含价格方向和时间条件。即使用户认为 BTC 长期会上涨,但如果在该事件的到期时刻没有满足 Up 的结算条件,所购买的 Up 合约仍可能无法获得结算价值。
永续合约的交易目标则是捕捉标的资产价格在持仓期间的变化。用户做多后,价格上涨通常有利于仓位;用户做空后,价格下跌通常有利于仓位。交易者可以根据市场变化选择何时开仓、加仓、减仓或平仓,不需要等待一个预设事件到期。
简单来说,事件合约交易的是特定时间下的明确结果,永续合约交易的是持仓期间持续变化的价格。
Up、Down 与做多、做空有什么区别?
在事件合约中,Up 和 Down 代表两个事件结果。Up 通常表示用户预计最终参考价格将高于目标价格,Down 则表示预计最终参考价格将低于目标价格。具体如何处理价格相等或异常行情,应以该事件公布的结算规则为准。
购买 Up 并不等于建立一个传统的 BTC 多头仓位。用户买入的是 Up 结果对应的合约份额,其价值会受到目标价格、当前价格、剩余时间、市场预期和订单簿流动性的共同影响。
在永续合约中,做多和做空直接对应对价格方向的判断。做多仓位会随着合约价格上涨而产生浮动收益,价格下跌则产生浮动亏损;做空仓位的盈亏方向相反。
两者看起来都在判断上涨或下跌,但底层逻辑不同。事件合约最终围绕“结果是否成立”结算,而永续合约则根据开仓价、当前价格和平仓价之间的差额持续计算盈亏。
是否使用杠杆和保证金?
事件合约通常按照合约价格和购买数量支付交易成本。用户不需要像传统杠杆合约一样选择倍数,也不需要依靠较小保证金建立更大的名义仓位。
例如,一份 Up 合约价格为 0.60 USDT,用户购买 10 份,在不考虑费用的情况下,需要支付约 6 USDT。若最终结果符合结算条件,合约按照相应规则结算;若判断错误,投入的合约成本可能全部损失。
永续合约通常支持杠杆交易。交易者只需要提供一部分保证金,就可以建立名义价值高于保证金金额的仓位。杠杆能够放大资金使用效率,同时也会放大价格波动对账户权益的影响。
例如,用户使用 100 USDT 保证金建立名义价值 1,000 USDT 的仓位,标的价格发生 1% 的不利变化,对保证金产生的影响会明显高于不使用杠杆的直接交易。实际结果还会受到杠杆倍数、仓位规模、手续费和保证金模式影响。
因此,事件合约的资金结构通常更直观,永续合约则需要用户理解初始保证金、维持保证金、逐仓与全仓等风险管理概念。
是否存在强制平仓风险?
事件合约通常不存在传统永续合约中的强制平仓机制。用户在买入合约时已经支付相应成本,事件到期前即使市场向不利方向变化,也不会因为需要追加保证金而被系统平仓。
不过,没有强制平仓并不意味着风险较低。如果用户持有的方向与最终结果相反,相关合约可能按零价值结算,用户可能损失该笔交易投入的全部成本。Gate 的事件合约风险文件也明确提示,该类交易具有较高风险,可能造成重大或全部损失。
永续合约使用保证金维持仓位。当市场价格向不利方向变化,导致账户保证金无法满足维持保证金要求时,系统可能启动强制平仓流程,以防止亏损进一步扩大。
强制平仓风险会受到仓位大小、杠杆倍数、开仓价格、保证金余额和风险限额等因素影响。杠杆越高,仓位可以承受的不利价格波动通常越小。
因此,两种产品的核心风险不同:事件合约主要承担结果判断错误导致的本金损失,永续合约除了方向判断错误,还要面对杠杆放大和强制平仓风险。
持仓时间和到期机制有什么区别?
事件合约具有明确的事件周期和到期时间。以五分钟事件为例,合约会围绕特定的开始时间、目标价格和结束时间运行。事件到期后,系统根据规则确认 Up 或 Down 的最终结果,并自动完成结算。结算完成后,该期事件合约的交易周期结束。
用户不一定要持有至到期。只要市场仍开放交易且订单簿中存在匹配的对手方,用户通常可以提前卖出持仓。不过,提前卖出的成交价格由市场供需决定,不等于最终结算价值。
永续合约通常没有固定到期日或交割日。用户可以主动决定何时平仓,也可以在保证金充足、合约仍正常交易的情况下继续持有。
没有到期时间并不意味着永续合约可以无成本地永久持有。交易者仍需关注资金费用、保证金变化、强制平仓风险以及长期价格波动。
事件合约的时间边界由产品预先设定,永续合约的持仓周期则主要由交易者的策略和风险管理决定。
收益、亏损与交易成本如何计算?
事件合约的盈亏可以通过提前卖出或持有至到期两种方式实现。
若用户在到期前卖出,盈亏主要取决于买入价格与卖出价格之间的差额:
交易盈亏 =(卖出价格-买入价格)× 合约数量-相关费用
例如,用户以 0.60 USDT 买入 10 份 Up 合约,之后以 0.75 USDT 卖出,在不考虑费用的情况下,收益为 1.50 USDT。
若持有至到期,则按照最终结果和合约结算价值计算。常见的二元事件合约中,正确方向通常按每份 1 USDT 结算,错误方向按 0 USDT 结算,具体应以事件规则为准。Gate 的规则显示,事件合约在撮合买入和卖出时收取费用,而到期结算本身不收取结算手续费。
永续合约的盈亏主要来自开仓价格和平仓价格之间的变化。以线性 USDT 本位合约为例,简化后的多头盈亏可以理解为:
多头盈亏 =(平仓价格-开仓价格)× 仓位数量
空头盈亏方向相反。实际账户结果还需要考虑交易手续费、杠杆、保证金模式和资金费用。
永续合约通常通过资金费率机制帮助合约价格接近标的指数价格。在资金费率结算时间,持有仓位的用户可能支付或收取资金费用,具体方向取决于当期资金费率和持仓方向。
| 成本或盈亏项目 | 事件合约 | 永续合约 |
|---|---|---|
| 开仓成本 | 合约价格 × 数量 | 保证金及开仓手续费 |
| 盈亏依据 | 买卖价差或最终结算结果 | 开仓价与平仓价之间的变化 |
| 杠杆影响 | 通常不涉及传统杠杆 | 杠杆会放大收益和亏损 |
| 持仓费用 | 通常没有资金费用 | 可能支付或收取资金费用 |
| 最坏结果 | 合约可能归零 | 可能亏损保证金并触发强制平仓 |
两种产品的操作难度有何不同?
事件合约的操作通常集中在几个核心环节:选择事件、确认到期时间和目标价格、选择 Up 或 Down、输入投入金额并提交订单。产品结果和时间范围相对明确,用户不需要设置杠杆或保证金模式。
但事件合约并不代表判断更容易。用户需要同时考虑标的价格、目标价格和剩余时间。尤其在短周期事件中,即使价格方向判断大致正确,到期时点的短暂波动也可能改变最终结果。
永续合约提供更完整的仓位管理工具。用户通常需要选择交易对、做多或做空、杠杆倍数、保证金模式、订单类型,并根据需要设置止盈和止损。Gate 的永续合约交易流程也包含交易对选择、方向选择和订单参数设置等步骤。
永续合约的灵活性更高,但同时要求用户持续关注仓位盈亏、保证金率、预估强平价格和资金费率。对风险管理经验不足的用户而言,高杠杆和大仓位会明显增加操作难度。
哪种产品更适合你?
事件合约与永续合约不存在绝对优劣,主要取决于用户希望采用哪种交易方式。
事件合约可能更适合以下需求:
-
希望围绕一个明确结果进行判断;
-
偏好固定到期时间和清晰的结算条件;
-
不希望设置杠杆或持续管理保证金;
-
能够接受判断错误时合约价值可能归零。
永续合约可能更适合以下需求:
-
希望自主选择开仓和平仓时间;
-
需要做多、做空和杠杆工具;
-
希望通过止盈、止损和仓位调整管理交易;
-
能够理解保证金、强制平仓和资金费用。
新手不应只因为事件合约界面更直观,就忽略其全部投入可能损失的风险;也不应因为永续合约可以使用更少保证金建立仓位,就忽略杠杆对亏损的放大作用。
在正式交易前,用户应先了解对应产品的规则,并通过较小仓位熟悉价格变化、订单撮合和结算流程。
总结
事件合约与永续合约都可以用于表达对市场方向的判断,但两者的交易逻辑明显不同。事件合约围绕预设结果和固定到期时间运行,用户购买 Up 或 Down 合约,并通过提前卖出或到期结算实现盈亏。
永续合约则围绕标的资产的持续价格变化运行,用户可以做多或做空,并自主决定持仓时间。由于永续合约支持杠杆和保证金交易,用户还需要管理强制平仓和资金费用等风险。
希望交易明确结果、固定时间周期,并避免传统杠杆机制的用户,可以重点了解事件合约;需要灵活持仓、杠杆和完整仓位管理工具的交易者,则可以进一步了解永续合约。无论选择哪种产品,都应根据自身风险承受能力控制投入和仓位规模。
FAQ
事件合约和永续合约都可以判断上涨和下跌吗?
可以。事件合约通常通过 Up 和 Down 表达结果判断,永续合约则通过做多和做空表达价格方向。不过,Up 和 Down 对应预设事件结果,并不等同于永续合约中的多头和空头仓位。
事件合约需要保证金吗?
事件合约通常按照合约价格支付购买成本,不采用永续合约常见的杠杆保证金模式。用户仍应以具体事件页面显示的规则和所需金额为准。
事件合约会被强制平仓吗?
事件合约通常没有传统永续合约中的强制平仓机制。但如果最终结果与用户选择的方向相反,合约可能失去全部结算价值。
永续合约为什么可能被强制平仓?
永续合约通过保证金维持仓位。当市场向不利方向变化,账户保证金无法满足维持保证金要求时,系统可能触发强制平仓。
事件合约可以在到期前卖出吗?
通常可以。只要事件仍开放交易并存在足够的订单簿流动性,用户可以提交卖出订单。卖出能否成交以及成交价格取决于当时的市场情况。
永续合约可以一直持有吗?
永续合约没有固定到期日,理论上可以持续持有。但用户必须保持足够保证金,并考虑价格风险、强制平仓风险及可能持续产生的资金费用。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章




Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%

什么是山寨币