这是否意味着交易者必须持有加密期权直到到期?不一定。在具备二级市场交易条件的情况下,欧式期权仍可在到期前平仓。限制适用于期权可行权的时间,而不一定限制交易者退出头寸的时间。
在交易比特币(BTC)和以太坊(ETH)期权时,这一区别尤为重要,特别是在管理价格敞口、对冲现有头寸或应对市场波动时。了解欧式期权和美式期权的差异,有助于交易者评估其合约、潜在盈亏以及与到期相关的风险。
关键要点
-
美式期权允许提前行权,而欧式期权仅可在到期时行权。Gate Options 采用欧式期权结构,这意味着持有人无法在指定到期日之前行使合约。
-
欧式期权仍可在到期前平仓。交易者可通过可用的市场交易退出头寸,无需等待合约行权日期。
-
行权方式与结算方式是不同的概念。使用 Gate Options 的交易者应在开仓前了解适用的结算币种、到期安排和合约规格。
欧式期权和美式期权有什么区别?
欧式期权和美式期权的主要区别在于持有人何时可以行使合约。
美式期权允许持有人在到期前的允许期间内行权,包括在到期时行权。欧式期权则仅允许在到期时行权。
两种类型均赋予持有人与标的资产相关的合约权利,例如股票、指数或加密货币。
看涨期权赋予持有人以指定行权价买入标的资产的权利,或获得等值的合约结算金额。
看跌期权赋予持有人以指定行权价卖出标的资产的权利,或获得等值的合约结算金额。
具体权利和结算流程取决于合约规定。
欧式期权与美式期权对比
| 特征 | 美式期权 | 欧式期权 |
|---|---|---|
| 行权时间 | 到期前或到期时 | 仅在到期时 |
| 提前行权 | 允许 | 不允许 |
| 卖方提前被指派风险 | 有 | 无 |
| 结算方式 | 现金或实物 | 现金或实物 |
| 常见市场 | 美国个股和 ETF | 许多指数期权和加密期权 |
| 定价考量 | 必须考虑可能的提前行权 | 不具备提前行权特性 |
| 到期前交易 | 在上市市场通常可以交易 | 在上市市场通常可以交易 |
| 到期风险 | 可能发生行权和指派 | 按到期规则进行结算 |
| 加密货币示例 | 某些定制化或场外加密期权 | Gate Options |
期权的行权方式并不决定合约是否可在到期前交易,也不决定结算是以现金进行还是通过交付资产进行。
对于 Gate Options,欧式期权结构意味着交易者必须区分到期前平仓与到期时获得合约行权收益这两种情况。
什么是美式期权?
美式期权允许持有人在到期前的任何允许时间行使合约。
这种灵活性使交易者能够在提前行权具有经济优势时进行行权。
大多数美国个股和交易所交易基金(ETF)的标准期权均为美式期权。
例如,持有股票美式看涨期权的投资者可在到期前行使期权,以行权价买入标的股票,但须遵守合约条款。
但是,提前行权并不总是最具经济优势的选择。
期权的市场价格通常由内在价值和外在价值构成。
内在价值代表立即行使期权所带来的经济价值。
外在价值反映剩余时间、隐含波动率及其他定价因素。
行使期权通常会放弃所有剩余的外在价值。
因此,在流动性充足的情况下,在市场中卖出期权可能比提前行权更有价值。
提前行权何时可能合理?
其中一种情况涉及派息股票的美式看涨期权。
持有深度实值看涨期权的持有人,可能会考虑在股票除息日前不久行权。
这一决定取决于获得股息的经济收益是否超过剩余外在价值及其他成本。
提前行权也可能与某些实值看跌期权相关,尤其是在其剩余外在价值较低,且融资因素使立即行权更具优势时。
不过,期权处于实值状态并不意味着提前行权一定有利。
对于卖出美式期权的交易者而言,提前行权的可能性会带来被指派风险。这意味着空头期权头寸可能会早于交易者原先预期的时间被指派。
什么是欧式期权?
欧式期权只能在到期时行权。
与美式合约不同,持有人不能在指定到期日之前要求获得合约行权收益。
但是,这并不一定意味着头寸必须一直持有至到期。
如果期权可转让且存在活跃交易市场,持有人可在到期前卖出合约以实现收益或降低敞口。
欧式期权广泛应用于主要指数期权市场和加密货币衍生品市场。
Gate Options 同样采用这种行权结构。
对于交易者而言,主要优势是行权时间固定。由于欧式期权无法提前行权,卖方不会面临意外的提前指派。
但是,头寸的市场价值仍可能在到期前因标的资产价格变动、隐含波动率和时间价值损耗而发生变化。
示例:Gate 上的欧式 BTC 期权如何运作
假设比特币的交易价格为 $80,000,某交易者预计其价格将在未来一个月内下跌。
该交易者买入一份欧式 BTC 看跌期权,其假设条款如下:
| 合约详情 | 数值 |
|---|---|
| 标的资产 | BTC |
| 当前 BTC 价格 | $80,000 |
| 看跌期权行权价 | $80,000 |
| 到期时间 | 1 个月 |
| 已支付权利金 | $2,000 |
| 假设敞口 | 1 BTC |
| 行权方式 | 欧式 |
由于该期权为欧式期权,持有人无法在到期前行权。
不过,如果期权的市场价值在到期前上涨,交易者可能可以通过卖出该期权来平仓,但须视可用流动性和交易规则而定。
到期时会发生什么?
假设 BTC 在到期时跌至 $72,000。
该看跌期权的内在价值为:
$80,000 − $72,000 = $8,000
扣除最初支付的 $2,000 权利金后,假设净利润为:
$8,000 − $2,000 = $6,000,未计费用。
如果 BTC 到期时价格为 $85,000,则该看跌期权不具有内在价值,交易者将损失 $2,000 权利金。
该示例说明了欧式 BTC 看跌期权的到期收益。Gate 上的实际结算金额取决于合约的结算币种、乘数和适用结算规则。
关键区别在于,欧式行权决定何时可以获得合约收益,而二级市场交易可能允许交易者更早平仓。
行权方式与结算:为何差异重要
行权和结算是相关但不同的概念。
行权是指持有人行使期权合约所赋予的权利。
结算是指如何履行由此产生的合约义务。
无论采用美式还是欧式行权结构,期权均可通过实物交割或现金支付进行结算。
实物结算
实物结算期权涉及根据合约条款交付标的资产。
例如,行使标准的实物结算股票看涨期权,可能导致以行权价买入股票。
投资者必须具备足够的资金或保证金能力来完成交易。
现金结算
现金结算期权根据合约的结算公式提供货币支付。
例如,现金结算指数看涨期权可能会支付官方结算值与行权价之间的差额,并根据合约乘数进行调整。
无需交付标的指数。
欧式期权可以实物结算吗?
可以。欧式行权限制并不自动意味着现金结算。同样,美式期权也不一定采用实物结算。
这一区别在加密货币市场中尤为重要。
部分加密期权以稳定币结算,另一些则可能以加密货币结算,或采用不同的抵押品安排。
对于 Gate Options,交易者应查看适用的合约规格,以确定结算方式及所使用的币种。
欧式期权可以在到期前卖出吗?
可以,前提是合约可以交易或转让,并且市场具备充足流动性。
欧式期权的限制适用于行权,而不一定适用于二级市场交易。
例如,假设某交易者以 $500 买入一份欧式期权。
数日后,该期权的市场价值升至 $800。
如果交易者可以按该价格卖出合约,则可在扣除交易成本前以 $300 的毛利润平仓。
交易者无需等待到期。
这一区别与 Gate Options 相关,因为交易者可能希望根据比特币价格变动、市场波动或预期变化调整头寸。
但是,能否平仓取决于交易规则和可用市场流动性。
某一期权的流动性可能有限,或买卖价差较大,尤其是对于特定行权价或到期日的期权。
因此,期权的理论市场价值可能与交易者实际可平仓的价格不同。
美式期权是否比欧式期权更贵?
美式期权具备在其他条件相同的欧式期权下所有的行权机会,并额外拥有提前行权的可能性。
在标准无套利假设下,这种额外灵活性意味着美式期权的价值不会低于其他条件相同的欧式期权。
但是,这并不意味着美式期权的交易权利金始终显著更高。
提前行权的价值取决于多项因素,包括标的资产、利率、股息、行权价及距离到期的剩余时间。
例如,在不派息股票和非负利率的标准假设下,美式看涨期权的提前行权通常并非最优选择。
在这种情况下,美式看涨期权与其他条件相同的欧式看涨期权具有相同的理论价值。
相反,对于某些看跌期权或派息股票的看涨期权,提前行权可能具有更高的经济价值。
实际市场价格还会受到流动性、交易成本和合约特定特征的影响。
对于加密货币期权,缺少传统股票股息并不自动意味着美式和欧式合约等同。
融资成本、抵押品安排和标的资产的经济特征仍可能影响定价。
因此,交易者应评估实际合约条款,而不应假设美式期权始终更贵。
欧式期权和美式期权如何定价?
期权定价模型在特定市场假设下估算合约权利的价值。
欧式期权通常与 Black–Scholes–Merton 模型相关。
对于符合该模型假设的传统欧式期权,可以使用封闭形式的定价公式。
美式期权的估值更为复杂,因为持有人可选择是否在到期前行权。
因此,定价方法可能会采用二叉树、有限差分技术或数值近似等方法。
这些方法考虑了期权存续期内不同时间点提前行权的可能性。
但是,行权方式只是期权定价的一个组成部分。
其他重要因素包括标的资产价格、行权价、到期时间、利率、股息或其他持有成本,以及隐含波动率。
哪些因素会影响 Gate Options 的价格?
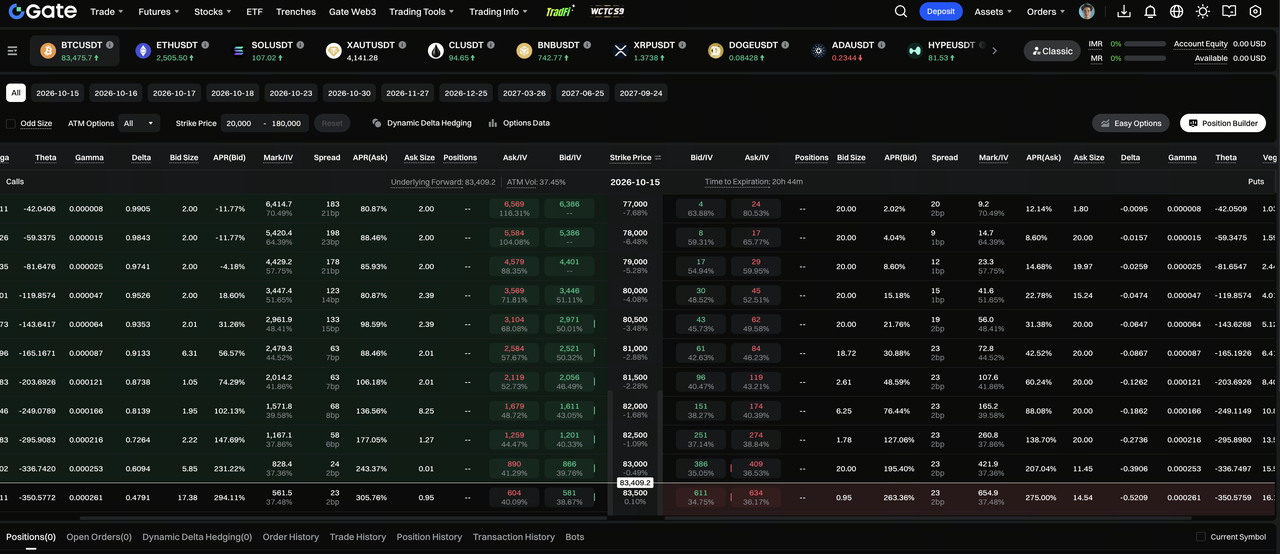
对于 Gate Options 等欧式加密期权,多项因素会影响市场权利金。
标的资产价格:BTC 或 ETH 价格的变化会影响看涨和看跌期权的内在价值及外在价值。
-
行权价:行权价与标的资产当前价格之间的关系,会影响期权是实值、平值还是虚值。
-
**到期时间:**剩余时间更长的期权通常具有更高的时间价值,但其他因素同样会影响权利金。
-
隐含波动率:在其他因素不变的情况下,更高的隐含波动率通常会提高期权权利金。
-
市场流动性:买卖价差和可用交易深度可能影响成交价格。
交易者还应考虑结算币种、抵押品要求和合约的标的参考价格。
即使行权方式相同,这些特征也可能影响加密期权头寸的经济表现。
行权方式如何影响期权交易策略?
行权方式可能影响期权策略相关的操作风险和财务风险。
当交易者持有空头期权或组合多份合约时,这一影响尤其重要。
备兑看涨期权
备兑看涨期权是指持有标的资产的同时,针对该头寸卖出看涨期权。
对于美式看涨期权,卖方可能在到期前被指派。
这可能导致标的资产早于预期被卖出。
在股息日期前后,当提前行权在经济上变得更具吸引力时,这种可能性尤为相关。
欧式看涨期权消除了提前指派风险,但到期时仍可能产生结算义务。
对于使用欧式期权的加密货币交易者而言,固定的行权时间安排可简化头寸规划的某些方面。
但是,备兑看涨期权策略的经济有效性仍取决于收取的权利金、行权价以及标的资产的市场变动。
期权价差策略
期权价差策略将多份合约组合起来,以构建特定的收益结构。
对于美式期权价差策略,空头腿被提前指派可能会在剩余期权到期前形成标的头寸。
这可能带来暂时性敞口或额外的保证金要求。
欧式期权可避免这一特定的提前指派问题。
但其并不能消除市场风险、流动性风险或与结算相关的义务。
使用加密期权构建价差策略的交易者还必须考虑交易场所是否支持所需合约和执行方式。
保护性看跌期权
保护性看跌期权是指买入看跌期权,以帮助抵消标的头寸的潜在损失。
美式看跌期权允许持有人在到期前行权。
欧式看跌期权仅在到期时提供合约行权收益。
不过,如果存在活跃市场,欧式看跌期权仍可在到期前卖出。
例如,持有 BTC 的交易者可买入欧式看跌期权,以在指定期间内建立下行保护。
如果 BTC 下跌,看跌期权可能升值,并抵消标的头寸的部分损失。
但对冲的有效性取决于行权价选择、权利金、到期日、合约规模和结算特征。
欧式期权和美式期权有哪些风险?
两种期权类型均存在超出行权时间安排之外的风险。
市场风险
期权价值会随标的资产变动、隐含波动率以及距离到期的剩余时间而变化。
买入的期权可能损失全部权利金。
无担保空头期权可能使卖方面临重大损失。
流动性风险
某些合约可能难以在到期前平仓。
较宽的买卖价差也可能增加交易成本。
在交易行权价或到期日活跃度较低的期权时,这一点尤为重要。
指派风险
美式期权卖方可能在到期前被指派。
欧式期权卖方不会面临提前指派,但仍须遵守合约的到期和结算流程。
结算风险
交易者必须了解结算是否要求现金支付、资产交付或其他合约流程。
结算义务可能影响抵押品和保证金要求。
到期风险
最终结算价值可能与正常交易期间观察到的最后价格不同。
不同产品的到期安排、结算价格计算方式和交易截止时间各不相同。
对于 Gate Options,交易者应查看适用的到期和结算流程,而不应假设所有加密货币期权采用相同规则。
Gate 上的欧式加密期权如何运作?
Gate Options 使用欧式行权结构,这意味着合约行权收益在到期时确定,而非通过提前行权确定。
对于使用期权建立方向性敞口、管理加密货币持仓或对冲现有头寸的交易者而言,这是一个重要区别。
交易 BTC 和 ETH 期权
加密期权允许交易者根据对未来加密货币价格的预期建立头寸。
在其他相关因素保持不变的情况下,标的资产价格上涨时,看涨期权通常会升值;标的资产价格下跌时,看跌期权通常会升值。
例如,预期 BTC 升值的交易者可买入看涨期权,以获得上涨敞口,同时将最大合约损失限制为已支付的权利金。
担忧 BTC 可能下跌的交易者则可买入看跌期权,以建立下行敞口或帮助对冲现有持仓。
由于 Gate Options 采用欧式结构,持有人无法在到期前行使合约。
但是,交易者或可通过可用市场交易在到期前平仓,具体取决于交易规则和流动性。
Gate Options 到期时会发生什么?
到期时,期权的结果取决于其行权价、适用结算价格和合约结算规则。
当相关结算价格高于行权价时,看涨期权具有正的内在价值。
当结算价格低于行权价时,看跌期权具有正的内在价值。
虚值期权在到期时不具有内在价值。
实际结算金额取决于合约规格,包括乘数、结算币种和适用费用。
欧式行权并不自动意味着期权必须以 USDT 或其他稳定币结算。
因此,交易者应查看 Gate 的合约规格,而不应假设所有加密期权均采用相同的结算方式。
交易 Gate Options 前,交易者应查看哪些内容?
开仓前,交易者应了解期权的行权价、到期日、权利金、结算币种和合约乘数。
交易者还应区分行使期权与到期前平仓。
这一点很重要,因为期权在到期前可能因隐含波动率、时间价值损耗和标的资产价格变化而升值或贬值。
对于同时使用期权和现货或期货头寸的交易者,了解这些合约特征有助于明确对冲在不同市场条件下可能如何表现。
欧式期权是否比美式期权更安全?
欧式期权并不天然比美式期权更安全。
其消除了提前行权和提前指派,这可以简化头寸管理的某些方面。
但是,交易者仍会面临市场变动、波动率变化、流动性状况和结算义务。
财务风险水平主要取决于头寸结构。
例如,买入欧式看涨期权通常会将持有人的最大合约损失限制为已支付的权利金。
卖出无担保欧式看涨期权则可能形成理论上无限的上行损失敞口。
两者具有相同的行权方式,但风险状况截然不同。
同样,美式期权也不会仅因允许提前行权而天然风险更高。
额外灵活性有利于持有人,而相应的指派敞口则影响卖方。
对于 Gate Options 用户而言,欧式结构提供明确的行权时间安排,但并不消除交易风险或保证盈利。
交易者应评估完整头寸,而不应将行权方式视为风险管理的替代方案。
结论
欧式期权和美式期权的主要区别在于可行权的时间。
美式期权允许在到期前行权,而欧式期权将行权限制在到期时。
这一区别会影响提前指派风险、定价和某些期权策略的管理。
对于加密货币交易者而言,这一区别尤其重要,因为 Gate Options 采用欧式结构。
尽管持有人无法提前行使这些合约,但仍可能通过可用市场交易在到期前平仓。
了解行权时间与结算和二级市场交易之间的差异,有助于交易者更准确地评估头寸。
在交易 Gate Options 前,用户应查看适用的合约规格,包括到期安排、结算币种和风险要求。
常见问题
Gate Options 是欧式期权还是美式期权?
Gate Options 采用欧式行权结构,即合约只能在到期时行权。交易者仍可能根据适用交易规则,通过可用市场交易在到期前平仓。
欧式期权可以在到期前卖出吗?
可以,前提是合约可转让,并且存在交易市场或交易对手方。欧式行权限制并不会自动阻止二级市场交易。
欧式期权是否始终采用现金结算?
不是。行权方式和结算方式是相互独立的合约特征。欧式期权可以采用现金结算或实物结算。
美式期权是否存在提前指派风险?
是。根据合约的行权流程,美式期权卖方可能在到期前被指派。
为什么欧式期权在加密货币市场中较为常见?
欧式行权提供固定的行权时间安排,可简化合约管理和对冲的某些方面。但是,加密期权的具体设计因交易所而异。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章




Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%

什么是山寨币