前言
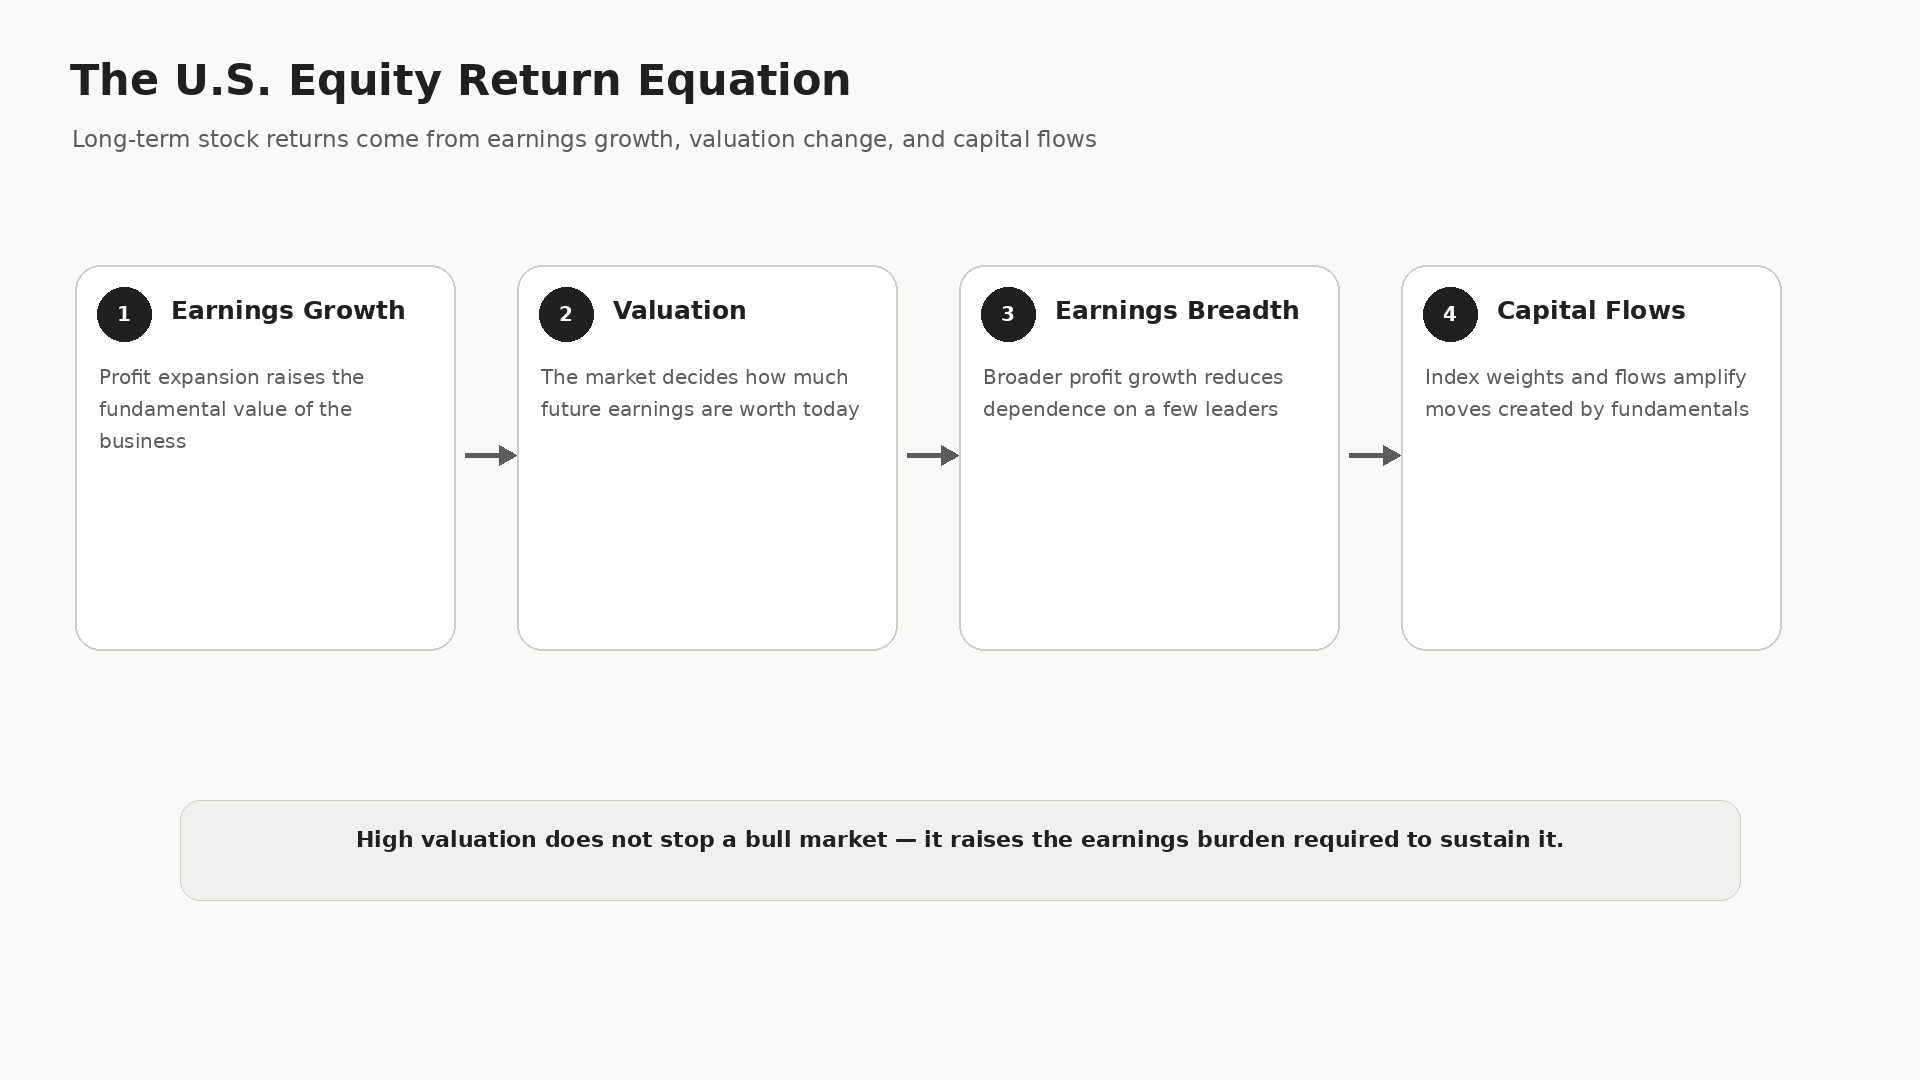
讨论美股时,市场经常把公司盈利增长和股票上涨放在同一个概念里。实际上,两者之间隔着一个重要变量:估值。企业可以持续提高利润,但如果市场已经提前把未来增长计入价格,股票回报仍可能有限。
2026 年多家市场研究显示,美国股票估值处于较高历史分位,但盈利增长预期仍然较强。Vanguard 7 月的模型显示,美国股票估值处于极高历史分位,并因此下调未来 10 年预期年化回报区间;LSEG 则预计 2026 年 S&P 500 盈利继续保持较高增长,同时盈利贡献向更广泛成分股扩散。
真正长期有效的交易框架不是简单判断贵不贵,而是把市场拆成盈利、估值、盈利宽度和资金四部分。市场可以在高估值下继续上涨,但越依赖未来盈利兑现,越需要关注预期与现实的差距。
核心要点
-
盈利增长决定企业价值扩张的方向,但估值决定市场愿意提前支付多少未来增长
-
高估值不自动意味着下跌,真正危险的是盈利预期下降而估值仍维持高位
-
当盈利从少数龙头扩散到更多行业时,指数上涨基础会变得更宽
-
长期美股交易应把宏观、盈利、估值、资金和行业轮动放在同一条定价链上
为什么盈利增长和股票收益不是一回事
一家公司今年利润增长 20%,并不意味着股价一定上涨 20%。如果市场已经按照未来多年高增长给出了很高估值,那么新增盈利可能只是兑现此前预期。股票价格反映的不是已经发生的盈利,而是市场对未来现金流的定价。
因此分析美股首先要区分盈利变化和估值变化。盈利增长提供基本面支撑,估值变化决定市场愿意用多少倍价格购买这些盈利。两者同时扩张时股价上涨会很快;盈利增长但估值收缩时,企业基本面很好,股票回报却可能一般。
这也是为什么投资者不能只看 EPS 增长率。更重要的问题是当前股价已经包含多少增长,以及未来盈利需要增长到什么程度才能支撑现在的估值。
估值真正影响的是未来回报的分布
估值最重要的意义,不是告诉投资者市场明天涨还是跌,而是影响未来几年能够获得多少回报。当买入价格很高时,未来收益需要更多依赖企业实际盈利增长,而不是估值继续扩张。
Vanguard 2026 年研究显示,美国股票估值继续上升后,其模型给出的未来 10 年预期年化回报区间下降。这个逻辑并不意味着高估值市场马上下跌,而是意味着投资者需要降低对估值扩张的依赖。
因此贵与不能涨不是同义词。高估值市场可以因为盈利持续超预期而上涨,但需要更强基本面维持价格。长期投资应该关注收益来源正在从哪里转移。
盈利宽度是高集中度市场的第二个变量
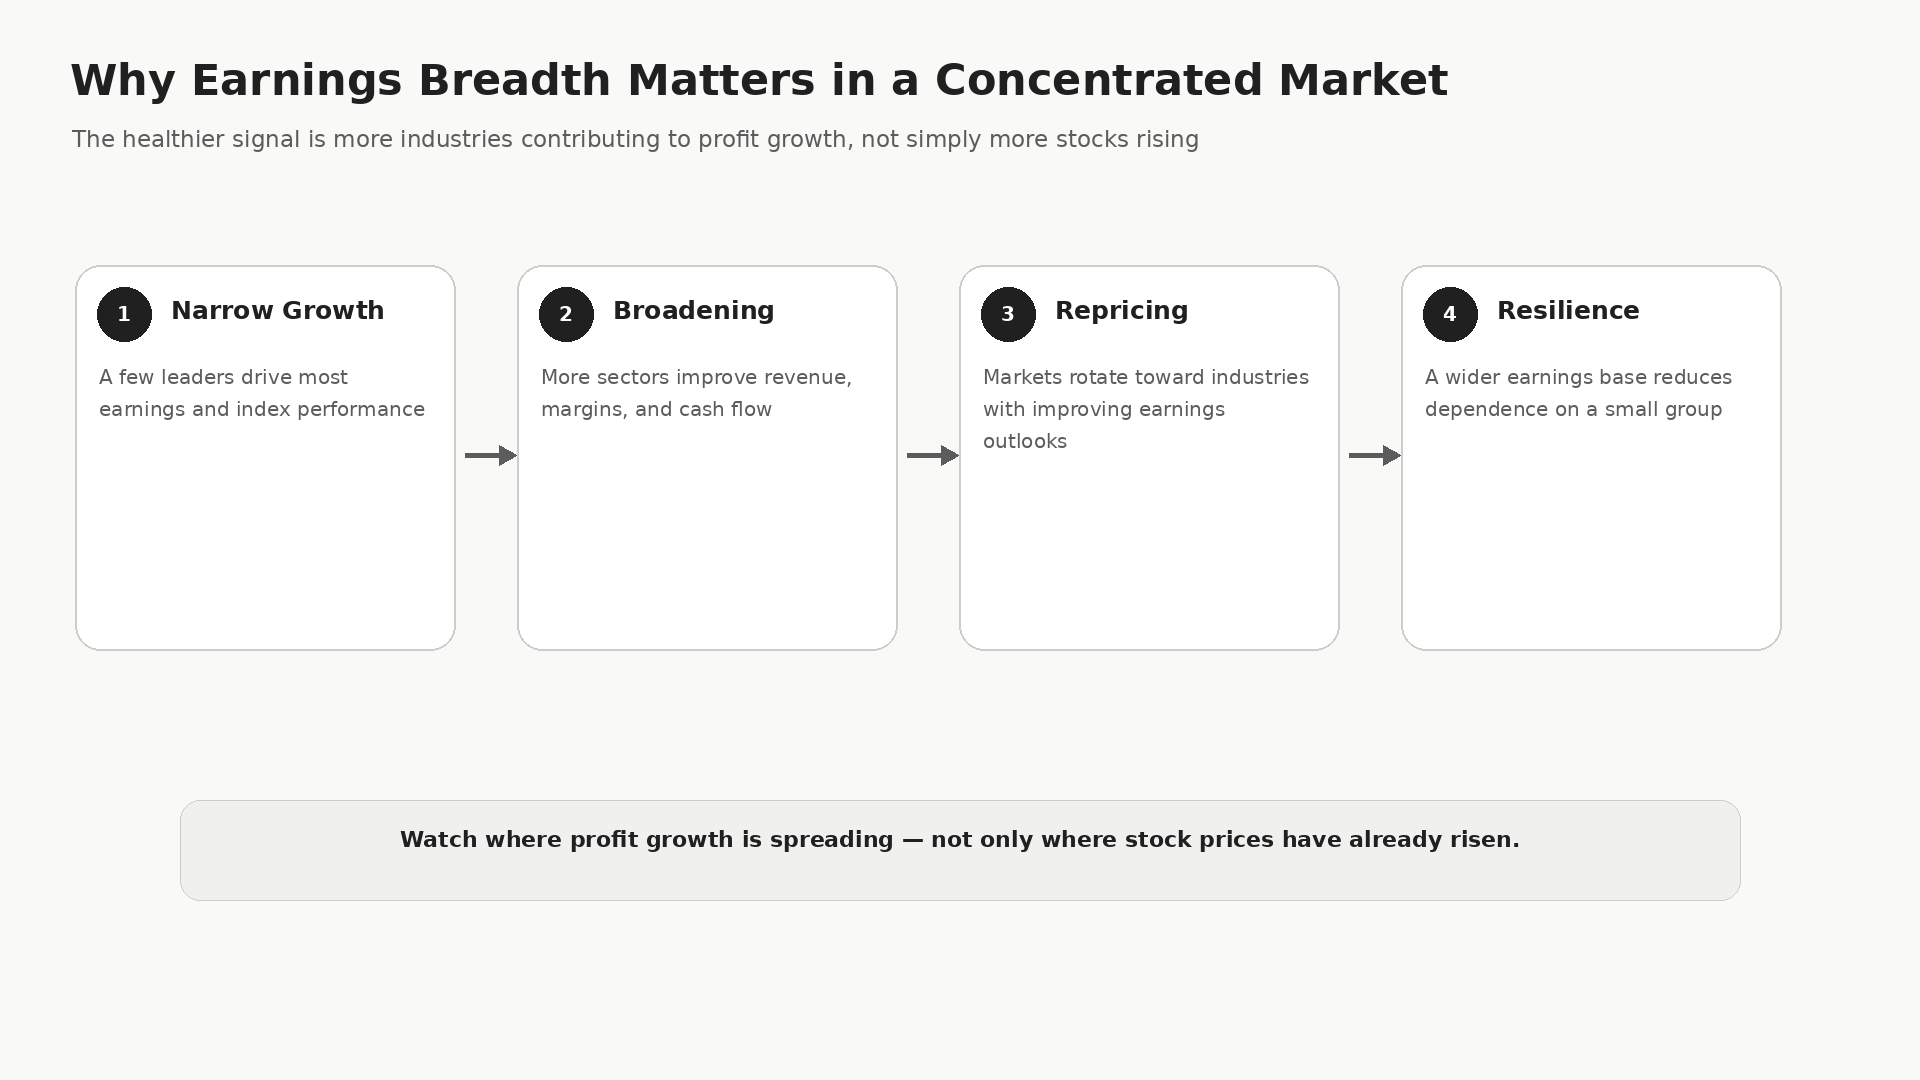
当指数高度集中在少数大型公司时,指数盈利增长也容易集中在这些公司身上。短期看这种结构很有效;长期则需要观察增长能否扩散。
如果更多行业开始改善收入、利润率和资本回报,市场上涨就不再只依赖少数龙头。LSEG 在 2026 年中期展望中指出,标普 500 的盈利增长正在从 Mag 7 向其余 493 家公司扩散,并预计 S&P 493 在 2026 年第四季度的盈利增速将高于 Mag 7。BlackRock 的 2026 年展望也给出了类似判断:Mag 7 的盈利增速可能从此前的高位放缓至约 20%,而其余 493 家公司的 EPS 增长则有望加速至两位数水平。
盈利宽度不是简单统计上涨股票数量,而是观察盈利改善是否从少数公司扩展到更多行业。宽度扩大意味着指数上涨基础更广。
为什么宏观变量最终仍然要回到盈利和估值
利率、通胀、就业和财政政策都会影响美股,但它们很少直接决定股票价格。真正的传导链通常是宏观变量改变融资成本和需求环境,进而影响企业收入、利润率和资本开支,再通过盈利预期进入估值模型。
利率上升可能提高折现率并抑制融资,但如果经济增长足够强,企业利润也可能同步增长,从而抵消部分估值压力。反过来,利率下降如果伴随盈利恶化,也未必带来持续上涨。
所以成熟的美股交易框架不会把降息等同于上涨或加息等同于下跌,而是观察宏观变量如何改变盈利路径,以及市场估值是否已经提前反映这种变化。
资金流会放大趋势,但很少创造长期盈利
资金是股价的重要推动力。指数基金、养老金、主动基金、回购和散户资金都能改变边际定价,但资金流本身很难永久创造企业价值,它更像放大器。
高集中度指数尤其容易受到资金结构影响。大型公司权重越高,被动资金配置越容易强化其价格表现,进一步提高指数权重,形成正反馈。
因此资金应该放在定价链后半段看。先问盈利是否改善,再问估值是否合理,最后观察资金是否正在强化方向。
行业轮动本质上是盈利接力
行业轮动常被描述成资金从一个板块流向另一个板块,但更深层原因通常是盈利预期变化。不同产业的盈利周期不同,当经济环境变化时,市场会重新定价下一阶段谁的利润增长更确定。
一个行业仍可能长期优秀,只是市场已经充分定价;另一个行业盈利预期刚改善,估值却仍较低,于是边际资金更愿意配置后者。
从交易角度看,最值得关注的不是哪个行业最近涨得最多,而是哪个行业盈利预期正在改善、市场定价却还没有完全跟上。
把美股交易框架重新组合起来
长期看,美股可以理解成一条定价链:宏观环境影响企业经营,企业经营决定盈利,盈利与预期共同决定估值,估值再通过资金流和行业权重转化为价格。
这套框架的价值在于避免单变量决策。只看宏观容易错过盈利改善;只看盈利容易忽略估值;只看估值又可能错过盈利超预期;只看资金流则容易把结果当成原因。
真正长期有效的判断,是不断问四个问题:盈利在改善还是恶化?改善是否扩散?当前估值包含多少未来增长?资金是否正在强化基本面方向?
真正值得长期观察的是预期差
美股交易中最容易被忽略的是预期差。市场价格反映的是投资者对未来的共同判断,因此一家公司盈利增长很快,如果增长速度低于市场此前的预期,股价仍然可能下跌;反过来,一家公司当前盈利并不突出,但只要未来改善幅度明显高于此前定价,股票也可能提前上涨。理解这一点,可以帮助投资者避免把财务报表中的好消息直接等同于股价上涨。
估值也不是一个孤立数字,而是对未来增长、利率、风险和资本回报的综合定价。高估值企业如果能够持续扩大利润和现金流,估值可能逐渐被增长消化;但如果盈利增长开始放缓,市场就会重新评估愿意支付的价格。对于高集中度指数而言,这个过程尤其重要,因为龙头公司的预期变化会同时影响指数盈利和指数估值。
因此,长期交易框架最终应该落到预期正在发生什么变化。宏观变量有没有改变企业需求?盈利预测有没有上修或下修?行业之间的盈利差距是在扩大还是缩小?估值是否已经提前反映这些变化?如果投资者能够持续回答这些问题,就不必依赖单一市场预测,也能更系统地理解美股在不同周期中的机会与风险。
对于长期投资者而言,这套方法还有一个重要意义:它不要求准确预测市场顶部和底部。市场永远会有无法提前知道的宏观冲击,但盈利、估值、盈利宽度和资金流之间的关系仍然可以持续观察。把注意力放在这些变量的变化速度和方向上,比追逐某一次行情的涨跌更容易形成可重复的交易纪律,也更符合美股长期由企业价值增长驱动的基本特征。
这也意味着市场宽度需要和盈利宽度一起看。股价上涨范围扩大当然重要,但如果更多股票只是因为资金推动上涨、盈利却没有改善,那么这种宽度未必能够长期持续。相反,当盈利增长、现金流改善和行业参与度同时扩大时,市场的上涨基础通常更稳固。
因此,盈利增长和估值应该被看成一组动态变量,而不是两个静态数字。投资者真正需要追踪的是盈利预期变化与价格变化谁更快,以及这种差距是否正在扩大。
这也是长期交易框架最重要的价值所在。在这个框架下,短期波动只是结果,真正需要持续追踪的是基本面和预期的变化。只有把盈利、估值和预期放在一起观察,投资者才能更准确地区分趋势、估值扩张与短期情绪。
这套方法的目标不是预测每一次波动,而是建立可重复的判断框架。尤其适合长期复盘。
FAQ
高估值意味着美股不能继续上涨吗?
不意味着。高估值说明未来回报更依赖盈利兑现,若企业盈利持续超预期,市场仍可能上涨。
为什么要关注盈利宽度?
因为盈利改善从少数龙头扩散到更多行业时,指数上涨基础会更广,也能降低市场对少数公司的依赖。
普通投资者如何使用这套框架?
可以依次观察宏观环境、盈利预期、估值水平和资金流向,不必预测每个变量,只需判断它们是否形成一致或矛盾信号。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章




Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%

什么是山寨币