随着生成式人工智能(Generative AI)从简单的问答交互向具备高度自主决策能力的“AI 代理(AI Agent)”演进,人工智能的落地范式正在经历一场深刻的革命。过去,AI 系统仅作为人类的辅助工具,所有的经济行为、API 调用付费以及资源采购均依赖人类手动的身份验证与法币信用卡支付。然而,在以 AI Agent 为核心的新范式下,智能体需要能够自主执行复杂的多步任务——例如跨平台采购算力、自动订阅数据集、微调模型以及调用第三方微服务。
这一转变的核心瓶颈在于:传统的 TradFi 支付架构是为“人类使用者”设计的,无法满足 AI Agent 在微秒级、高频次、无信任环境下的“机器对机器(Machine-to-Machine, M2M)”微支付需求。近期,Mastercard 推出的 Agent Pay for Machines(AP4M)机制,以及 Visa 和 Mastercard 对稳定币与 AI Agent 支付体系的深度布局,标志着传统卡组织与 Web3 基础设施正加速合力打破这一屏障。本文将从人工智能与去中心化经济学的深度视角,全方位解构 AI Agent 机器间支付的技术架构、稳定币的底层赋能以及长线影响。
核心要点
-
深入剖析 AI Agent 从“辅助工具”向“自主经济实体”演进过程中,对 M2M 无感微支付的刚性需求
-
系统解构 Mastercard Agent Pay for Machines (AP4M) 的底层技术原理及其与加密稳定币的融合路径
-
阐述去中心化区块链账本与智能合约如何为 AI Agent 提供无信任授权、可追溯审计与防滥用机制
-
探讨稳定币作为“机器法定货币”在消除跨国汇率摩擦、降低微支付手续费上的颠覆性优势
-
结合 Gate 等主流交易平台的现货生态,分析开发者与投资者参与 AI 链上经济资产配置的协同路径
从人类支付到机器支付:AI Agent 的经济自主性困境
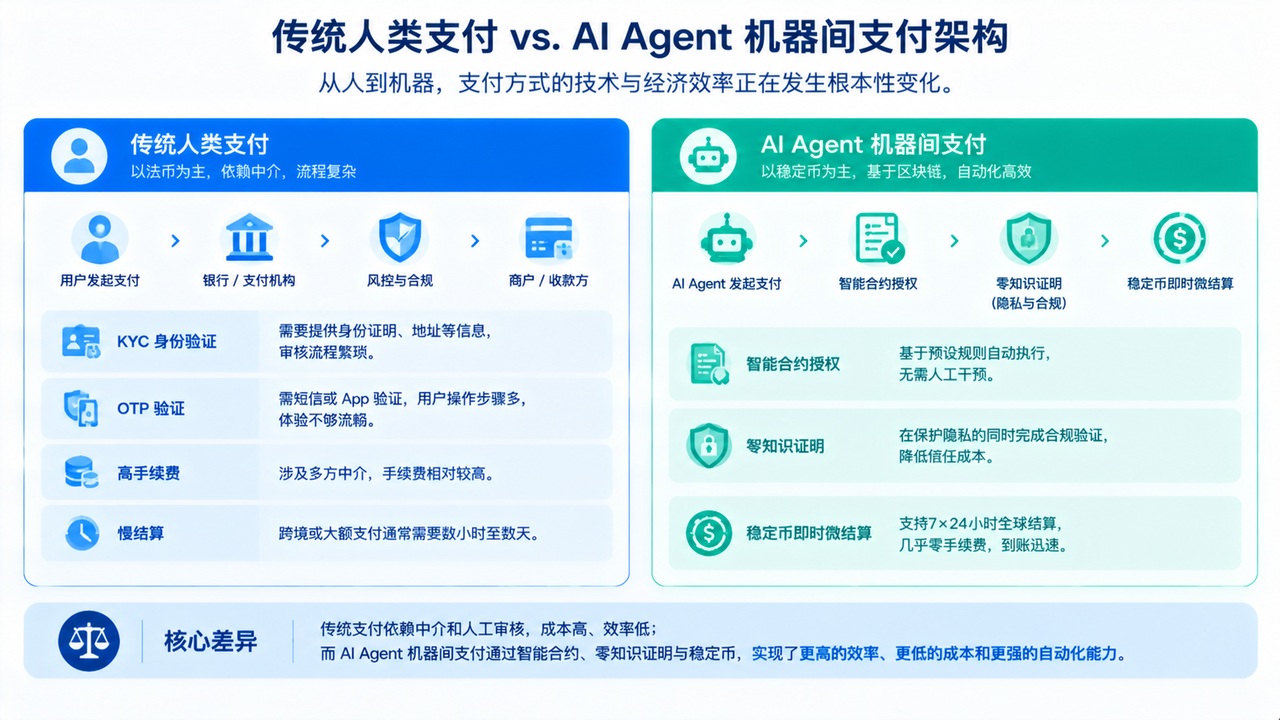
要理解 Mastercard AP4M 及其加密稳定币体系的革新意义,首先必须审视传统支付清算体系在 AI 时代的局限性。在现有的法币支付网络中,信用卡、银行转账和电子钱包均建立在“KYC(了解你的客户)”与“人类行为身份认证(如 OTP 动态码、生物识别、密码)”的基础之上。这种设计虽然保障了人类资金的安全,但也彻底封死了 AI Agent 进行自主经济交易的可能性。
当一个 AI Agent 需要执行“自动实时竞价调取分布式算力节点”的任务时,它可能需要在几毫秒内向成百上千个不同的服务商支付价值 0.001 美元的算力费用。传统的信用卡网络不仅在毫秒级并发处理上力不从心,其每笔交易高达数美分的固定手续费也使微支付在经济上变得完全不可行。
因此,构建一套专为机器设计的支付协议(M2M Payment Protocol)成为了 AGI 落地与智能化经济圈闭环的关键最后一公里。AI Agent 迫切需要一种具备以下特性的全新支付范式:
-
自主可可控授权:人类用户能够设定严格的预算上线、权限作用域与智能合约约束,授权 AI Agent 自动签署交易。
-
极低摩擦的微支付:支持零点几美分的微型结算,无需支付高昂的固定通道费用。
-
无缝的全球可互操作性:不受单一国家银行体系或区域支付网关的限制,实现跨国界、跨平台的即时结算。
Mastercard AP4M 与稳定币:构建 AI 时代的机器清算网络
Mastercard 推出的 Agent Pay for Machines(AP4M)机制,正是传统支付巨头应对这一技术变革的重大战略突破。AP4M 通过将传统的卡组织代币化(Tokenization)技术与可编程 API 深度融合,为每一个 AI Agent 分配一个具备动态加密保护的数字凭证。人类用户可以为该凭证设定极细颗粒度的消费规则(如单日上限、授权服务商白名单等),从而让 AI Agent 在不暴露主账户私钥或信用卡敏感信息的前提下,安全地进行自主支付。
然而,仅靠传统法币通道的改造仍无法完全解决跨境结算延迟与手续费问题。这就是为什么 Visa 和 Mastercard 等巨头正全面拥抱“区块链稳定币(Stablecoins)”作为底层清算媒介。稳定币(如 USDT、USDC 等)天然具备 24/7 不间断运行、链上可编程与极低转账成本的优势,被公认为是 AI 时代机器间结算的“原生法定货币”。
在 AP4M 与稳定币高度融合的未来架构中:
| 架构层级 | 技术组件 | 核心功能与优势 |
|---|---|---|
| 授权控制层 | Mastercard AP4M / 智能合约 | 提供人类约束、白名单隔离、动态密钥生成与防滥用审计 |
| 价值传输层 | 区块链网络(L1/L2) | 提供 24/7 秒级确认、高并发处理能力与极低微支付手续费 |
| 结算资产层 | 链上合规稳定币 (USDT/USDC) | 消除跨国汇兑摩擦,提供价值锚定与机器可读取的可编程代码 |
这种“传统卡组织的信用与风控框架 + 区块链稳定币的无缝传输”双轮驱动模式,正在为全球数以亿计的 AI Agent 铺平通往独立经济实体的道路。
零知识身份与微流式支付:解构 M2M 链上经济的安全与效率双基石
在 AI Agent 机器间支付(M2M)向大规模商业化演进的进程中,除了传统卡组织如 Mastercard 的凭证化授权与稳定币的价值传输之外,两大底层密码学与去中心化技术——零知识身份验证(ZK-Identity)与微流式支付(Micro Streaming Payments),正在成为保障机器经济高效运行的双重基石。
首先,机器在执行高频自主交易时面临着极大的隐私与安全暴露风险。如果 AI Agent 在每一次调用第三方 API、采购私有数据集或租用边缘 GPU 算力时,都需要公开暴露其背后的控制者身份或账户完整流水,极易引发针对机器代理的“夹心狗攻击(Sandwich Attacks)”或数据黑客拦截。零知识证明(ZKP)技术的引入,使得 AI Agent 能够以“零知识身份(ZK-Identity)”向服务提供者证明自身具备充足的支付能力与合法授权白名单,而无需泄露任何具体的凭证细节或私钥信息,实现了真正的“匿名且合规”的机器交易。
其次,在支付粒度方面,AI 时代的资源消耗往往呈现出毫秒级与连续性的特征。传统的“按次付费”或“按月订阅”模式极大地限制了资源调度的弹性。借助基于链上智能合约的微流式支付协议,AI Agent 能够实现按秒甚至按 token 计费的连续资金流清算。例如,当 AI Agent 租用高性能 GPU 进行大模型微调时,资金会以微小的稳定币份额随计算时间的流逝实时流入算力提供者的账户;一旦计算中断或任务完成,资金流立即停止。这种“支付即服务(Pay-as-you-go)”的微流式范式与零知识身份的完美结合,彻底打破了传统金融在时间与空间上的支付壁垒,构建起一个高度去中心化、安全抗审查且资本利用率极高的 AI 智能体经济新生态。
前沿科技叙事下的资产观察与 Gate 现货生态协同
随着 AI Agent 机器支付与稳定币清算网络的快速普及,加密市场中的“AI + Web3 基础设施”板块正在迎接长线的价值重塑。AI Agent 对链上算力、分布式存储、去中心化数据溯源(Data Provenance)以及稳定币流动性的爆发性需求,正源源不断地转化为区块链底层的真实交易笔数与 Gas 费消耗。
对于关注科技前沿演进的投资者而言,理解 AI Agent 支付基础设施的突破,是捕捉下一代 Web3 真实应用落地(Mass Adoption)的核心红利。主流加密资产交易平台在其中发挥着不可替代的流动性枢纽与工具桥梁作用。以 Gate 为例,当开发者与投资者在 Gate 平台上关注并配置 AI 赛道基础设施代币、稳定币资产及高性能公链标的时,实际上已经站在了智能化机器经济的前沿通道。
通过 Gate 提供的丰富现货交易对、安全高效的稳定币充提通道以及稳健的资产管理产品,用户不仅能极低门槛地参与到 AI Agent 链上基础设施建设中,还能灵活运用 Gate 的生态工具管理资金流动性,规避单点市场波动风险。这种“中心化交易平台的高效流动性”与“去中心化 AI 机器经济”的深度协同,为全球用户分享智能化科技革新红利开辟了一条安全平稳的路径。
FAQ
什么是 Mastercard Agent Pay for Machines (AP4M)?
Mastercard AP4M 是针对人工智能代理(AI Agent)设计的机器间(M2M)支付标准与协议。它允许人类用户为 AI Agent 分配具备细粒度风控规则的动态数字凭证,使 AI Agent 能够安全、自主地购买算力、数据及第三方 API 服务。
为什么稳定币(Stablecoins)被视为 AI Agent 支付的最佳媒介?
因为稳定币天然具备 24/7 链上运行、秒级结算、极低微支付手续费以及强可编程性等特点,能够完美契合 AI Agent 高频次、跨国界、微额度的机器间结算需求。
开发者与投资者如何在 Gate 上参与 AI 支付与 Agent 经济赛道?
投资者可以通过 Gate 的现货交易市场配置 AI 基础设施代币、高性能 Layer 2 公链资产及稳定币,借助平台的安全托管与深度流动性支持,平稳参与长线 AI 链上经济爆发的红利。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。


相关文章

CKB:闪电网络促新局,落地场景需发力
ONDO 代币经济模型:如何激励平台增长与参与?
什么是加密货币中的完全稀释估值(FDV)?
GateClaw 与 AI Skills:Web3 AI Agent 的能力体系解析
JTO 代币经济学解析:分配、用途与长期价值