


在加密市场中,用户经常会接触到不同类型的代币:有些用于支付区块链网络手续费,有些代表数字艺术或游戏道具,有些用于获取平台服务,还有一些与美元或传统金融资产挂钩。它们在钱包中可能都以代币余额的形式出现,也可能使用相似的转账和交易机制,但其背后的经济关系并不相同。
这种表面相似、实际属性不同的情况,容易让市场参与者将代币的技术形式与法律和经济属性混为一谈。例如,代币可以在区块链上自由转移,并不意味着它必然属于数字商品;代币具有稳定价格目标,也不意味着其法律属性与所有其他稳定币完全相同;代币映射某项传统资产,也不代表持有人自动享有底层资产的全部权利。
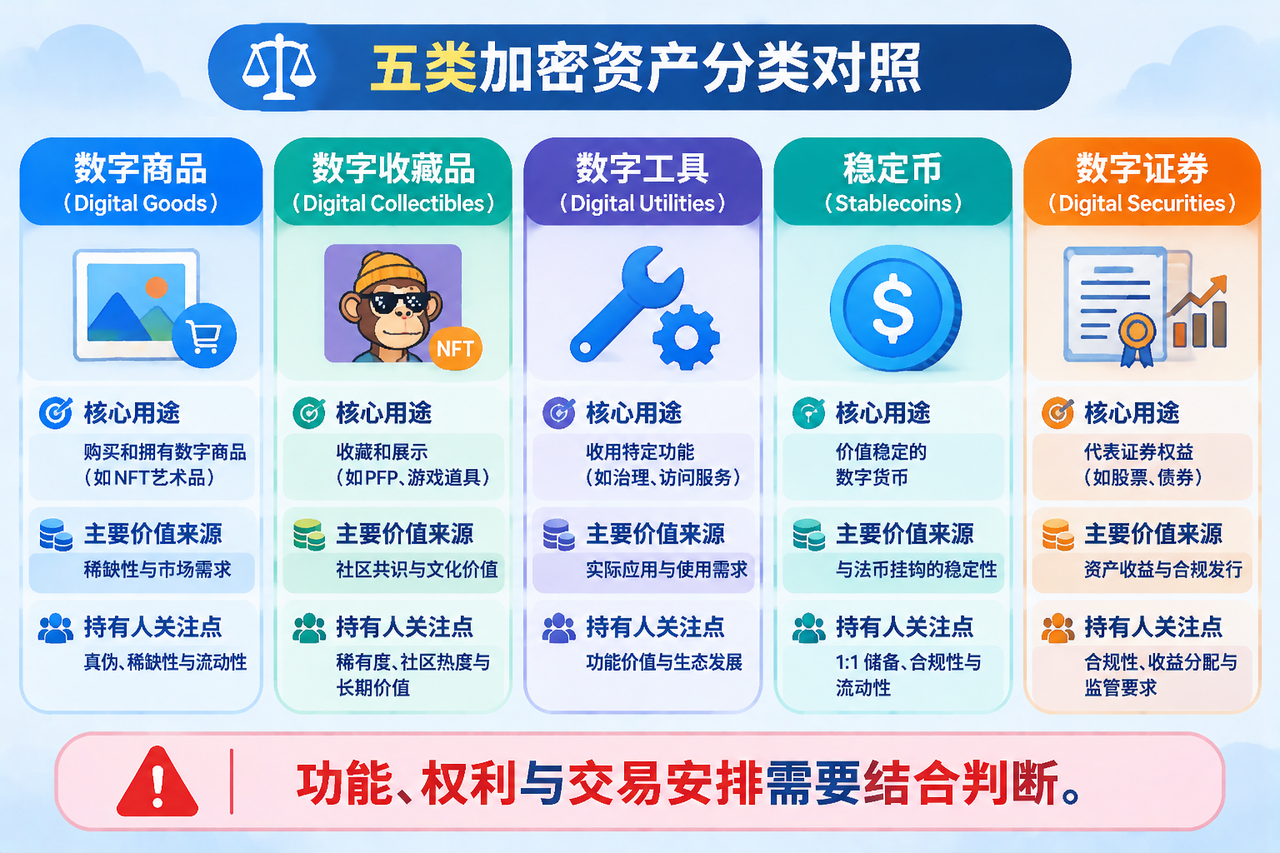
SEC 在 2026 年发布的加密资产解释性文件提供了一个有用的分类参照,将资产划分为数字商品、数字收藏品、数字工具、稳定币和数字证券。对普通市场参与者而言,这五类资产可以帮助建立一套更清晰的观察框架:代币主要用来做什么?它的价值从哪里来?持有人实际获得什么权利?这些问题比单纯追踪代币名称和市场热度更能帮助理解资产本身。
核心要点
-
数字商品依赖网络运行:价值通常与功能性加密系统的运行及供需关系相关
-
数字收藏品强调内容和收藏属性:价值可能来自稀缺性、文化认同、艺术表达或社群需求
-
数字工具以实际使用为核心:主要提供会员、访问、身份或其他服务功能
-
稳定币关注价值锚定与赎回机制:储备、发行主体和收益安排会影响风险与监管分析
-
数字证券代表金融权益:必须进一步核对底层资产、法律结构和持有人实际权利
数字商品:代币如何成为区块链网络的一部分?
数字商品的核心特征,是它与某个具备实际功能的加密系统紧密关联。代币可能用于支付网络交易费用、参与网络运行或获得系统内的特定功能,其价值主要来自网络的程序化运行和市场供需,而不是某个发行主体持续开展管理工作所带来的利润预期。BTC、ETH、SOL 等资产常被用来说明这一类别的典型特征。
分析数字商品时,需要关注网络是否已经具备实际功能,以及代币在其中是否承担不可或缺或具有明确意义的作用。网络用户对代币的需求可能来自交易费用、网络参与、应用交互或其他系统活动。如果网络使用量增加,代币需求可能随之变化;但需求变化并不意味着价格一定上涨,因为代币供应、市场流动性、竞争网络和整体风险偏好也会影响市场表现。
数字商品也不等同于没有风险的资产。网络可能面临技术漏洞、治理争议、验证者集中、生态活动下降和市场流动性收缩等问题。即使代币具有明确的网络用途,也需要进一步评估该用途是否持续存在、网络是否能够稳定运行,以及代币供需是否能够支撑其市场价值。
数字收藏品:内容、稀缺性与社群认同如何形成价值?
数字收藏品主要围绕收藏、展示、文化表达或数字内容权益展开。它们可能代表艺术作品、音乐、视频、游戏道具、卡牌或网络文化符号。NFT 是数字收藏品常见的实现形式,但两者并不是完全相同的概念:NFT 强调代币的非同质化技术特征,而数字收藏品更强调资产的主要用途和经济属性。
这类资产的价值来源往往具有较强的主观性。创作者声誉、作品稀缺程度、社群认同、文化传播和二级市场需求,都可能影响收藏品的价格。与网络基础设施代币相比,数字收藏品不一定承担区块链系统运行所需的功能,其市场价值可能更多依赖内容本身及围绕内容形成的文化和社交关系。
不过,收藏属性并不能自动排除金融监管分析。如果某项数字收藏品被设计为可分割的投资份额,或者发行和销售安排使购买者获得某种投资权益,就可能需要进一步判断是否涉及证券法。投资者也应关注版权和知识产权边界、内容是否真实、发行数量是否透明,以及收藏品能否在不同平台之间转移。单纯拥有一个链上代币,并不必然意味着拥有作品的完整版权或商业使用权。
数字工具:代币是否真正提供可使用的功能?
数字工具以实际使用功能为主要特征。它可以代表会员资格、活动门票、身份凭证、访问权限、资格证明或其他数字服务。与主要依赖价格上涨预期的资产不同,数字工具的核心价值在于持有人能否使用它获得某项服务或进入某个系统。
判断数字工具时,最重要的是检查其功能是否清晰、是否已经兑现,以及持有人能否实际行使相关权益。例如,某项代币如果用于进入特定社区、领取服务或验证身份,那么需要了解服务提供方是谁、服务范围是什么、有效期如何确定,以及发行方是否有权修改或终止相关功能。只有代币名称中包含“Utility”或“Access”,并不足以证明它具备真实、可持续的使用价值。
数字工具也可能存在功能依赖和集中化风险。如果某项服务完全依赖单一运营方,运营方停止维护或改变规则,代币的实际用途可能显著下降。如果代币可以自由交易,市场价格也可能偏离其实际使用价值。因此,评估数字工具不仅要看技术是否可转让,还要看服务承诺是否明确、兑现机制是否可靠,以及持有人是否真正拥有可执行的使用权。
稳定币:价格锚定并不意味着风险相同
稳定币通常以维持相对于某种参考资产的稳定价值为目标,常见设计是与美元等法定货币挂钩。它们可以用于交易结算、跨境转账、链上支付或作为加密市场中的计价工具。但不同稳定币在储备资产、发行机制、赎回渠道和风险管理方式上可能存在明显差异,不能只凭价格是否接近 1 美元判断其安全性或法律属性。
评估稳定币时,首先需要理解其价值锚定机制。法币储备型稳定币通常需要关注储备资产的种类、托管安排、审计或鉴证信息,以及持有人是否能够按照明确条件赎回。加密资产抵押型稳定币则需要关注抵押品价格波动、清算机制、超额抵押比例和智能合约风险。算法型或其他机制型稳定币则可能依赖市场激励、套利机制或协议调节,其稳定性可能受到市场压力和机制设计的影响。
稳定币的法律属性同样不能仅凭“稳定”二字判断。SEC 文件指出,稳定币是一个范围较广的类别,具体属性可能取决于其特征;支付型稳定币在符合相关法律条件时,通常与其他具有不同收益或金融安排的稳定币有所区别。用户需要关注代币是否提供利息或收益、是否代表对发行方的债权、赎回承诺由谁承担,以及相关安排是否符合适用监管要求。
数字证券:代币化形式背后的金融权利
数字证券是以加密资产形式表示或记录的证券。它可能代表股票、债券或其他符合证券定义的金融工具,也可能通过区块链记录发行、持有和转让信息。与普通网络功能型代币不同,数字证券的核心不在于代币是否用于支付网络费用,而在于它代表何种金融权益,以及相关权益如何通过法律和技术结构落实。
代币化并不意味着底层资产与链上代币之间必然存在完全等同的权利关系。不同结构可能采用底层资产储备、特殊目的实体、托管安排或其他法律机制。即使代币与某项股票或债券的价格挂钩,持有人也未必自动获得底层证券持有人的投票权、股息权、债权人地位或其他权利。分析时应核对发行文件、托管安排、赎回规则、权益分配方式和适用司法辖区。
数字证券还涉及传统金融市场与区块链交易环境之间的连接问题。链上转让可以提高记录和结算效率,但不会自动消除证券发行、交易中介、投资者保护和跨境合规方面的要求。对于投资者而言,最重要的不是代币是否采用区块链技术,而是明确自己实际持有的法律权益、承担的交易对手风险,以及相关产品是否受到适用监管框架保护。
如何建立一套实用的代币分类分析方法?
在实际研究中,可以先从代币的主要功能入手。它究竟用于网络运行、内容收藏、服务访问、价值结算,还是代表金融资产?这一步能够帮助识别资产最主要的经济角色,但不应直接将功能描述视为法律结论。项目白皮书、官方文档和实际产品机制之间可能存在差异,研究者需要交叉核对代币是否真正具备所宣称的用途。
第二步是分析持有人权利。代币是否提供投票权、赎回权、收益分配权、服务访问权或对某项资产的法律请求权?这些权利是否能够执行,由谁承担义务,是否存在转让限制?如果代币仅在技术层面记录某种权益,却没有清晰的法律安排,持有人可能无法获得其直觉上认为拥有的权利。
第三步是识别价值来源和关键依赖。代币价值究竟来自网络活动、内容稀缺性、服务需求、储备资产,还是发行方的持续管理和经营努力?如果项目的成功高度依赖某个团队持续开发、推广、提供流动性或维护市场,就需要进一步分析购买者是否基于这些努力形成利润预期。最后,还要结合发行方式、销售宣传、交易结构和适用司法辖区,判断是否存在额外监管要求。
代币分类如何影响交易平台与投资者?
对交易平台而言,代币分类有助于建立更细致的资产信息和风险识别机制。不同代币可能涉及不同的发行主体、技术依赖、持有人权益和市场结构,平台需要根据具体资产和业务安排开展准入评估、风险披露和持续监测。尤其对于稳定币和数字证券,底层储备、赎回安排或金融权益可能比代币本身的交易活跃度更值得关注。
对投资者而言,分类框架可以帮助避免把所有代币都当作同一种资产。网络原生代币的风险可能集中在网络运行和供需变化;数字收藏品可能受到文化偏好和市场深度影响;数字工具依赖服务兑现;稳定币需要关注储备和赎回机制;数字证券则需要重点核对法律权益和底层资产安排。不同类别的风险来源并不相同,研究方法也应随之调整。
Gate 等平台为用户提供加密资产交易和相关产品入口,但交易入口本身并不等于对代币法律属性的认定。用户在 Gate 了解或交易不同数字资产时,仍应结合资产页面披露、具体产品规则和所在地区监管要求进行判断。对于代币化传统资产,还需要区分底层资产、代币化产品结构和平台交易价格,避免将链上代币的持有误认为自动取得底层金融资产的全部权利。
FAQ
加密代币是不是都属于同一种资产?
不是。代币可能承担网络运行、内容收藏、服务访问、支付结算或金融权益等不同功能。技术上都采用代币形式,并不意味着它们具有相同的经济属性或法律地位。
数字商品和数字证券有什么区别?
数字商品通常与功能性加密系统的运行和市场供需相关,而数字证券代表符合证券定义的金融权益。判断时需要关注价值来源、发行安排和持有人权利,而不是只看代币是否可以在区块链上转移。
NFT 一定属于数字收藏品吗?
NFT 是一种非同质化代币技术形式,常用于数字收藏品,但不能与数字收藏品完全画等号。具体资产仍需结合其用途、权利和发行销售安排判断。
稳定币是否都由美元储备支持?
不是。稳定币可以采用不同的价值锚定和稳定机制,包括法币储备、加密资产抵押或其他机制。储备资产、赎回机制和风险管理安排需要分别核实。
代币化证券的持有人是否拥有底层股票的全部权利?
不一定。代币化产品的权利结构取决于具体发行和法律安排,持有人可能无法自动获得底层股票的投票权、股息权或其他权益。应以产品文件和适用法律为准。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章

不可不知的比特币减半及其重要性


如何选择比特币钱包?

Master Protocol:激活 BTC 生息潜力
