与传统无抵押贷款不同,加密抵押贷款通常是超额抵押的。这意味着抵押品的价值通常高于借入金额。这一差额可为加密货币价格波动提供缓冲,并在抵押品价值下跌时帮助保护借贷系统。
Gate 加密贷款通过专门的借贷服务提供加密抵押贷款。用户可以选择支持的抵押资产和借入资产,查看适用的利率和贷款条款,并通过平台管理仓位。
核心要点
- 加密贷款允许用户通过质押数字资产作为抵押来借入加密资产。
- 加密抵押贷款通常是超额抵押的,以应对加密市场波动。
- 贷款价值比(LTV)衡量借入资产与抵押品价值之间的关系。
- 如果抵押品价值大幅下跌,贷款可能根据适用的风险参数面临清算。
- Gate 加密贷款允许符合条件的用户在不必出售现有持仓的情况下,借入支持的加密资产。
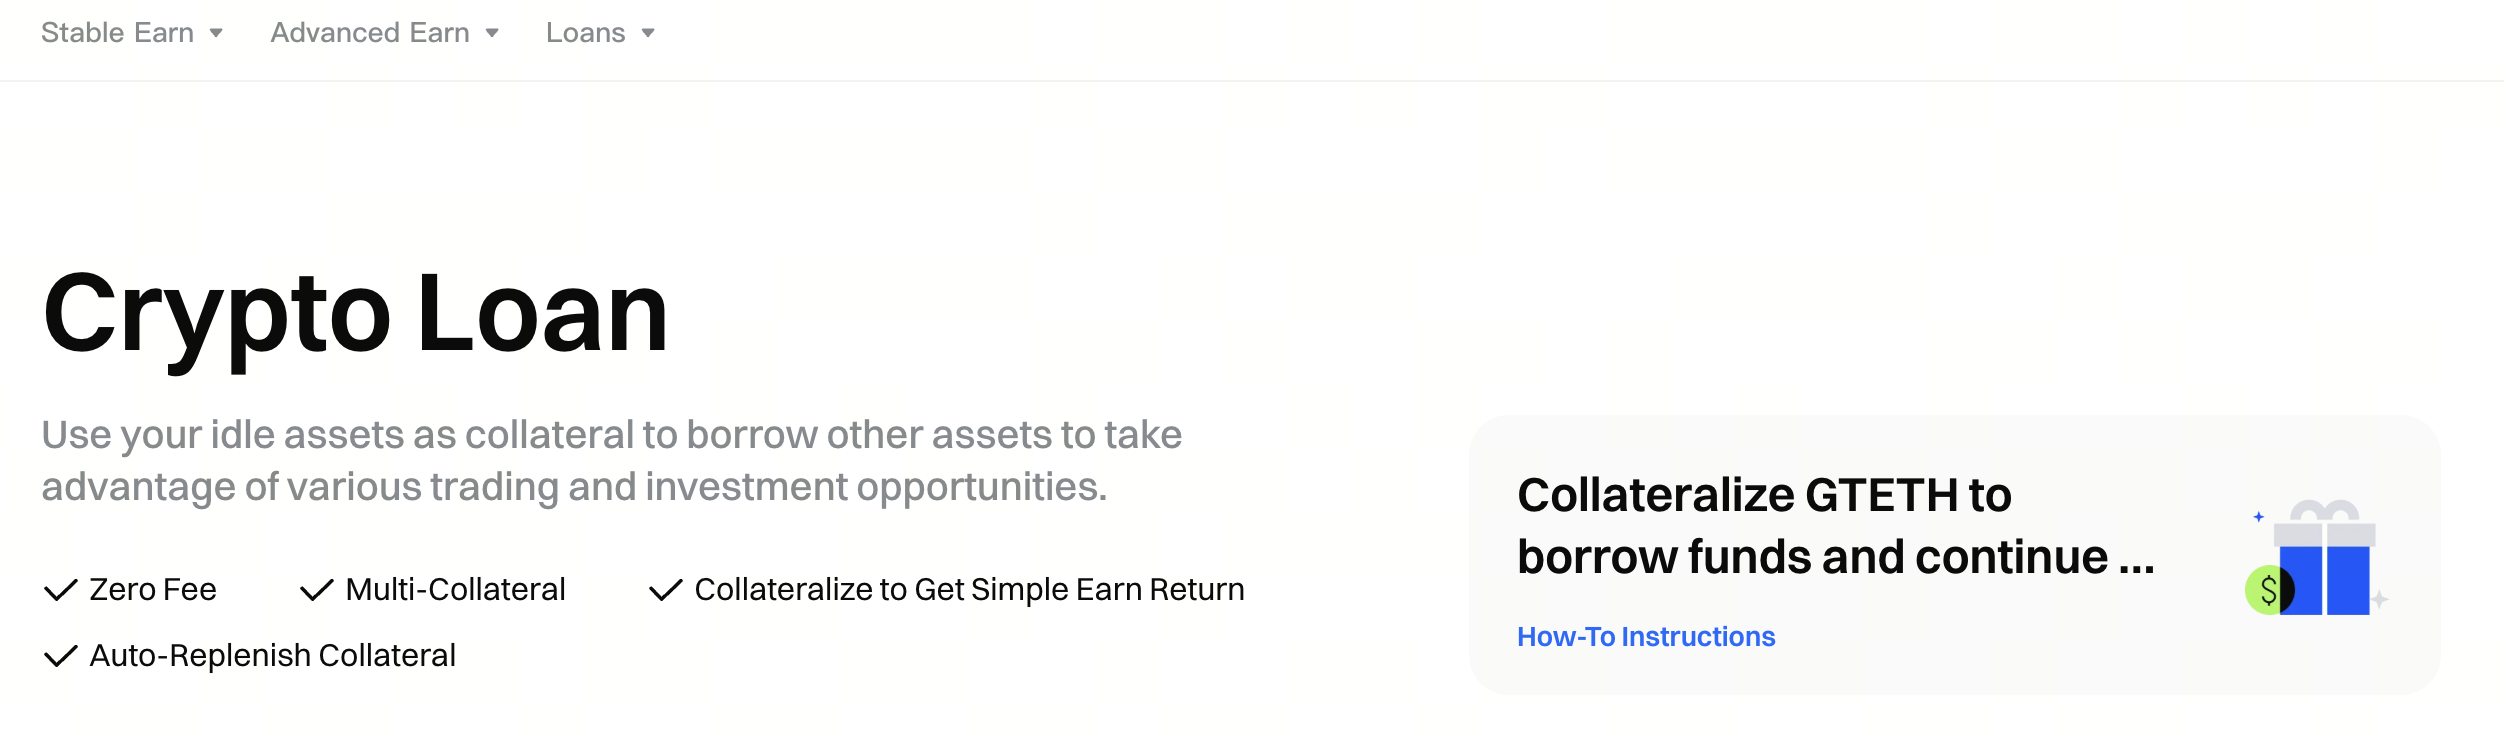
什么是加密贷款?
加密贷款是指以加密货币作为抵押、借入另一种数字资产的借贷安排。
例如,持有比特币的用户可能希望获得 USDT,但不想出售 BTC。通过加密抵押贷款,用户可以质押符合条件的 BTC 作为抵押,并借入 USDT。
借入的资产随后可根据用户需求用于不同用途。原始抵押品在借款人偿还所需金额并关闭仓位之前,始终与该贷款关联。
这种结构为加密资产持有者提供了另一种获取流动性的方式,而无需立即将长期持仓转换为现金或其他资产。
加密抵押贷款如何运作?
基本流程可分为几个步骤:
存入抵押品 → 借入加密资产 → 支付利息 → 偿还贷款 → 提取抵押品
首先,借款人存入符合条件的加密资产作为抵押。平台根据抵押品价值和适用的 LTV 比率确定可借入金额。
贷款开通后,借款人获得所选加密资产。利息通常根据适用利率和贷款条件累计。
当借款人偿还本金和所需利息后,抵押品可按平台规则释放。
具体的抵押要求、支持资产、利率和还款条件因借贷平台和产品而异。
加密借贷中的抵押品是什么?
抵押品是借款人为担保贷款而质押的资产。
在加密借贷中,抵押品可包括 BTC、ETH、稳定币或其他受支持的加密货币等数字资产。具体接受哪些资产取决于借贷平台。
抵押品的目的是降低贷款人面临的借款人违约风险。如果借款人未能偿还,且抵押品价值仍然充足,抵押品可提供用于覆盖未偿贷款的价值来源。
由于加密货币可能出现大幅价格波动,借贷平台通常要求借款人提供价值高于借入金额的抵押品。
什么是贷款价值比(LTV)?
**贷款价值比(LTV)**是加密抵押贷款中最重要的概念之一。
LTV 衡量借入资产价值相对于抵押品价值的比例。
简化公式为:
LTV = 贷款价值 ÷ 抵押品价值 × 100%
例如,如果用户存入价值 10,000 美元的加密资产作为抵押,并借入价值 5,000 美元的另一种加密资产,则初始 LTV 为:
5,000 美元 ÷ 10,000 美元 × 100% = 50%
如果抵押品后来跌至 8,000 美元,而贷款仍为 5,000 美元,则 LTV 升至:
5,000 美元 ÷ 8,000 美元 × 100% = 62.5%
这说明了抵押品价值的重要性。当抵押品价格下跌时,即使借款人没有额外借入资产,LTV 也会上升。
不同平台可能使用多种 LTV 阈值,包括初始 LTV、追加保证金 LTV 和清算 LTV。
LTV 上升时会发生什么?
当抵押品价值下降时,贷款的 LTV 可能上升。
更高的 LTV 意味着未偿贷款占抵押品当前价值的比例更大。如果 LTV 达到平台的风险阈值,借款人可能需要追加抵押品或偿还部分贷款。
如果 LTV 继续上升并达到清算阈值,平台可能根据其规则清算部分或全部抵押品。
这一机制在加密借贷中尤为重要,因为数字资产价格可能快速变动。
因此,借款人应同时关注抵押品价值和 LTV,而不仅仅关注最初借入的金额。
什么是加密贷款利息?
加密贷款通常会对借入资产收取利息。
利率可能取决于借入资产、市场条件、贷款类型以及平台特定参数等因素。有些产品可能使用浮动利率,有些则可能提供不同的利率结构。
以下简化示例说明这一概念:
如果借款人借入价值 5,000 USDT 的贷款,年化利率为 10%,则简单年利息大约为:
5,000 × 10% = 500 USDT
实际借贷成本可能有所不同,因为利息可能按照平台特定的计算方法累计,且利率可能随时间变化。
在开通贷款之前,用户应查看当前利率、计息方式、还款要求以及其他适用条款。
为什么使用加密贷款?
加密抵押贷款可以服务于多种用途。
在不出售加密资产的情况下获取流动性
一个常见用例是在不必立即出售现有加密仓位的情况下获取流动性。
例如,希望保留 BTC 敞口的用户,可以以 BTC 作为抵押借入 USDT,而不是直接出售 BTC。
短期流动性
加密贷款可以在允许借款人保留抵押品所有权(受贷款条款约束)的同时,为短期流动性需求提供数字资产。
交易和资产配置
借入的资产可用于符合条件的交易或其他加密活动。但是,通过借贷增加市场敞口也可能放大亏损。
避免立即进行资产转换
借贷可以提供另一种替代方案,避免通过直接出售将一种加密货币转换为另一种加密货币,但借款人仍需承担利息和与抵押品相关的风险。
加密贷款 vs. 出售加密资产
以加密资产抵押借款和出售加密资产,是获取流动性的两种不同方式。
当用户将 BTC 出售换取 USDT 时,BTC 仓位会减少或消失。用户获得 USDT,但不再持有已出售的 BTC。
通过加密抵押贷款,用户质押 BTC 作为抵押并借入 USDT。在贷款存续期间,用户仍保留抵押品,但必须偿还借入金额及适用利息。
这形成了一个重要权衡。
贷款可以保留对抵押资产的敞口,但会引入利息成本和清算风险。出售可避免借贷成本和清算风险,但会减少用户对已售资产的敞口。
更合适的方式取决于用户的目标、风险承受能力和财务状况。
加密贷款与加密质押有什么区别?
加密贷款和质押服务于不同目的。
质押通常是指将符合条件的代币提交或委托,以支持权益证明区块链或参与质押机制,从而获得潜在奖励。
加密贷款则是使用数字资产作为抵押来获得借入资产。
对于希望从符合条件的加密资产中潜在赚取奖励、而不是以其为抵押借款的用户,Gate 提供单独的 Staking 产品。
这两种服务不应被视为可互换。质押侧重于通过质押机制获取潜在收益,而加密借贷侧重于通过抵押借款获取流动性。
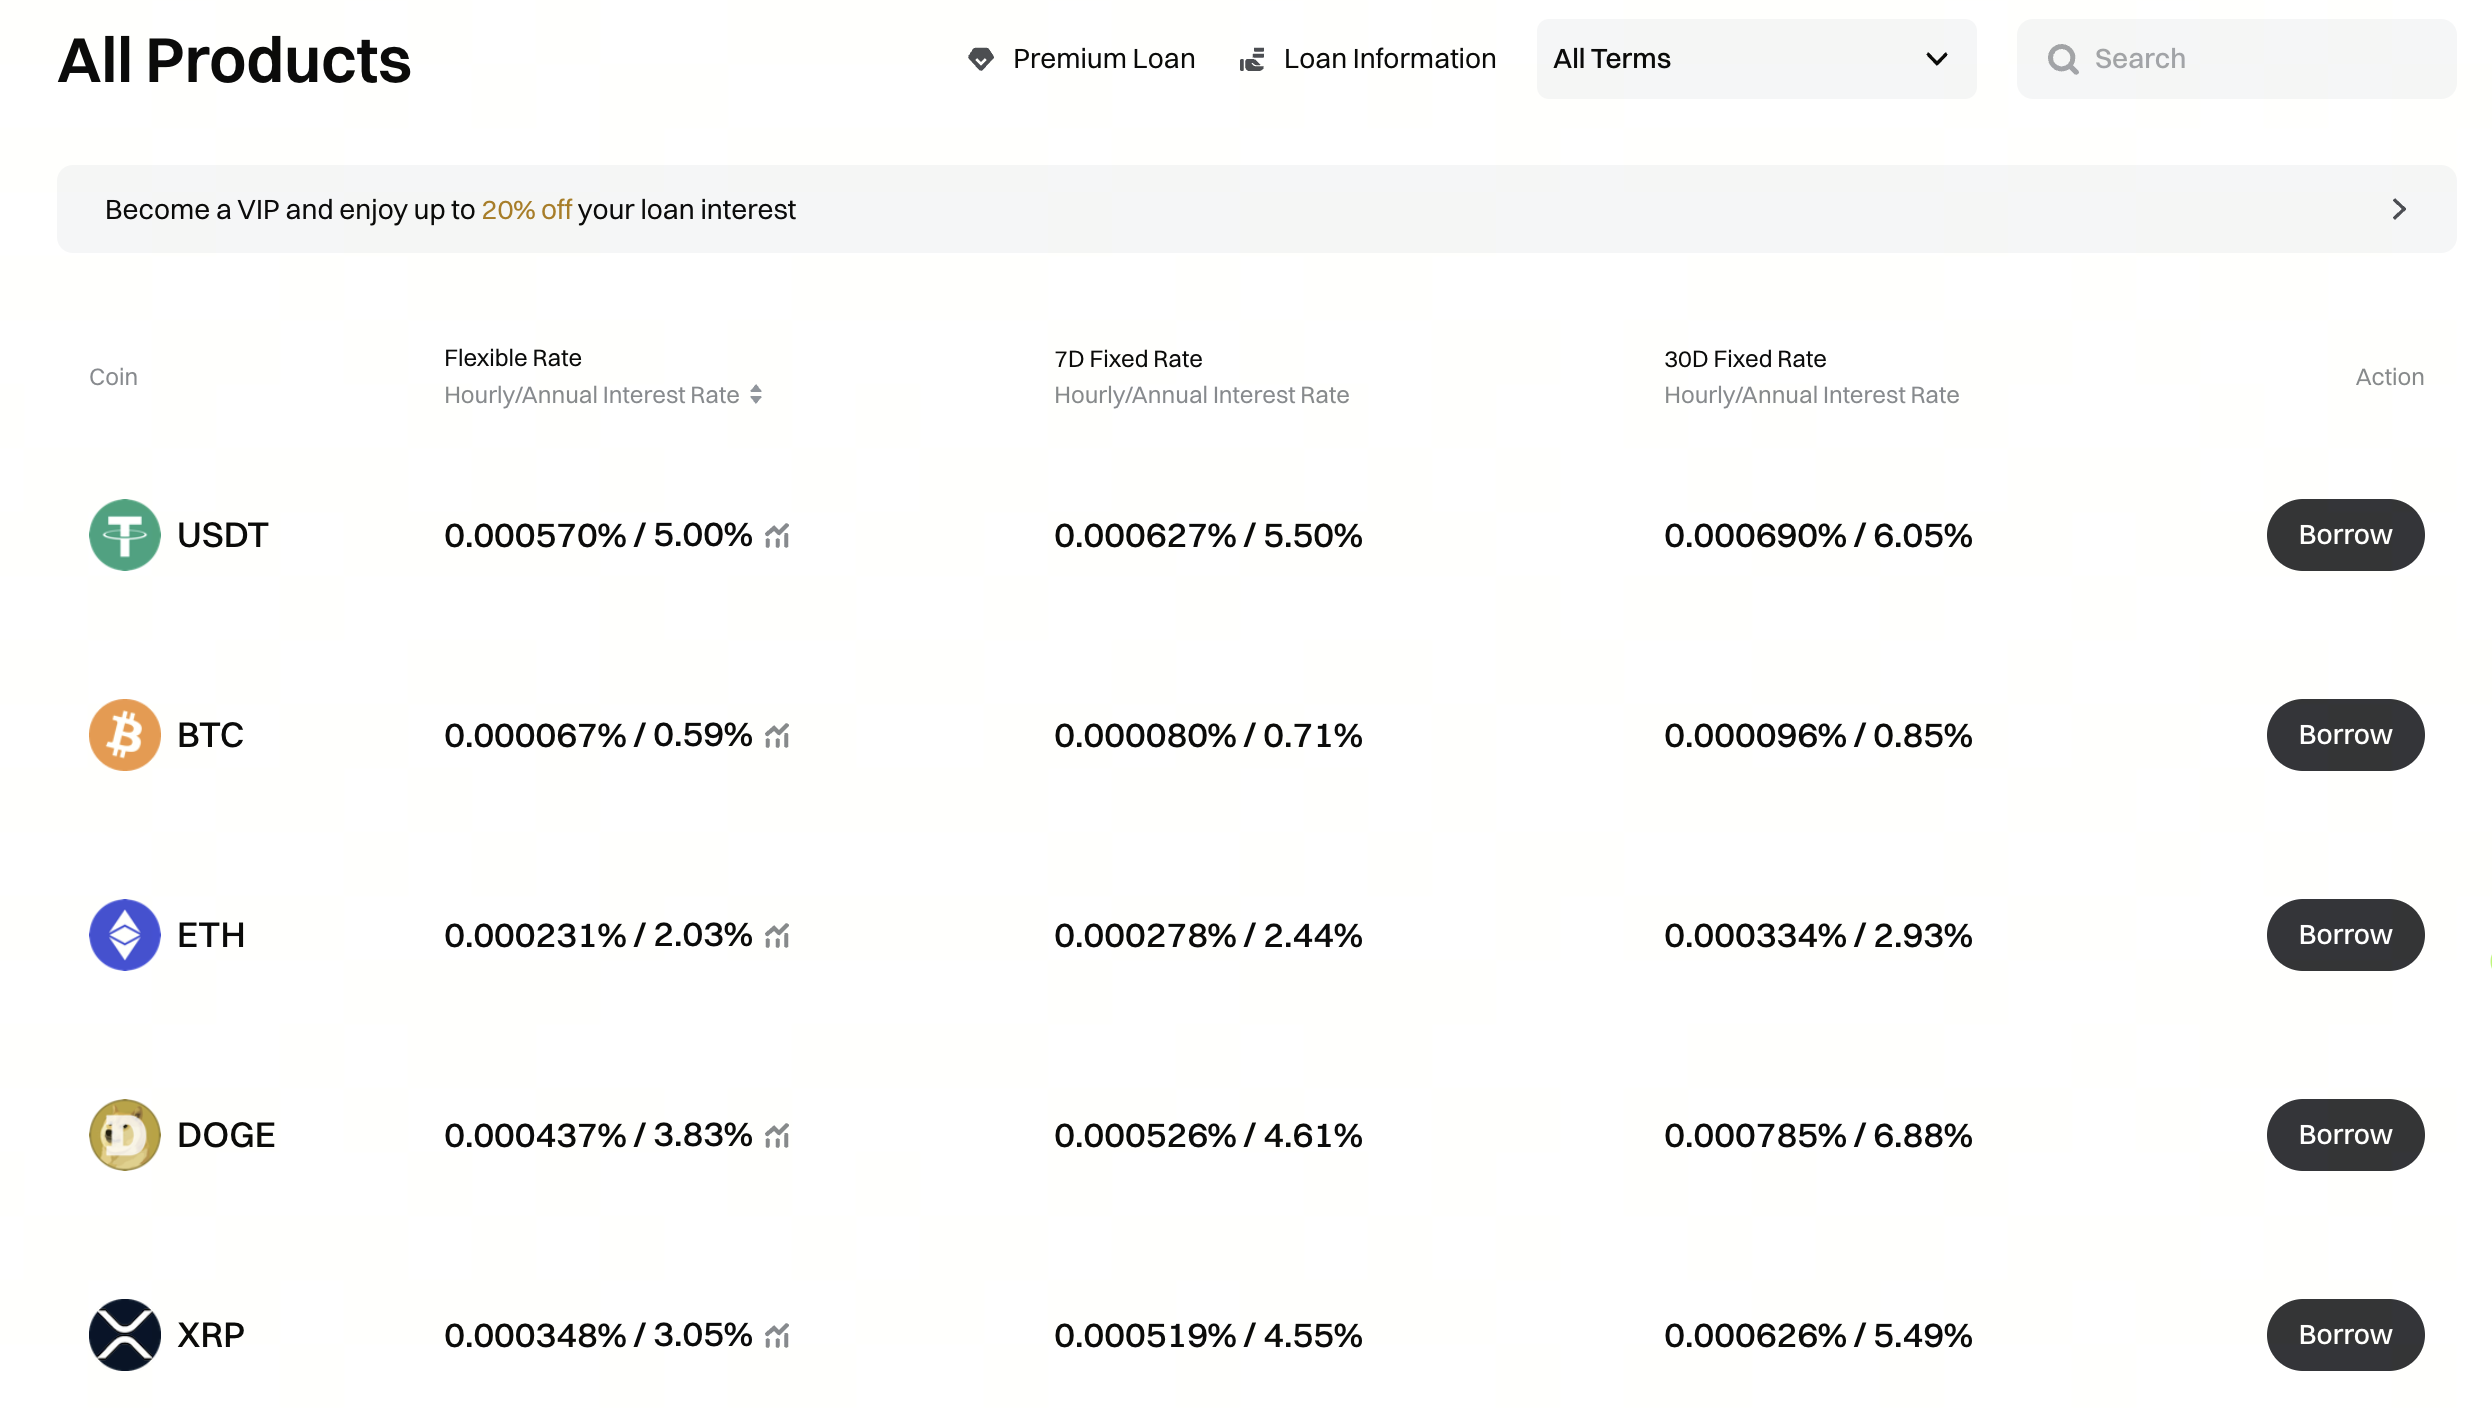
Gate 加密贷款如何运作?
Gate Crypto Loan 允许符合条件的用户通过提供支持的数字资产作为抵押,借入支持的加密资产。
一般流程包括选择抵押资产、选择要借入的资产、查看适用的贷款参数,并确认贷款。
贷款生效后,用户可通过平台监控借入金额、抵押品、利息和 LTV 等相关信息。
由于可用资产、利率、LTV 阈值及其他参数可能发生变化,用户应在开通贷款前查看当前产品界面和条款。
如何在 Gate 获得加密贷款
流程通常遵循以下步骤:
第 1 步:进入加密贷款
打开 Gate Crypto Loan 服务,查看当前支持的资产和贷款选项。
第 2 步:选择抵押品
选择符合条件的加密货币作为抵押,并确定要提供的抵押数量。
第 3 步:选择借入资产
选择要借入的加密货币,并输入所需借入金额。
第 4 步:查看贷款参数
在确认贷款之前,查看利率、抵押要求、LTV、还款条件以及其他适用条款。
第 5 步:确认贷款
确认后,借入资产将按产品规则入账。
第 6 步:监控并还款
在仓位存续期间监控贷款的 LTV 和抵押品价值。按贷款条款偿还本金和适用利息,以关闭仓位并释放抵押品。
加密贷款可以借入什么?
可借入资产取决于借贷平台和当前市场条件。
加密借贷服务可能支持主流加密货币、稳定币和其他数字资产。抵押资产和借入资产不必相同。
例如,平台可能允许用户以 BTC 作为抵押借入 USDT,具体取决于适用的产品参数。
支持资产列表可能随时间变化,因此用户应查看当前 Gate 加密贷款界面以了解可用选项。
加密贷款有哪些风险?
加密抵押借贷提供了灵活性,但同时也引入了若干风险。
清算风险
最重要的风险是清算。如果抵押品价值下跌到足以使 LTV 达到适用清算阈值,部分或全部抵押品可能被清算。
利息成本
借款人在计算贷款总成本时必须考虑利息。长期未关闭的贷款可能累计可观的利息。
加密价格波动
加密抵押品的价值可能快速变化。市场突然下跌可能导致 LTV 迅速上升。
借贷风险
借入资产会形成偿还本金和利息的义务。如果借入资产用于交易且其价值下跌,借款人可能在仍需偿还贷款的同时面临亏损。
平台和技术风险
加密借贷平台依赖数字基础设施,并且根据产品结构,可能依赖智能合约或其他技术系统。技术故障、安全事件或运营中断可能带来额外风险。
如何管理加密贷款风险
借款人可以采取若干措施来管理与加密抵押贷款相关的风险。
避免过高的 LTV
借入金额显著低于最大可用 LTV,可为抵押品价格下跌提供更大缓冲。
监控抵押品
由于加密价格可能快速变化,借款人应定期监控抵押品价值和 LTV。
保持额外流动性
保留额外的加密资产或稳定币流动性,可在市场条件恶化时更容易追加抵押或偿还部分贷款。
了解利率
借款人应了解适用利率是固定还是浮动,以及利息如何随时间累计。
制定还款计划
贷款应有明确的还款策略。在不考虑如何偿还本金和利息的情况下借款,会增加财务风险。
加密贷款与无抵押贷款相同吗?
不相同。
传统无抵押贷款通常不要求借款人质押资产作为抵押。贷款人转而评估收入、信用记录和还款能力等因素。
加密抵押贷款通常由数字资产担保。借款人在获得贷款之前提供抵押品。
这种抵押结构使加密借贷平台能够以数字资产的价值作为保障,但当抵押品价格下跌时,也会产生清算风险。
谁可能考虑使用加密贷款?
加密贷款可能与已经持有数字资产、并希望在不必立即出售抵押品的情况下临时获取额外流动性的用户相关。
例如,长期加密资产持有者可能更愿意以符合条件的资产作为抵押借入稳定币,而不是出售该资产本身。
但是,加密贷款并不适合所有情况。对抵押品波动、利息成本或清算机制感到不适的用户,可能更不愿使用杠杆或抵押借贷产品。
该决定应基于用户自身的财务目标、风险承受能力和偿还贷款的能力。
结论
加密贷款是一种抵押借贷机制,允许用户通过质押其他加密货币作为抵押来获取数字资产。当需要流动性时,它提供了出售现有持仓之外的另一种选择,但同时也引入了利息成本和清算风险。
LTV 是需要理解的最重要概念之一,因为抵押品价值的变化会直接影响贷款健康状况。如果 LTV 超过平台允许的阈值,借款人可能需要追加抵押或偿还部分贷款以避免清算。
Gate 加密贷款提供专门的加密抵押借贷平台,允许符合条件的用户选择支持的抵押资产和借入资产,并通过 Gate 管理贷款。
在使用加密贷款之前,用户应查看当前利率、支持资产、LTV 阈值、还款要求和清算规则。理解这些参数对于管理抵押加密借贷相关风险至关重要。
常见问题
什么是加密贷款?
加密贷款是一种借贷服务,允许用户使用加密货币作为抵押来借入另一种数字资产。
加密抵押贷款如何运作?
用户存入符合条件的加密资产作为抵押,借入支持的资产,支付适用利息,并偿还贷款以释放抵押品。
加密借贷中的 LTV 是什么?
LTV,即贷款价值比,衡量借入资产价值相对于抵押品价值的比例。
如果我的加密抵押品贬值会怎样?
如果抵押品价值下跌,贷款的 LTV 会上升。如果 LTV 达到某些风险阈值,借款人可能需要追加抵押或偿还部分贷款。进一步下跌可能导致清算。
我可以用 BTC 作为抵押借入 USDT 吗?
这取决于借贷平台和当前支持的资产。Gate 加密贷款根据当前产品可用性支持不同的抵押资产和借入资产。
加密贷款需要支付利息吗?
是的。加密贷款通常根据适用的产品条款和借贷利率累计利息。
加密贷款与出售加密资产相同吗?
不相同。出售加密资产会将该资产转换为另一种资产,并减少用户持仓。加密贷款将该资产用作抵押,同时允许用户借入另一种资产,但须遵守还款和利息要求。
我可以将借入的加密资产用于交易吗?
借入的加密资产可根据平台和适用条款用于符合条件的用途。但是,将借入资产用于交易会增加敞口和潜在亏损。
如何在 Gate 获得加密贷款?
符合条件的用户可以访问 Gate Crypto Loan,选择支持的抵押资产和借入资产,查看贷款参数,并根据平台要求确认贷款。
加密贷款的主要风险是什么?
主要风险包括清算、加密价格波动、利息成本、借贷风险以及潜在的平台或技术风险。
如何降低清算风险?
使用较低的 LTV、保持额外流动性、监控抵押品价值以及制定还款计划,有助于为抵押品价格下跌提供更大缓冲。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
GateClaw 与 AI Skills:Web3 AI Agent 的能力体系解析
GateClaw 的核心功能:Web3 AI Agent 工作站能力解析
什么是 USDe?解密 USDe 的多种收益方式
人工智能交易机器人和工具
基于资金费率套利的量化基金介绍