加密货币税收的最大难题在于,全球并没有统一的加密货币税收体系。美国通常将加密货币归类为财产,印度对虚拟数字资产的收益征收 30% 的特别税,德国可能在个人持有一年后豁免加密货币税收,而阿联酋等地区对个人投资所得采取了截然不同的政策。下文将详细说明加密货币资本利得的计算方法、哪些交易会触发税收、收入与资本利得的区别,以及主要司法管辖区的实际税收规则。
关键要点
- 加密货币资本利得通常在资产处置时产生,例如卖出换取法币、币币兑换或用加密货币消费商品或服务时;
- 资本利得一般以处置价值减去成本基础计算,但允许计入的成本、会计方法、豁免条件和税率因国家而异;
- 收到加密货币可能在资本利得产生前即产生所得税。 挖矿奖励、质押奖励、雇佣报酬及部分空投可能首先被认定为普通收入或其他应税收入;
- 持有期限会显著影响税收待遇。 美国长期资本利得可享受优惠税率,德国通常在持有一年后对私人处置免税,葡萄牙则对持有至少 365 天的合格加密货币收益予以豁免;
- 居住地比区块链更关键。 居住地、纳税人身份、使用平台及本地税法决定同一交易是否纳税、免税、可抵扣或须申报。
什么是加密货币资本利得税?
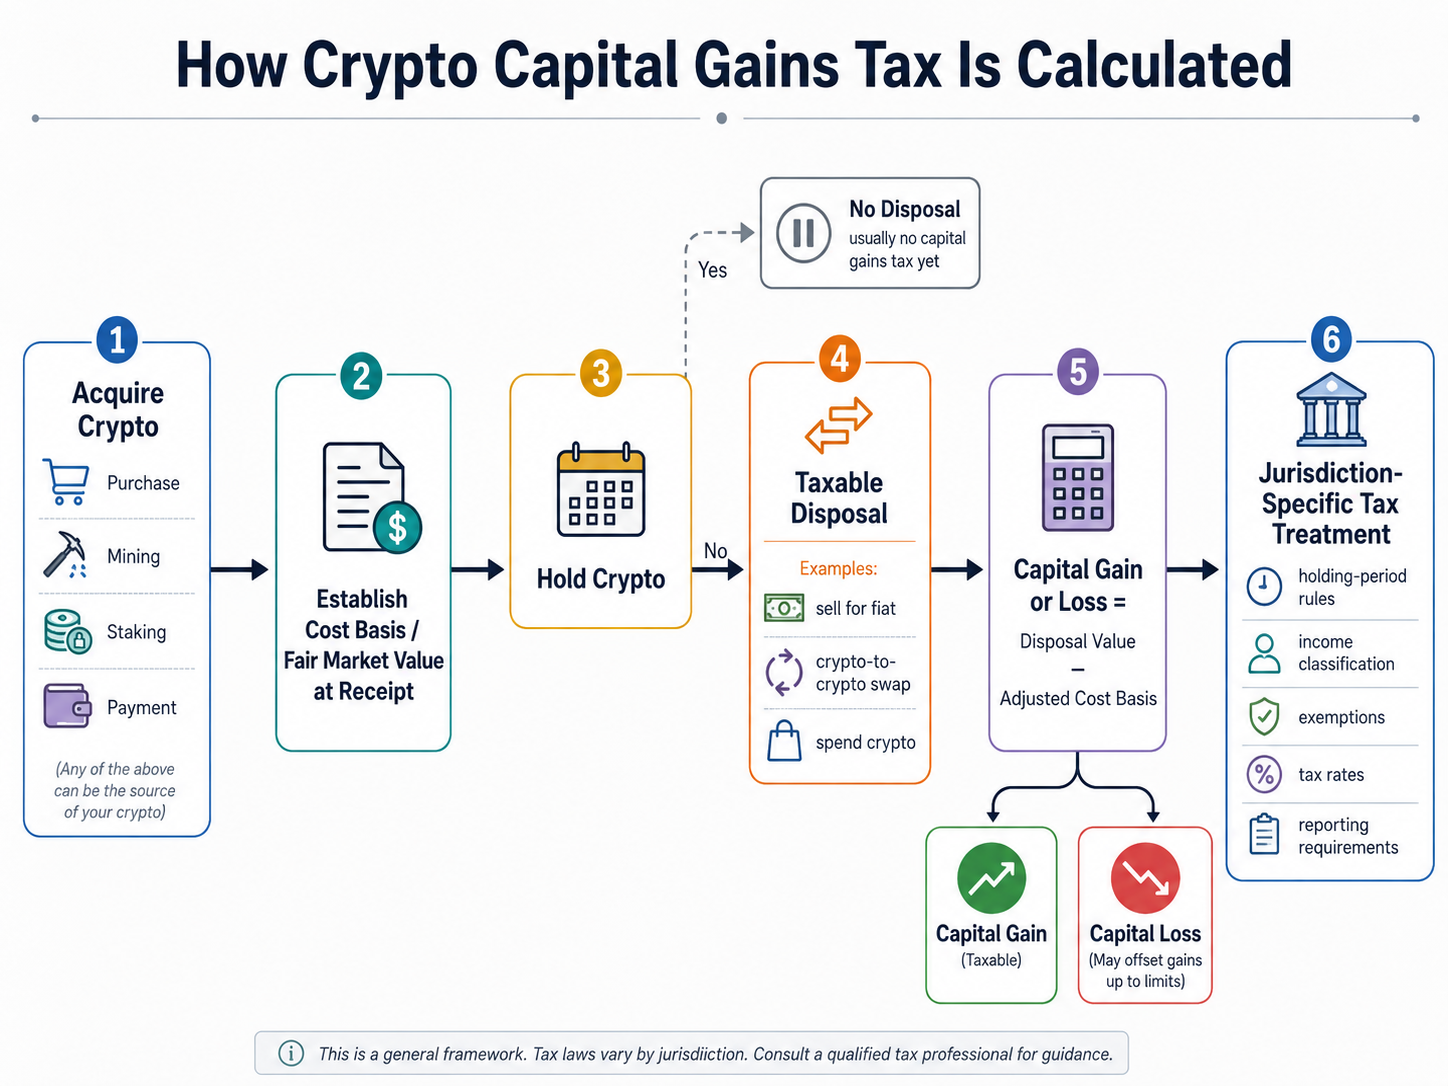
资本利得税关注于资本资产处置时,因处置价格高于成本基础而获得的经济收益。对于加密资产,简化计算方式如下:
资本利得 = 处置时公允市价 − 调整后成本基础
例如,投资者以 $2,000 买入 1 ETH,后以 $3,200 卖出。忽略交易成本和本地调整,收益为 $1,200。若以 $1,600 卖出,则为 $400 资本损失。
购入价格通常是成本基础,但手续费、获取方式、前期应税交易、继承或受赠资产及本地会计规则等都可能影响结果。币币兑换等无明确法币价格的交易中,公允市价同样关键。
并非所有国家都将加密货币收益归为“资本利得”。日本通常将个人加密货币交易收益纳入综合所得税体系下的杂项所得,而非单独的加密货币资本利得。其全国累进税率为 5% 至 45%;加上地方居民税后,最高税负可达 55%,具体取决于纳税人情况。
正因分类不同,各国加密货币税收无法简单对比全球税率。
哪些加密货币交易属于应税事件?
当所有权、价值或经济利益发生变化并被当地税法认可时,通常构成应税事件。最常见的触发点是应税处置。
卖出加密货币换取法币
在将加密货币视为财产或资本资产的国家,将比特币、以太坊等数字资产卖出换取法币是最明确的应税事件之一。美国国税局(IRS)规定,出售数字资产换取美元或其他货币时,需确认由此产生的收益或损失。
例如,用户在 Gate 等交易所的 BTC/USDT 现货市场 交易时,可利用成交记录、成交价格和手续费来还原处置收入和成本基础。最终纳税责任由当地税法决定,而非交易平台。
币币兑换
将 BTC 兑换为 ETH 可能更像资产互换而非“变现”,但许多税收体系将其视为处置。
在美国,财产换取其他财产可与出售类似被征税。德国也将加密资产间的兑换视为处置,并对新获得资产重新计算持有期。
因此,频繁币币交易需详细记录,因为每一次兑换都需要计算公允市价。
用加密货币消费
使用加密货币购买商品或服务同样可能触发税收。从经济角度看,纳税人已将加密货币处置以换取财产或服务。
澳大利亚税务局明确将用加密货币购买商品或服务列为可能构成处置的交易,美国相关申报指引也有类似规定。
因此,即使交易中未涉及法币,使用升值后的比特币买咖啡也可能产生税务后果。
何时加密货币收入会产生所得税?
资本利得与加密货币收入是两个不同概念。收到加密货币时可能需缴纳所得税,之后处置该加密货币时才会产生资本利得或损失。
挖矿奖励是常见例子。收到挖矿收入时的公允市价,可能计入普通收入或营业收入,具体取决于司法管辖区及情况。在美国,通过挖矿和质押获得的数字资产被纳入联邦税收规则的应税交易。以加密货币支付独立承包服务也可构成自雇收入。
质押奖励、薪酬、特定空投及其他加密货币收入也可能遵循类似的两阶段模式:
- 收到时: 公允市价计入应税收入;
- 后续处置时: 处置价值与已确立成本基础之间的差额计入资本利得或损失。
这种区分可避免重复计税。例如,某笔价值 $500 的质押奖励在收到时已计入收入,则后续处置时该 $500 通常可作为资产成本基础。
了解质押机制不仅关系到奖励分配,也关系到新加密资产何时计入纳税人账目。
哪些加密货币活动通常免税?
免税不等于无需申报,且各国规则差异较大。以下几类活动通常不会立即触发资本利得事件。
持有加密货币
在基于实现原则的资本利得体系下,未实现的升值一般不征税,仅因市价上涨不会产生税负。购买 BTC 并持续持有者,通常无需申报。
部分司法管辖区对特定纳税人或金融资产可能采取不同方式,因此该原则并非普遍适用。
个人钱包间转移加密货币
将加密货币从本人钱包或账户转移至本人其他钱包或账户,通常不构成出售。美国纳税人服务机构将同一纳税人名下的钱包、地址或账户间转账视为非应税交易。
但原始成本基础仍需随资产转移。仅因钱包地址变更,并不会重置购买价格。
捐赠加密货币
在美国,直接向合格慈善机构捐赠数字资产,通常无需捐赠者确认资本利得。高价值捐赠可能适用单独的慈善扣除和评估要求。
这与先出售加密货币再捐赠所得法币不同,因出售本身可能构成应税处置。
各国加密货币资本利得税适用情况
同样的 $10,000 加密货币收益,在不同纳税人居住地及收益产生方式下,税务处理可能完全不同。
| 司法管辖区 | 个人一般处理方式 | 重要特征 |
|---|---|---|
| 美国 | 数字资产通常视为财产 | 持有期影响资本利得税率 |
| 印度 | VDA 收益一般按 30% 税率征税,外加附加税和教育税 | 特别税制,区别于普通资本利得税 |
| 日本 | 加密货币收益一般归入杂项所得 | 累进税制可能导致极高边际税负 |
| 德国 | 一年内私人加密货币处置可能需纳税 | 一年以上合格私人收益一般不受一年规则限制 |
| 葡萄牙 | 持有 ≥365 天的特定加密货币收益免税 | 长期持有可实现 0% 税率 |
| 阿联酋 | 个人投资收益不纳入自然人企业税 | 商业活动处理方式不同 |
| 澳大利亚 | 投资持有的加密货币通常为 CGT 资产 | 满足条件者持有满 12 个月可享 50% CGT 折扣 |
| 泰国 | 合格加密货币收益可享临时个人所得税豁免 | 豁免与指定持牌数字资产业务相关联 |
美国:财产、持有期与 1099-DA 表
美国联邦税法将加密货币视为财产。出售、兑换或以其他方式处置加密货币会产生资本利得或损失。短期资本利得按普通所得税率征税,长期资本利得适用优惠税率。2026 年主要长期资本利得税率为 0%、15% 和 20%,门槛由申报身份和应纳税所得额决定。
持有加密货币超过一年并不必然意味着 0% 税率,而是使合格收益有资格享受长期待遇。
申报也日趋标准化。经纪商自 2026 年起为 2025 年需申报的数字资产处置出具 1099-DA 表。IRS 指出,即使未收到信息申报表,纳税人仍需报告应税交易。资本交易一般通过 8949 表和 D 附表申报。
印度:虚拟数字资产收益 30% 税
印度对虚拟数字资产收入适用特别税制。所得税局规定,VDA 收益须按 第 115BBH 条 30% 税率征税,并加收附加税和 4% 教育税,相关交易需在申报表 VDA 专栏逐笔披露。
因此,将所有国家对加密货币一律视为“资本利得税”并不准确。税收待遇取决于本国立法如何界定数字资产及其相关收入。
德国与葡萄牙:持有期影响结果
德国是持有期税制的典型代表。联邦财政部指引将私人持有的加密资产归为“其他经济物品”,适用私人出售规则。购入与处置间隔一年内的收益可归入应税私人出售收入;超出一年的一般不需纳税。
葡萄牙则对持有至少 365 天 的合格加密货币资产收益予以豁免,但须遵守相关司法管辖区规则等条件。
这些制度解释了为何无或有条件加密货币资本利得税的国家对长期投资者极具吸引力。
阿联酋:个人投资与商业活动有别
阿联酋并未实施与多数西方国家相似的个人所得税体系。联邦税务局规定,自然人的个人投资收益不视为商业活动,不适用企业税。个人开展合格商业活动且收入超出门槛时,才需缴纳企业税。
因此,税收、牌照、居住地及基础设施日益影响哪些司法管辖区成为全球加密货币中心。
澳大利亚:资本利得与 12 个月折扣
澳大利亚税务局通常将投资持有的加密货币视为 CGT 资产。出售、币币兑换、兑换法币、赠与或用于消费均可能触发 CGT 事件。
符合条件的澳大利亚居民个人持有资产满 12 个月可获 50% CGT 折扣。加密货币损失一般可抵扣资本利得,并可结转至未来年度。
泰国:加密货币税收政策变动实例
泰国说明了加密货币税收政策需以现行法律为准。第 399 号部长条例出台豁免措施,旨在支持泰国数字资产中心战略。税务局将该条例记为支持全球数字资产中心的税收措施,豁免适用于特定期间及合格交易。
现行政策自 2025 年 1 月 1 日至 2029 年 12 月 31 日,适用于通过持牌数字资产交易所、经纪商或交易商产生的合格收益。框架外交易不应自动视为免税。
泰国由此成为政府通过定向加密货币税收规则影响合规交易活动分布的典型案例,并未对所有数字资产活动全面免税。
税损收割如何抵扣加密货币收益
税损收割指在法律允许的情况下,有意识地实现亏损以抵扣应税资本利得。
在美国,资本损失优先抵扣资本利得。如损失超出收益,个人每年一般可用剩余净资本损失抵扣最多 $3,000 其他收入,夫妻分开申报则为 $1,500,剩余部分可结转。
例如:
- 已实现 BTC 收益:$12,000
- 已实现 ETH 损失:$5,000
- 其他调整前净资本利得:$7,000
如总资本损失反超总资本利得,则年普通收入抵扣限额将适用。
税损收割并非通用漏洞。资产识别方法、关联方规定、反避税条款、业务分类及未来税法变动等均可能影响损失能否抵扣。较大或复杂策略建议由税务专业人士评估。
加密货币税务申报与记录保存
合规税务申报依赖于逐笔交易记录,而非年末钱包余额。
常见有效记录包括:
- 购入日期与价格;
- 处置日期与收入;
- 手续费及交易成本;
- 本地货币公允市价;
- 币币兑换价值;
- 钱包转账记录;
- 挖矿收入及奖励;
- 质押奖励;
- 空投收入;
- 交易所对账单;
- 交易 ID 与钱包地址;
- 先前的成本基础分配。
在美国,IRS 要求即使未收到 1099-DA 或其他报表,也需申报应税数字资产收入、收益和损失。
完善记录日益重要,因为税务机关和受监管加密货币交易所可在扩展的申报体系下获取或交换更多用户交易数据。跨钱包或交易所转移资产并不会抹除其历史成本基础或税务后果。
加密货币税收规则对比的风险与局限
国际加密货币税收对比有助于了解整体差异,但表面税率可能具有误导性。
首先,税收居民身份至关重要。某国加密货币免税规则并不自动消除投资者在其税收居民国的纳税义务。
其次,投资与商业活动可能区别对待。频繁专业加密货币交易、挖矿、报酬或商业活动可能被归为营业收入、普通收入或自雇收入,而非资本利得。
第三,资产结构影响税务处理。直接持有加密货币与持有 ETF、衍生品、代币化证券、公司资产或税收优惠账户中的资产,税务待遇可能不同。
最后,加密货币税收规则会变化。泰国的限期豁免说明规则可能取决于日期和持牌中介,美国 1099-DA 报告则展示了合规要求如何演变。
结论
加密货币资本利得税通常始于一个简单问题:资产购入时价值多少,处置时价值多少——但最终税务后果取决于本地法律。
卖出加密货币、币币兑换和消费加密货币通常构成应税处置。挖矿收入、质押奖励、报酬及特定空投可能在收到时产生应税收入,后续再产生独立的资本利得或损失。持有资产或个人钱包间转移加密货币一般不易立即触发税收。
因此,最佳做法并非只关注表面税率。纳税人需追踪成本基础、公允市价、持有期、收入事件、处置、损失、居住地及现行申报规则。德国、葡萄牙、印度、日本、阿联酋、澳大利亚、泰国和美国等国家,充分展现了经济上类似的加密货币交易在税务处理上的巨大差异。
常见问题
卖出加密货币会触发资本利得税吗?
在许多司法管辖区会。将加密货币卖出换取法币通常被视为应税处置,资本利得或损失以收入与成本基础之差计算。具体税收分类和税率取决于当地法律。
币币兑换是否需纳税?
通常需要。美国、德国、澳大利亚等国家普遍将币币兑换视为处置,而非等到变现为法币时才认定应税。
挖矿和质押奖励按资本利得征税吗?
未必。奖励收到时可能首先按普通收入、杂项收入、营业收入或其他收入类别,按公允市价纳税。后续出售时可再产生独立的资本利得或损失。
钱包间转移加密货币需纳税吗?
同一纳税人控制的钱包间转移,按美国规则通常不构成应税处置,因为所有权未发生变化。资产转移时仍应保留成本基础记录。
加密货币亏损可抵税吗?
在允许资本损失抵扣资本利得的司法管辖区可以。在美国,资本损失可抵扣资本利得,合格剩余净损失每年一般可抵扣普通收入 $3,000,未用部分可结转。
哪些国家无加密货币资本利得税?
答案取决于居住地、持有期、纳税人身份及交易类型。阿联酋通常将个人投资收益排除在自然人企业税体系外;德国和葡萄牙对长期持有有重要豁免;泰国目前对通过指定持牌数字资产业务的合格交易实施临时豁免。
免责声明
本内容仅供教育用途,不构成税务、法律、会计、投资或金融建议。加密货币税收规则因司法管辖区不同且可能变化。纳税人应在报税或作出税务相关决策前,向相关税务机关或合格税务顾问核实现行规定。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章


Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%
Gate 研究院:BTC 突破 10 万美元大关,11 月加密货币交易量首次突破 10 万亿美元
Gate 研究院:2025 年 Q1 加密货币市场回顾
Gate 研究院:加密货币市场 2024 年发展回顾与 2025 年趋势预测