2026 年 9 月 14 日发布的最新参议院草案,为这场争论增添了另一层内容:一项临时监管“熔断机制”。如果支付型稳定币对社区银行存款造成重大不利影响,该机制将赋予财政部长采取应对措施的权力。这意味着,第 404 条不再只是狭义的奖励规则,也成为一项政策考验:如何在银行存款稳定性与加密产品创新之间取得平衡。本文将分析奖励限制及例外情况、熔断机制提案、该方案与《GENIUS 法案》的比较,以及其可能对稳定币采用、交易所以及更广泛的银行业和加密货币行业产生的影响。
核心要点
• 《CLARITY 法案》第 404 条针对在经济实质或功能上等同于银行存款利息的稳定币奖励。
• 该条款并未禁止所有稳定币奖励;根据拟议框架,基于活动和交易的激励措施仍可能被允许。
• 与交易、支付、流动性、抵押品、忠诚度计划、治理、验证或质押相关的奖励,可能属于允许的类别,但仍须遵守监管规则。
• 最新的 9 月 14 日草案引入了一项为期 18 个月的监管熔断机制,该机制与社区银行存款的大规模流出挂钩。
• 银行认为,该奖励框架仍可能允许类似利息的激励措施与存款展开竞争。
• 加密货币公司普遍认为,过度限制奖励可能会限制稳定币采用和金融创新。
• 截至 2026 年 9 月 15 日,《CLARITY 法案》尚未成为法律;参议院正在审议最新版本。
《CLARITY 法案》第 404 条是什么?
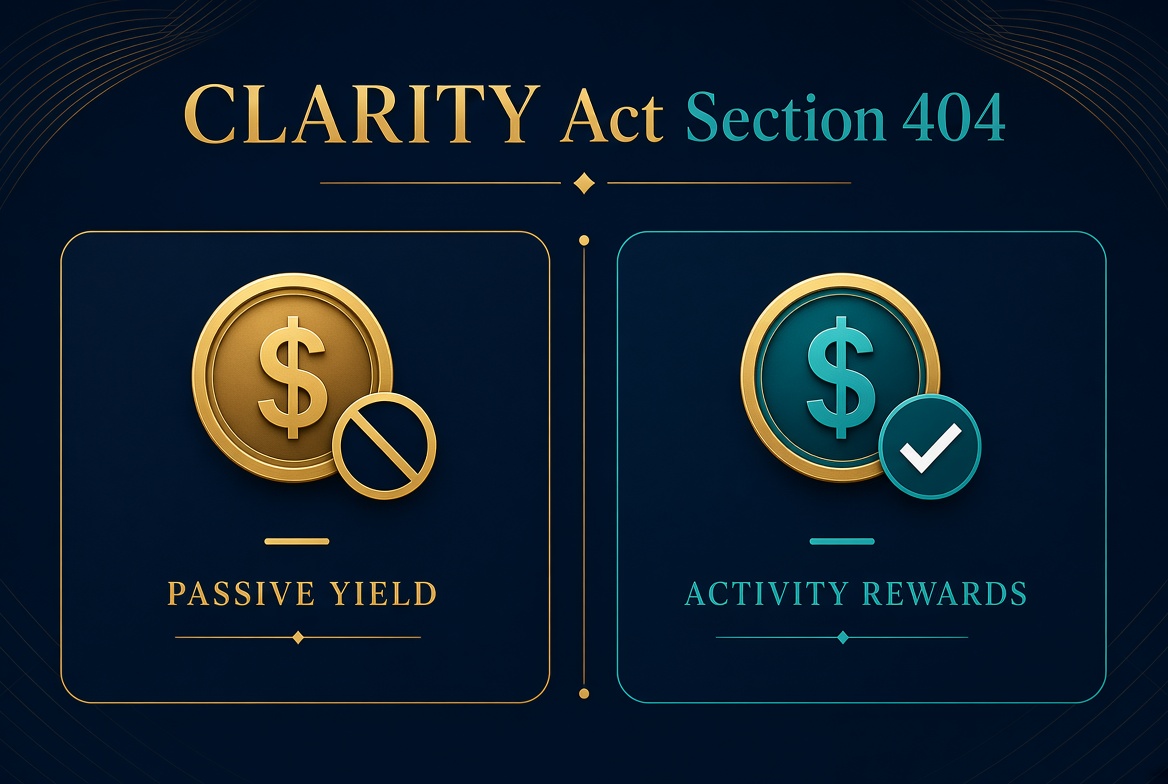
第 404 条是《CLARITY 法案》中专门涉及支付型稳定币利息和收益率的部分。参议院银行委员会 5 月发布的逐条摘要称,该条款将禁止受监管的数字资产服务提供商及其关联方,向美国客户支付基于被动持有、类似存款的支付型稳定币余额利息或收益;同时,根据相关监管机构共同制定的规则,真正基于活动或交易的奖励仍可被允许。
这一差异十分重要,因为稳定币奖励可以采取不同形式。平台可能仅因用户在账户中持有 USDC 或其他支付型稳定币,就向其支付奖励;也可能在用户进行支付、转账、提供流动性或参与其他符合条件的活动时提供奖励。第 404 条试图对这些经济安排作出区别对待。
因此,当前争论的重点并不是所有奖励是否都应消失,而是监管机构应如何划定真正的激励措施与变相利息支付之间的界限。
第 404 条将限制哪些稳定币奖励?
核心限制针对在经济实质或功能上**“等同于”**银行存款利息或收益率的奖励。实际而言,监管担忧的是一种类似储蓄账户的产品:客户存入稳定币,长期闲置不动,并主要因为余额持续留在平台上而获得可预期的经济回报。
银行业团体对此高度关注,因为稳定币可能与传统银行存款形成竞争。如果用户可以将银行账户中的现金转入稳定币,并通过加密平台获得相当的奖励,银行认为,用于支持住房抵押贷款、小企业贷款、农业贷款及其他信贷业务的资金基础可能会受到影响。
争议的核心在于限制范围应当多广。银行业组织认为,即使某些奖励在技术上被标记为奖励或激励措施,只要其根据客户的余额、持有期限或客户关系存续时间计算,仍可能发挥类似存款利息的作用。
哪些稳定币奖励仍可能被允许?
第 404 条并不会简单地取消与稳定币相关的所有经济激励措施。相反,拟议框架保留了与真实活动相关的奖励。
潜在类别包括:
| 奖励类型 | 根据第 404 条拟议处理方式 |
|---|---|
| 持有稳定币获得的被动收益 | 受限 |
| 交易奖励 | 可能被允许 |
| 支付激励 | 可能被允许 |
| 与转账相关的奖励 | 可能被允许 |
| 商家返利 | 可能被允许 |
| 忠诚度计划 | 可能被允许 |
| 提供流动性 | 可能被允许 |
| 提供抵押品 | 可能被允许 |
| 参与治理 | 可能被允许 |
| 验证或质押 | 可能被允许 |
由于获准的支付型稳定币用于支付或结算,第 404 条对待与稳定币使用相关的奖励,与对待类似存款的产品有所不同,但前提是满足特定条件。需要特别注意的是,某项活动被列入允许类别,并不意味着相关产品会自动合规。拟议框架仍会区分允许的基于活动的奖励,以及在经济实质或功能上等同于存款利息的安排。
因此,第 404 条可能推动稳定币奖励产品从持有赚取模式转向使用赚取模式。平台可能会更倾向于将奖励与支付、交易、流动性、订阅或其他可衡量的用户活动挂钩。
银行为何反对当前的奖励框架?
银行最主要的担忧是存款迁移。
传统银行将存款作为开展贷款业务的重要资金来源。如果消费者和企业因为加密平台提供具有吸引力的奖励,而将相当一部分余额转入稳定币,银行可能会失去部分资金基础。
因此,美国银行家协会及其他银行业团体认为,最新文本仍为类似利息的奖励留下了空间。9 月 14 日,这些团体批评拟议的熔断机制,称该机制可能要等到大量存款已经流出后才能作出响应。
从这一角度看,问题并不在于是否应当允许稳定币技术存在,而在于银行希望立法对复制存款利息经济效果的激励措施,设立更明确的事前限制。
加密行业为何支持基于活动的奖励?
加密货币公司的担忧有所不同:如果对收益率作出过于宽泛的定义,即使某些稳定币激励措施与真实经济活动挂钩,也可能被一并取消。
例如,平台可能希望奖励使用稳定币支付、跨境转账、提供流动性或参与忠诚度计划的客户。这些激励措施可以促进稳定币的使用,但未必会发挥传统储蓄账户的作用。
因此,全面禁止可能会推动稳定币产品转向更简单的纯支付模式。基于活动奖励的支持者认为,这可能限制支付、交易、流动性及其他金融应用领域的创新。
所以,这场政策争论并不只是围绕 APY 展开,而是涉及稳定币应主要作为支付工具发挥作用,还是平台应能够围绕稳定币构建更广泛的金融产品。
什么是新的稳定币熔断机制?
最新的 9 月 14 日参议院草案引入了一项监管熔断机制,旨在应对社区银行存款大规模迁移的风险。
根据拟议机制,法律生效后的 18 个月内,如果未能阻止某些稳定币奖励安排,并因此对社区银行存款造成**“重大不利影响”**,财政部长将有权作出认定。该条款重点针对资产规模低于 100 亿美元的银行。如果满足规定条件,银行监管机构将被要求采取进一步监管措施。
因此,该机制不同于传统的交易市场熔断机制。它并非主要用于因价格波动而暂停稳定币交易,而是作为一种针对稳定币奖励经济影响的监管紧急刹车机制,尤其是在这些影响可能导致银行存款大幅流出的情况下发挥作用。
根据拟议机制,财政部长的相关权限具有临时性,机制将在法律生效后持续 18 个月。
熔断机制为何引发争议?
熔断机制是银行业与加密行业之间寻求妥协的一种尝试。
支持该条款的政策制定者认为,如果稳定币采用开始对社区银行存款造成可衡量的压力,该机制可以对此作出响应,同时避免从一开始就对奖励措施施加最严格的限制。
然而,银行业团体认为,这种方式可能过于被动。他们批评称,监管机构只有在大量存款已经迁移后才会介入。批评者还认为,《CLARITY 法案》在数字资产市场的其他领域削弱了投资者保护,尤其是对零售投资者的保护。在他们看来,一项要等到重大损害发生后才启动的保障机制,与旨在风险实现前加以阻止的预防性限制并不相同。
这场分歧解释了为什么即使经过数月谈判,第 404 条仍是《CLARITY 法案》中争议最激烈的部分之一。
第 404 条与《GENIUS 法案》
理解第 404 条时,还应将其与**《GENIUS 法案》**结合起来看。该法案建立了美国首个专门针对支付型稳定币的联邦监管框架。
《GENIUS 法案》已经限制获准的支付型稳定币发行方,不得仅因持有人持有、使用或保留支付型稳定币,就向其支付利息或收益率。美国联邦存款保险公司(FDIC)为实施《GENIUS 法案》而提出的 2026 年规则,同样涉及通过关联方或相关第三方向稳定币持有人支付收益的安排。
《CLARITY 法案》则针对市场结构中的另一部分。其第 404 条重点关注受监管的数字资产服务提供商,以及这些服务提供商可以向稳定币用户提供的奖励。
由此形成了更广泛的监管框架:发行方和中介机构都将面临对类似存款的稳定币收益进行限制,同时某些基于活动的激励措施仍有可能保留。
第 404 条可能如何改变稳定币产品?
如果按当前形式通过,第 404 条可能会推动平台重新设计稳定币奖励计划。
最简单的模式——存入稳定币、保持不动,并获得固定或可预期的回报——将面临最大的监管压力。平台可能转而重点提供与实际使用相关的奖励。
可能的产品设计包括:
• 稳定币支付返现
• 符合条件的转账奖励
• 商家或支付返利
• 忠诚度计划
• 流动性激励
• 与提供抵押品相关的奖励
• 与质押或生态参与相关的激励
这可能推动稳定币奖励从被动的余额型奖励更广泛地转向基于活动的稳定币激励。
不过,具体界限将在很大程度上取决于监管机构如何解释“在经济实质或功能上等同于”和“真实活动”等术语。参议院 5 月的框架要求联邦机构制定规则,明确允许开展的活动,因此,未来的规则制定将成为最终监管格局的重要组成部分。
第 404 条对稳定币采用和金融创新意味着什么?
其影响可能取决于哪种模式占据主导地位。
如果监管机构允许较广泛的基于活动的奖励,稳定币平台将能够继续使用激励措施来促进支付、转账、流动性和商家采用。这可能支持稳定币作为支付基础设施发挥作用,同时降低其与银行储蓄产品的相似程度。
如果规则被解读得更加严格,平台奖励用户的方式可能减少,并可能削减或取消部分现有稳定币计划。
熔断机制又增加了一层不确定性。即使某种奖励结构最初获得允许,最新草案仍可能赋予财政部一项临时机制,以便在稳定币驱动的存款迁移对社区银行构成重大问题时采取应对措施。
《CLARITY 法案》和加密监管接下来会如何发展?
最新参议院文本于 2026 年 9 月 14 日发布,此前参议院将于 9 月 15 日举行关键投票。众议院于 2025 年 7 月通过《CLARITY 法案》,随后该法案进入参议院审议程序;此前,法案还曾于 5 月以 15–9 的投票结果通过参议院银行委员会审议。
9 月版本反映了谈判期间提出的 120 多项实质性修改,其中包括新的稳定币存款外流机制。该版本还进一步明确了监管管辖权的划分。根据《CLARITY 法案》,证券交易委员会(SEC)负责监管证券和投资合同,商品期货交易委员会(CFTC)负责监管数字商品现货市场。对于涉及联邦证券法的加密货币发行,SEC 仍将保留监管权限。法案还将要求数字商品交易平台向 CFTC 注册;CFTC 的管辖范围包括对数字商品领域反欺诈行为的执法。
然而,法案能否通过仍无法保证。法案仍需通过参议院,并随后完成剩余立法程序,才能成为法律。
对于稳定币市场而言,接下来最值得关注的进展包括最终立法文本、参议院谈判期间对第 404 条的处理方式,以及后续是否会出台界定允许的基于活动奖励的监管规则。批评者还认为,数字商品的定义可能使部分资产绕过 SEC 的披露标准,而 CFTC 在监管面向零售用户的平台方面经验较少。
《CLARITY 法案》可能对稳定币用户意味着什么?
对用户而言,最大的潜在变化可能是,获得奖励的原因将比奖励本身更加重要。
仅因稳定币余额留在平台上就产生收益的模式可能受到限制。相比之下,与支付、交易、流动性、忠诚度或其他符合条件的活动相关的奖励,仍可能继续提供。
这并不意味着每个稳定币奖励计划在第 404 条下都会自动合法或违法。产品结构、经济实质、服务提供方的身份,以及未来的监管解释,都将产生影响。
因此,用户在评估未来产品时,应区分为获取收益而持有稳定币与使用稳定币参与可产生激励的活动。
常见问题
第 404 条是否禁止所有稳定币奖励?
不禁止。拟议条款针对的是在经济实质或功能上等同于银行存款利息的奖励。某些基于活动和交易的奖励仍可能被允许,但须遵守最终立法和监管规则。
哪些稳定币奖励可能受到限制?
主要基于持有支付型稳定币而产生的被动、类似存款的奖励,将面临最严格的限制。即使某些奖励被描述为激励措施或忠诚度福利,只要其复制了银行存款利息的经济效果,也可能受到限制。
什么是稳定币熔断机制?
熔断机制是最新《CLARITY 法案》草案中拟议的一项临时监管机制。如果支付型稳定币对特定社区银行的存款造成重大不利影响,该机制将赋予财政部长采取应对措施的权力。拟议权限将在法律生效后适用 18 个月。
银行为何担心稳定币奖励?
银行担心,具有吸引力的稳定币奖励可能会促使客户将资金从银行存款转移至加密平台。他们认为,大量存款流出可能减少可用于向消费者、小企业、农场和当地社区提供贷款的资金。
《CLARITY 法案》已经成为法律了吗?
没有。截至 2026 年 9 月 15 日,《CLARITY 法案》仍在美国立法程序中推进;如果最终通过,该法案将建立数字资产联邦监管框架。最新参议院草案于 9 月 14 日发布,时间上早于一项关键投票。在成为法律之前,其中的条款仍可能发生变化。
《CLARITY 法案》与《GENIUS 法案》有何不同?
《GENIUS 法案》建立了支付型稳定币发行的联邦框架,并已限制发行方仅因持有人持有稳定币,就向其支付利息或收益率。《CLARITY 法案》第 404 条则将政策讨论延伸至受监管的数字资产服务提供商提供的奖励,并试图区分被禁止的类似存款收益与允许的基于活动的激励;与此同时,该法案还将把数字商品置于 CFTC 的监管之下,并将投资合同资产置于 SEC 的监管之下。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
USDT0 是什么?基于 LayerZero 的跨链稳定币解决方案详解
什么是 USDe?解密 USDe 的多种收益方式
Circle 公司 与 USDC 稳定币专题分析
一文盘点全球合规稳定币