前言
如果说过去两年的美股交易核心是 AI 能涨到哪里,那么进入 2026 年下半年后,一个更重要的问题正在出现:当 AI 龙头已经成为市场最拥挤的增长交易之一,下一阶段的超额收益还会不会继续来自同一批股票?这并不意味着 AI 牛市已经结束。英伟达等核心公司依然受到强劲需求和资本开支周期支持,路透社 8 月的报道也显示,市场对 AI 交易的热情仍然很高。但与此同时,美股的市场领导权已经出现扩散迹象,工业、医疗和小盘股等板块在不同阶段获得资金关注。因此,AI 之后买什么真正讨论的不是放弃 AI,而是判断市场是否从单一主线进入多主线阶段。
核心要点
-
AI 龙头仍可能上涨,但 AI 全面上涨更可能转向 AI 内部分化
-
下一轮超额收益需要同时满足盈利改善、估值可接受和资金愿意迁移三个条件
-
工业、金融、医疗和小盘股的机会逻辑不同,不能简单理解为统一的价值轮动
-
如果利率保持高位,现金流和盈利兑现能力会继续成为估值的重要筛选器
-
判断轮动是否成立,要看盈利预期、相对强弱和资金持续性,而不是一两天的板块涨跌
AI 牛市为什么会自然走向分化
一轮强势主题行情很少以突然结束的方式收场,更常见的路径是内部结构发生变化。AI 也是如此。早期市场只要确认 AI 需求存在,就愿意给产业链中大量公司估值溢价;随着资本开支规模扩大,市场开始追问第二个问题:谁真正能够把 AI 投资转化成利润和自由现金流?
这就是 AI 牛市进入下半场的关键。并不是需求消失,而是定价标准提高。拥有真实订单、强现金流、技术壁垒和规模优势的公司仍然可能享受高估值;而只有概念关联、盈利兑现较弱的公司则更容易出现估值压缩。投资者因此会从买 AI 转向挑 AI。当市场内部出现这种筛选,资金自然会开始寻找其他板块的确定性。
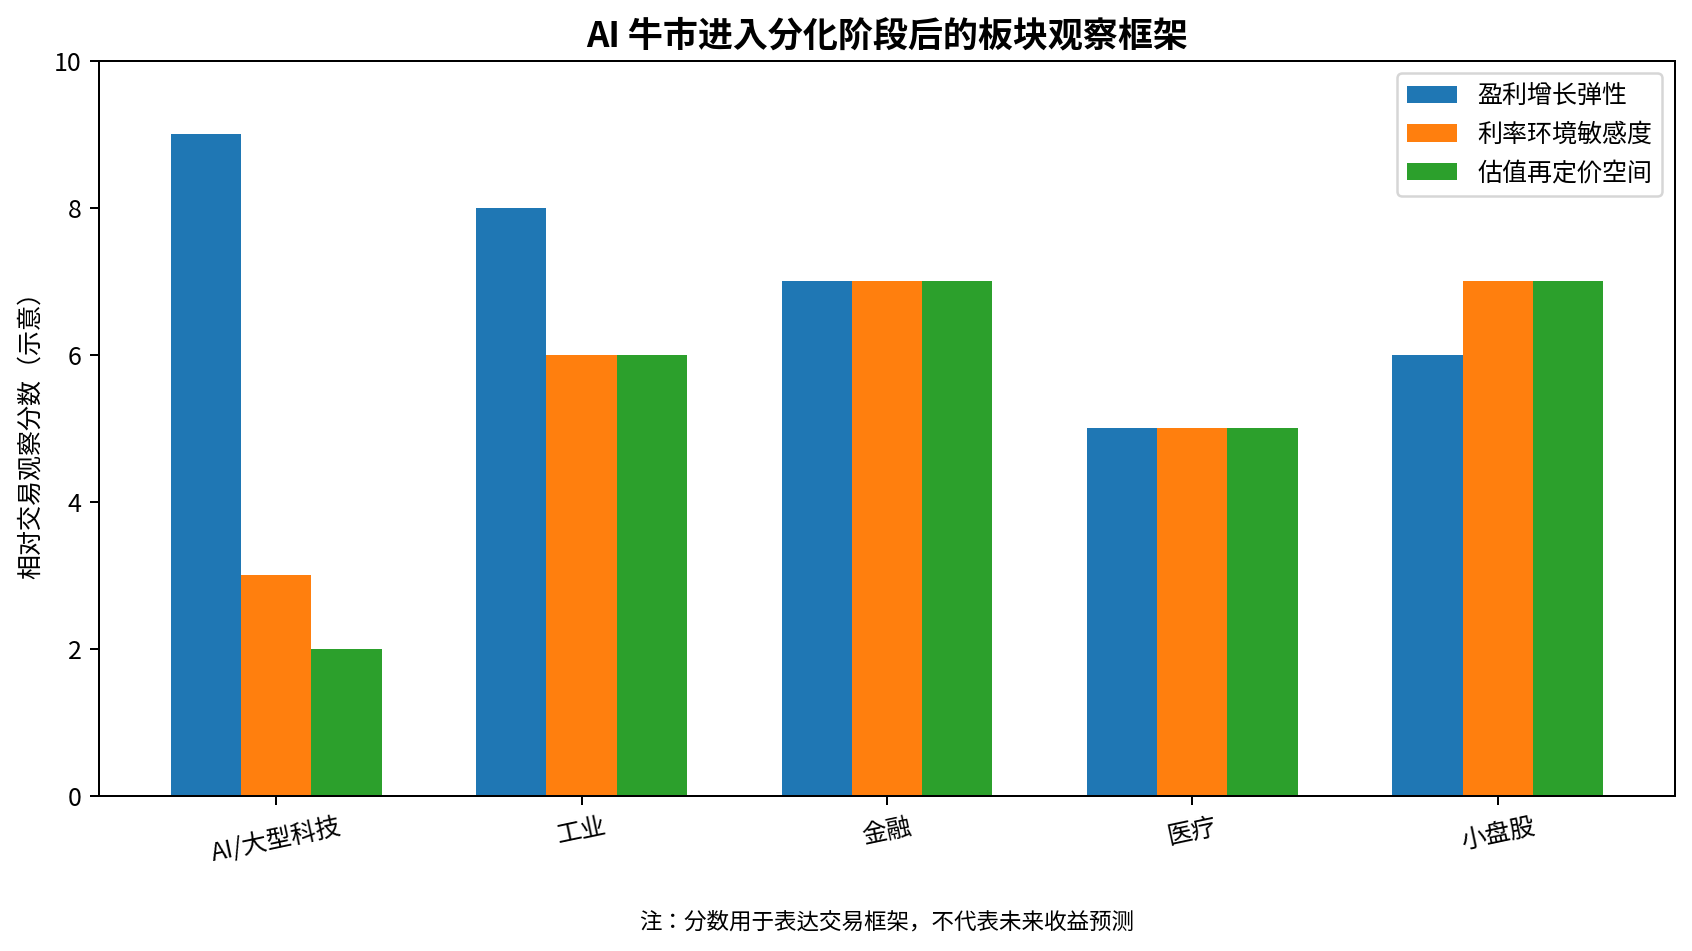
图:AI 牛市进入分化阶段后的板块交易观察框架
下一轮行情需要什么条件
一个新的板块要接过市场领导权,通常需要同时满足三件事:盈利预期改善、估值具有吸引力、资金能够持续进入。只有估值便宜而没有盈利增长,可能只是价值陷阱;只有盈利增长但估值已经极高,也很难形成持续的重估;如果基本面很好却没有资金关注,股价同样可能长期横盘。
因此,判断行业轮动不能只看某个板块最近涨了多少。更重要的是看未来 6 到 12 个月盈利预测是否上修、分析师是否开始提高目标价、机构是否增加配置,以及板块相对于 S&P 500 的相对强弱是否能够维持。真正的轮动通常会在盈利预期和价格趋势之间形成正反馈,而不是靠一两次事件驱动。
工业:AI 热潮之外的资本开支受益者
工业板块是一个值得观察的方向,因为它并不与 AI 完全相反,反而可能成为 AI 资本开支的间接受益者。数据中心建设需要电力、变压器、冷却设备、建筑服务、网络基础设施和工业自动化。与此同时,美国制造业投资和基础设施支出也会影响工业公司的订单周期。
但工业股的逻辑与 AI 龙头不同。它们通常没有同样高的增长预期,因此估值扩张空间取决于盈利周期和订单能见度。如果 AI 龙头的资本开支继续增长,工业链可能获得第二层收益;如果宏观经济出现明显放缓,工业板块又会受到周期压力。因此,交易工业股不能只讲 AI 外溢,还要验证订单、利润率和资本回报。
金融:利率与信贷周期决定上限
金融板块的核心变量是利率、净息差、信贷质量和资本市场活动。与高估值科技股相比,金融股的估值体系更多建立在当前盈利和账面价值之上,因此当市场开始担心成长股估值时,金融股有时会成为资金重新配置的对象。
但金融也不是简单的低估值替代品。如果经济明显恶化,坏账率上升会迅速侵蚀利润;如果长端利率高企但收益率曲线和融资条件不利,银行同样会承压。因此金融板块真正值得交易的环境通常是:经济没有明显衰退、信贷保持稳定、资本市场活跃,同时市场开始降低对纯成长股的估值容忍度。
医疗:防御属性与创新周期的结合
医疗板块的优势在于它不完全依赖企业资本开支和消费周期,同时部分创新药、医疗器械和服务公司拥有独立的增长驱动。如果市场从高估值科技转向更均衡的配置,医疗往往能够获得一定的防御资金。
不过医疗内部差异极大。大型成熟药企、医疗保险、医院服务、创新生物科技的盈利模式完全不同。交易时需要区分防御型医疗和创新型医疗:前者更依赖现金流和估值,后者更依赖临床、产品周期和监管事件。真正的板块轮动并不是买一个 ETF 就结束,而是进一步寻找盈利预期改善且估值没有提前透支的细分领域。
小盘股:最需要宏观确认的轮动
小盘股经常被视为市场风险偏好的温度计,因为它们对融资成本、国内经济和信用条件更加敏感。如果市场预期经济保持韧性、利率压力缓和,同时大型科技股估值开始受到约束,小盘股就可能成为资金寻找弹性的方向。
但小盘股的波动也更大。它们的盈利质量通常更分散,债务成本更敏感,因此如果利率重新上行,轮动可能迅速逆转。交易小盘股最重要的不是看到它们上涨就追,而是确认宏观环境是否支持持续的盈利改善。只有当盈利、融资条件和相对强弱同时改善,小盘股才更可能从短线反弹变成中期趋势。
如何判断轮动是真的还是假象
最简单的判断方法,是把价格、盈利、资金三条线放在一起。价格层面,看板块是否持续跑赢大盘,而不是只在一两个交易日领先;盈利层面,看未来盈利预期是否连续上修;资金层面,看成交量、机构配置和 ETF 资金是否支持趋势。
如果只有价格上涨而盈利没有改善,往往是交易性反弹;如果盈利改善但价格没有反应,可能是市场尚未形成共识;如果价格、盈利和资金同时改善,才更接近真正的趋势轮动。这个框架也适用于 AI 本身。未来最值得持有的 AI 股票,不一定是最热门的公司,而可能是那些能够证明收入增长、资本回报和自由现金流同步改善的公司。
AI 之外,不等于离开 AI
市场轮动最容易出现的误解,是把寻找 AI 之外的机会理解成卖掉所有 AI。实际上,更合理的组合逻辑可能是把 AI 从单一方向变成核心仓位之一,再用其他板块降低组合对单一估值体系的依赖。
如果 AI 龙头继续创造强劲现金流,它们仍然可能是组合中的核心资产;工业可以承接资本开支外溢,金融承接经济与资本市场活动,医疗提供防御和独立增长,小盘股则提供风险偏好上行时的弹性。这样的结构不是否定 AI,而是承认一轮成熟牛市最终需要更广泛的盈利来源。
接下来最值得观察的交易信号
第一,看 AI 龙头的盈利预期是否继续上修,以及资本开支能否带来更高回报。第二,看工业、金融、医疗和小盘股是否持续跑赢,而不是短暂补涨。第三,看长端美债收益率是否继续对高估值资产形成压力。第四,看市场上涨是否由更多公司参与,而不是继续依赖少数巨头。第五,看市场是否出现盈利扩散:越来越多行业开始贡献 S&P 500 的盈利增长。
如果这些条件逐渐同时出现,美股就可能从 AI 单主线牛市进入多主线扩散牛市。对交易者而言,最大的变化不是 AI 消失,而是市场开始要求每一个板块都回答同一个问题:你的盈利增长,为什么值得当前这个价格?
真正的轮动往往发生在盈利扩散之后
美股行业轮动最容易被误读的地方,是投资者往往先看到价格,再寻找理由。实际上,真正持续的轮动通常由盈利扩散推动。假设市场最初只有少数大型科技公司贡献盈利增长,那么指数自然会集中在这些公司;当工业、金融、医疗和消费等行业的盈利预期开始同步改善,市场才有条件把估值溢价扩散到更多股票。价格只是这一过程最直观的结果。
因此,下一阶段观察美股不能只盯着指数点位。更有价值的是看市场内部结构:上涨股票数量是否增加、等权重指数是否改善、周期行业盈利预测是否上修、企业资本开支是否继续、信用利差是否稳定,以及小盘股能否在利率压力下保持相对强势。如果这些指标同时改善,市场就更可能进入健康的广度扩张,而不是少数巨头继续推高指数。
AI 依然是这个过程的中心变量。因为 AI 资本开支不仅影响芯片和云计算,还会向电力、数据中心、工业设备、网络、安全和企业软件扩散。如果这些二阶受益行业开始兑现订单和利润,那么 AI 主题本身就会从一个集中度很高的交易,演变成更广泛的企业盈利周期。反过来,如果 AI 龙头继续增加资本开支,却迟迟看不到下游收入和现金流扩张,市场就会更加严格地要求估值回归基本面。
对交易者来说,这意味着仓位管理比简单的风格判断更重要。可以保留高质量 AI 龙头作为核心增长仓位,同时逐步寻找盈利改善、估值合理且相对强弱向上的行业。这样的策略不是预测哪一个板块一定成为下一任王者,而是在市场从单一主线向多主线扩散时,让组合拥有更多捕捉超额收益的渠道。
FAQ
AI 牛市进入下半场是不是意味着应该卖掉 AI?
不意味着。更合理的判断是 AI 内部分化,并观察其他行业是否形成持续的盈利与资金接力。
怎么判断行业轮动不是短线噪音?
至少同时观察相对强弱、盈利预期和资金持续性。三者同步改善,比单日涨幅更有意义。
下一轮最值得关注哪些板块?
工业、金融、医疗和小盘股都值得观察,但它们对应的宏观与盈利条件不同,不能简单地视为同一种交易。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章




Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%

什么是山寨币