前言
美国国债长期以来是全球资本市场最重要的基础资产之一。它不仅承担政府融资功能,也被广泛用于现金管理、抵押品管理、资产配置和风险对冲。传统金融体系围绕它建立了庞大的交易、托管、清算和结算基础设施。
因此,当美债开始以 Tokenized Form 进入区块链环境时,真正值得关注的并不是“美债也可以在链上交易”这一表面变化,而是一个更深层的问题:如果资产本身可以被数字化、程序化并接近实时结算,那么资本市场围绕资产建立的资金流转方式是否也会发生变化?
Ripple 关于 OUSG 在 XRPL 上线的案例提供了一个很直观的观察窗口。该案例强调了全天候申购赎回、RLUSD 结算以及机构流动性和抵押品管理等功能。 这些变化真正指向的并不是某一条公链,而是传统金融市场中长期存在的一个问题:资产已经高度数字化,但金融流程仍然存在大量时间和系统边界。
从美股交易和资本市场研究的角度看,Tokenized Treasuries 值得关注的原因,也因此不是它会不会改变某一天的市场行情,而是它可能逐步改变金融机构管理现金、抵押品和流动性的方式。
核心要点
-
美债是全球金融体系中重要的抵押品和流动性资产
-
Tokenization 可能首先改变结算和资金管理,而不是改变资产定价
-
24/7 的数字化金融基础设施可能降低部分资金闲置成本
-
Tokenized Treasuries 与稳定币可能形成新的现金管理组合
-
对股票投资者而言,更值得观察的是金融基础设施公司的长期收入结构变化
美债真正重要的地方,不只是收益率
股票投资者通常把美国国债理解为利率资产,但从金融体系角度看,美债的功能远不止收益率。它同时是全球金融机构进行流动性管理、抵押融资和风险配置的重要工具。
这意味着美债的数字化如果发生深刻变化,影响范围也可能超过债券市场本身。资产的交易方式、抵押方式、结算速度和资金调配方式,都可能受到影响。
传统金融体系已经高度电子化,但“电子化”和“Tokenization”并不是同一件事。电子化意味着信息和交易记录进入计算机系统;Tokenization 则进一步尝试让资产和规则本身成为可以被程序调用的数字对象。
这种差异非常重要。前者提高了信息处理效率,后者则可能改变金融机构之间如何协作。
资本市场的瓶颈越来越集中在资产之间
现代金融市场最大的效率问题之一,并不是某个单独资产无法数字化,而是不同系统之间缺乏统一连接。
一家机构可能在一个系统里持有现金,在另一个系统里持有证券,在第三个系统里管理抵押品。每一个系统都可以非常高效,但系统之间仍然需要对账、确认和结算。
Tokenization 的潜在价值恰恰在这里。IMF 认为 Tokenization 可以支持原子化结算、持续流动性管理和嵌入式合规,并可能成为金融架构的结构性变化。
如果资产和结算资产能够在更加统一的数字环境中互动,那么资金从一个金融用途转移到另一个金融用途的摩擦就可能下降。
Tokenization 真正值得关注的地方,并不只是把一张传统金融资产“搬到区块链上”。如果只是改变持有凭证,而交易、清算、托管和结算仍然依赖原有系统,那么数字化带来的效率提升其实相当有限。更重要的变化在于,当美债以 Tokenized Asset 的形式存在之后,资产本身开始具备更强的可组合性,它可以与稳定币、智能合约、链上借贷以及其他金融工具连接起来,使过去分散在不同机构和系统中的金融流程出现进一步整合的可能。
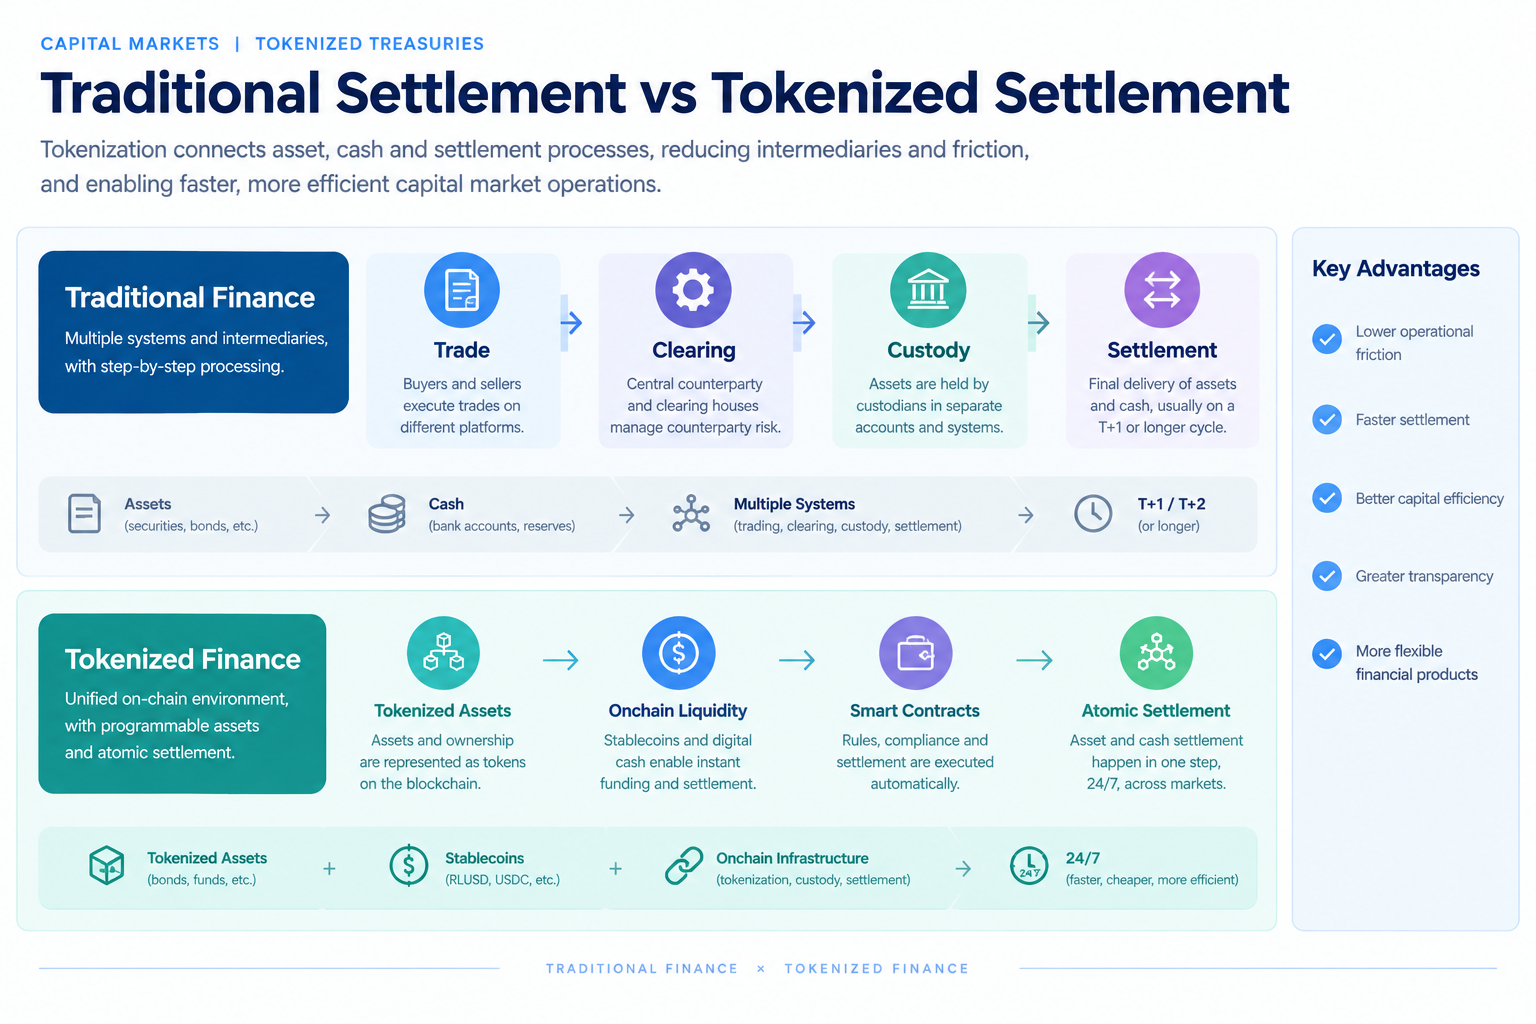
这种变化首先会体现在资金管理层面。传统金融体系中,机构需要在银行账户、券商账户、托管账户和不同的交易平台之间调配现金与证券,而资产转移往往受到营业时间、清算周期以及不同机构系统之间兼容性的限制。Tokenized Treasuries 则有机会让资产与数字现金处于更加接近的技术环境中。当资产、现金和交易规则都能够通过程序化方式进行管理时,资金不再只是等待结算完成后才能继续使用,而可以更接近实时地参与下一笔交易或金融活动。对于需要频繁管理流动性的大型机构而言,这种变化的意义可能比单纯的交易速度提升更大。
另一个值得关注的方向是抵押品市场。美债长期以来就是全球金融体系中最重要的高质量抵押品之一,但传统抵押品管理依然涉及托管、转移、估值和再利用等多个环节。Tokenization 并不会改变美债本身的信用属性,却可能改变抵押品流转的方式。如果 Tokenized Treasuries 能够与合规的链上借贷和结算系统结合,理论上可以让抵押品的确认、锁定、转移和释放更加程序化,从而减少部分操作摩擦。未来真正具有长期价值的应用,可能不是“在链上买一份美债”这么简单,而是让美债成为链上信用体系中的基础抵押资产。
这也解释了为什么 Tokenized Treasuries 与稳定币之间存在较强的互补关系。稳定币解决的是链上支付和结算中的数字现金问题,而 Tokenized Treasuries 更接近收益型资产和高质量抵押品。两者结合之后,链上金融就可能逐渐形成类似传统金融市场中的“现金 + 低风险资产 + 信用工具”结构。换句话说,Tokenization 的长期价值并不一定来自某一种资产本身,而可能来自不同类型资产能够在同一套数字化基础设施中进行组合、结算和管理。随着更多传统金融资产进入链上,这种组合能力的重要性可能会进一步提高。
24/7 市场并不等于 24/7 牛市
数字化资产经常被强调的一个优势是全天候交易。但对于资本市场而言,更重要的问题不是“交易时间变长”,而是资金管理周期是否因此发生变化。
传统市场存在明确的交易时段、结算周期和银行营业时间。这些时间边界会迫使机构保留一定的现金缓冲。对于大型金融机构来说,即使很小的资金闲置比例,也可能形成可观的机会成本。
如果部分高质量资产和结算资产能够在更连续的数字基础设施上运行,那么机构可以更灵活地进行资金再配置。Ripple 对 OUSG 的描述中就强调了全天候访问和资本效率。
但这并不意味着传统金融市场会立即变成完全 24/7。监管、托管、银行体系和法律制度都存在现实约束。因此,更合理的判断是:数字化会逐渐扩大金融市场能够连续运行的范围,而不是一次性取消所有传统时间边界。
对股票投资者意味着什么
对于美股投资者来说,真正值得观察的不是“哪只股票会因为 Tokenization 上涨”,而是哪些公司的业务模式可能从资本市场基础设施升级中获得长期收入。
交易所、托管机构、金融软件公司、支付公司、银行以及资产管理机构,都可能受到影响。不同公司的受益方式也不同:交易所可能获得新的资产发行和交易业务,托管机构可能增加数字资产托管收入,银行可能获得新的结算和现金管理需求。
因此,投资者可以建立一个“数字金融基础设施暴露度”框架,而不是寻找单一概念股。
第一层看公司是否拥有资产发行和交易入口;第二层看是否具备数字资产托管能力;第三层看是否能够提供稳定币、Tokenized Deposits 或其他结算服务;第四层则看这些能力是否已经转化为收入。
长期影响可能来自资本效率
资本市场技术升级最容易被忽视的地方,是它未必会直接产生一个新的巨大收入池,却可能持续降低整个系统的摩擦成本。
如果资产能够更快结算、抵押品能够更高效调动、现金缓冲需求下降,那么金融机构的资本利用率可能提高。对于资本密集型金融企业而言,这种变化可能最终反映到资产周转率、资本回报率和利润率。
因此,Tokenized Treasuries 的长期投资意义并不在于它是不是一个新的热门资产类别,而在于它是否能够改变金融系统中的资金效率。
对于股票市场来说,这是一种更加值得长期观察的变量。
FAQ
美债 Tokenization 会直接改变美债收益率吗?
不会。Tokenization 首先改变的是资产的表示、流动和结算方式,而不是美国国债本身的信用风险和定价机制。收益率仍然主要由宏观经济、通胀、货币政策和市场供需决定。
资本市场为什么需要 24/7 基础设施?
全天候基础设施的核心价值是提高资金配置连续性,而不是让所有市场参与者不停交易。对于现金管理、抵押品调度和跨市场结算而言,减少时间间隔可能降低部分资金闲置成本。
Tokenized Treasuries 会取代传统美债交易和托管体系吗?
短期内很难直接取代。Tokenized Treasuries 更现实的价值在于,为传统美债增加一种数字化的持有、转移和使用方式,并逐步连接稳定币、链上结算、抵押品管理等新型金融场景。未来更可能形成传统金融基础设施与链上金融基础设施并存、互相连接的市场结构,而不是简单地由其中一方完全替代另一方。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享


相关文章




Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%

什么是山寨币