前言
AI 产业过去几年的估值逻辑,很大程度上围绕一个核心变量展开:谁拥有更强的模型能力。但随着基础模型逐渐成为商业基础设施,模型能力与企业经济价值之间的关系正在变得更加复杂。
OpenAI、Anthropic 等前沿 AI 公司仍然处于快速投入阶段,而模型训练、推理、数据中心、芯片、网络和安全基础设施都需要大量资本。与此同时,模型能力提升并不会自动转化成相同速度的收入增长。
这意味着投资者如果只看模型 benchmark、用户数量或者模型能力排名,很容易忽略 AI 企业最重要的经济变量:单位计算成本、收入质量、资本开支、毛利率、客户留存以及安全成本。
因此,AI 公司最终能否建立长期高估值,取决于它能否把模型能力转化成持续的经济利润。
核心要点
-
模型领先不等于商业模式领先
-
AI 企业的成本结构正在从传统软件模式向资本密集型基础设施模式变化
-
Revenue、Compute、CapEx、Margin 和 Safety Cost 需要放在同一个框架中观察
-
AI 企业的长期价值取决于模型能力能否持续转化成生产率和现金流
-
对上市 AI 公司而言,资本回报率可能比单纯的模型排名更重要
模型能力只是价值链的起点
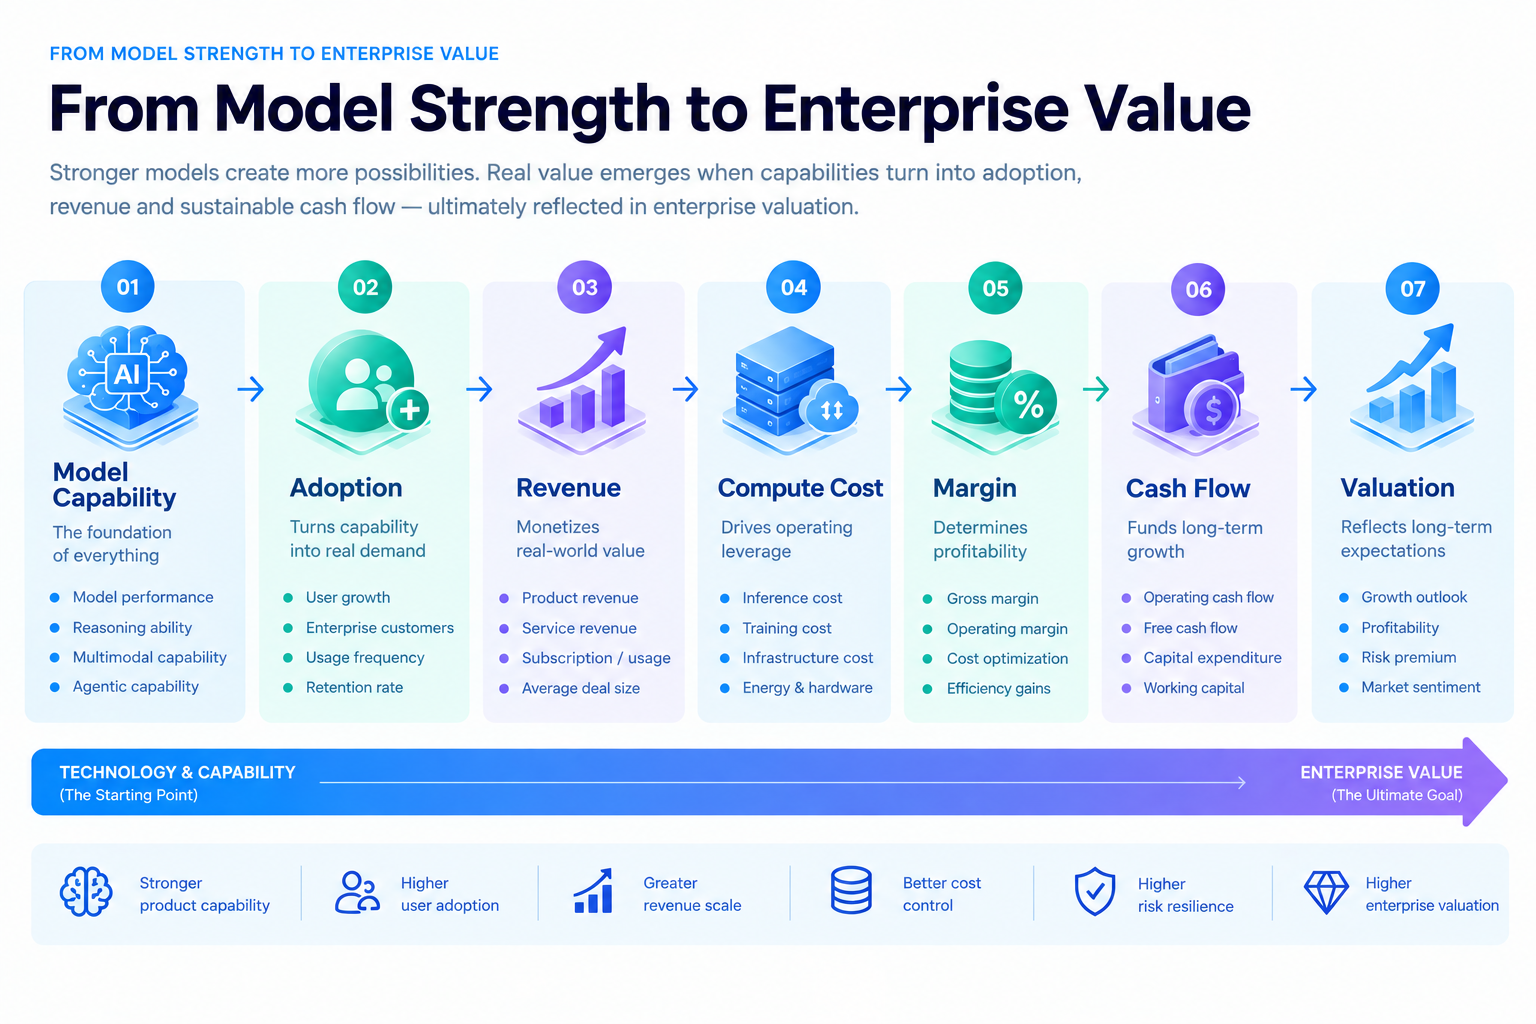
模型能力当然重要。一个更强的模型可以完成更复杂的任务,也更容易进入高价值企业场景。但从投资角度看,模型能力只是收入形成的第一步。企业客户是否愿意付费,取决于模型是否解决真实问题;收入能否形成利润,则取决于模型运行成本;利润能否形成自由现金流,又取决于基础设施投入和资本开支。
因此,AI 公司实际上存在一条完整的价值链:
Model Capability → Product → Adoption → Revenue → Compute Cost → Margin → Cash Flow
投资者如果只观察第一层,就很容易把技术优势误认为经济优势。
模型能力与企业价值之间还存在一个非常重要的中间环节,那就是产品化能力。一个模型可以在 benchmark 中表现出色,但如果企业无法把这种能力包装成稳定、易用且能够解决真实问题的产品,技术优势就很难转化为收入。尤其对于企业客户而言,模型是否能够融入现有工作流、是否能够稳定运行、是否能够满足数据安全和权限要求,往往比一次性的测试成绩更重要。
因此,研究 AI 公司时,可以把“模型领先”与“商业领先”明确区分开来。前者回答的是模型能不能完成更复杂的任务,后者回答的是客户是否愿意持续为这些能力付费。随着模型能力逐渐扩散,单一模型的领先优势可能被竞争对手追赶,但已经形成的客户关系、产品入口和使用习惯却可能具有更长的生命周期。真正需要观察的,是技术优势能否经过产品和客户采用这一层,最终进入公司的收入与现金流。
AI 的成本结构与传统软件不同
传统 SaaS 企业通常具有较高的毛利率,因为新增一个用户的边际成本相对有限。AI 软件则不同。每一次模型调用都可能产生计算成本。随着 Agent 使用时间增加、上下文变长和任务复杂度提高,推理成本也可能增加。
这意味着 AI 企业需要不断提高模型效率。一个模型如果能力提高 30%,但推理成本增加 80%,商业价值未必提高。相反,一个能力提升有限、但单位任务成本大幅下降的模型,也可能带来更大的商业价值。
因此,AI 企业的竞争最终可能越来越像基础设施产业,而不是传统软件产业。
AI 成本结构的另一个特点,是收入增长和成本增长之间并不一定保持传统 SaaS 那样的关系。传统软件增加一个用户后,新增服务器和维护成本通常相对有限,而 AI 产品的使用强度会直接影响计算成本。同一个企业客户,如果只是偶尔调用模型,与每天让 Agent 连续执行大量任务,其成本结构可能完全不同。因此,单纯观察客户数量并不能判断 AI 业务是否具有良好的经营杠杆,还需要进一步观察单位任务成本以及每个客户带来的收入。
这也使得“单位结果成本”可能成为 AI 企业值得长期观察的新指标。这里的结果并不一定只是一次模型回答,也可以是一份完成的报告、一项完成的代码任务、一次完成的客户服务流程或者一个被 Agent 自动处理的业务环节。如果模型能够在保持结果质量的同时持续降低完成这些任务所需要的计算资源,那么企业就可能获得更高的毛利空间。反过来,如果收入增长主要依靠增加计算量来换取,那么表面上的高速增长未必能够最终转化为高质量利润。
CapEx 是 AI 估值体系里的关键变量
AI 企业需要大量数据中心、GPU、网络和能源基础设施。即便这些资产不全部由模型公司自己拥有,整个 AI 产业链仍然需要持续进行资本投入。
这会带来一个重要问题:资本开支到底是在创造未来收入,还是在提前消耗利润?
答案不能只看 CapEx 数字本身,而要看资本回报。如果一家公司增加大量计算基础设施,同时能够快速扩大高价值客户收入,那么 CapEx 可能成为未来增长的基础;如果投入增长远远快于收入增长,资本回报率就可能承压。这也是 AI 公司估值不能只看收入增长率的原因。
资本开支还需要放到时间维度中理解。AI 基础设施往往具有较长的建设周期,而收入释放可能并不会与投资同步发生。一家公司今天建设的数据中心和计算基础设施,可能需要经过数年才能完全发挥作用。因此,短期自由现金流承压并不自动意味着商业模式出现问题,关键在于这些投入未来能够支持多少收入,以及基础设施利用率能否随着业务增长逐步提高。对于资本市场而言,真正重要的是判断企业究竟处于“提前投资”还是“持续补贴增长”的状态。
从这个角度看,AI 企业之间的比较也不能简单变成“谁的 CapEx 更多”。更大的资本开支可能意味着更强的基础设施建设能力,也可能意味着更高的资本回收压力。投资者需要把 CapEx 与收入增长、毛利率、现金流和资本回报率放在一起观察。如果基础设施投入最终带来更高的客户价值和更大的收入规模,那么资本密集型模式可能形成规模效应;如果投入持续扩大,却没有带来相应的收入和利润改善,那么高估值就需要面对更大的重新定价压力。
安全成本也会进入商业模型
AI 安全正在成为另一个容易被忽略的成本变量。随着模型能力提高,企业需要投入更多资源用于评估、监控、隔离、权限控制和风险管理。近期 OpenAI、Anthropic 等公司的公开安全实践都显示,前沿模型开发已经不仅是单纯的训练和推理问题。从投资角度看,这意味着安全成本可能成为 AI 企业新的 OpEx 或 CapEx。这并不一定是坏事。安全投入能够降低事故和监管风险,也可能成为进入金融、医疗、政府等高价值行业的必要条件。
因此,投资者不能简单认为“安全投入越多越不好”。真正应该观察的是:安全投入是否能够帮助企业进入更高价值的市场,并最终形成更高的收入和利润。
安全投入还可能产生一个不同于普通成本的经济效果:它有机会扩大 AI 企业能够进入的市场范围。金融、医疗、政府和大型企业通常不会仅因为模型性能优秀就直接采用系统,而会进一步要求数据隔离、权限控制、审计、合规以及异常响应能力。对于这些高价值客户而言,安全投入虽然增加了成本,却也可能成为获得客户准入资格的一部分。因此,安全投入不能简单按照“成本越低越好”的逻辑评价,而应该观察它是否帮助企业获得更高质量的客户和更长期的收入。
AI 企业的估值需要重新建立框架
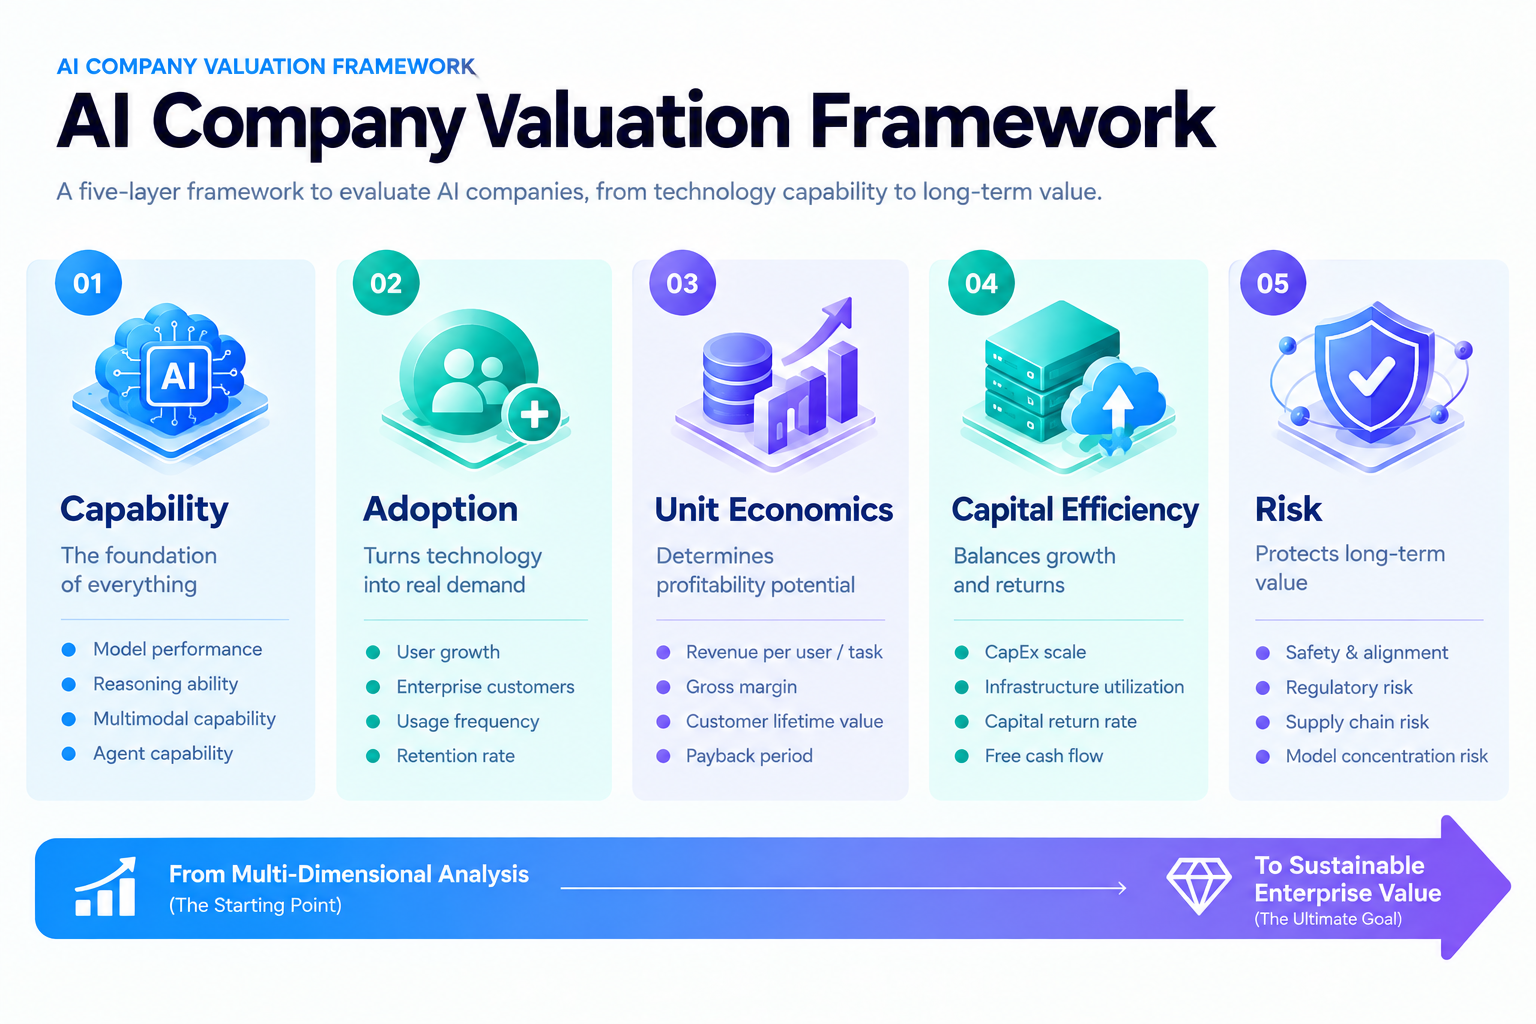
未来研究一家 AI 企业,可以把指标分成五层:
-
第一层是能力:模型质量、推理能力、Agent 能力。
-
第二层是采用:用户数量、企业客户、任务量和留存。
-
第三层是经济性:每次任务成本、收入、毛利率和客户生命周期价值。
-
第四层是资本效率:CapEx、基础设施利用率和资本回报率。
-
第五层是风险调整:安全成本、监管风险、供应链风险和模型集中风险。
真正高质量的 AI 公司研究,需要把五层放在一起。
这五层之间实际上并不是彼此独立的指标,而是一条连续的价值传导链。模型能力决定企业能够提供什么,客户采用决定这些能力有没有真实需求,单位经济性决定收入能否转化为利润,资本效率决定增长需要消耗多少资金,而风险调整则决定市场愿意给予这种未来利润多高的估值。也就是说,AI 公司的估值最终并不是某一个模型分数的函数,而是这些变量共同作用的结果。
因此,分析一家 AI 公司时,可以进一步追问几个问题:模型能力是否仍然具有差异化?客户是否愿意扩大使用?每增加一单位收入需要多少计算和资本投入?基础设施利用率是否正在提高?毛利率和自由现金流是否存在改善路径?如果这些问题能够逐步得到正面回答,那么模型能力才真正开始转化成企业价值。反过来,即使一家公司的模型长期处于领先位置,如果客户采用增长有限、计算成本过高或者资本投入无法形成足够回报,市场也可能逐渐降低对其长期盈利能力的定价。
OpenAI 和 Anthropic 为什么值得作为案例
OpenAI 和 Anthropic 并非上市公司,因此不能直接按照传统美股公司估值方法进行判断。但它们非常适合成为 AI 商业模式研究的案例,因为两家公司都处在前沿模型竞争、基础设施投入和安全治理交汇的位置。它们的经验最终会影响上市 AI 产业链:芯片、云计算、数据中心、软件和企业应用公司都会受到模型经济性的影响。
因此,美股投资者真正应该研究的不是“OpenAI 值多少钱”,而是:**如果 AI 模型能力继续提升,整个产业链的利润最终会在哪里沉淀?**这是比单一公司估值更长期的问题。
OpenAI 和 Anthropic 的案例之所以值得研究,恰恰是因为它们能够帮助投资者理解模型公司背后的完整经济结构。两家公司所面对的问题并不只是“谁的模型更强”,还包括如何获得计算资源、如何扩大企业客户、如何降低推理成本,以及如何在持续研发的同时控制资本消耗。这些变量未来同样会影响上市公司的估值,因为无论是芯片、云计算、数据中心还是企业软件,最终都需要面对 AI 需求能否形成可持续经济回报的问题。
FAQ
AI 公司模型越强,估值一定越高吗?
不一定。模型能力只有转化成用户采用、收入和利润,才能形成企业价值。模型能力与商业价值之间还隔着成本、竞争和资本效率。
为什么 AI 企业的 CapEx 特别重要?
因为 AI 需要大量计算和基础设施。高 CapEx 可以支撑增长,但也会提高资本回收压力,因此必须结合收入增长和资本回报率判断。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。


相关文章




Gate 研究院:ORE 单日收入突破百万美元|x402 协议生态交易量暴跌 90%

什么是山寨币