亚马逊(Amazon,NASDAQ:AMZN)是一家业务覆盖电子商务、云计算、数字广告及人工智能基础设施的美国科技企业。其中,Amazon Web Services(AWS)不仅是全球主要云计算服务平台之一,也是亚马逊利润结构中的重要组成部分。随着生成式 AI 和企业云服务需求扩大,亚马逊正在加大数据中心、服务器、网络设备及自研芯片等基础设施投入。
2026 年 10 月 29 日,亚马逊公布最新季度经营数据,预计全年现金资本开支约 2,200 亿美元。与此同时,截至第三季度末的过去 12 个月,经营现金流同比增长 29%,自由现金流却转为净流出 424 亿美元。这一变化使投资者更加关注 AI 基础设施扩张的资金需求,以及新增投资何时能够转化为可持续的现金回报。
对于 AMZN 股票而言,问题已经不只是 AWS 能否获得更多 AI 客户,而是亚马逊能否在扩大投资规模的同时,维持足够的现金创造能力。本文将从 AWS 商业模式、AI 资本开支、自由现金流及股票估值等角度,分析亚马逊 AI 投资与长期股东价值之间的关系。
核心要点
-
亚马逊持续扩大 AI 基础设施投资,2026 年预计现金资本开支约 2,200 亿美元,主要用于云计算、AI 及其他基础设施建设。
-
截至 2026 年 9 月 30 日的过去 12 个月,亚马逊经营现金流达到 1,683 亿美元,同比增长 29%,但自由现金流由上年同期净流入 148 亿美元转为净流出 424 亿美元。
-
AWS 是亚马逊重要的利润来源。2026 年第三季度 AWS 营收达到 460 亿美元,同比增长约 39%,营业利润达到 178 亿美元。
-
自由现金流反映企业在维持及扩大经营资产投入后剩余的现金创造能力,是评估 AI 投资可持续性和长期股东回报的重要指标。
-
AI 资本开支增加不一定意味着企业经营恶化,但投资者需要判断新增算力能否转化为持续收入、利润和未来现金流。
-
AMZN 股价不仅受到 AWS 业务表现影响,还取决于资本开支预期、投资回报周期、折旧费用、估值水平及整体市场环境。
亚马逊为什么持续扩大 AI 基础设施投资?
亚马逊扩大 AI 投资,主要与云计算市场的基础设施需求变化有关。传统云服务以通用计算、存储、数据库和网络服务为主,而生成式 AI 增加了对 GPU、专用 AI 芯片、高速网络及大规模数据中心的需求。对于 AWS 而言,满足这些需求不仅意味着采购更多服务器,也涉及供电、冷却、机房建设和软件平台的持续升级。
与软件产品不同,AI 算力服务需要在客户实际使用之前投入大量固定资产。数据中心建设、服务器采购和芯片部署通常发生在收入确认之前,因此云服务提供商必须提前判断未来需求,并承担基础设施投资可能无法充分利用的风险。
亚马逊的 AI 投资主要围绕三个方向展开:一是扩大 AWS 数据中心与计算资源规模;二是发展 Trainium、Inferentia 等自研 AI 芯片,以改善特定工作负载的成本结构;三是通过 Bedrock、SageMaker 等平台,为企业客户提供模型调用、训练、部署和应用开发能力。
这些投入之间存在协同关系。更多基础设施可以支持更大规模的客户需求,自研芯片有机会降低部分算力成本,而软件平台则帮助 AWS 将底层计算资源转化为可持续的服务收入。
不过,AI 基础设施投资也具有明显的周期性。服务器和芯片存在技术迭代,数据中心建设需要时间,客户需求也可能受到预算和市场竞争影响。因此,资本开支规模越大,企业越需要证明这些资产能够在未来产生足够的经济回报。
AWS 如何影响亚马逊的盈利能力与 AMZN 股票估值?
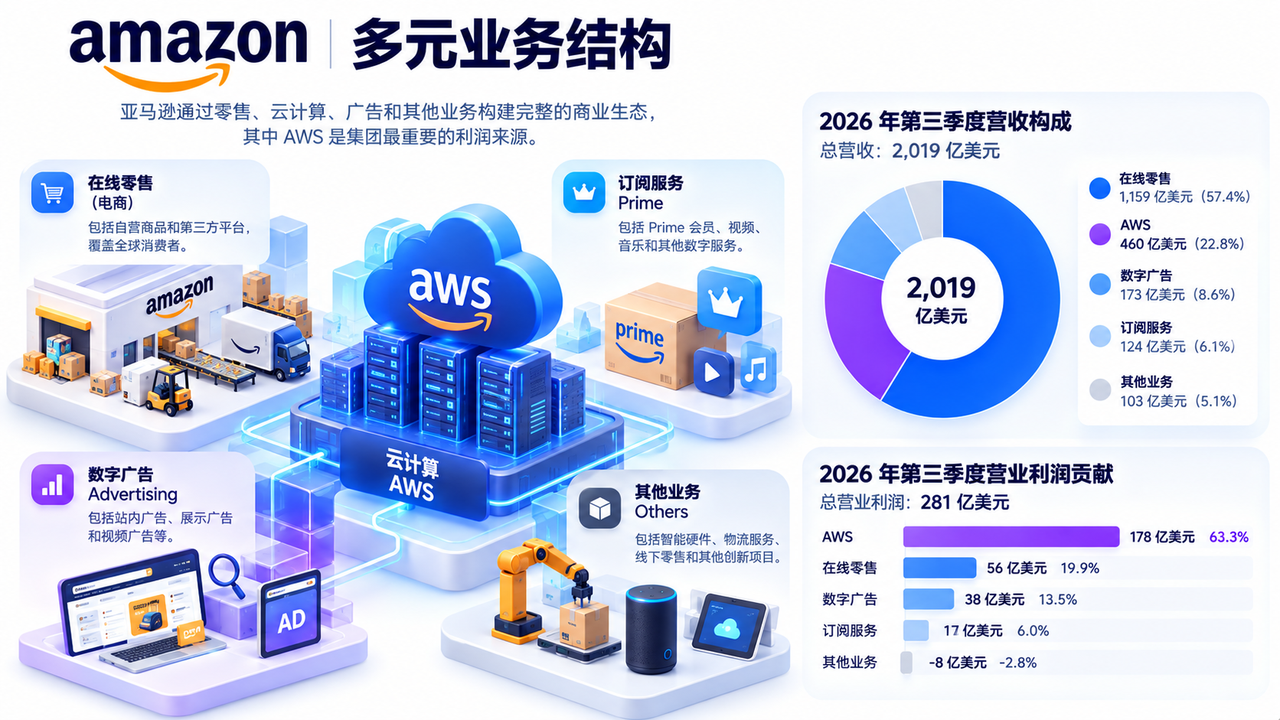
AWS 是理解亚马逊估值的重要业务板块。与零售业务相比,云计算通常具有不同的成本结构和盈利模式。零售业务需要承担物流、仓储、配送及商品履约成本,而 AWS 主要通过计算、存储、数据库、AI 服务及其他云产品获取收入。
从 2026 年第三季度数据来看,AWS 营收约 460 亿美元,营业利润约 178 亿美元。同期亚马逊整体营业利润为 281 亿美元,AWS 贡献了其中约 63%。这说明 AWS 虽然不是亚马逊收入规模最大的业务,但在集团营业利润中具有较高权重。
亚马逊
| 2026 年第三季度指标 | 数值 |
|---|---|
| 亚马逊总营收 | 2,019 亿美元 |
| 亚马逊营业利润 | 281 亿美元 |
| AWS 营收 | 460 亿美元 |
| AWS 营业利润 | 178 亿美元 |
| AWS 营业利润率 | 约 38.7% |
| AWS 占集团营业利润比例 | 约 63.3% |
对于股票投资者而言,AWS 的价值不仅体现在当前营业利润,还在于其未来增长能否形成长期现金流。企业云服务通常涉及持续使用、长期客户关系及复杂的技术迁移成本,这些因素可能支持收入稳定性,但并不能消除客户优化云支出或竞争加剧的影响。
随着 AI 工作负载增加,AWS 可能获得新的收入来源,但新增业务的利润率不一定与成熟云服务相同。高性能芯片、服务器折旧、能源和网络成本,都可能影响 AI 算力业务的实际盈利能力。
因此,市场对 AWS 的评估通常同时关注营收增长、营业利润率、基础设施利用率及未来资本投入需求。即使 AWS 收入表现良好,如果新增投资规模持续超过现金回报,投资者也可能重新调整对 AMZN 的估值预期。
自由现金流是什么?为什么比营收增长更能反映 AI 投资压力?
自由现金流(Free Cash Flow,FCF)通常是指企业经营活动产生的现金流,在扣除资本性支出后剩余的现金。它可以帮助投资者判断企业在维持和扩张经营所需资产投入之后,还能保留多少资金用于偿还债务、回购股票、开展新投资或增加现金储备。
在常见的简化计算方式中,自由现金流等于经营现金流减去资本开支。不过,不同企业对资本开支、融资租赁及设备采购的处理方式可能存在差异,因此分析时需要保持统计口径一致。
自由现金流与净利润存在明显区别。净利润采用权责发生制,包含折旧、摊销及其他非现金项目,而自由现金流更直接地反映企业当期现金流入与投资支出之间的关系。例如,一家企业可能通过新增 AI 服务获得较高收入,同时投入大量资金采购服务器和建设数据中心。在这种情况下,企业的收入与营业利润可能增长,但由于资本开支集中发生,自由现金流反而下降。
亚马逊目前正面临这种投资与现金回报之间的时间差。截至 2026 年 9 月 30 日的过去 12 个月,亚马逊经营现金流从上年同期的 1,307 亿美元增长至 1,683 亿美元,但自由现金流从净流入 148 亿美元转为净流出 424 亿美元。公司指出,主要原因是扣除资产出售收入和相关激励后的物业及设备采购支出同比增加约 948 亿美元,其中 AI 投资是主要驱动因素。
这组数据说明,亚马逊的经营现金创造能力仍在扩大,但基础设施投资消耗了更多现金。对于投资者而言,关键并不是自由现金流短期转负本身,而是这些投入能否在未来提高资产利用率、营业利润和现金回报。
因此,分析 AI 企业的自由现金流,需要同时观察经营现金流变化与资本开支周期,避免将短期现金流下降简单等同于经营恶化。
2,200 亿美元资本开支意味着什么?AI 数据中心投资如何影响现金流?
亚马逊预计 2026 年现金资本开支约为 2,200 亿美元。这一规模反映出 AI 和云计算基础设施建设对资金的高度依赖,也使资本配置成为市场评估亚马逊的重要因素。
资本开支(Capital Expenditure,CapEx)通常用于购买或建设能够在未来多个会计期间发挥作用的资产。对于 AWS,这些资产主要涉及服务器、网络设备、芯片及数据中心基础设施。
与日常经营费用不同,资本开支往往在现金流量表中较早体现,而相关资产的成本会通过折旧在未来多个期间逐步进入利润表。这意味着 AI 基础设施投资可能在不同阶段产生不同的财务影响。
在建设阶段,企业需要支付大量现金,导致自由现金流承压。进入运营阶段后,数据中心开始贡献收入,但折旧、电力和维护成本也会持续发生。如果客户需求足够强劲,新增收入有机会覆盖运营成本并形成回报;如果算力利用率不足,固定成本则可能拖累利润率。资本开支规模本身并不能说明投资效率。投资者还需要关注三个因素:新增资产何时投入运营、能够形成多少可持续收入,以及资产在技术更新之前能够产生多少累计现金流。
此外,AI 服务器与传统数据中心设备的经济寿命可能存在差异。芯片技术迭代速度、计算性能提升和能源效率变化,都可能影响资产折旧假设与实际使用周期。因此,亚马逊持续扩大 AI 投资的核心挑战,是在抢占长期市场需求与保持财务灵活性之间取得平衡。
AWS 收入增长为什么不一定立即转化为自由现金流?
AWS 的收入增长与自由现金流增长并不是同步发生的。原因在于云计算业务需要提前建设基础设施,而客户收入通常随着服务交付和资源使用逐步确认。
假设 AWS 为未来需求新建一批 AI 数据中心,服务器和芯片采购可能在项目初期就产生大量现金支出,但客户使用相关资源的收入可能在未来数年逐步实现。即使最终项目具有良好盈利能力,建设阶段仍可能出现现金流压力。
此外,AI 服务的盈利能力还受到基础设施利用率影响。对于固定资产投入较大的云计算业务,服务器闲置与高负载运行对应的单位成本差异可能较大。因此,新增算力能否持续获得客户需求,是决定投资回报的重要变量。
亚马逊也在通过自研芯片改善部分 AI 工作负载的成本结构。Trainium 等产品可以为特定训练和推理任务提供不同于第三方 GPU 的选择,但其经济效果仍取决于芯片性能、软件生态、部署规模及客户采用情况。
另一个需要关注的因素是 AI 服务的定价竞争。随着更多云服务商和专业 AI 基础设施企业扩大供给,部分算力服务可能面临价格调整压力。即使整体使用量增加,单位计算资源收入也未必保持不变。
因此,AWS 能否将 AI 需求转化为自由现金流,最终取决于收入规模、单位经济效益、资产利用率及资本开支之间的综合关系。
自由现金流如何影响 AMZN 股票估值?
自由现金流是股票估值的重要基础,因为企业的长期价值与未来能够创造并分配的现金密切相关。
在折现现金流估值(DCF)框架下,投资者会预测企业未来多个时期的自由现金流,并根据资金时间价值和风险进行折现。对于处于大规模投资阶段的科技企业,当前自由现金流可能受到资本开支影响,因此估值分析需要同时考虑未来现金流恢复的可能性。
亚马逊的特殊之处在于,它同时拥有成熟的零售、广告和云计算业务,又在 AI 基础设施领域进行大规模新增投资。这使其估值既受到现有业务盈利能力支撑,也受到未来投资回报预期影响。
如果市场认为新增 AI 基础设施能够带来长期稳定的客户需求、更高的经营利润和未来现金流,那么短期资本开支上升未必会削弱长期估值。
相反,如果市场担心投资回报周期延长、折旧成本增加或算力供给超过实际需求,即使公司营收持续增长,投资者也可能降低愿意支付的估值倍数。
2026 年 10 月,科技行业对 AI 投资的讨论逐渐从需求增长延伸至现金回报。Reuters 对大型科技企业的分析指出,资本开支规模与现金创造能力之间的关系,正在成为市场区分不同 AI 投资模式的重要因素。
不过,自由现金流不是唯一的估值指标。对于亚马逊这样的多业务集团,投资者还需要考虑 AWS 营业利润、零售业务效率、广告收入、净现金或债务情况,以及整体市场利率和风险偏好。
因此,AMZN 股价与自由现金流之间并不存在简单的线性关系。真正影响估值的是市场对未来现金流规模、增长速度和风险水平的综合判断。
如何判断亚马逊 AI 投资是否正在产生实际回报?
判断 AI 投资效果,不能只观察资本开支金额或单季度收入增长,而需要建立一组能够反映投资效率的指标。
首先是 AWS 收入与营业利润之间的关系。如果新增 AI 服务推动收入扩大,同时营业利润能够维持合理增长,说明相关基础设施有机会形成商业回报。但如果收入增长主要依赖高成本投入,利润率可能承受压力。
其次是经营现金流与资本开支的变化。经营现金流持续增长,说明企业核心业务具备一定的现金创造能力;资本开支则反映未来增长所需的资金投入。两者之间的差额可以帮助投资者观察现金回报周期。
第三是资产利用率与折旧成本。随着 AI 数据中心逐步投入运营,新增服务器能否获得稳定负载、单位算力成本能否下降,将影响未来利润和现金流。
| 观察指标 | 主要反映什么 | 需要注意的问题 |
|---|---|---|
| AWS 营收 | 云计算与 AI 服务需求 | 增长是否可持续 |
| AWS 营业利润率 | 云业务盈利能力 | AI 基础设施成本是否上升 |
| 经营现金流 | 核心业务现金创造能力 | 是否持续支持投资需求 |
| 资本开支 | 基础设施投资强度 | 投资规模与收入是否匹配 |
| 自由现金流 | 投资后的现金剩余 | 何时改善及改善的可持续性 |
| 折旧费用 | 既有资产成本分摊 | 是否影响未来利润 |
| 云服务定价 | 算力供需与竞争 | 单位服务收入是否承压 |
对于长期投资者而言,更有意义的观察方式是比较多个季度乃至多个年度的数据,而不是依据单次经营结果判断 AI 投资是否成功。
同时,企业管理层对未来需求和资本开支的预测属于前瞻性信息,实际结果可能受到宏观经济、技术竞争、供应链及客户支出变化影响。
AMZN 股价未来面临哪些主要风险与机会?
从长期角度看,亚马逊 AI 投资的潜在机会主要来自企业云计算需求、AI 模型训练与推理服务,以及自研芯片和软件平台之间的协同。如果 AWS 能够在扩大业务规模的同时改善基础设施利用率,新增投资可能逐步形成更稳定的利润和现金流。
亚马逊的多元化业务也提供了一定支撑。电子商务、广告及其他服务产生的现金流,可以在一定程度上帮助集团承担长期基础设施投资。但不同业务的经营周期和资金需求并不一致,集团整体现金流仍可能受到 AI 投资规模影响。
主要风险则集中在资本开支持续高企、数据中心建设周期延长、算力价格竞争及技术迭代加快等方面。如果新增 AI 资产的实际回报低于预期,企业可能面临利润率压力和自由现金流恢复缓慢的问题。
此外,利率变化和市场估值水平同样重要。当投资者要求更高的风险回报时,未来现金流的折现价值可能下降,进而影响成长型科技股票的估值。
因此,观察 AMZN 股价不能只关注 AI 投资金额,也需要将 AWS 盈利能力、自由现金流、资本开支效率和市场预期结合起来分析。
总结
亚马逊持续扩大 AI 投资,反映了云计算行业正在进入资本密集度更高的发展阶段。对于 AWS 而言,新增数据中心、服务器和自研芯片既可能创造长期业务机会,也意味着更高的前期资金投入。
2026 年最新经营数据体现了这种变化:亚马逊经营现金流保持增长,但大规模基础设施投资使过去 12 个月的自由现金流转为净流出。两项指标出现分化,并不意味着企业经营能力必然下降,而是反映了投资支出与未来收入之间的时间差。
对于 AMZN 股票,长期估值的关键不只是 AWS 能否扩大收入,还包括 AI 基础设施能否产生足够的利润与现金回报。投资者需要持续关注资本开支、资产利用率、折旧费用和自由现金流变化,才能更全面地理解亚马逊 AI 投资的经济价值。
FAQ
亚马逊为什么要投入大量资金建设 AI 数据中心?
AI 模型训练和推理需要大量计算资源、网络设备及能源基础设施。AWS 为满足企业客户需求,需要提前建设相关算力和数据中心设施,但这些投资的回报通常需要在未来逐步实现。
亚马逊自由现金流为负是否意味着公司亏损?
不意味着。自由现金流与净利润是不同的财务指标。企业即使实现会计利润,也可能因为大量资本开支而出现自由现金流净流出。
AWS 收入增长为什么没有直接改善自由现金流?
AWS 收入随着服务交付逐步形成,而服务器、芯片和数据中心建设通常需要提前投入现金。收入确认与资本支出的时间差可能使自由现金流短期承压。
自由现金流越高,AMZN 股价就一定越高吗?
不一定。股价还受到未来增长预期、盈利能力、估值倍数、利率和市场风险偏好等因素影响。自由现金流是重要指标,但不能单独决定股票价格。
分析亚马逊 AI 投资应该重点关注哪些指标?
可以重点观察 AWS 营收、营业利润率、经营现金流、资本开支、自由现金流及折旧费用,并结合多个季度的数据判断新增投资是否正在形成持续回报。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章
GateClaw 与 AI Skills:Web3 AI Agent 的能力体系解析
GateClaw 的核心功能:Web3 AI Agent 工作站能力解析
一文盘点 Top 10 AI Agents
什么是 TAO?Bittensor 代币经济学、供应模型与激励机制详解
解读 Vana 的野心:实现数据货币化,构建由用户主导的 AI 开发生态