核心要点
-
AI Agent 与 Copilot 的区别,在于前者开始从“辅助操作”走向“自主完成任务”
-
传统 SaaS 的核心指标是用户席位,Agent 时代可能转向任务量、调用量和业务结果
-
简单工具型 SaaS 更容易受到冲击,掌握企业数据、权限、流程和系统记录的软件反而更有护城河
-
软件行业近期反弹说明市场正在重新评估“AI 必然杀死 SaaS”的叙事
-
真正值得观察的不是 AI 会不会替代软件,而是软件能否成为 Agent 的基础设施
AI Agent 为什么让 SaaS 重新成为一个值得交易的主题
过去两年,AI 与 SaaS 的关系一度被描述成“替代”。如果大模型可以直接生成报告、分析数据、写代码并完成客户服务,那么企业是否还需要购买大量软件?这种担忧直接打击了软件公司的估值,因为传统 SaaS 的商业模式建立在用户席位、续费率和企业软件预算扩张之上。
但 2026 年市场开始出现另一种解释。软件板块在经历“AI 会摧毁 SaaS”的估值冲击后重新走强,Salesforce 等公司的业绩和 AI 产品进展让投资者重新思考:AI 不一定减少软件调用,反而可能把软件变成 Agent 工作的后台。人类使用软件的时间可能减少,但机器调用软件的次数可能增加。
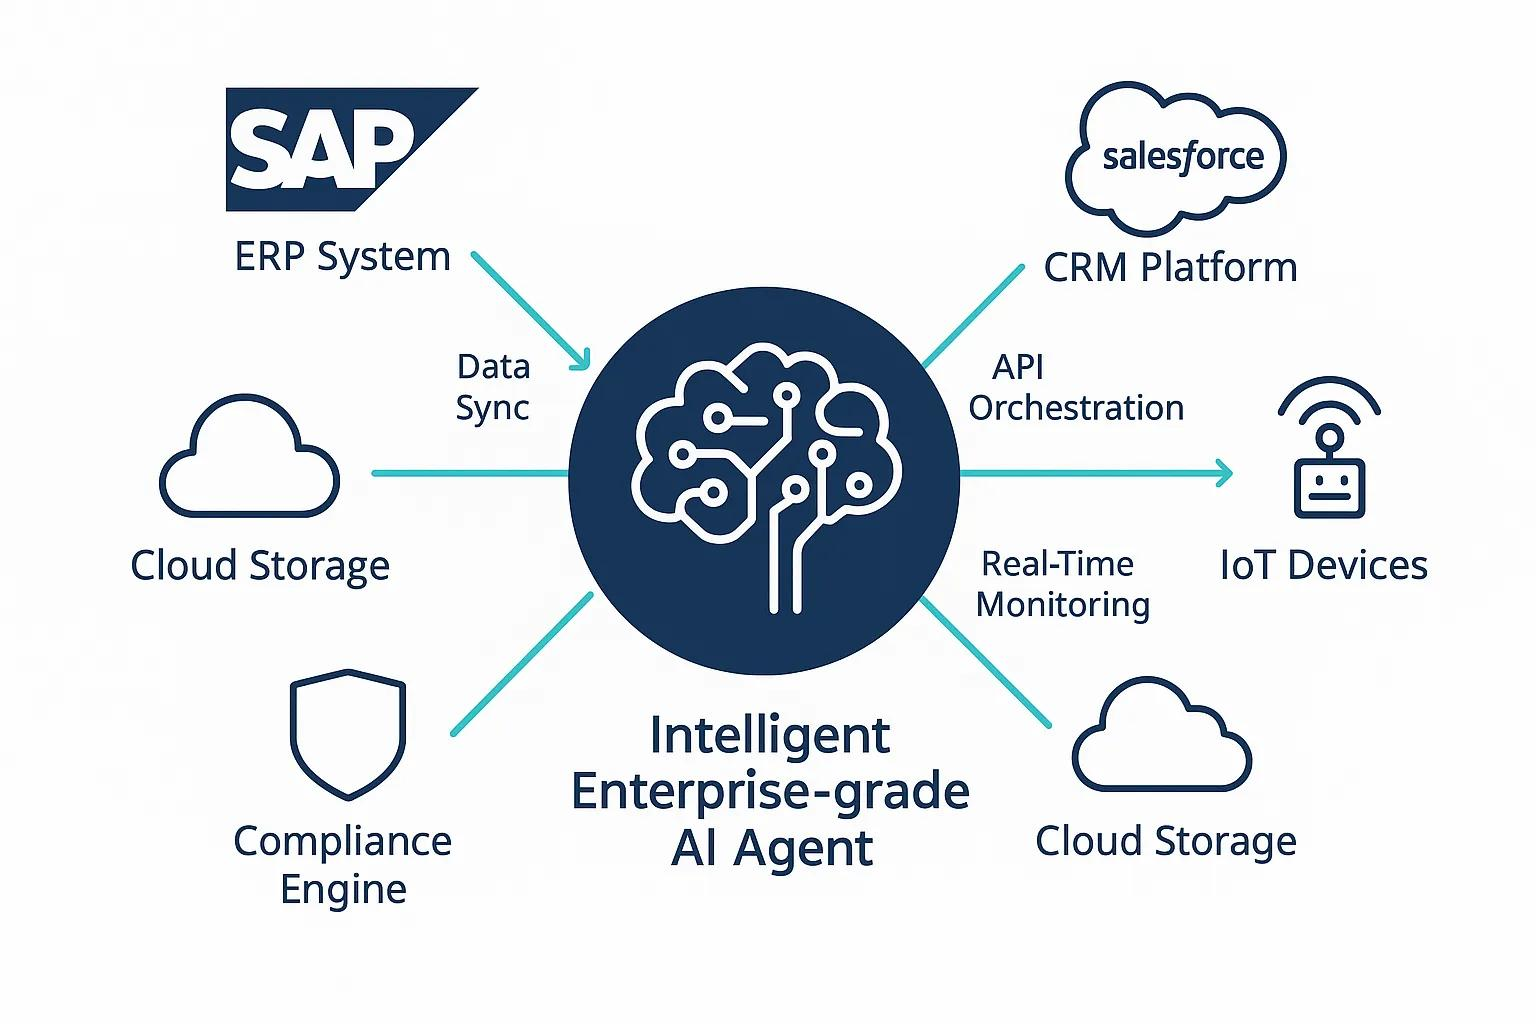
Copilot 主要是在原有软件界面旁边增加智能助手,而 Agent 更像一个能够规划任务、调用工具、读取数据并完成流程的数字执行者。它不一定每天登录 CRM,却可能持续调用 CRM、数据库、邮件、文档和权限系统。软件因此从“人操作的工具”变成“机器工作的基础设施”。
SaaS 最大的变化,不是软件消失,而是“用户”发生变化
传统 SaaS 的增长模型是企业增加员工、员工需要账号、账号增长带动订阅收入。因此席位数、每用户平均收入和净收入留存率长期是软件公司的核心指标。
Agent 时代可能改变这一结构。一个企业可能减少部分人工操作席位,却同时增加大量自动化任务。销售 Agent 可以整理客户资料并更新 CRM;财务 Agent 可以读取发票、调用 ERP;客服 Agent 可以查询知识库并执行退款。软件的价值开始从“有多少人在用”转向“完成了多少工作”。
这意味着收费模式可能从单纯按席位,向席位加用量、按任务甚至按结果收费演变。如果 Agent 扩大软件调用量,单位用户减少未必意味着收入下降;反过来,如果 Agent 直接绕过某个软件重新组合功能,原本靠界面收费的软件就会受到挤压。
为什么简单 SaaS 更危险,而系统型软件可能更强
最容易被替代的通常是功能简单、数据壁垒低、用户迁移成本低的工具。一个生成摘要、整理文本或制作简单报告的应用,很容易被通用 Agent 吸收。
真正更有价值的是掌握企业长期数据和业务规则的软件。CRM、ERP、数据库、安全和身份管理系统不仅提供功能,还保存企业运行中的事实记录。Agent 可以替代人工操作,却很难轻易替代这些系统作为“事实来源”和“权限中心”的角色。
因此,AI Agent 时代的软件竞争可能出现反直觉结果:前端界面的重要性下降,后端系统的重要性上升。过去软件公司争夺的是用户每天打开多少次页面;未来更重要的是 Agent 完成一项业务任务时必须经过哪些系统。
Agent Economy 正在逼迫 SaaS 重写定价模型
如果一个 Agent 每天执行数千次任务,传统的“每人每月多少钱”就不再完全适用。企业可能需要大量自动化任务,却不需要同等数量的人类席位。
未来软件定价可能出现三种方向:席位与用量并存;按任务或业务结果收费;软件成为企业 Agent 的治理、权限和数据平台。对于软件公司而言,这既是风险,也是机会。
投资者也需要改变指标体系。除了收入和利润,还要观察 Agent 使用量、自动化任务量、AI 产品收入贡献,以及 AI 推理成本能否被新增收入覆盖。
AI Agent 的真正入口,可能不是聊天窗口,而是企业数据与权限
如果 Agent 要真正替企业执行任务,它必须知道企业内部发生了什么,也必须知道自己“能做什么、不能做什么”。这让数据和身份权限成为新的核心基础设施。模型可以负责理解自然语言,但客户名单、合同、财务记录、库存和员工信息仍然需要从企业系统中获得。
这也是传统 SaaS 的重要护城河。一个新模型可以在几个月内获得很强的通用能力,却很难复制一家企业多年积累的数据关系、审批规则和权限体系。谁能够让 Agent 在安全边界内访问这些资源,谁就更有机会成为企业 AI 的长期基础设施。
因此,未来企业软件的竞争可能从“谁拥有最好用的界面”转向“谁拥有最可靠的数据连接和权限控制”。这会让数据库、身份管理、网络安全和 API 管理等看似幕后环节的重要性明显提升。
SaaS 的第二增长曲线,需要证明一件事:AI 带来的收入超过 AI 的成本
AI 产品并不是免费增加收入。每一次模型推理都需要计算资源,复杂 Agent 任务还可能连续调用多个模型和企业系统。如果软件公司只是把 AI 功能加入产品,却无法提高客户付费金额或扩大软件使用量,那么 AI 反而可能压缩原有利润率。
因此,投资者判断“AI 是否带来第二增长曲线”时,不能只看 AI 功能上线数量,而应该看单位客户收入有没有增长、客户是否扩大使用范围,以及 AI 毛利率是否随着模型成本下降和规模效应改善。
这也是软件行业从“AI 故事”进入“AI 财务验证”的关键一步。只有当 AI 同时带来更高的客户价值和可持续的单位经济效益,Agent 才会真正从产品创新变成软件公司的新商业模式。
关键观察
| 软件类型 | AI Agent 带来的影响 | 核心观察指标 |
|---|---|---|
| 简单工具型 SaaS | 容易被通用模型和 Agent 吸收 | 功能差异化、迁移成本、用户留存 |
| 系统型软件 | 可能成为 Agent 的数据与权限基础设施 | 数据壁垒、工作流覆盖、API 调用量 |
| 平台型 SaaS | 有机会成为企业 Agent 的治理与执行平台 | AI 收入、Agent 使用量、生态规模 |
| 垂直行业软件 | 取决于行业知识与业务流程壁垒 | 行业数据、合规能力、自动化率 |
FAQ
AI Agent 和 Copilot 有什么区别?
Copilot 主要在现有软件中辅助用户,而 Agent 更强调自主规划、调用工具和执行多步骤工作。
AI Agent 会不会让 SaaS 消失?
更可能发生的是 SaaS 分化。简单功能型软件更容易被吸收,掌握数据、权限和关键工作流的系统型软件可能反而获得更多机器调用。
为什么 SaaS 可能从按席位收费转向按用量收费?
因为 Agent 不一定对应一个人类账号,任务量、调用量和业务结果会成为更自然的计费单位。
投资者看 AI 软件股最应该关注什么?
关注 AI 产品的真实收入贡献、客户扩容、Agent 使用量、数据与工作流壁垒,以及推理成本能否被新增收入覆盖。
AI Agent 最大的行业风险是什么?
如果价值被模型厂商或新的 Agent 平台截走,传统软件可能从主入口变成后台供应商,议价能力随之下降。
* 投资有风险,入市须谨慎。本文不作为 Gate 提供的投资理财建议或其他任何类型的建议。
* 在未提及 Gate 的情况下,复制、传播或抄袭本文将违反《版权法》,Gate 有权追究其法律责任。
分享
目录


相关文章

CKB:闪电网络促新局,落地场景需发力
ONDO 代币经济模型:如何激励平台增长与参与?
什么是加密货币中的完全稀释估值(FDV)?
JTO 代币经济学解析:分配、用途与长期价值
什么是 TAO?Bittensor 代币经济学、供应模型与激励机制详解