


东盟数字支付与跨境金融

2021 年至 2024 年间的关键里程碑包括 2021 年泰国与新加坡连通 PromptPay 与 PayNow、2023 年马来西亚—新加坡连通 DuitNow 与 PayNow,以及在东盟国家间扩展二维码合作。东盟在发展中地区的零售跨境连通性方面处于领先地位。这些进展降低了汇款成本,支持旅游与电子商务,并推进区域一体化。本文介绍了具体方案、中央银行的角色、相关风险、加密资产的连通性,以及面向 2030 年的展望。
2010 年以来东盟数字支付的发展
2010 年前,东南亚在跨境支付上高度依赖现金与慢速的代理行结算,支付系统分散,国际结算往往耗时数天。
过去十年改变了这种格局。区域内相继推出了国内即时支付通道:
-
泰国 PromptPay(2017 年)——目前泰国即时支付占国内交易的 77%
-
Singapore FAST (2014) and PayNow (2017)
-
Malaysia DuitNow (2018)
-
Indonesia BI-FAST (2021)
-
Philippines InstaPay (2018)
-
Vietnam NAPAS 24/7
金融科技的创新推动了东盟数字支付的快速增长,消费者正从以卡为中心的支付习惯转向账户对账户与二维码支付。移动钱包与即时支付的使用在区域内迅速扩大。在数字钱包渗透率排名前十的国家中,有一半来自东盟;数字钱包也在推动东盟国家的跨境支付。柬埔寨的账户持有率自 2011 年的 3% 提升到 60%,证明采纳速度可在短期内发生显著变化。这些国内通道成为当前跨境数字支付与区域支付连通性倡议的基石。
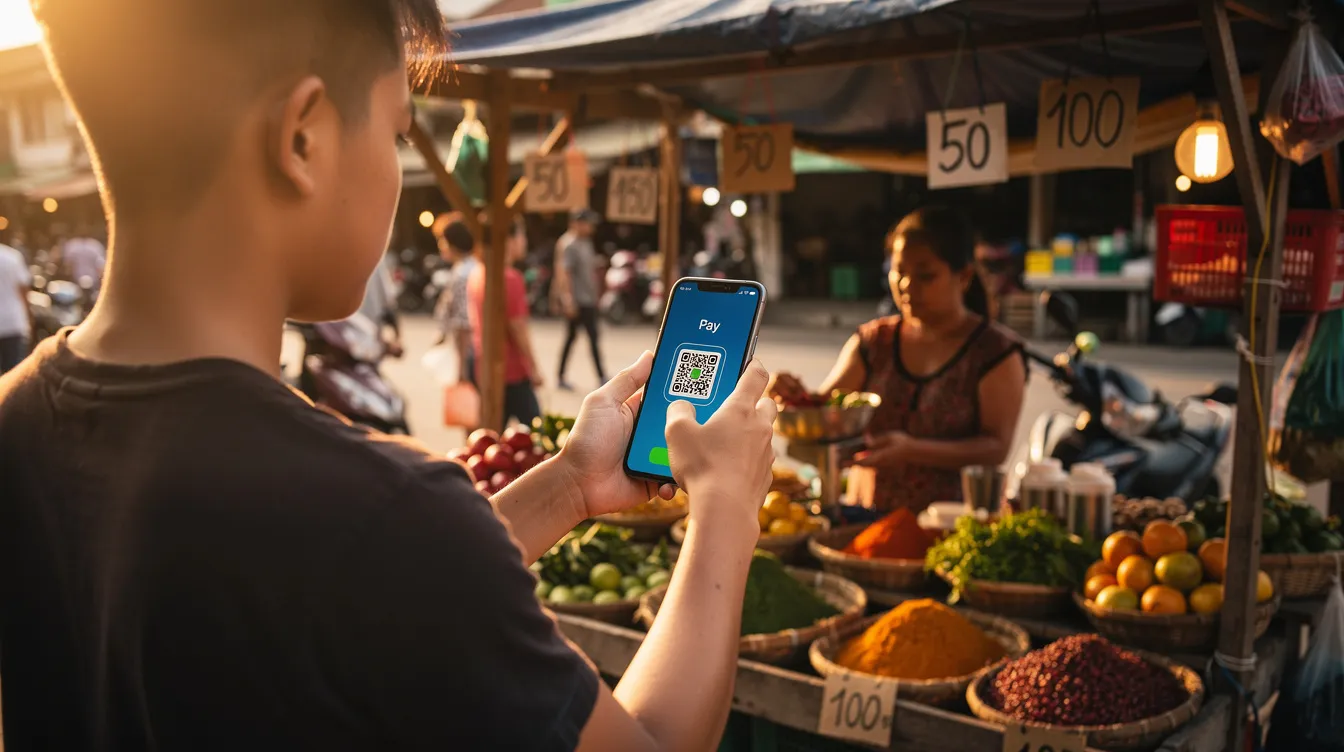
Flagship Cross-Border Instant Payment Linkages in ASEAN
跨境 FPS(快速支付系统)连通将各国的国内快速支付系统连接起来,使一国用户能够像进行本地转账一样向国外汇款或向国外商家付款——通常使用手机号码等代理标识,实现近实时结算且成本低廉。
PromptPay 与 PayNow 自 2021 年 4 月起连通以来,实现了泰国与新加坡之间的低成本移动转账。该连通每日限额为 SGD 1,000,通常在不到一分钟内完成结算。到 2022 年中,泰国的 PromptPay 每月通过该通道处理超过 65,000 笔跨境交易,且该数字持续增长;在稳态下,该连通每月可达 65,000 笔以上。
其他双边连通包括:
-
PayNow–DuitNow(新加坡—马来西亚,2023 年 3 月上线)
-
DuitNow–PromptPay (Malaysia–Thailand)
-
Planned expansion to Indonesia's BI-FAST and the Philippines' InstaPay
自 2021 年以来,东盟的跨境支付连通数量显著增长。这些系统通常采用 ISO 20022 消息标准,并在身份别名管理上采用共同标准,从而实现互操作性与有竞争力的外汇定价。
举例说明:一名在新加坡工作的泰国工人使用收款人的泰国手机号码将款项汇回国内。转账在不到一分钟内完成,费用远低于传统汇款服务,收款方直接收到泰铢。
Regional QR Code Payment Connectivity and Everyday Use Cases
除了账户对账户的跨境转账外,东盟还在推动零售与旅游领域的二维码互通。双边二维码连通已覆盖泰国—马来西亚、泰国—柬埔寨、印度尼西亚—泰国、印度尼西亚—马来西亚,以及在更广泛的东盟二维码支付连通框架下的新加坡—泰国等路径。
例如,一位从马来西亚到曼谷旅行的旅客可用她的 DuitNow 应用扫描商家的本地二维码。后台将自动完成外汇转换,商家即时收到泰铢,旅客以林吉特付款——无需刷卡终端或现金兑换。
对商家与企业的好处包括:
-
手续费低于卡组织佣金
-
即时支付确认
-
更透明的外汇处理
-
为没有 POS 终端的小微企业提供金融包容性
结合数字身份与互通银行服务,可以进一步推动东盟跨境商业的数字化,使二维码支付对更多跨境商家可及。
Role of Central Banks and Regional Policy in Payment Connectivity
包括 MAS(新加坡)、BOT(泰国)、Bank Indonesia、BNM(马来西亚)与 BSP(菲律宾)在内的中央银行正积极推动支付连通。它们的协调决定了跨境连通的监管框架、技术标准与监管监督方式。
关键政策节点包括:
-
《东盟领导人宣言》:推进区域支付连通性并促进本币交易(2023 年 5 月)
-
MoUs among central banks on regional payment connectivity (2022–2023)
-
ASEAN aims to finalize the Digital Economy Framework Agreement by 2025, harmonizing rules on digital trade and digital payments
Project Nexus 为 BIS Innovation Hub 的倡议,旨在通过共享的多边平台标准化国内支付系统之间的连接。初始参与方包括泰国、新加坡、马来西亚、菲律宾和印度。2025 年成立了 Nexus Global Payments 这一法人实体,以推动项目进入实际实施阶段。
地方货币交易框架旨在减少东盟内部结算对美元的依赖。区域内越来越多的交易以本币而非美元进行结算,金融机构之间的双边协议正在将这一转变付诸实践。在推动此类创新的同时,中央银行也必须兼顾反洗钱、数据保护、外汇监管与运营韧性等监管要求。
Impact on Financial Inclusion, SMEs, and Regional Integration
更便宜、更快速的跨境支付能够显著促进金融包容性与包容性增长。移工通过即时跨境支付而非传统汇款服务将款项汇回,直接受益于更低的汇款成本。
对中小企业而言,即时支付解决方案能缓解 B2B 支付的痛点——加快开票与收款速度,减少对代理行结算的依赖,从而改善现金流并促进参与区域电商供应链。例如,位于曼谷的中小企业向新加坡卖货,可通过 PromptPay-PayNow 在约一分钟内收到款项。
但差距仍然存在。东盟在数字金融服务的可得性方面仍不均衡。电子货币账户的采纳在各国间差异明显,城市地区远高于农村。智能手机普及率、金融素养、跨境身份验证难题以及部分地区仍偏好现金的现实,都限制了数字支付在推动金融包容性方面的覆盖范围。
Risks, Challenges, and Policy Trade-Offs in Cross-Border Digital Payments
更快且更廉价的跨境支付带来了新的风险。随着即时数字支付的普及,网络安全风险上升,包括对支付系统基础设施的攻击、数据泄露,以及跨越多个时区与司法辖区的结算风险。
东盟的跨境支付也受监管碎片化影响。跨境 B2B 支付面临各司法辖区间的监管差异——不同的反洗钱门槛、数据本地化规定、消费者保护标准与争议解决机制。汇率波动进一步增加了企业与支付服务提供商的外汇风险。
批发层面的整合还面临结构性障碍,包括各国支付系统运营者的技术准备度不一。若缺乏 Project Nexus 这类多边方案,区域可能形成一系列缺乏共同标准与一致用户体验的双边连通。
用户教育至关重要。随着数字支付规模扩大,政府与金融机构需帮助用户了解费用、外汇加价与防诈措施,尤其针对数字与金融素养较低的脆弱群体。
Crypto, Stablecoins, and Web3 in ASEAN Cross-Border Finance
东盟大多数零售跨境支付仍运行在银行与中央银行运营的通道上,但加密货币与稳定币正作为替代通路出现,尤其在自由职业者、Web3 工作者及从事数字商品跨境交易的企业中。
与美元挂钩的稳定币或区域货币稳定币可提供 24/7 的跨境结算能力,不受传统银行营业时间限制。新加坡在 2023–2024 年建立了针对稳定币发行方的监管框架,其他东盟国家仍在评估相关风险。
东盟也在探索用于跨境交易的中央银行数字货币(CBDC),并在考虑批发与零售层面的 CBDC 试点。未来,智能合约与代币化存款可能与快速支付系统互联,从而实现可编程的跨境资金流。
但关键风险依然存在:非稳定资产的波动、智能合约漏洞、托管与私钥管理风险,以及各司法辖区监管的不确定性。若不能与正规金融体系对接,这些通道可能缺乏法律保护或商家接受度。
How Gate Can Help with ASEAN Digital and Cross-Border Payments
寻求在东盟及周边地区拓展跨境价值流转通道的个人与企业,可考虑加密货币与稳定币市场。在受支持的地区,Gate Exchange 的用户可全天候访问加密货币与部分稳定币市场,为在法律允许情况下提供额外的跨境价值转移选项。
偏好自我托管的用户可使用 Gate Web3 Wallet,在与 Web3 支付或去中心化金融应用交互时管理受支持资产。Gate Pay 提供以兼容数字资产向商家或对等方付款的方式,但须视用户资格、司法管辖区与商家接受情况而定。
用户在使用加密资产进行跨境支付前,应评估费用、出入金渠道可用性、本地监管与合规要求。产品功能与可用性可能因地区而异。
Future Outlook for ASEAN Payment Connectivity and Cross-Border Finance
到 2030 年,东盟目标成为高度一体化的数字经济,实现跨境无缝的支付连通。更广泛参与 Project Nexus 这类多边平台、扩展二维码网络,以及开展用于跨境结算的 CBDC 试点,均为预期发展。
进展将取决于监管协调、网络安全投入与互操作性标准(如 ISO 20022 与通用二维码格式)的采纳。随着基础设施成熟,银行类通道、代币化存款与受监管稳定币之间可能产生趋同,从而重塑跨境交易的运作方式。私营部门与政府都将在其中扮演重要角色。
可通过关注东盟中央银行的政策声明与跨境支付交易量的市场数据来跟踪进展。受支持的资产与市场信息可在 Gate 上查看,但以地区可用性为准。
Conclusion and Key Takeaways
东盟正通过快速支付连通、二维码互通与中央银行合作,将分散的国内数字支付体系逐步转为更统一的跨境支付网络。其带来的好处——更快的结算、较低的成本、更紧密的区域合作与更广泛的金融包容性——已初见成效,区域每年处理数千亿的数字支付价值。
监管、网络安全与包容性相关的风险需要持续的公私协同应对。用户在选择跨境方案时,应比较银行渠道、金融科技企业与受监管数字资产平台的不同选项。
FAQ
什么是 PromptPay–PayNow 连通?
PromptPay 与 PayNow 之间的连通是泰国 PromptPay 与新加坡 PayNow 的跨境即时支付连接,始于 2021 年。用户可使用收款人的手机号码每天发送最多 SGD 1,000 的款项,转账通常在一分钟内完成。它是东盟首批上线的快速支付系统连通之一。
Are stablecoins used for cross-border payments in ASEAN?
稳定币正作为补充通道出现,尤其在自由职业者与数字企业中。新加坡已为稳定币发行方建立监管框架。然而,东盟大多数零售跨境支付仍通过银行运营的通道完成,稳定币使用存在监管不确定性与托管方面的风险。
What is Project Nexus?
Project Nexus 为 BIS Innovation Hub 的一项倡议,旨在通过共享多边平台规范国内即时支付系统之间的连接。初期参与国包括新加坡、泰国、马来西亚、菲律宾、印度尼西亚与印度的中央银行。2025 年成立了法人实体以推动项目进入实际落地阶段。
分享
目录







未来5年黄金价格走势预测解析

TradFi(传统金融)与证券代币化:一场正在悄然发生的金融变革

TradFi(传统金融)资本流向及其对加密货币周期的长期影响

TradFi(传统金融)向加密货币开放:2026年市场将发生哪些变化
最权威外汇机器人指南,助力稳定获利

比特币下跌历史:过去的暴跌揭示当今波动性什么?

OKX Wallet 评测:支持的链、费用与安全性

Nexo Card 评测:信用卡、借记卡、费用与安全性

加密货币交易所中的传统资产:托管验证

Anthropic IPO 簿记建档:定价、需求与最终条款
